
Банкротство покупателя не всегда означает, что страховщик должен немедленно оплатить весь долг. Сначала нужно установить, входит ли событие в покрытие, была ли конкретная поставка застрахована и выполнены ли обязанности по уведомлению. Отказ также не следует принимать без проверки: доводы о документах, лимите или сроке могут не соответствовать полису и обстоятельствам. Рабочая позиция начинается с сопоставления каждой отгрузки с условиями страхования.
Определите, чей риск и какой договор застрахованы
Страхование торгового кредита обычно направлено на защиту поставщика от неплатежа, но юридическая конструкция определяется документами. Полис может охватывать определённый портфель покупателей, конкретный контракт или отдельные риски. Для страхования предпринимательского риска статья 933 ГК РФ содержит специальные правила о страхователе и выгодоприобретателе. Нельзя исходить из рекламного описания продукта, не проверив договор и применимые исключения.
Сверьте наименования и реквизиты поставщика, должника и лица, требующего выплату. В группе компаний товар мог отгружать один участник, страхование оформлять другой, а оплату получать третий. Такая схема требует отдельного объяснения и документов. Ошибка в определении застрахованного интереса не исправляется одной справкой о том, что все организации входят в общий бизнес.
Какое событие полис считает страховым
Неплатёж, длительная просрочка и определённая стадия несостоятельности могут быть разными предусмотренными полисом событиями. Проверьте формулировку, период ожидания и документы, которыми подтверждается наступление риска. Подача заявления о банкротстве сама по себе не всегда соответствует договорному определению. Аналогично завершение процедуры не обязательно требуется, если покрытие связывает выплату с иным установленным событием.
Составьте временную шкалу: отгрузка, срок оплаты, начало просрочки, уведомление, судебный акт, заявление о выплате. Отдельно отметьте продление срока платежа и соглашения с покупателем. Иногда спор возникает именно из-за изменения условий после страхования. Нужно выяснить, требовалось ли согласие страховщика и как соответствующее условие соотносится с законом и фактическим влиянием изменения на риск.
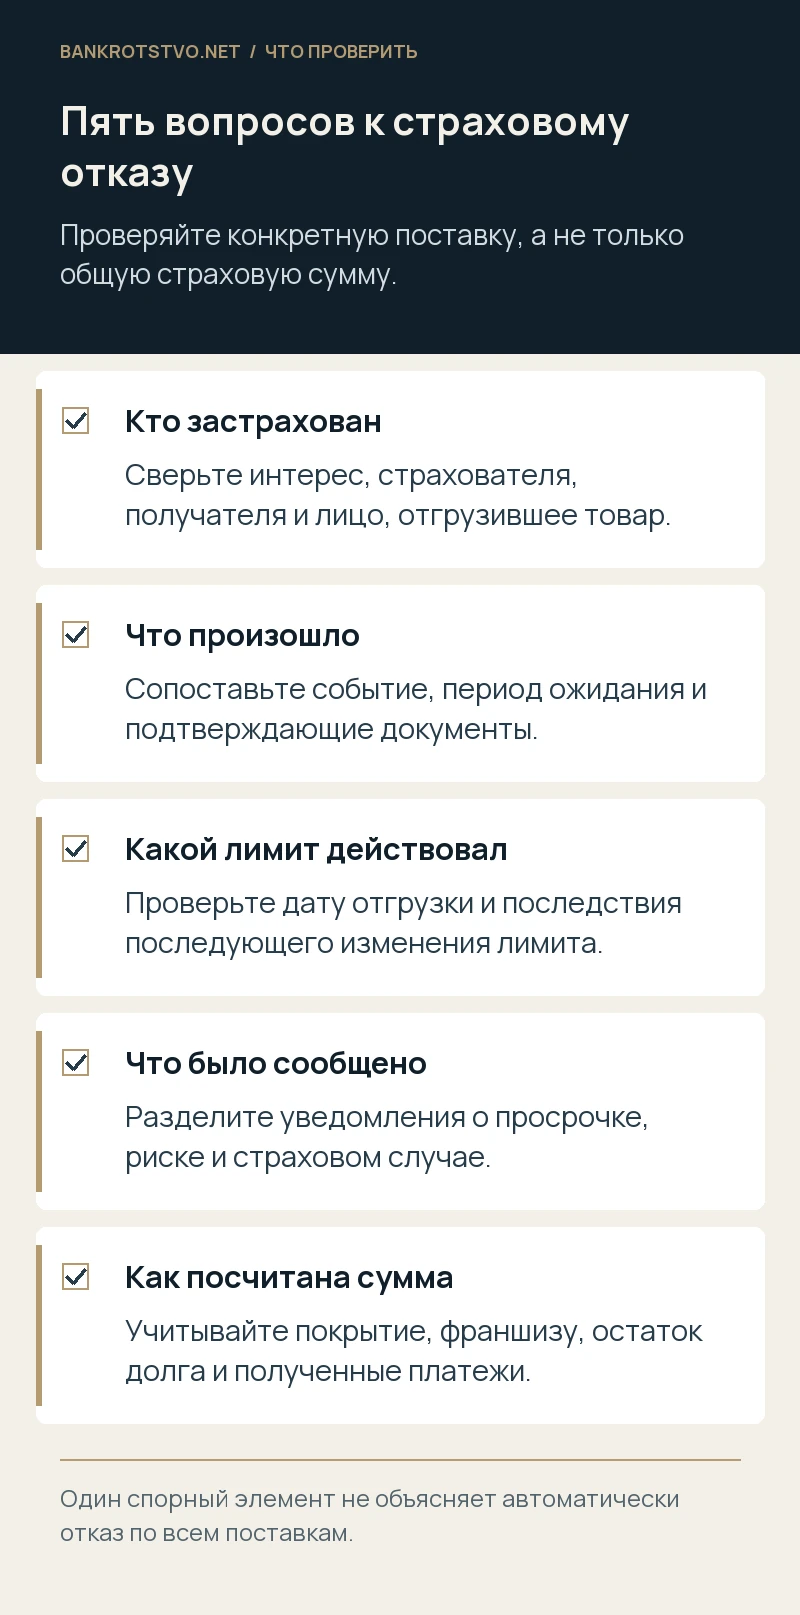
Проверьте лимит по покупателю и период поставки
Общая страховая сумма по полису не означает, что на каждого дебитора распространяется такой же предел. У покупателя может быть отдельный кредитный лимит, действующий с определённой даты. Сверьте решения о его установлении, увеличении, приостановлении или отмене. Уведомление об изменении лимита нужно сопоставить с моментом отгрузки и условиями защиты уже возникшей задолженности.
Разделите долг на поставки внутри покрытия и спорные суммы. Покажите дату, накладную, согласованный срок, частичную оплату и остаток. Для начисленных штрафов, процентов, транспортных расходов и налогов проверьте самостоятельные условия: полис может покрывать не все элементы требования к покупателю. Если отказ касается только одной партии, необходимо понять, почему страховщик распространяет его на весь заявленный убыток.
Что делать с доводом о позднем уведомлении
Получите точную ссылку страховщика на условие договора и названную дату нарушения. Проверьте, какое уведомление требовалось: о просрочке, ухудшении положения покупателя, судебном споре или наступлении страхового случая. Это могут быть разные обязанности. Сохраните сообщения в кабинете, электронные письма, отчёты и подтверждения доставки, даже если сотрудник страховщика устно утверждает, что ничего не получал.
Правовые последствия задержки определяются не одним фактом пропуска договорной даты. Необходимо учитывать применимые нормы страхового законодательства, содержание обязанности и обстоятельства получения страховщиком информации. При этом игнорировать условия полиса опасно: лучше направить недостающее уведомление с объяснением, одновременно сохранив возражения против отказа. Письмо «мы не знали о сроке» обычно не отвечает на юридические вопросы спора.
Подтвердите действительную задолженность
Страховщик вправе исследовать, существовал ли долг и исполнены ли обязательства поставщика. Подготовьте договор, спецификации, подтверждения передачи товара, приёмку, счета и банковские выписки. Если покупатель заявляет о недостатках, возврате или зачёте, это нужно раскрыть и оценить. Страховая выплата не заменяет доказательства того, что неплатёж относится к действительному и подлежащему оплате требованию.
Отдельно проверьте корректировки и поступления после подачи заявления. Возврат товара, выплата гаранта и получение денег из конкурсной массы меняют расчёт. Для каждой суммы укажите источник и отгрузку, к которой она относится. Расхождение между страховым заявлением, бухгалтерской справкой и требованием в банкротстве желательно объяснить до предъявления иска: иначе спор о размере заслонит вопрос о самом покрытии.
Сохраняйте возможность взыскания с покупателя
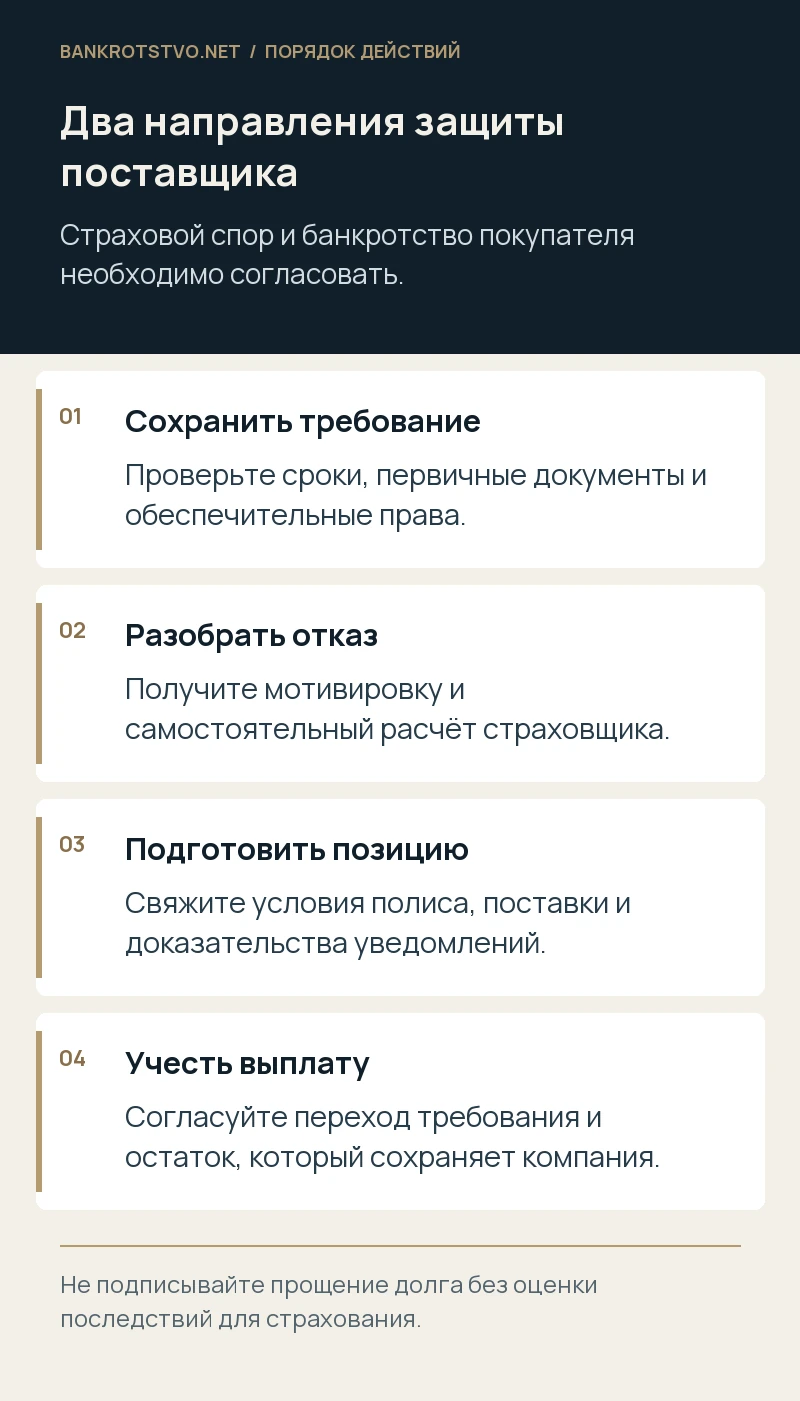
После страховой выплаты в предусмотренном законом объёме может перейти требование к ответственному лицу; соответствующие правила содержит статья 965 ГК РФ. Поэтому нельзя без анализа прощать долг, отказываться от обеспечения или подписывать соглашение, уничтожающее возможность взыскания. Согласуйте действия с условиями полиса и уведомите страховщика о начавшемся деле о банкротстве покупателя.
Не ждите окончания страхового спора, чтобы впервые проверить сроки предъявления требования к должнику. Подготовьте необходимые заявления и доказательства самостоятельно либо согласованно со страховщиком. В документах нужно ясно показывать, какая часть долга остаётся у поставщика и что изменилось после выплаты. Одно обязательство не позволяет получить одинаковое возмещение несколько раз из разных источников.
Как проверить размер отказа и предлагаемой выплаты
Попросите разложить расчёт на составляющие: застрахованный долг, доля покрытия, франшиза, лимит и учтённые поступления. Эти элементы не всегда применяются в произвольном порядке. Проверяйте методику по полису на конкретных цифрах. Если страховщик предлагает частичную выплату, изучите текст соглашения: иногда вместе с небольшой суммой предлагают подписать окончательный отказ от остальных требований.
Составьте собственный расчёт с несколькими спорными вариантами и объяснением каждого. Отдельно учтите проценты или иную ответственность за задержку самой страховой выплаты, если для этого есть основание. Денежное требование к страховщику и требование к покупателю должны быть согласованы, но не смешаны. Разные должники отвечают по разным обязательствам, и их возражения также различаются.
Условный пример: лимит уменьшили после отгрузки
Предположим, поставщик отгрузил продукцию в пределах согласованного лимита, а через месяц получил уведомление о его отмене. Позднее покупатель обанкротился. Страховщик отказывает со ссылкой на отсутствие действующего лимита в день заявления. Проверка должна показать, как полис определяет покрытие уже совершённых поставок и с какого момента изменение влияет на защиту.
Если же спорная партия передана после получения уведомления, анализ будет иным. Нельзя переносить результат первой ситуации на вторую только потому, что оба требования относятся к одному покупателю. Пример условный: решающими могут оказаться редакция правил, дата уведомления и согласованные исключения, поэтому обещать выплату по одному сообщению о банкротстве было бы преждевременно.
Как подготовить требование к страховщику
Для юридического разбора нужны полис с правилами, решения о лимитах, перечень поставок, уведомления, расчёт и полный отказ. Добавьте документы о банкротстве покупателя и сведения о предпринятом взыскании. Полезно сразу обозначить, какие обстоятельства страховщик признаёт, а какие оспаривает: это помогает сосредоточить претензию и последующую судебную позицию на реальных разногласиях.
Мы проверяем страховое покрытие и расчёт, анализируем основания отказа, готовим претензии и сопровождаем спор о выплате. Одновременно согласуем защиту требования в банкротстве покупателя, чтобы действия в одном направлении не лишали компанию другого источника возмещения. Направьте полис и письменный отказ для первичной оценки: по ним можно определить ключевые условия и недостающие доказательства.
Нормы и судебные разъяснения
- ГК РФ, статья933: страхование предпринимательского риска
- ГК РФ, глава48: страхование, уведомление и переход требования
- Закон о банкротстве: предъявление требования к покупателю
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.