
Делить выручку поровну по числу кредиторов нельзя
Один склад или одна производственная линия могут обеспечивать несколько обязательств. Для каждого кредитора вопрос практический: какая часть стоимости останется после расчётов с другими залогодержателями. Ответ определяется старшинством, объёмом обеспеченных требований и специальными правилами банкротства. Простая пропорция между суммами всех кредитов не заменяет этот анализ. Последующий залог обычно означает ожидание после предшествующего, но конкретная очередность устанавливается по применимым нормам и доказательствам.
Опасно также считать самым старшим любой договор с наиболее ранней датой на первой странице. Для некоторых видов имущества значение имеет регистрация, для учитываемых залогов — сведения о публичном учёте, а в предусмотренных случаях — осведомлённость о предшествующем обеспечении. Кроме того, залог мог возникнуть позднее подписания договора либо охватывать только часть обязательства. Все эти обстоятельства нужно свести в единую хронологию до распределения денег.
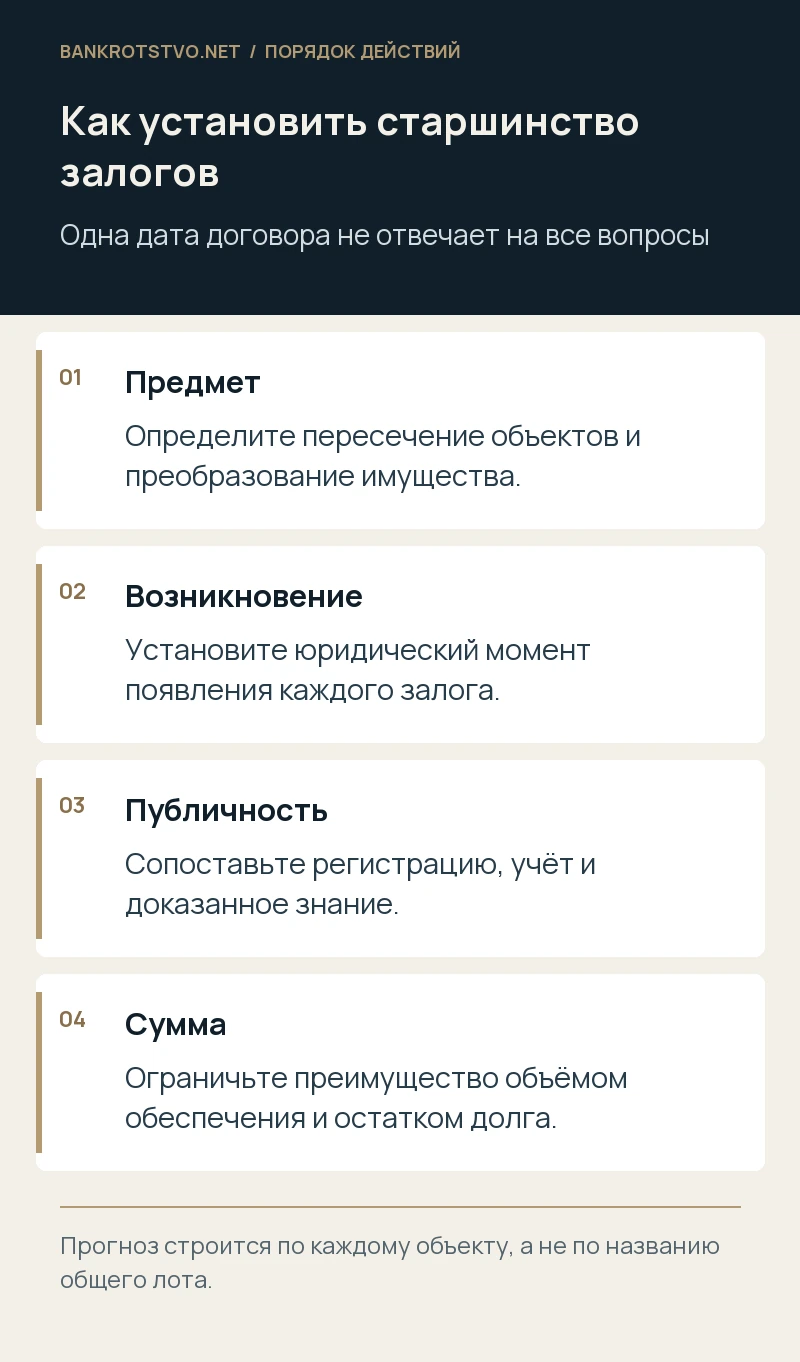
Установите, что заложен один и тот же объект
Сопоставьте кадастровые номера, заводские обозначения и состав имущества. Два договора могут описывать здание и помещения, образованные из него, либо оборудование и производственную линию в целом. Это не всегда независимые объекты. После раздела, реконструкции или переработки залог может сохраняться по установленным правилам, поэтому отсутствие прежнего названия в инвентаризации ещё не устраняет конкуренцию.
Обратная ситуация тоже встречается: общая формулировка «оборудование на площадке» скрывает разные станки. Подготовьте таблицу пересечения предметов, приложите схемы и документы о преобразовании. Если продаётся единый лот из заложенных и свободных активов, определите обоснованный способ выделения соответствующей стоимости. Иначе спор о старшинстве начнётся с неверной базы, а преимущество одного кредитора фактически распространится на имущество, которое ему не закладывали.
Постройте хронологию возникновения и учёта залогов
Статья 342.1 Гражданского кодекса устанавливает правила очередности залогодержателей, включая значение момента возникновения обеспечения. Для имущества, по которому ведётся предусмотренный законом учёт залогов, более ранняя запись может определять преимущество перед неучтённым либо позднее учтённым залогом. Поэтому хронология должна включать не только подписи, но и регистрацию, уведомления и обстоятельства возникновения права на будущую вещь.
Для недвижимости изучите выписки ЕГРН и документы, послужившие основанием записей. Для движимых вещей получите сведения реестра уведомлений и сопоставьте описание имущества с договором. Уведомление о залоге другого станка не обеспечивает публичность спорного предмета автоматически. Если запись исправлялась, исследуйте содержание изменений и их значение для конкурирующих прав. Отчёт с одной текущей выпиской может скрывать важные исторические сведения.
Проверьте осведомлённость и соглашения кредиторов
Знание о предшествующем залоге может иметь самостоятельное значение по статье 342.1. Соберите сведения о раскрытии обременений: договорные заверения, письма, согласия, финансовые документы и переговоры. Само участие банков в одной группе не следует без анализа приравнивать к доказанному знанию каждого лица о конкретном залоге. Но нельзя игнорировать документы, прямо указывающие на предшествующее обеспечение.
Изучите соглашения о старшинстве и иные допустимые условия между кредиторами. Они могут изменить отношения участников в установленном законом объёме, но не должны автоматически ухудшать положение лиц, не участвовавших в соглашении. Запрет или условия последующего залога также требуют отдельной оценки. Нарушение договорного ограничения не всегда означает одинаковое последствие для недвижимости, движимой вещи и добросовестного приобретателя соответствующего права.
Определите обеспеченную сумму каждого требования
По каждому кредитору разделите основной долг, проценты, санкции и расходы. Затем сопоставьте их с пределом обеспечения. Договор может обеспечивать конкретный транш, несколько обязательств либо ограниченную сумму. Не считайте весь долг залоговым только потому, что суд признал денежное требование. Важны содержание определения об установлении обеспеченного статуса и условия договора.
При изменении кредита проверьте, охватывает ли обеспечение новые обязательства и на каких условиях. Если залогодатель обеспечивает чужой долг, его имущественная ответственность имеет собственные границы. Отдельно учитывают частичные погашения: они уменьшают фактическую задолженность и могут влиять на распределение. Устаревший расчёт на дату включения в реестр не оправдывает получение уже исполненной суммы. До перечисления необходимо подтвердить актуальный остаток каждого обеспеченного требования.
Согласуйте продажу с учётом всех обеспечений
Спор о том, кто старше, не должен приводить к бесконтрольному ухудшению имущества. Кредиторам нужно согласовать порядок продажи и сохранности, а при разногласиях использовать предусмотренное статьёй138 обращение в банкротный суд. В положении о реализации важны состав лота, стартовая цена, доступ к осмотру и порядок раскрытия документов. Условия, искусственно снижающие конкуренцию, способны повредить даже старшему залогодержателю.
Если заложенные активы объединяются с иным имуществом, учтите специальные требования к согласованию такой продажи. Экономически единый комплекс иногда продаётся дороже отдельных элементов, но распределение общей цены должно быть обосновано. Старшинство не даёт права произвольно назначить стоимость каждого объекта так, чтобы весь результат достался одному кредитору. Предлагаемую методику желательно обсуждать до торгов, когда ещё можно устранить неопределённость.
Как совместить старшинство и банкротное распределение
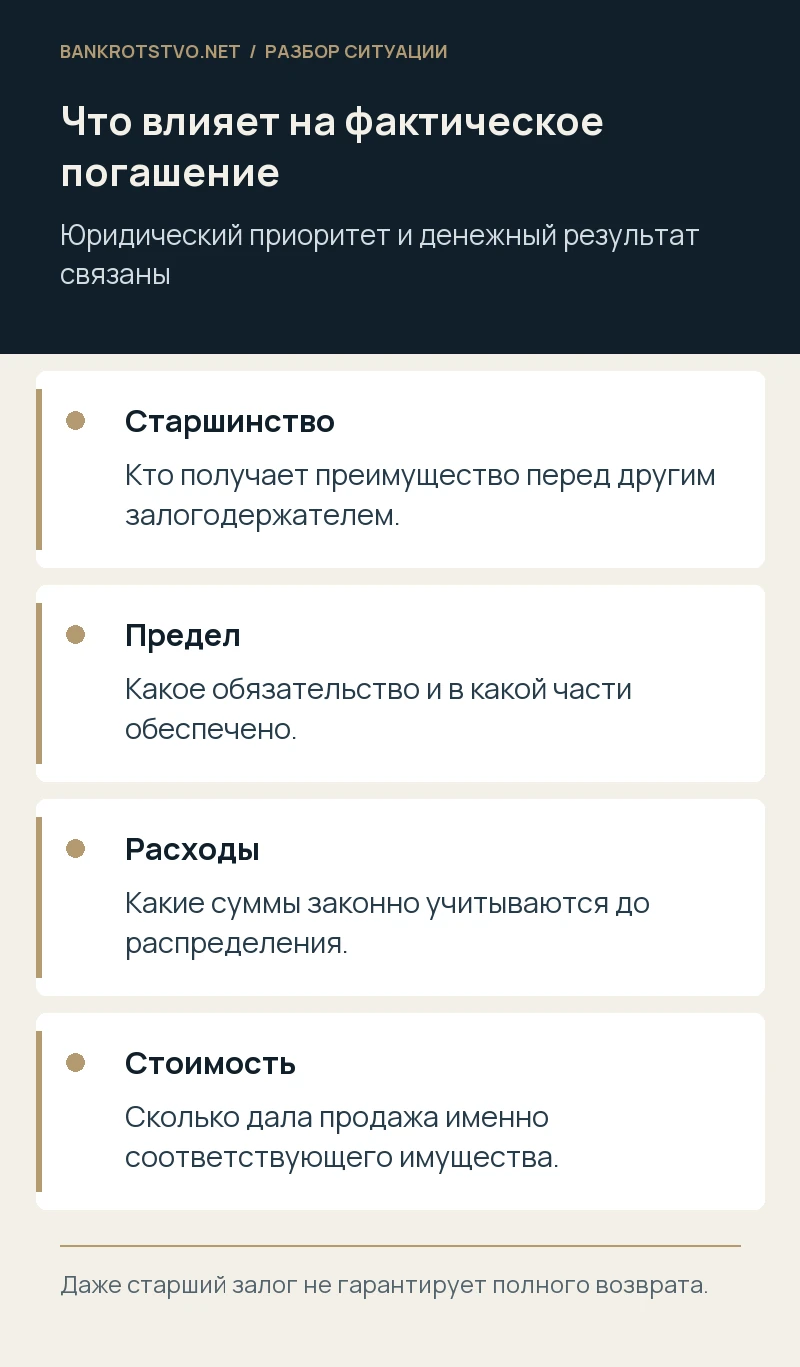
Сначала устанавливают надлежащую выручку и расходы, которые по закону покрываются из неё до распределения. Затем применяют правила статьи 138, учитывая характер обеспеченного обязательства и предусмотренные направления средств. Внутри конкурирующих залоговых прав определяют очередность и предел удовлетворения. Нельзя просто перечислить старшему кредитору всю цену, забыв обязательные отчисления и специальные расходы.
Если предмет стоит меньше совокупного долга, последующий кредитор может не получить ничего из его стоимости. Это не означает автоматического исчезновения денежного требования к основному должнику: непогашенная часть оценивается по установленным правилам. При залоге за чужой долг нужно отдельно учитывать пределы требования именно к залогодателю. Санкции также нельзя без анализа поставить на один уровень с основной суммой и процентами других залогодержателей.
Условный пример: ранний договор и позднее уведомление
Предположим, поставщик получил залог оборудования раньше банка, но уведомление о его залоге внесено позднее. Банк зарегистрировал уведомление раньше, а поставщик утверждает, что банк знал о предшествующем обеспечении. Одного сравнения дат договоров недостаточно: нужно применить нормы о публичном учёте и исследовать доказательства осведомлённости в их взаимосвязи, включая документы, полученные банком при финансировании.
Кроме того, выясняется, что поставщику заложены только отдельные агрегаты, а банку — вся линия с дополнительными объектами. Тогда расчёт проводят по составу имущества, а не по общей цене лота без разбивки. Результат зависит от содержания залогов и доказательств. Пример показывает, почему предварительный юридический анализ может изменить прогноз возврата сильнее, чем небольшой рост аукционной цены.
Какие сведения нужны кредитору для защиты
Запросите договоры обеспечения, исторические сведения реестров, судебные определения, актуальные расчёты и положение о продаже. Укажите спорные даты и конкретное пересечение предметов. Если деньги уже поступили, потребуйте проект распределения с объяснением расходов и очередности. Возражение «нам перечисляют мало» следует превратить в проверяемый расчёт с указанием ошибочной строки и предлагаемого результата.
Мы восстанавливаем хронологию залогов, анализируем старшинство и проверяем распределение выручки. Готовим возражения, заявления о разногласиях и судебную позицию, в том числе при споре о составе единого лота. Направить документы для юридического сопровождения полезно до утверждения продажи: это позволяет заранее защитить и порядок реализации, и будущую сумму погашения.
Нормы и судебные разъяснения
- Закон о банкротстве: статья 138
- Пленум ВАС РФ № 58 о залоге в банкротстве
- Пленум ВС РФ № 23 о залоге вещей
- ГК РФ: статья 342.1 об очерёдности залогодержателей
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.