
Требование сохраняется, но способ получения денег меняется
Пожар произошёл, убыток заявлен, а страховщик перестал отвечать и вскоре признан банкротом. Для бизнеса это означает двойную проблему: имущество уже утрачено, а деньги на восстановление не поступили. Само банкротство не отменяет покрытый полисом страховой случай. Однако получение выплаты подчиняется специальным правилам несостоятельности страховых организаций, и обычная претензия в прежний офис может оказаться недостаточной.
Первое решение — определить, какое требование действительно возникло: страховое возмещение, возврат части премии после прекращения договора или несколько различных требований. Затем устанавливают, существует ли для данного вида страхования предусмотренный законом компенсационный механизм. Универсального фонда, который возместит любой коммерческой организации любую застрахованную потерю, нет. Остаток требования может подлежать установлению в банкротстве страховщика, и ожидание ответа бывшего менеджера не сохраняет процессуальные права автоматически.
Различайте отзыв лицензии и конкурсное производство
Ограничение деятельности, отзыв лицензии, назначение временной администрации и признание банкротом — разные события. По каждому проверьте дату и содержание официального решения Банка России, а по судебной процедуре — акт арбитражного суда и опубликованные сведения. Установите, кто уполномочен получать документы и принимать требования на конкретной стадии. Старые реквизиты филиала могут уже не соответствовать порядку работы организации.
Не прекращайте договор только на основании слуха о финансовых проблемах. Последствия прекращения и право на выплату по уже наступившему событию определяют по закону и условиям страхования. Для бизнеса принципиально сохранить доказательства даты события: она позволяет отделить существующее обязательство о возмещении от вопроса о возврате премии за неистекший период. Переписку с посредником следует дополнить обращением к надлежащему адресату.
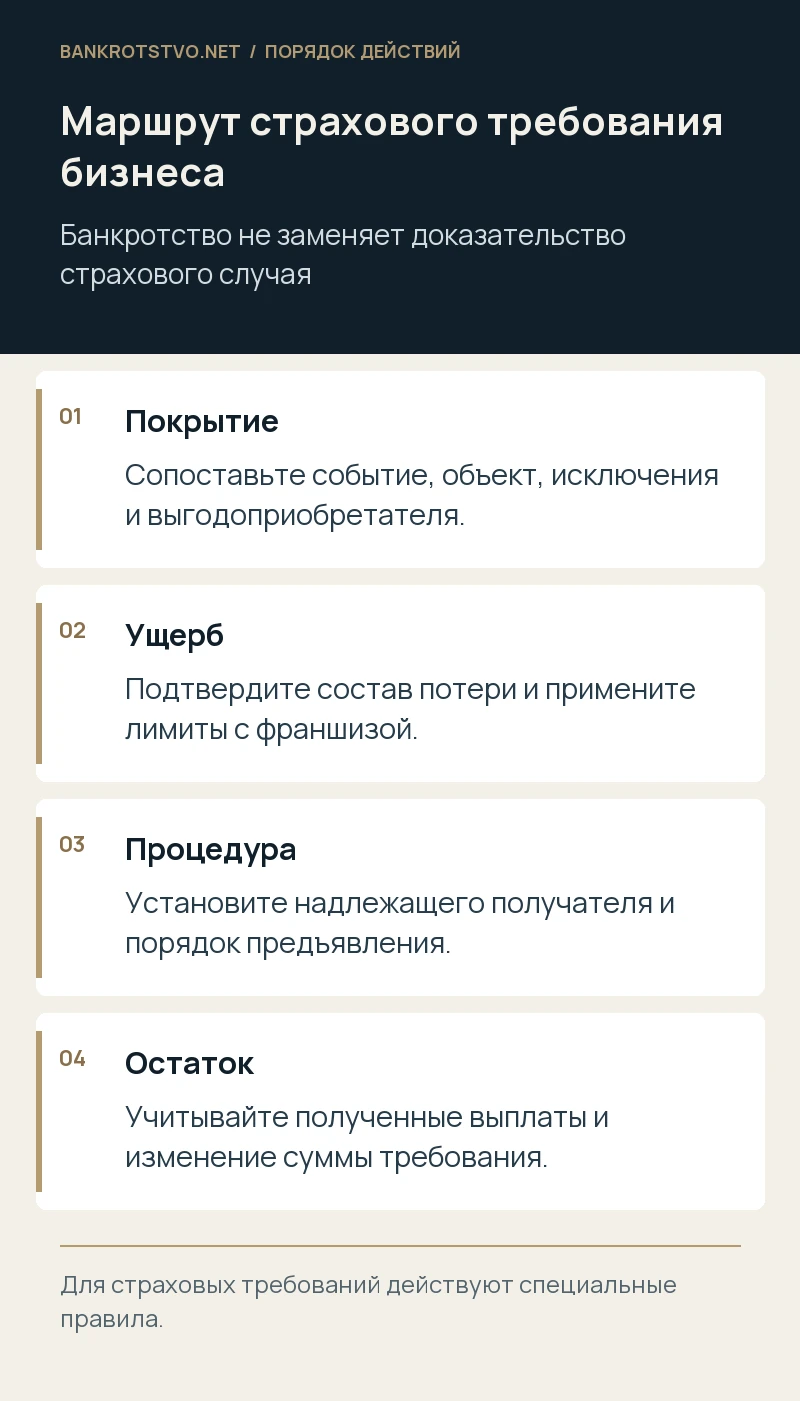
Прочитайте полис вместе с правилами страхования
Для оценки покрытия необходимы не только первая страница полиса и счёт на премию. Нужны редакция правил, приложения, перечень объектов, страховые суммы, франшизы, исключения и согласованные изменения. Особенно внимательно сопоставляют реальную деятельность компании с описанием риска. Склад и производство в одном здании могут иметь разные условия, а отдельное оборудование — специальные ограничения.
Проверьте страхователя, выгодоприобретателя и собственника имущества. Если объект заложен, право на страховое возмещение может принадлежать другому лицу либо учитывать его преимущество. Компания не должна включать в собственное требование сумму, которую по действующему условию вправе получить банк. Отдельно выясните последствия неполной уплаты премии и предусмотренные обязанности по уведомлению об изменении риска: они способны стать предметом возражений даже после начала банкротства страховщика.
Страховой случай нужно подтвердить независимо от признания долга
Соберите акт о событии, материалы компетентных органов, фотографии, первичные документы на имущество и доказательства его состояния до повреждения. Для груза важны маршрут, транспортные документы и место перехода риска; для оборудования — паспорт, ремонтная история и обстоятельства поломки. Причина ущерба должна соотноситься с застрахованным риском, а не только с общим описанием «вещь больше не работает».
Сохраните доказательства исполнения обязанностей по уведомлению и уменьшению убытков. Если повреждённые детали необходимо утилизировать ради безопасности, обеспечьте полноценную фиксацию и возможность осмотра в разумных пределах. Односторонний внутренний акт полезен, но его доказательственная сила зависит от содержания и подтверждения другими материалами. Признание события прежним сотрудником страховщика также желательно закрепить официальным документом и перепиской с установленными полномочиями.
Сделайте расчёт, который учитывает ограничения полиса
Расчёт начинается с состава покрытого ущерба, а не с полной стоимости нового оборудования. Сопоставьте страховую сумму, условия оценки, франшизу, допустимый износ, стоимость годных остатков и ранее полученные выплаты. Для неполного страхования и отдельных способов оценки могут действовать специальные правила. Упущенная выгода не включается в имущественное возмещение автоматически: для перерыва производства обычно требуется соответствующее покрытие и собственная доказательственная база.
Покажите каждый вычет отдельной строкой с основанием. Если страховщик уже составил акт и согласовал сумму, приложите его, но не оставляйте расчёт непроверенным. В банкротстве другие кредиторы вправе спорить с необоснованным увеличением требования. Документы о покупке подтверждают исторические расходы, а не всегда размер ущерба на дату события. Чёткая методика помогает объяснить эту разницу и защитить реалистичную сумму.
Какие требования заявляют при банкротстве страховщика
Статья 184.5 закона о банкротстве предусматривает специальный порядок для требований по страховым договорам, включая возврат части премии. Они включаются в реестр с учётом статьи 184.10 независимо от даты возникновения обязательства. Поэтому механически переносить обычное правило «событие после принятия заявления означает текущий платёж» в эту ситуацию нельзя. Категория требования и предусмотренная специальная очерёдность имеют самостоятельное значение.
Порядок предъявления определяют по конкретной процедуре и опубликованной информации уполномоченного лица. Подготовьте заявление, расчёт, подтверждение договора и события, документы о полномочиях подписанта, сведения о полученных компенсациях и выплатах. Направление документов должно подтверждаться. Если раньше вынесено судебное решение, оно существенно для установления долга, но не отменяет необходимость заявить требование по правилам банкротства и сообщить об изменении остатка.
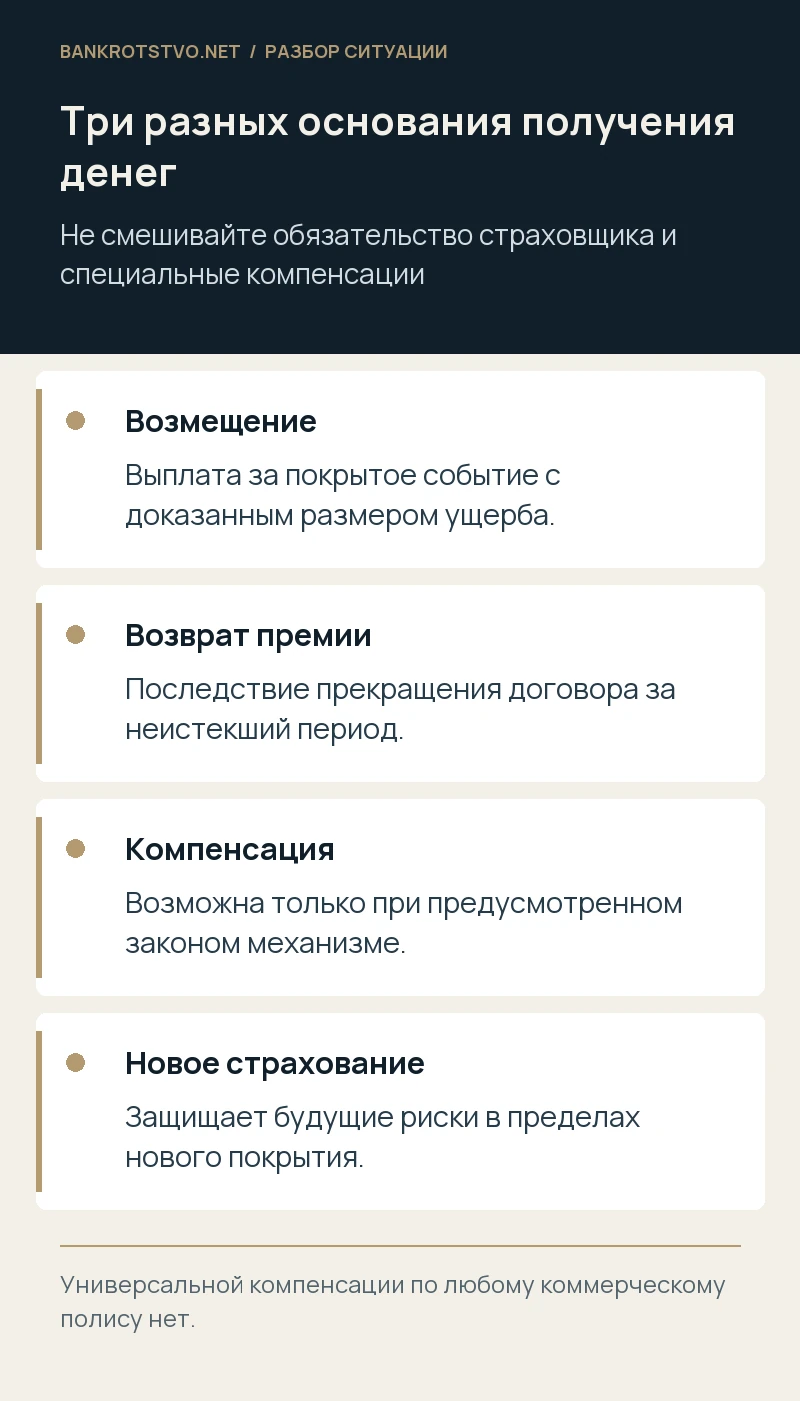
Прекращение договора и возврат премии — отдельный вопрос
После признания страховой организации банкротом и открытия конкурсного производства закон предоставляет страхователю право одностороннего отказа в течение месяца с даты получения предусмотренного уведомления. Для большого числа страхователей и некоторых иных ситуаций закон допускает опубликование соответствующих сведений. Не связывайте начало срока исключительно с личным письмом, если применяется установленный порядок публикации.
При досрочном прекращении может возникнуть право на часть премии пропорционально неистекшему периоду либо выкупную сумму по соответствующему договору. Расчёт зависит от типа страхования и действовавших условий. Отказ от договора не следует оформлять без анализа уже заявленного события: необходимо сохранить требование по наступившему риску и правильно разграничить периоды. Новое страхование обеспечивает будущие события в пределах нового покрытия, а не оплачивает уже произошедший убыток.
Когда возможна компенсация вне имущества страховщика
Некоторые виды страхования предусматривают компенсационные выплаты профессиональных объединений или иной установленный механизм. Его применимость определяется специальным законом, статусом получателя, видом риска и обстоятельствами события. Правила обязательного автострахования нельзя распространять на полис оборудования либо страхование предпринимательского риска. Наличие слова «обязательное» также ещё не подтверждает одинаковый источник выплат во всех случаях.
Если компенсация предусмотрена, нужно согласовать два направления взыскания. В реестре учитывается требование в части, не покрытой полученной компенсационной выплатой; двойное получение одной потери недопустимо. Сообщайте об изменениях суммы и сохраняйте расчёт. Банкротство страховщика не означает автоматической обязанности Агентства по страхованию вкладов возместить коммерческий имущественный ущерб: страхование банковских вкладов относится к другому правовому режиму.
Условный пример: пожар на складе и банкротство страховщика
Допустим, у торговой компании сгорела часть товаров. Полис покрывает пожар, но содержит франшизу, лимит на отдельную товарную группу и условие о выгодоприобретателе по заложенным остаткам. Компания заявила стоимость всех закупок, не вычитая неповреждённые товары. До включения требования нужно исправить состав ущерба, определить права банка и подтвердить размещение конкретных партий на застрахованном складе.
После этого устанавливают право на страховое возмещение и надлежащую сумму, а не заявляют абстрактно весь оборот склада. Если для полиса нет законного компенсационного механизма, основным источником остаются расчёты в банкротстве страховщика. Наличие обоснованного требования не гарантирует полного поступления денег: результат зависит также от имущества организации и специальной очерёдности. Это следует учитывать в плане восстановления деятельности.
С чего начать юридическую работу
Можно ли заявить требование без окончательного ответа страховщика? Такая возможность оценивается по условиям наступления обязанности и имеющимся доказательствам; молчание не обязывает ждать бесконечно. Нужна ли независимая оценка ущерба? Иногда специальные знания необходимы, но сначала следует определить спорный вопрос и доступные материалы. Достаточно ли отправить документы брокеру? Нужно подтвердить их поступление уполномоченному получателю.
Мы анализируем покрытие и расчёт, организуем доказательства страхового случая, готовим требование и возражения на отказ. В споре со страховщиком или при установлении долга сопровождаем компанию в суде и помогаем согласовать возможные источники компенсации. Направить полис и документы для юридического анализа можно до завершения переписки: это помогает избежать неверного выбора требования.
Нормы и судебные разъяснения
- Закон о банкротстве: статья 184.5 о требованиях страхователей
- Закон о банкротстве: специальные правила для страховщиков
- Гражданский кодекс РФ: глава48 о страховании
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.