
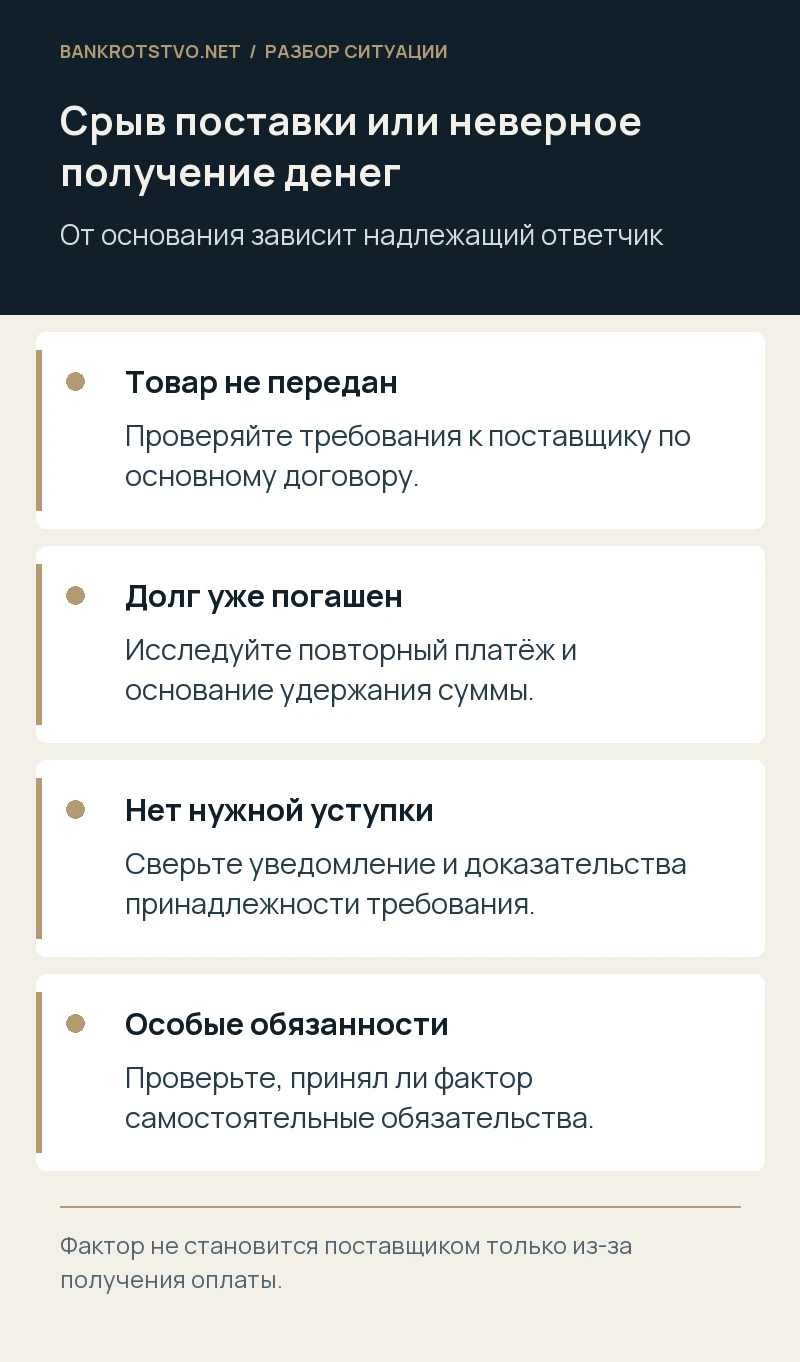
Компания оплатила товар по уведомлению фактора, но поставщик так и не отгрузил продукцию. Кажется логичным требовать возврат у того, кто получил деньги. Однако статья 833 ГК РФ устанавливает специальное правило: при неисполнении поставщиком своих обязанностей соответствующее требование предъявляется поставщику, а не фактору только на основании такого нарушения. Чтобы выбрать надлежащего ответчика, нужно отделить обычный срыв поставки от отсутствия уступленного требования, ошибочного платежа и самостоятельного нарушения со стороны получателя денег.
Определите, за что именно компания заплатила
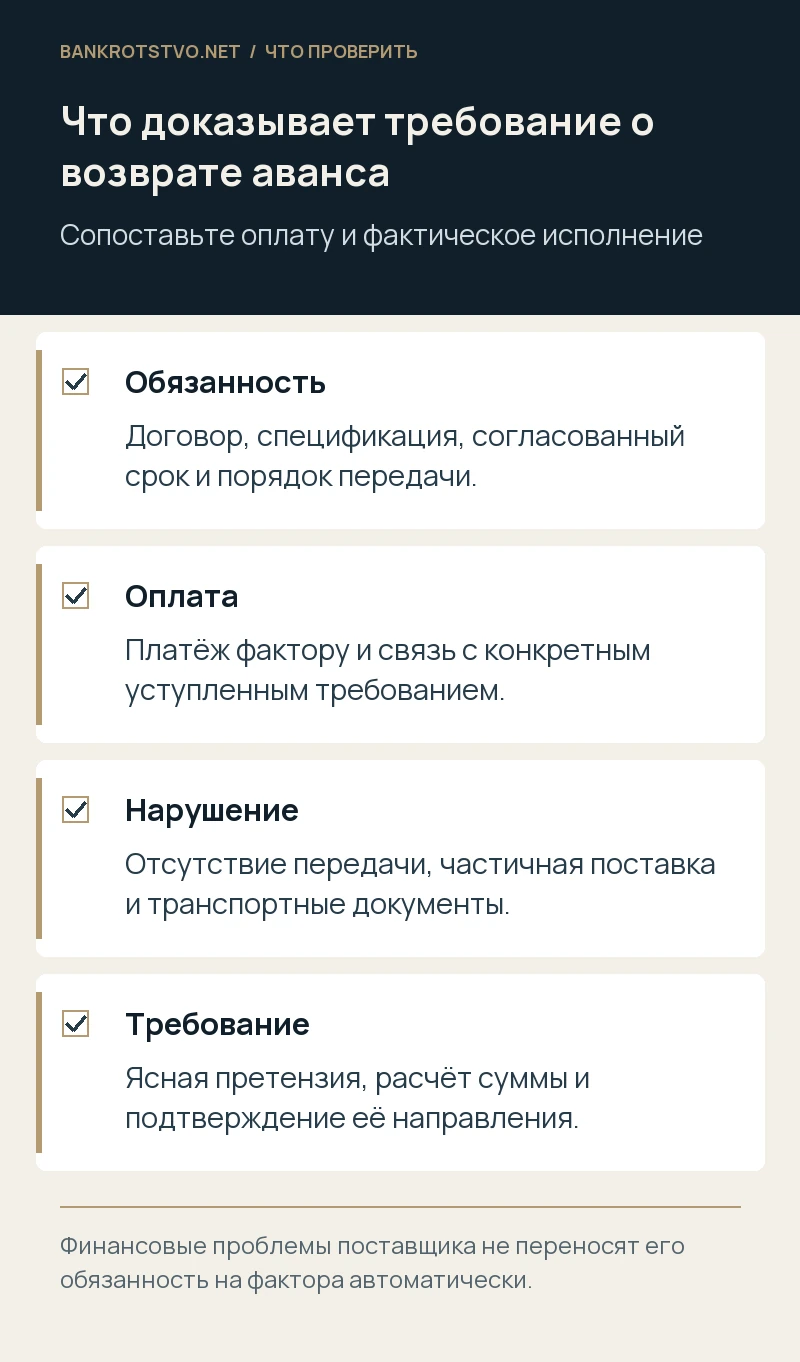
Поднимите договор поставки и документы об оплате. Платёж мог быть авансом за будущую отгрузку, оплатой уже принятого товара либо погашением нескольких обязательств. Условия возврата в этих ситуациях различаются. Если часть продукции передана, необходимо распределить цену и проверить, какую сумму можно требовать назад.
Сопоставьте уведомление фактора с назначением платежа: указан ли конкретный договор, счёт или способ определения требования. Для будущего требования важно понять, когда оно должно было возникнуть и какие условия к этому относились. Общая фраза «все платежи направлять фактору» не отменяет необходимости установить, какой долг и в каком объёме действительно исполнялся.
Почему фактор не становится поставщиком
Уступка денежного требования обычно меняет получателя оплаты, но сама по себе не переносит на фактора обязанности изготовить и передать товар. Поэтому к нему нельзя автоматически предъявлять требования о комплектности, сроках отгрузки и гарантийном ремонте. Обязательства поставщика сохраняются в предусмотренном договором объёме.
Исключительный или иной результат может следовать из самостоятельного договора, дополнительных обязанностей либо иной доказанной конструкции, но не из одного факта получения денег. Прочитайте документы целиком: иногда финансовая организация участвует в нескольких отношениях. Ответчик определяется по конкретному основанию требования, а не по тому, чьё название проще найти в банковской выписке.
Как работает действующая статья 833 ГК РФ
Текущая статья 833 запрещает требовать от фактора возврата уплаченного только из-за неисполнения клиентом обязательств по договору с должником и отсылает такое требование к клиенту. При поиске правовой позиции важно не использовать старую редакцию до реформы 2018 года: прежние условия возврата фактором могли отличаться.
Для компании это означает необходимость правильно сформулировать спор. Если поставщик нарушил обязанность отгрузить, проверяются основания возврата предварительной оплаты и иные требования к нему. Если заявляется самостоятельное нарушение фактора, оно должно быть отдельно описано и доказано. Ссылка на общую несправедливость не заменяет конкретного правового основания для взыскания с финансового агента.
Какие требования можно предъявить поставщику
При предварительной оплате значение имеет статья 487 ГК РФ, условия договора и факт нарушения срока передачи. Необходимо выбрать доступное требование с учётом ситуации: получение товара, возврат суммы и предусмотренные связанные начисления. Если компания продолжает ждать поставку, переписка должна ясно отражать её позицию, а не содержать взаимоисключающие указания.
Направьте предметную претензию с договором, оплатой, сроком исполнения и требуемой суммой. Укажите, что деньги перечислены фактору в надлежащем исполнении обязанности по оплате. Отсутствие прямого поступления на счёт поставщика не обязательно освобождает его от последствий нарушения: нужно рассматривать согласованный механизм уступки и исполнения в целом.
Когда требуется отдельно исследовать платёж фактору
Проверьте, было ли надлежащее уведомление об уступке, кому принадлежало требование и соответствовала ли уплаченная сумма действительной обязанности. Например, компания могла повторно перечислить уже погашенный долг или заплатить по требованию, которое не было передано указанному лицу. Такие обстоятельства отличаются от обычного неисполнения поставки.
Статья 830 ГК РФ регулирует исполнение фактору и возможность запросить подтверждение уступки. Сохраните запрос и полученный ответ. Если правовое основание получения денег оспаривается, нужно точно разграничить последствия для поставщика и фактора. Не следует переносить вывод из спора о неосновательном получении на любую ситуацию, когда товар задержан.
Как доказать отсутствие поставки
Соберите заявки, согласованные спецификации, сроки, документы склада и переписку. Проверьте, не подписаны ли акты или накладные без фактической передачи. Если поставщик утверждает, что отгрузил перевозчику, исследуйте условия перехода обязанности и подтверждающие транспортные документы. Отсутствие товара на вашем складе не всегда означает отсутствие надлежащей передачи по договору.
Для частичной поставки нужен расчёт количества и стоимости полученного, недопоставленного и возвращённого. Зафиксируйте отказ от дальнейшего ожидания, когда он имеет правовое значение. Если необходимо технически исследовать спорный товар, организуйте это отдельно. Юридическая позиция должна связывать доказательства факта и выбранное требование, чтобы размер возврата не оставался приблизительным.
Если поставщик уже банкротится
Установите стадию дела и дату возникновения требования. Отказ от договора или судебное решение после возбуждения дела не делает старое предоставление текущим автоматически. Нужно исследовать момент получения исполнения и применимый характер обязательства. Затем определяется порядок предъявления требования, включая сроки и необходимые документы конкретной процедуры.
Финансовые трудности поставщика не создают сами по себе право перенести его долг на платёжеспособного фактора. Но они требуют действовать быстрее: сохранить документы, заявить требование и проверить возможные обеспечительные или иные доступные меры. Если управляющий спорит с оплатой, понадобится доказать надлежащее исполнение через уступленное требование и отсутствие двойного взыскания.
Как согласовать переговоры трёх участников
Полезно запросить у поставщика и фактора согласованную сверку: какое требование передано, сколько получено и как отражено в их отношениях. Это не означает, что покупатель обязан разрешать все внутренние расчёты сторон факторинга. Сверка помогает установить факты и исключить ошибочные утверждения, будто платёж вообще не относится к нужной поставке.
Если предлагается добровольный возврат через фактора, оформите основание и последствия, особенно судьбу исходного требования к поставщику. Уступка нового требования или перечисление по чужому указанию требует самостоятельной проверки. Компания должна понимать, от кого она принимает исполнение и какая часть долга прекращается, чтобы не потерять оставшиеся права из-за слишком общего соглашения.
Условный пример и частые вопросы
Условный пример. Покупатель внёс аванс фактору по надлежащему уведомлению, но изготовитель не приступил к работе. Покупатель оформляет требование возврата к изготовителю. Одновременно он проверяет, что оплата соответствовала переданному требованию и не была повторной. Если спор заключается только в срыве изготовления, поиск иного ответчика не заменяет своевременного предъявления требования поставщику.
Фактор отвечает за качество товара? Само получение уступленной оплаты такую обязанность не создаёт. Можно сослаться на старую редакцию статьи 833? Нужно применять норму с учётом времени и обстоятельств отношений. Нужно ли ждать окончания отношений поставщика с фактором? Требование компании следует предъявлять в надлежащем порядке, не откладывая его из-за чужих внутренних расчётов.
Как мы определяем надлежащую защиту
Мы проверяем договор, уведомление и уступленное требование, готовим расчёт возврата и позицию к надлежащему ответчику. Сопровождаем претензию, спор и предъявление требований при банкротстве поставщика. Направить договор и платёжные документы можно через страницу контактов. Такой юридический анализ помогает избежать иска только по признаку получения денег и сохранить действительные права компании.
Нормы и судебные разъяснения
- ГК РФ, статья 833: возврат сумм после исполнения фактору
- ГК РФ, статья 830: надлежащее исполнение фактору
- ГК РФ, статья 487: предварительная оплата
- ГК РФ, статья 1102: отсутствие основания получения
- 127-ФЗ, статья 5: текущие платежи
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.