
Компания разместила деньги на эскроу для покупки актива или ожидает раскрытия счёта как исполнитель сделки. В этот момент у банка отзывают лицензию. Защитная конструкция эскроу не означает, что государство вернёт любую сумму любому юридическому лицу. Сначала нужно определить вид сделки, лицо, которому принадлежат права на деньги, и наличие конкретного страхового исключения. Обычный коммерческий эскроу компании нельзя приравнивать к защищённому счёту гражданина при покупке жилья.
Отделите банкротство банка от проблем сторон сделки
Эскроу блокирует деньги до наступления согласованных условий. Это снижает риск того, что одна сторона получит оплату, не выполнив встречное обязательство. Но риск несостоятельности банка исследуется отдельно. Если проблема возникла именно у банка, необходимо выяснить его обязательство перед надлежащим лицом и применимую процедуру возврата, а не только спорить с продавцом или подрядчиком.
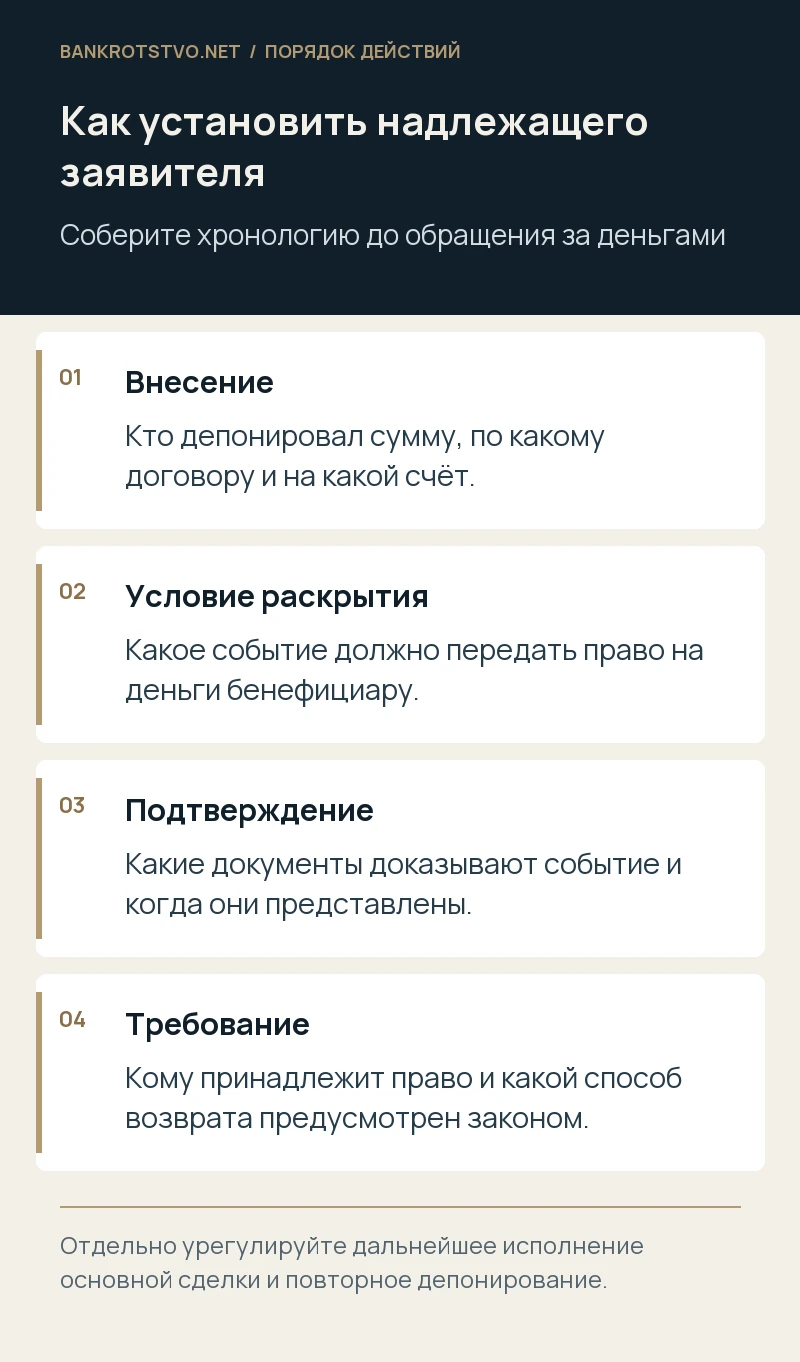
Соберите основной договор, договор счёта эскроу, приложения об условиях раскрытия и все банковские уведомления. Важно установить, деньги ещё заблокированы либо основания выплаты бенефициару возникли до страхового случая. Разница влияет на принадлежность прав и состав требования. Дата фактического перечисления не всегда совпадает с датой возникновения права получить сумму.
Кому принадлежат права на деньги
Статья 860.7 ГК РФ связывает переход прав с возникновением предусмотренных договором оснований: до этого права принадлежат депоненту, после — бенефициару. Поэтому нельзя автоматически считать заявителем того, кто первоначально внёс деньги. Необходимо восстановить хронологию исполнения основной сделки и представить документы, предусмотренные для раскрытия счёта.
Проверьте, какое событие выбрано сторонами: регистрация перехода права, передача оборудования, подписание акта или предоставление определённого комплекта документов. Отдельно исследуйте, требовалось ли их получение банком и были ли условия выполнены полностью. При споре между сторонами банкротство банка не устраняет необходимость определить надлежащего обладателя требования.
Почему общий страховой лимит не решает вопрос эскроу
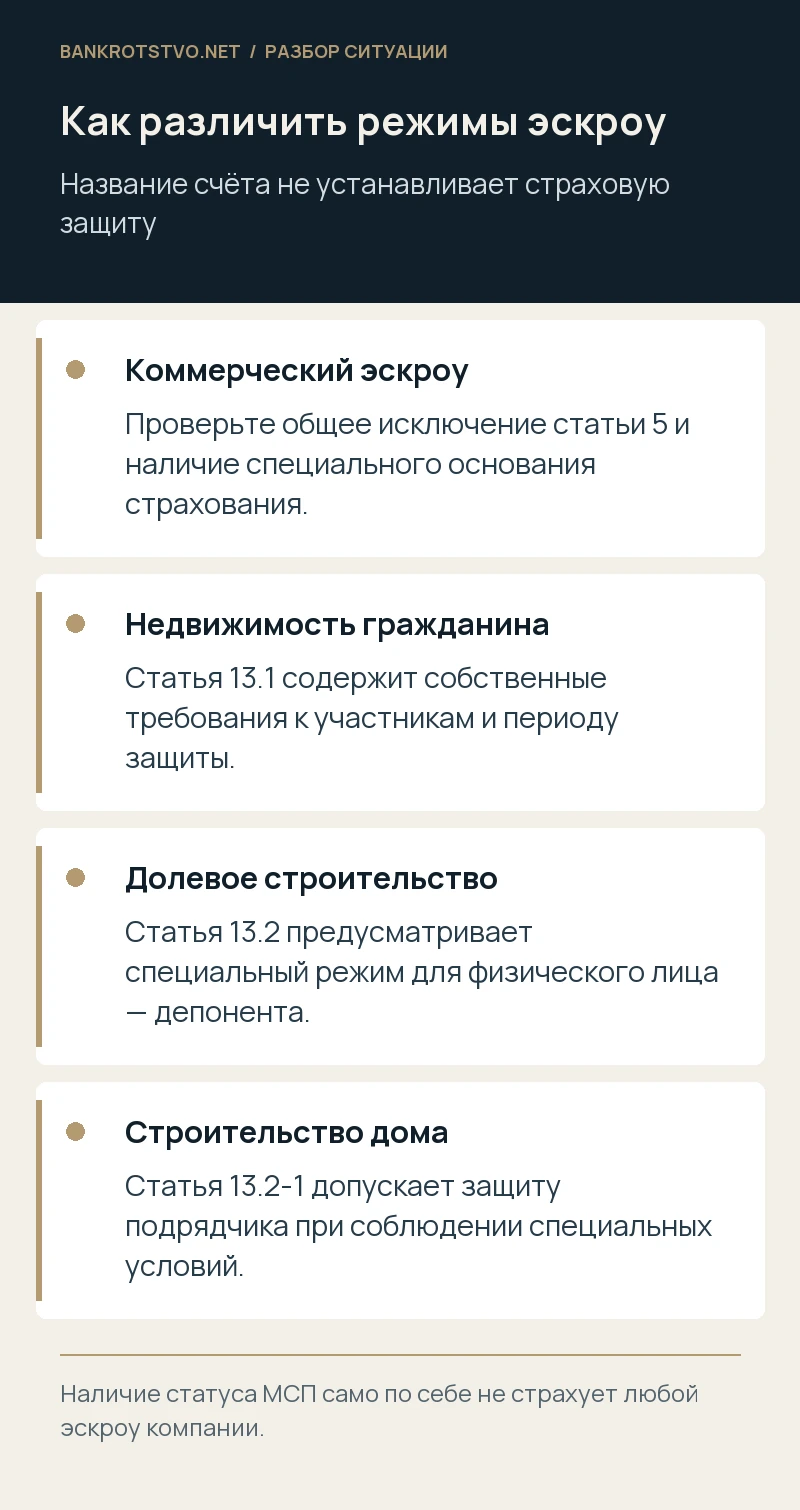
Пункт 6 части 2 статьи 5 закона № 177-ФЗ исключает средства на счетах эскроу из страхования, если сам закон не устанавливает иное. Следовательно, присутствие компании в реестре МСП не превращает любой её коммерческий эскроу в обычный застрахованный расчётный счёт. Нужно найти специальное основание защиты для конкретного вида размещения.
Эта проверка особенно важна перед подписанием крупной сделки. Фраза банка о «страховании вкладов» может относиться к другим счетам и другим клиентам. Попросите прямо указать применимую норму, круг получателей и страхуемый период. При уже наступившем отзыве лицензии правовой анализ должен опираться на договор и закон, а не на рекламное описание банковского продукта.
Какие специальные правила нельзя смешивать
Статьи 13.1 и 13.2 закона № 177-ФЗ регулируют определённые эскроу по недвижимости и долевому строительству с участием физического лица как депонента. У этих правил собственные условия и периоды защиты. Их нельзя переносить на покупку коммерческой недвижимости юридическим лицом только потому, что расчёты тоже названы эскроу.
Отдельный режим предусмотрен статьёй 13.2-1 для строительства жилых домов по соответствующему закону. Здесь в установленных обстоятельствах право на возмещение может получить и подрядчик-бенефициар, отвечающий предусмотренным требованиям, после возникновения оснований передачи денег. Для компании-подрядчика это требует проверки не только статуса МСП, но и вида договора, роли гражданина-заказчика и момента раскрытия.
Что проверить компании-подрядчику
Если речь о специальном счёте по строительству жилого дома, сопоставьте договор подряда с договором эскроу и сведениями, которые размещались в предусмотренной информационной системе. Установите, возникли ли основания передачи денег подрядчику к моменту обращения. Закон также предусматривает различные направления выплаты в зависимости от состояния договора: новый эскроу, счёт надлежащего получателя либо иной установленный вариант.
Не следует считать, что наличие подписанного акта автоматически заменяет весь предусмотренный законом комплект. Проверьте сведения о регистрации, прекращении договора и полномочиях заявителя. При разногласии о цене после отказа заказчика значение могут иметь соглашение сторон или судебное решение. Эти документы следует анализировать до подачи заявления, чтобы требование соответствовало реальному состоянию сделки.
Если специального страхования нет
Отсутствие страховой защиты не означает исчезновение обязательства банка. Определяется надлежащий кредитор и предъявляется требование в специальной процедуре ликвидации или банкротства кредитной организации. Получение всей суммы будет зависеть от применимых правил и имущества банка. Обещать немедленный возврат лишь на основании обособленного назначения счёта нельзя.
Параллельно исследуйте основной договор: кто несёт риск прекращения работы выбранного банка, требуется ли заменить эскроу-агента, как меняются сроки исполнения и сохраняется ли обязанность депонирования. Новое внесение денег без согласованного решения может удвоить финансовую нагрузку компании. До повторного перечисления нужно письменно определить судьбу первого требования и условия дальнейшей сделки.
Какой пакет помогает избежать спора о заявителе
Подготовьте договоры и все изменения, выписку по эскроу, платёжные документы, доказательства выполнения условий раскрытия, уведомления банка и документы о полномочиях. Добавьте хронологию: внесение, исполнение основной обязанности, представление документов, возникновение права на выплату, отзыв лицензии. Для специального страхования потребуется подтверждение дополнительных условий соответствующей статьи закона.
Если противоположная сторона считает получателем себя, обозначьте предмет разногласия письменно и сохраните её позицию. Общий акт сверки без описания эскроу может создать новую неопределённость. На переговорах полезно раздельно решать принадлежность требования к банку и будущее основного договора: соглашение по одному вопросу не обязательно урегулирует другой.
Условный пример и вопросы бизнеса
Условный пример. Производитель покупает склад, размещая оплату на коммерческом эскроу. После отзыва лицензии он рассчитывает на повышенную защиту, о которой читал применительно к жилью граждан. Проверка показывает, что нужно анализировать иной круг участников и общий режим конкретного счёта. Компания устанавливает, произошла ли регистрация перехода права, определяет обладателя требования и согласовывает с продавцом дальнейшее исполнение сделки.
Любой эскроу застрахован? Нет, закон содержит общее исключение и специальные случаи защиты. Получатель всегда тот, кто внёс деньги? Нет, значение имеет возникновение оснований передачи бенефициару. Можно ли сразу заменить банк? Возможность и порядок замены необходимо согласовать с применимыми условиями сделки; старое денежное требование при этом требует отдельного оформления.
Юридическая работа до повторного платежа
Мы проверяем режим эскроу, страховые условия и принадлежность требования, готовим документы управляющему и сопровождаем споры между участниками расчётов. Отдельно помогаем оформить продолжение основной сделки так, чтобы компания понимала последствия нового внесения денег. Для анализа направьте договоры и хронологию исполнения через страницу контактов: именно эти документы определяют доступный порядок защиты.
Нормы и судебные разъяснения
- ГК РФ, статья 860.7: принадлежность прав по эскроу
- 177-ФЗ, статья 5: исключения из страхования
- 177-ФЗ, статья 13.1: эскроу по недвижимости
- 177-ФЗ, статья 13.2: долевое строительство
- 177-ФЗ, статья 13.2-1: строительство жилого дома
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.