
После налоговой проверки компании предъявили крупную сумму, а затем началось банкротство. Директору сообщают, что теперь весь долг неизбежно взыщут с него лично. Такой вывод слишком упрощён. Налоговая задолженность может создавать серьёзные риски, но для их оценки необходимо исследовать специальные основания ответственности, роль конкретного лица и финансовую историю бизнеса.
Отделите долг компании от личного требования
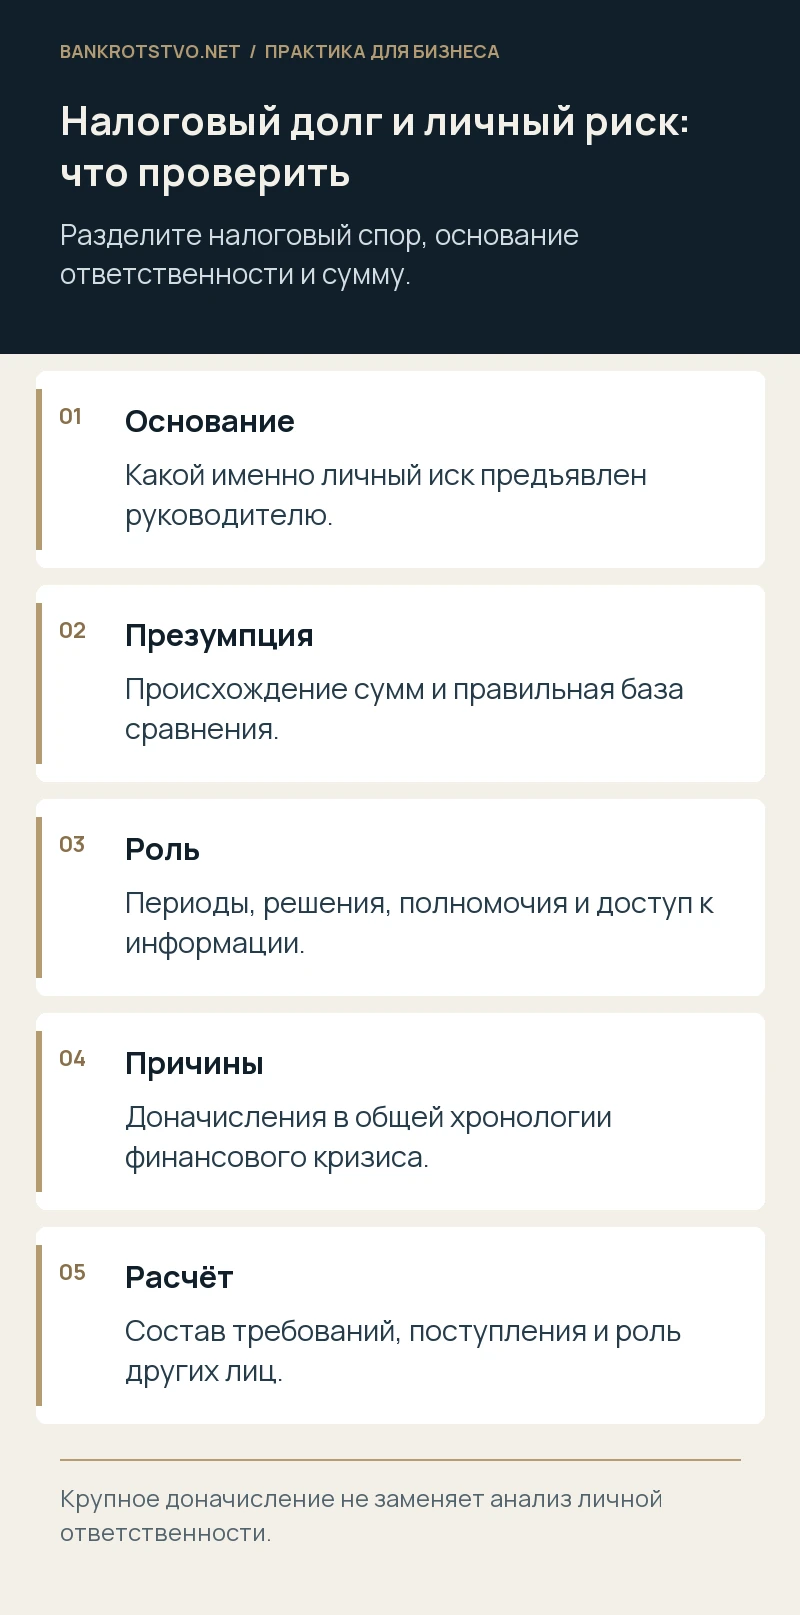
Решение о доначислениях устанавливает налоговые последствия для организации. Субсидиарная ответственность контролирующего лица рассматривается по самостоятельным правилам. Важно выяснить, предъявлен ли уже личный иск, кто заявитель и на какое основание он ссылается: невозможность полного расчёта с кредиторами, несвоевременную подачу на банкротство или отдельные убытки.
Для каждого основания нужен свой предмет защиты. Возражения против налогового расчёта не заменяют объяснения роли директора, а доказательство отсутствия личной выгоды не всегда отвечает на вопрос о вреде компании. Начальный анализ должен разложить требование на факты, правовые предпосылки и заявленную сумму, вместо общего спора о справедливости доначислений.
Проверьте условия специальной презумпции
Подпункт 3 пункта 2 статьи 61.11 предусматривает презумпцию при определённом соотношении требований, возникших вследствие соответствующих правонарушений, и основной задолженности третьей очереди в реестре. Это не правило «любой налоговый долг больше половины всех долгов». Нужно исследовать происхождение сумм, вступление в силу решения о привлечении к ответственности и предусмотренную законом базу сравнения.
Составьте отдельный расчёт с разделением основного долга, пеней и штрафов. Проверьте, какие суммы включены в числитель и знаменатель, не использованы ли требования другой очереди или ещё не установленные начисления. Наличие презумпции меняет доказательственную ситуацию, но не лишает ответчика возможности представить объяснения и доказательства, имеющие значение для её опровержения.
Восстановите роль руководителя в спорных операциях
Нужны периоды управления, полномочия, порядок согласования сделок, распределение функций и доступ к информации. Кто выбирал контрагентов, организовывал исполнение, принимал документы и утверждал налоговую позицию? Подпись директора имеет значение, но вся история управления может быть шире. При этом ссылка на бухгалтера или собственника сама по себе не освобождает руководителя.
Условный пример: часть спорных операций совершена до назначения нового директора, однако требование пытаются адресовать ему за весь период без разбивки. Необходимо отделить прошлые решения от его последующего поведения: сохранения документов, реакции на выявленные проблемы, обжалования и оценки финансового состояния. Для разных эпизодов причинная роль может существенно различаться.
Покажите действительные причины финансового кризиса
Проверьте состояние компании до проверки: платёжный календарь, просрочку, потерю заказчиков, дебиторскую задолженность, кредитную нагрузку и стоимость ликвидных активов. Доначисление могло выявить уже существовавшую проблему либо стать одним из нескольких факторов. Для суда важно, какие действия привели к невозможности расчётов и как это связано с поведением ответчика.
Не следует считать датой кризиса автоматически дату решения инспекции. Налоговые обязательства связаны с соответствующими периодами, а объективные финансовые трудности могли возникнуть раньше или позже отдельных управленческих решений. Хронология помогает и при анализе обязанности подать заявление о банкротстве, где дата начала и состав учитываемых обязательств имеют самостоятельное значение.
Соберите документы до предъявления личного иска
Сохраните материалы проверки, жалобы, договоры, подтверждение исполнения и документы о передаче архива. Если руководитель рискует отвечать по долгам, необходимо оценить предусмотренные законом и разъяснениями суда возможности участия в споре об установлении требований. Пассивное ожидание личного иска может осложнить последующую проверку уже установленных сумм.
Отдельно ведите перечень утраченных документов и действий по восстановлению. Запросы прежним руководителям, контрагентам и операторам электронного документооборота должны быть конкретными. Нельзя создавать объяснения задним числом или заменять отсутствующее исполнение новым актом. Защита строится на существовавших обстоятельствах и добросовестно восстановленных доказательствах, а не на внешне аккуратном архиве.
Проверьте размер и совместные требования
Даже при установленных основаниях ответственности нужно исследовать состав взыскиваемой суммы, поступления в конкурсную массу, требования связанных лиц и роль других ответчиков. Для иска о несвоевременной подаче действует отдельная логика расчёта. Нельзя переносить весь реестр в любое личное требование без проверки предусмотренных законом условий.
Если доначисления угрожают личному имуществу руководителя, можно проверить основания ответственности и собрать доказательственную хронологию. Первые документы — решение проверки, реестр, периоды управления и расчёт заявителя. Такая работа позволяет определить конкретные уязвимости и варианты защиты без обещания автоматического освобождения от долга.
Нормы и судебные разъяснения
- Статья 61.11: основания и презумпции
- Статья 61.12: несвоевременная подача заявления
- Пленум ВС № 53 с изменениями Пленума № 42
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.