
В финансовом анализе указано, что платёжеспособность ухудшилась после определённых сделок, а затем этот документ используют в споре с директором. Но между динамикой коэффициентов и юридическим выводом о доведении до банкротства есть несколько самостоятельных вопросов. Необходимо проверить исходные данные, методику, экономические причины и связь конкретного поведения с потерями кредиторов. Возражение «анализ неправильный» без расчётов обычно не решает задачу.
Установите вид и назначение документа
Финансовый анализ управляющего, заключение о признаках преднамеренного банкротства, отчёт привлечённого консультанта и судебная экспертиза имеют различное назначение и процессуальное положение. Сначала уточните, какой документ представлен, кто его составил и на какие вопросы отвечал автор. Не следует называть любой расчёт судебной экспертизой.
Проверьте состав приложений. Документ, основанный на неполной отчётности, может содержать полезные сведения, но пределы выводов должны соответствовать доступной информации. Отсутствие части источников необходимо учитывать при оценке достоверности конкретного заключения, а не использовать как универсальное опровержение всех расчётов.
Получите исходные материалы
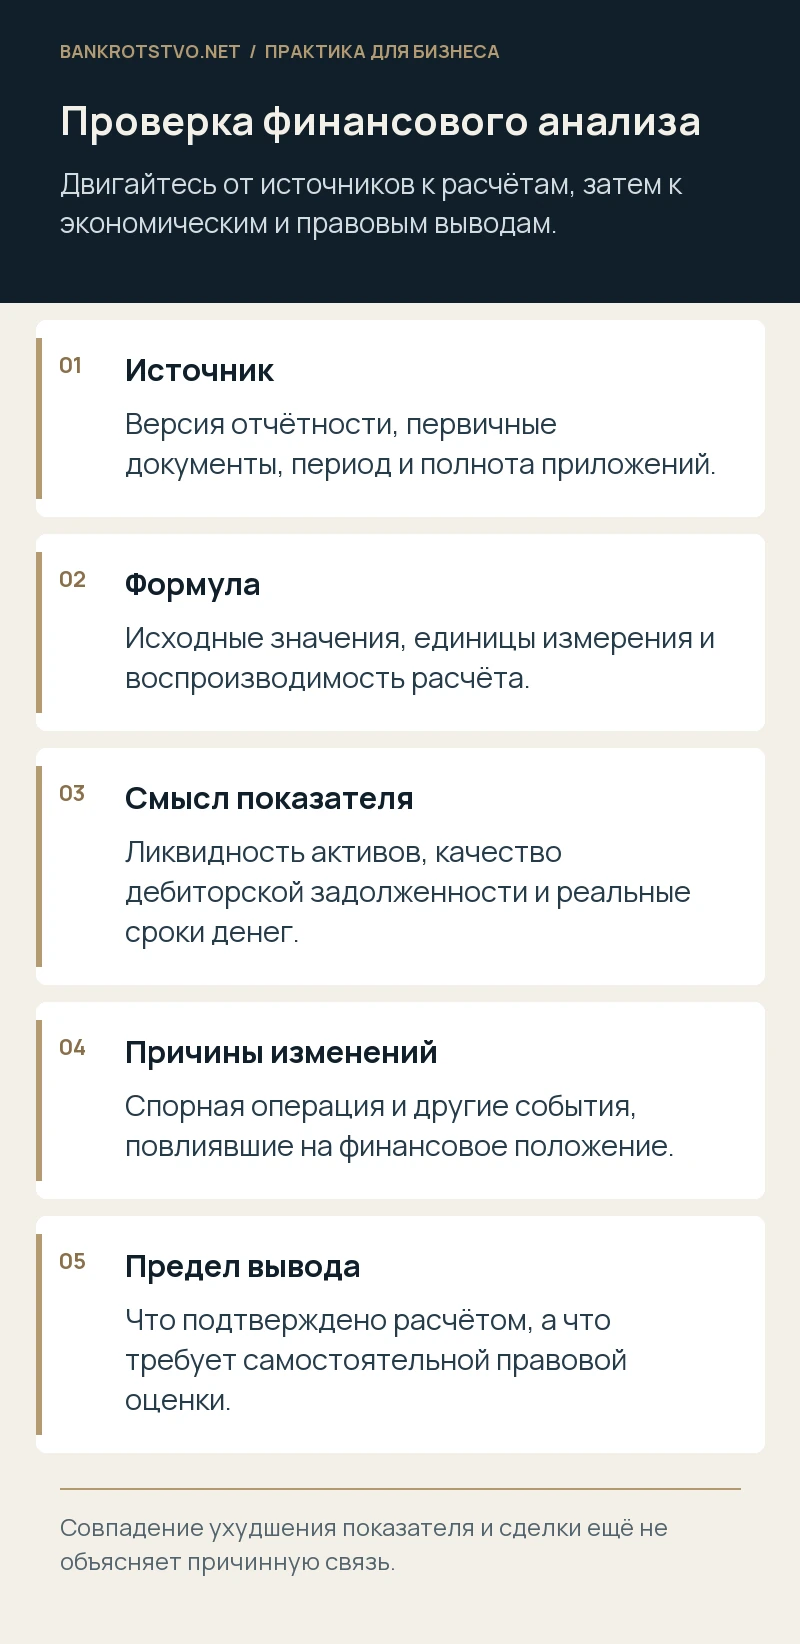
Нужны бухгалтерская отчётность, оборотно-сальдовые ведомости, банковские выписки, данные об активах и обязательствах, договоры и сведения о существенных операциях. Проверьте, совпадают ли использованные версии отчётности с последними корректировками и учтены ли подтверждённые ошибки. Отдельно выясните происхождение показателей, которых нет в приложениях.
- Одинаковы ли единицы измерения и даты срезов?
- Не смешаны ли данные разных организаций группы?
- Учтены ли взаимные обязательства и повторные проводки?
- Раскрыты ли формулы и порядок округления?
- Можно ли воспроизвести итог по представленным материалам?
Проверьте экономический смысл коэффициентов
Коэффициент показывает определённое соотношение, но не объясняет всю хозяйственную ситуацию. Рост дебиторской задолженности может означать увеличение продаж либо накопление безнадёжных требований. Снижение балансовой стоимости основных средств может быть связано с амортизацией, продажей или утратой. Для оценки необходимы расшифровки и первичные документы.
Особенно осторожно относитесь к выводу о наличии денег из положительного баланса. Ликвидность, ограничения использования имущества и сроки получения выручки имеют самостоятельное значение. Обратная ошибка — объявить всё имущество неликвидным без проверки спроса, состояния и доступных способов реализации.
Сопоставьте динамику с реальными событиями
Наложите финансовый ряд на хронологию: уход заказчика, изменение цен, прекращение кредитования, налоговые начисления, авария, продажа актива, смена управления. Не каждое совпадение по времени доказывает причинную связь. Если несколько факторов действовали одновременно, анализ должен объяснять вклад спорного решения и альтернативные причины.
Условный пример: ухудшение коэффициента произошло в квартале продажи оборудования, но тогда же крупнейший покупатель прекратил оплату уже полученного товара. Для обоснованного вывода необходимо оценить оба события, стоимость проданного актива, полученные деньги и размер реально утраченной дебиторской задолженности.
Отделите расчёт от юридической квалификации
Экономический специалист может исследовать финансовые последствия операций. Вопросы добросовестности, состава ответственности и применения правовых презумпций разрешает суд. Поэтому фраза автора «директор обязан отвечать» не заменяет доказательства соответствующих юридических обстоятельств. В возражениях нужно указать, где документ переходит от расчёта к неподтверждённой правовой оценке.
При этом нельзя ограничиваться формальным замечанием о компетенции автора, если финансовые данные действительно неблагоприятны. Подготовьте собственное объяснение, исправленный расчёт либо перечень конкретных вопросов, требующих дополнительного исследования. Содержательная проверка важнее спора о названии документа.
Как оформить замечания, которые можно проверить
Для каждого замечания укажите страницу, показатель, исходное значение, источник ошибки, правильный расчёт и влияние на вывод. Разделите существенные ошибки и технические неточности: исправление округления не всегда меняет общую картину. Если недостаёт документов, обозначьте, какие именно сведения нужны и где они находятся.
Не переписывайте весь анализ без необходимости. Иногда достаточно проверить несколько ключевых предпосылок, на которых построен вывод о дате кризиса или последствиях сделки. При необходимости оцените привлечение специалиста и постановку вопроса о судебной экспертизе с конкретным предметом исследования.
Полезно сохранить электронную таблицу с формулами, если автор готов её предоставить, и отдельно зафиксировать версию полученного файла. Воспроизведение расчёта позволит увидеть скрытые ручные значения, неполные диапазоны и ссылки на отсутствующие листы. При самостоятельном пересчёте не меняйте методику молча: покажите, какая предпосылка исправлена и почему. Если результат остаётся неблагоприятным даже после исправлений, это тоже нужно учитывать при выборе позиции. Проверка предназначена для установления достоверной финансовой картины, поэтому спор о несущественной ошибке не должен заслонять действительно значимые обстоятельства дела.
С чего начать защиту
Передайте анализ со всеми приложениями, заявление о привлечении к ответственности и доступные финансовые документы спорного периода. Сначала определяют, какие выводы действительно используются против вас, затем проверяют их доказательственную основу. Поможем разобрать исходные данные, сформулировать финансовые и правовые возражения и подготовить вопросы для дополнительного исследования.
Нормы и судебные разъяснения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.