
Заявление на десятки миллионов рублей часто сопровождается краткой таблицей: общая задолженность компании за вычетом выручки от продажи имущества. Но даже при установленном основании ответственности размер требует отдельной проверки. В расчёте могут остаться погашенные обязательства, повторные суммы, требования заинтересованных лиц и расходы, связь которых с поведением директора необходимо исследовать.
Уточните, по какому основанию считают сумму
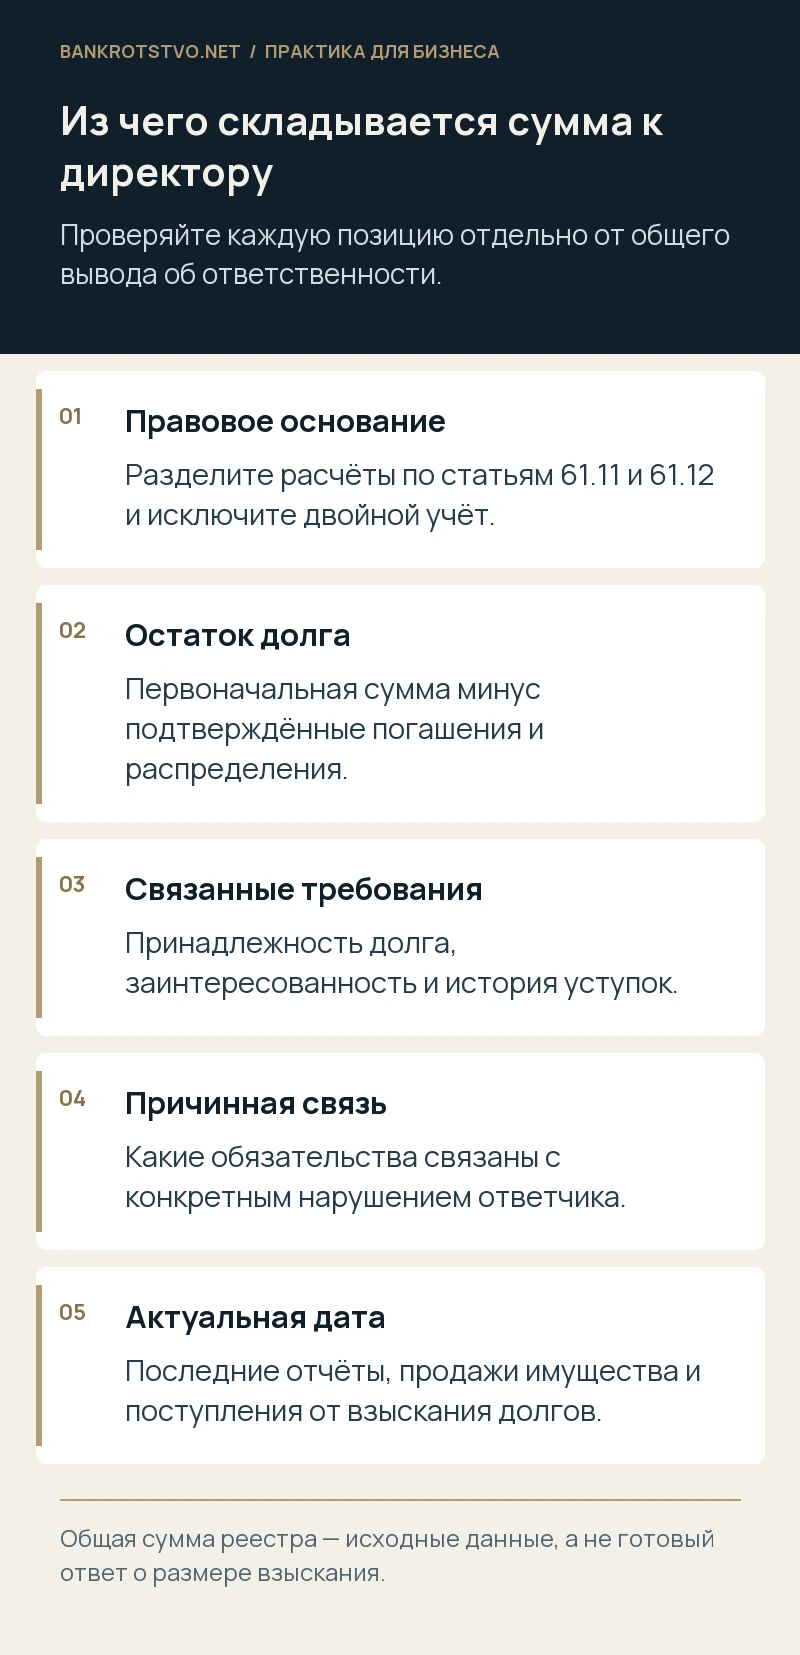
Ответственность за невозможность полного погашения требований и ответственность за несвоевременную подачу заявления о банкротстве рассчитываются по разным правилам. Прежде чем проверять арифметику, выделите правовое основание каждого эпизода. Если заявитель ссылается сразу на несколько нарушений, попросите показать, какие долги отнесены к каждому из них.
Одинаковое обязательство не должно приводить к двойному взысканию только потому, что в заявлении несколько юридических конструкций. При уже взысканных убытках, возвращённом имуществе и погашениях необходимо сопоставить экономический результат, а не только названия требований.
Соберите полный состав задолженности
Запросите реестр, документы по требованиям за реестром, текущим платежам и сведения о расчётах. Для каждой позиции укажите кредитора, основание, подтверждающий акт, первоначальную сумму, полученные платежи и остаток. Отдельно проверяйте проценты, неустойки и расходы: итоговая цифра без расшифровки плохо поддаётся контролю.
Сверка должна иметь конкретную дату. После продажи актива или взыскания дебиторской задолженности остатки меняются. Уточните, учёл ли заявитель последние распределения и нет ли сумм, которые продолжают числиться в исходной таблице после фактического погашения.
Проверьте требования связанных лиц
Закон предусматривает исключение из размера требований самого ответчика и заинтересованных по отношению к нему лиц. При этом нельзя механически исключать любого кредитора только из-за связи с должником: важны предусмотренные законом отношения и обстоятельства. Разъяснения Пленума № 42 подробно рассматривают также уступку таких требований и отдельные ситуации компенсационного финансирования.
Подготовьте историю перехода права, структуру владения и сведения о фактическом контроле. Если требование меняло владельца, сравните даты уступок и основание задолженности. Само появление независимого цессионария не всегда изменяет последствия первоначальной принадлежности требования.
Разберите причинную связь по спорным позициям
Ответчик может доказывать, что причинённый им вред существенно меньше предъявленной суммы. Это требует конкретного объяснения и документов, а не просьбы уменьшить взыскание по справедливости. Исследуется, могли ли соответствующие нарушения привести к невозможности погасить определённые обязательства в обычных условиях оборота.
Особого внимания требуют текущие расходы длительного продолжения деятельности после передачи управления. Если их возникновение зависело от последующих самостоятельных решений управляющего или кредиторов, необходимо исследовать связь с действиями прежнего директора. Такие расходы не исключаются из расчёта автоматически, но заслуживают отдельной оценки.
Проверьте поведение самих кредиторов
Актуальные разъяснения допускают учёт осведомлённости кредитора о нарушении, приведшем к банкротству, и его участия в соответствующих решениях. Здесь важны содержание знания, добровольность вступления в отношения и специальные исключения. Обычная осведомлённость о финансовых затруднениях не равна доказанному согласию на конкретное противоправное поведение.
- Сохраните письма об условиях спорной операции.
- Проверьте решения собраний и материалы согласований.
- Уточните, какой объём информации имел кредитор.
- Сопоставьте эти обстоятельства с моментом возникновения его требования.
Составьте собственный расчёт без скрытых допущений
Удобно разделить таблицу на признанные суммы, арифметические ошибки и юридически спорные позиции. Для каждого исключения укажите основание и документ. Если результат зависит от ещё не завершённого взыскания либо торгов, сделайте отдельный сценарий и обозначьте условность цифры.
Не смешивайте доказательства отсутствия основания ответственности с возражениями по размеру. Первый вопрос может быть уже разрешён судебным актом, тогда как второй ещё рассматривается. Вместе с тем доступные способы обжалования принятого акта нужно оценивать самостоятельно, не ожидая окончательной суммы.
Отдельно проверьте валюту и основание каждого начисления. В сводной таблице иногда объединяют рублёвый остаток и сумму в иностранной валюте либо повторяют основной долг после уступки новому кредитору. Сопоставление идентификатора обязательства, первоначального кредитора и истории перехода права помогает заметить такие ошибки. Если спор касается процентов за разные периоды, попросите разбивку по датам и ставкам. Проверка должна охватывать не только итоговую формулу, но и юридическое основание начисления: арифметически верная сумма может опираться на неверный период либо уже прекращённое обязательство компании.
Как подготовиться к рассмотрению размера
Потребуются заявление и уточнения, судебные акты об основаниях ответственности, актуальный реестр, отчёты управляющего и документы о погашениях. Адресные запросы стоит направлять заранее, чтобы успеть проверить ответы и представить собственную таблицу. Поможем сверить расчёт, выявить повторные и необоснованные позиции и подготовить возражения по размеру субсидиарной ответственности.
Нормы и судебные разъяснения
- Статья 61.11 Закона о банкротстве
- Статья 61.12 Закона о банкротстве
- Постановление Пленума ВС РФ от 23.12.2025 № 42: размер ответственности
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.