
Передача функций исполнительного органа управляющей организации не устраняет вопросы о личной ответственности. При банкротстве исследуют решения самой управляющей компании, действия её руководителя и участие других лиц, фактически влиявших на должника. Чтобы разобраться в требованиях, необходимо восстановить устройство управления, а не ограничиваться названием исполнителя в договоре.
Что именно было передано по договору
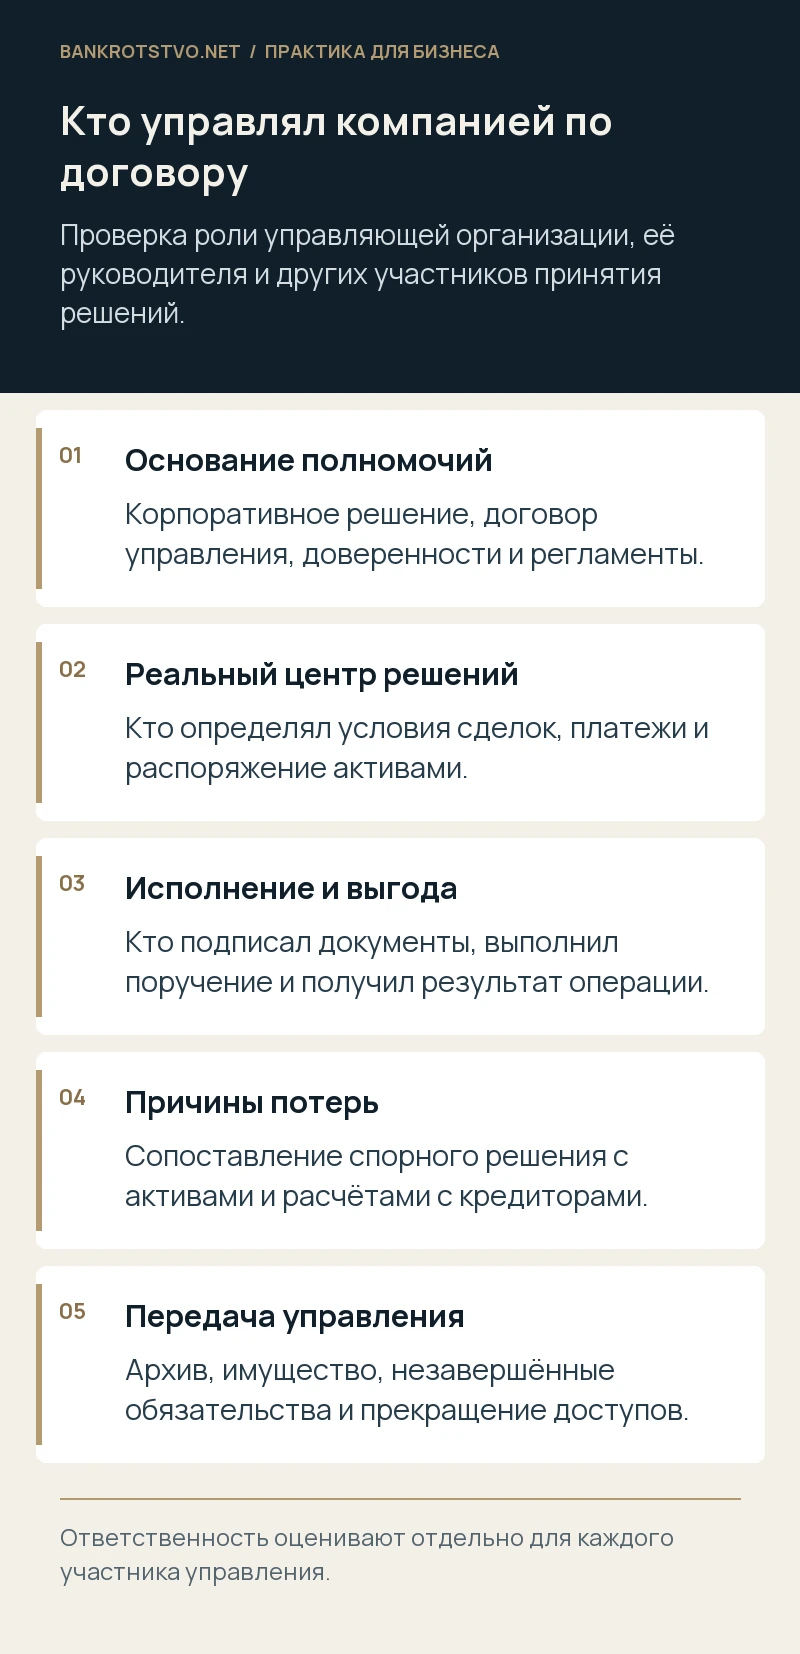
Сначала проверьте, действительно ли организация осуществляла полномочия исполнительного органа либо только оказывала консультационные, бухгалтерские или административные услуги. Эти модели отличаются объёмом полномочий и обязанностей. Название «управляющая компания» может встречаться в обоих случаях, поэтому важны корпоративное решение, договор и фактический порядок подписания документов.
Сопоставьте перечень функций с доверенностями, банковскими доступами и внутренними регламентами. Отдельно установите, кто обладал последним словом при заключении крупных договоров, продаже имущества и распределении поступающих денег. Формальный перечень услуг не всегда объясняет реальную систему принятия решений.
Каких лиц исследуют в споре
Контролирующим должника лицом может быть юридическое лицо. Закон также предусматривает презумпцию контроля для руководителя управляющей организации. Помимо них, проверяются лица, которые фактически определяли действия должника, даже если они не занимали соответствующую должность. При этом участники управляющей компании не отвечают по долгам автоматически только из-за владения долей.
Для каждого предполагаемого ответчика необходима самостоятельная оценка роли. Если заявление перечисляет несколько организаций и физических лиц, полезно составить схему полномочий: кто поручил, кто одобрил, кто исполнил и кто получил экономический результат.
Вознаграждение за управление и действительная работа
Одной из спорных тем становятся платежи управляющей организации. Проверяют не только размер вознаграждения, но и реально выполненные функции, необходимые ресурсы, отчёты и соотношение услуг с потребностями бизнеса. Высокая цена ещё не объясняет вред, однако отсутствие содержания за регулярными перечислениями требует убедительных пояснений.
Подготовьте расчёт стоимости, документы о сотрудниках, деловую переписку, управленческие отчёты и результаты работы. Если вознаграждение зависело от выручки или прибыли, проверьте исходные данные расчёта и предусмотренные договором ограничения. Отдельно исследуют дополнительные услуги, чтобы исключить двойную оплату одной функции.
Какие эпизоды требуют отдельного объяснения
Продажа производственного комплекса, перевод выручки внутри группы, отказ от взыскания крупной дебиторской задолженности и продолжение заведомо убыточного проекта нельзя объединять общим утверждением об «эффективном управлении». Для каждого решения нужны сведения, доступные на соответствующую дату, деловая цель, варианты действий и фактический финансовый эффект.
При этом неудачный результат сам по себе не доказывает неправомерности. Важен ответ на вопрос, было ли решение разумным для компании в конкретных обстоятельствах и не переносило ли оно необоснованные потери на кредиторов.
Что должно остаться после прекращения управления
- Подробный акт передачи имущества, договоров и бухгалтерского архива.
- Перечень незавершённых проектов, претензий и судебных дел.
- Документы об остатках денег и обязательствах на дату передачи.
- Сведения о передаче либо прекращении цифровых доступов.
- Опись недостающих документов с указанием предпринятых запросов.
Если управляющая организация прекратила договор, но продолжила фактически распоряжаться счетами, необходимо объяснить правовое основание таких действий. Напротив, документальное прекращение доступа помогает отделить последующие решения нового руководства от прежнего управления.
Как разделить основания и пределы требований
Субсидиарная ответственность за невозможность рассчитаться с кредиторами отличается от взыскания конкретных убытков или возврата необоснованного вознаграждения. В споре следует установить выбранное основание, причинную связь и расчёт. При совпадающих потерях необходимо проверять, не требует ли заявитель получить одну сумму несколько раз под разными названиями.
Условный пример: управляющая организация одобрила продажу оборудования, её директор подписал документы, а средства получил участник группы. Это повод изучить согласованность действий, но не готовый вывод о равной ответственности каждого. Значение имеют содержание участия и последствия соответствующего эпизода.
Не смешивайте договорную управляющую организацию с арбитражным управляющим, назначенным судом в процедуре банкротства. У них разные основания полномочий и правила ответственности. Если в материалах встречается сокращение «управляющий», каждый раз уточняйте конкретное лицо и период. Эта простая проверка помогает исключить ошибки в описании спорных платежей: операцию мог совершить прежний исполнительный орган либо уже конкурсный управляющий после прекращения его полномочий. К каждому эпизоду приложите документ, подтверждающий соответствующую дату, и проверьте, кто в тот момент фактически мог распоряжаться имуществом и денежными средствами должника.
Что передать для оценки ситуации
Для начала нужны договор управления, корпоративные решения, заявление о привлечении к ответственности, документы по спорным операциям и материалы передачи дел. Если архив распределён между несколькими организациями, составьте карту его хранения и перечень доступных источников. Поможем разобрать структуру управления, оценить основания требований и подготовить позицию управляющей организации либо её руководителя.
Нормы и судебные разъяснения
- Статья 61.10 Закона о банкротстве
- Статья 61.11 Закона о банкротстве
- Постановление Пленума ВС РФ от 23.12.2025 № 42
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.