
В заявлении о субсидиарной ответственности нередко перечисляют всех руководителей, работавших перед банкротством. Между тем один директор заключил договор, другой принимал поставки, третий договаривался об отсрочке, а четвёртый получил уже пустую компанию. Для защиты необходимо восстановить последовательность событий и показать, какое решение действительно повлияло на возможность рассчитаться с кредиторами. Одна выписка из ЕГРЮЛ этой задачи не решает.
Отделите должность от фактического управления
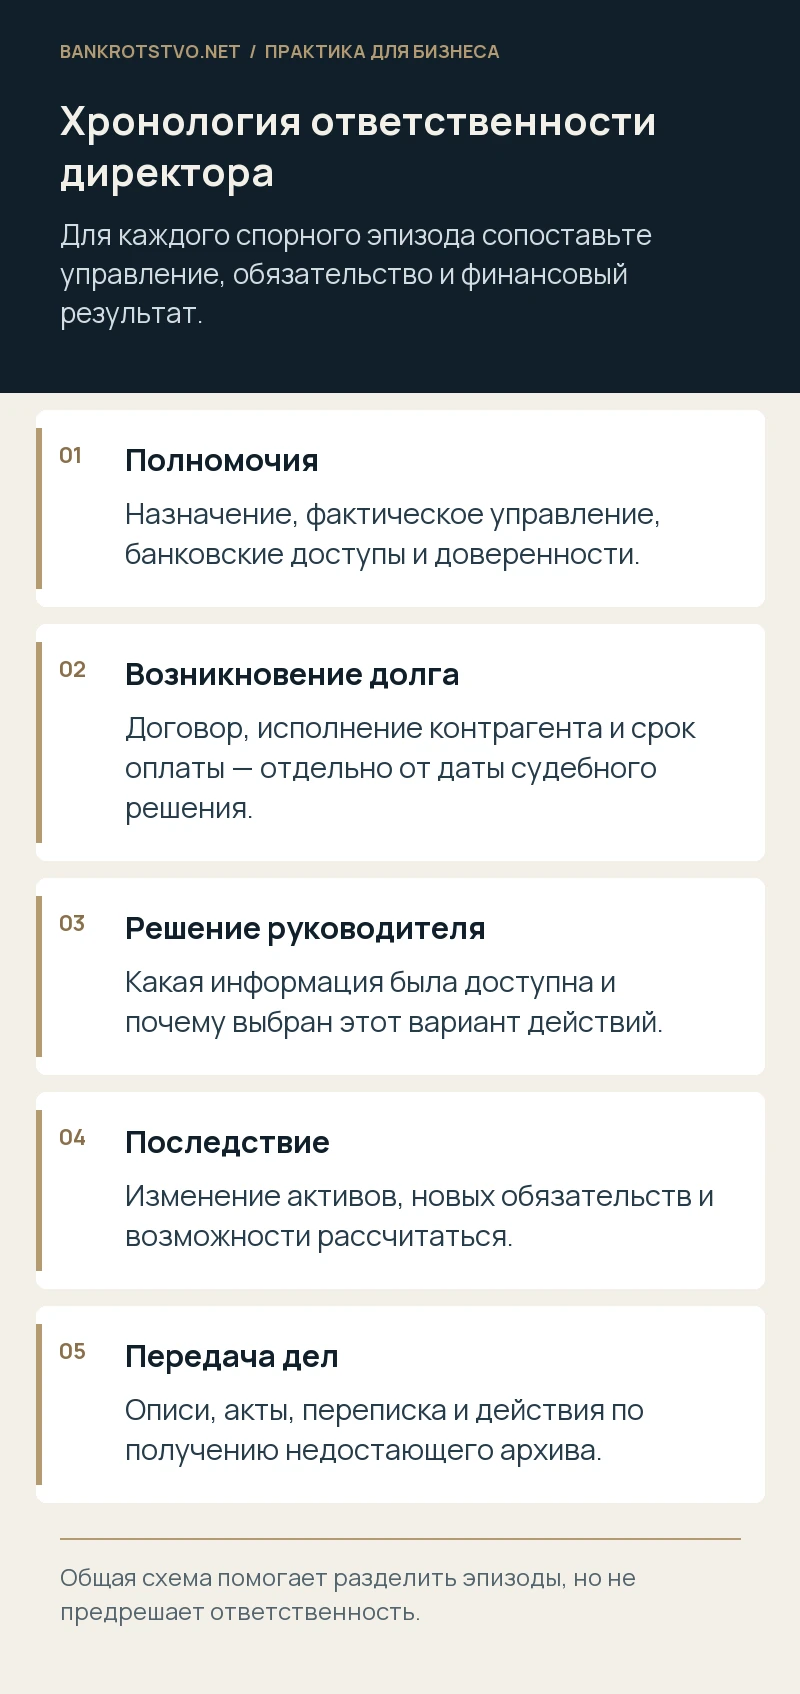
Начните с дат назначения и прекращения полномочий, но сопоставьте их с реальными действиями. Кто распоряжался счетами, согласовывал договоры, получал управленческую отчётность и определял условия крупных платежей? Приказы, доверенности и банковские документы иногда показывают картину, отличающуюся от формальной. Участие прежнего директора после увольнения тоже требует объяснения: консультация по старому договору и продолжение управления всем бизнесом имеют разный смысл.
Не следует подгонять документы под удобную дату. Если сведения противоречат друг другу, в хронологии отдельно отмечают подтверждённый факт, версию и источник, который ещё необходимо получить.
Разложите задолженность по обязательствам
Для каждого кредитора укажите основание долга, дату возникновения обязательства, срок исполнения, платежи и остаток. Дата судебного решения не заменяет дату появления самого обязательства. По поставкам важны отдельные партии, по аренде — расчётные периоды, по налогам — содержание соответствующей обязанности. Одинаковая итоговая сумма может складываться из совершенно разных событий.
Полезно вести таблицу: кредитор, договор, исполнение контрагента, срок оплаты, управлявшее лицо, доступные деньги, объяснение просрочки. Такая таблица одновременно выявляет арифметические ошибки и помогает сформулировать запросы о недостающих доказательствах.
Установите момент ухудшения положения
Проверьте, когда компания утратила возможность нормально обслуживать обязательства и почему это произошло. Сравнивают движение денежных средств, ликвидность имущества, дебиторскую задолженность, обязательные расходы и реалистичность поступлений. Прибыль в отчётности ещё не доказывает наличие денег, а единственный неоплаченный счёт сам по себе не объясняет банкротство.
Отдельно исследуют, какие сведения были доступны каждому руководителю на момент решения. Полученная спустя год оценка имущества не означает, что директор раньше располагал точно такой же информацией.
Не смешивайте разные основания ответственности
Причинение невозможности погашения долгов и несвоевременная подача заявления о банкротстве — разные составы. В первом споре исследуют влияние поведения на имущественную массу и расчёты с кредиторами. Во втором отдельно определяют момент возникновения обязанности обратиться в суд и обязательства, появившиеся после истечения установленного срока.
Поэтому возражение «этот долг возник не при мне» бывает полезным, но редко достаточным. Следует проверить, не вменяют ли директору утрату актива, затруднившую погашение более ранних обязательств, либо последующее существенное ухудшение положения компании.
Оформите передачу управления без пробелов
Для каждого перехода подготовьте акты передачи документов и имущества, перечни доступов, остатки на счетах, список судебных дел и спорных долгов. Если подробного акта не было, используйте переписку, описи архивов, запросы в банк, сведения бухгалтерской системы и документы контрагентов. Важно показать не только отправку запроса, но и полученный результат.
- Сохраните оригиналы электронных сообщений и сведения об отправителях.
- Уточните, какие документы отсутствовали уже на дату передачи.
- Зафиксируйте, кто сохранял доступ к учёту и дистанционному банковскому обслуживанию.
- Отделите собственные действия по восстановлению от действий других лиц.
Как представить суду общую картину
Представьте условную ситуацию: первый директор продал станок, второй пытался взыскать дебиторскую задолженность, третий продолжил поставки без оплаты. Эти эпизоды нельзя оценивать одним предложением о «совместном управлении». Для каждого потребуются цель, документы, финансовый эффект и связь с конкретным вредом. При согласованных действиях нескольких лиц возможна совместная ответственность, однако принадлежность к одной группе не заменяет исследования поведения каждого.
Возражения удобно строить по эпизодам заявления, прикладывая к каждому соответствующую часть хронологии. Это делает позицию проверяемой и позволяет увидеть, каких обстоятельств заявитель вообще не объяснил.
При смене нескольких руководителей отдельно проверьте длительные договоры. Например, рамочное соглашение подписано раньше, но новые обязательства связаны с конкретными поставками и решениями об их приёмке. По каждому этапу нужны первичные документы, а не только дата рамочного договора. Если заявитель использует единую дату для всех обязательств, попросите раскрыть методику. Также сопоставьте периоды отсутствия директора, заместительства и действия по доверенности: фактическое исполнение обязанностей может уточнять роль участников, хотя само по себе не отменяет обязанностей руководителя. Эти сведения лучше включать в хронологию сразу, пока доступны объяснения работников и архивы переписки.
Что подготовить для первоначального разбора
Потребуются заявление с приложениями, сведения о смене руководства, договоры по основным долгам, банковские выписки и документы о передаче дел. Не ждите, пока удастся собрать весь архив: процессуальные сроки продолжают идти. Начальный комплект позволяет определить спорные даты, подготовить мотивированный отзыв и попросить суд истребовать конкретные недоступные документы. Мы можем помочь восстановить управленческую хронологию и отделить действия каждого руководителя от общего описания банкротства.
Нормы и судебные разъяснения
- Статья 61.10 Закона о банкротстве: контролирующее лицо
- Статья 61.12 Закона о банкротстве: несвоевременная подача заявления
- Постановление Пленума ВС РФ от 23.12.2025 № 42
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.