
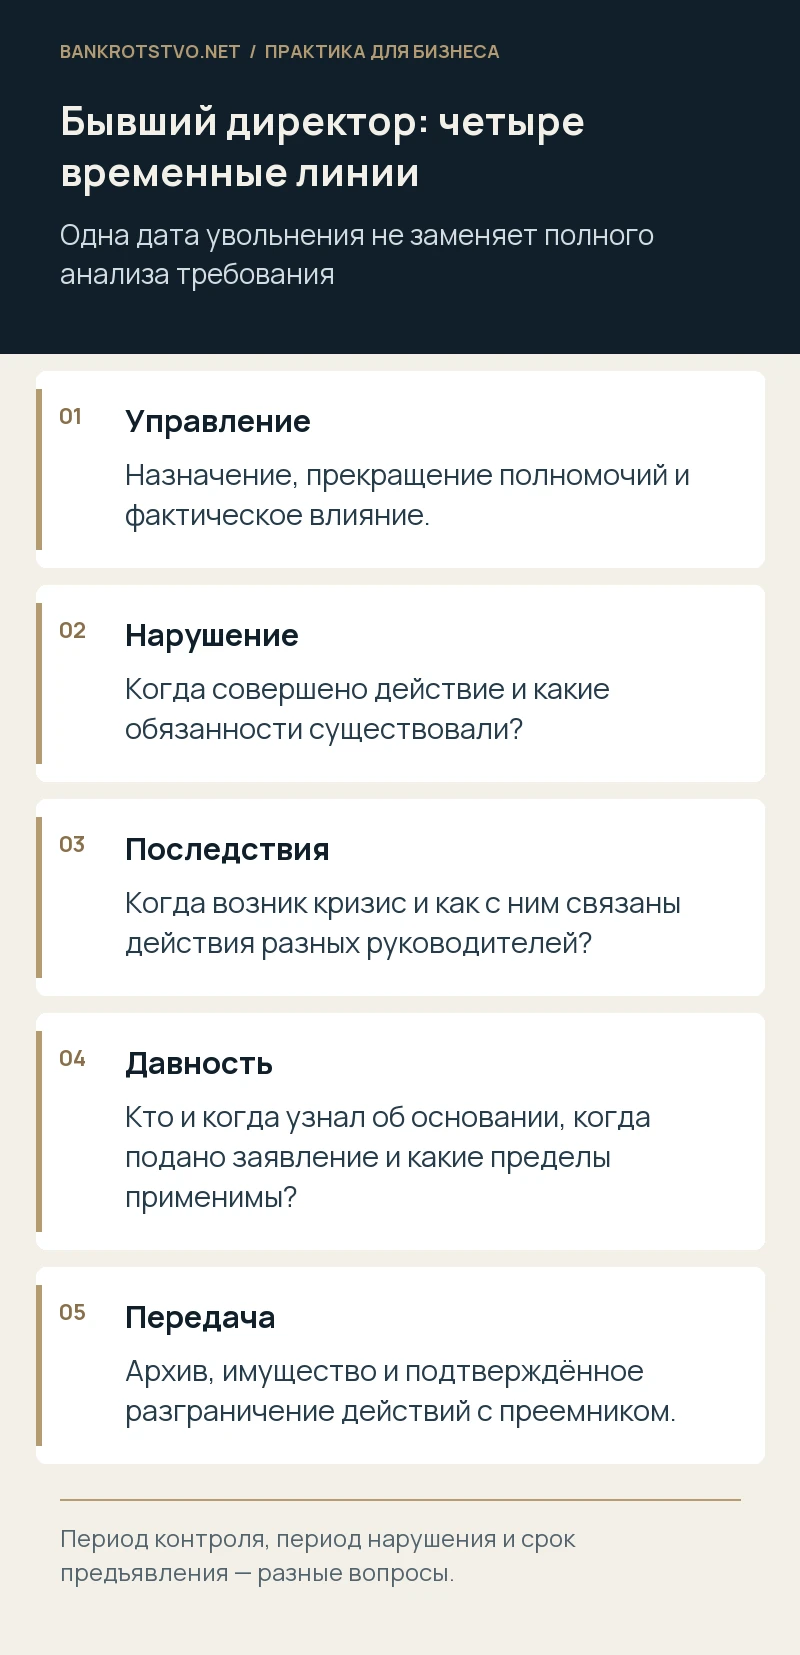
Бывший директор давно работает в другой компании и не участвует в управлении прежним ООО. Через несколько лет он получает заявление о привлечении к субсидиарной ответственности. Первая реакция — сопоставить дату увольнения с началом банкротства. Но для защиты нужно проверить несколько разных временных линий: фактическое управление, действия, причины финансового кризиса и срок предъявления требования.
Дата увольнения важна, но не отвечает на все вопросы
Установите прекращение корпоративных полномочий, трудовых отношений и фактического влияния. Эти события могут не совпасть. Лицо иногда увольняется, но продолжает давать обязательные указания через нового директора; в другой ситуации доступ к делам действительно прекращён раньше изменения регистрационных сведений. Для оценки нужны решения, акты передачи, переписка и данные об управленческих действиях.
Не следует считать запись в ЕГРЮЛ единственным доказательством, но и игнорировать её нельзя. Она сопоставляется с другими обстоятельствами. Если новый директор ещё не получил банковский доступ, выясните, кто фактически принимал решения в переходный период и на каком основании. Неопределённая граница управления затрудняет разграничение последствий.
Как определяется период контроля
Статья 61.10 описывает контроль в пределах предусмотренного ею периода, связанного с возникновением признаков банкротства и принятием заявления судом. В норме учитываются лица, имевшие соответствующую возможность не более чем за три года до возникновения признаков, а также в дальнейшем указанном периоде. Это не простое правило «три года до любого судебного обращения».
Поэтому сначала проверяют дату возникновения признаков, а затем соотносят её с фактическими полномочиями ответчика. Если заявитель использовал неверную исходную дату, временная оценка может измениться. Но одного календарного возражения недостаточно: необходимо исследовать конкретное основание требований и применимое регулирование, включая возможную квалификацию иных требований об убытках.
Почему последствия могут проявиться после ухода
Решение принято при прежнем директоре, а деньги выбыли или обязательство было исполнено позднее. В таком случае исследуют содержание решения и действия последующих лиц. Дата последнего платежа не всегда означает, что бывший руководитель не связан с результатом; но и предшествующая подпись не доказывает автоматически его ответственность за всё дальнейшее исполнение.
Условный пример: директор заключил договор на обычных условиях, а преемник изменил цену и отказался от обеспечения. Это отличается от заранее утверждённой прежним руководителем схемы вывода имущества, которую позже лишь завершили. Для разграничения нужны версии договора, приложения, переписка и документы реального исполнения.
Отдельно проверьте неподачу заявления и архив
По статье 61.12 важно установить момент возникновения обязанности обратиться в суд, срок нарушения и предусмотренные законом обязательства. Смена директора требует анализа хронологии каждого лица, а не автоматического возложения всех последующих долгов на любого прежнего руководителя. Документы о временном характере затруднений и мерах восстановления оценивают по соответствующим датам.
Для претензии об архиве проверяют состав обязанности и фактическую передачу. После ухода сохраняйте законные доказательства, что документы переданы конкретному получателю по описи. Если часть была у бухгалтера или участника, важны уведомления и запросы. Общая фраза «всё осталось в офисе» не позволяет установить, что именно получил преемник.
Период контроля и исковая давность не совпадают
Статья 61.14 регулирует сроки заявления о субсидиарной ответственности, учитывая осведомлённость уполномоченного лица и предусмотренные законом пределы. Для ряда ситуаций предусмотрены специальные правила после завершения процедуры и восстановление срока при установленных условиях. Нельзя отсчитывать давность только от даты увольнения и считать вопрос решённым.
Для проверки составляют отдельный расчёт: когда возникло основание, кто имел право обратиться, когда получил сведения и когда заявление поступило в суд. Важны также применимая редакция закона и процессуальная история. Если заявляется о пропуске, довод должен иметь фактическое и правовое обоснование, а не сводиться к числу прошедших лет.
Какие документы подготовить бывшему директору
- Назначение, прекращение полномочий и изменение регистрационных сведений.
- Акты передачи, описи и подтверждение получения.
- Договоры и решения, которые прямо названы в заявлении.
- Финансовые данные на даты спорных действий.
- Переписку о распределении полномочий и состоянии бизнеса.
Заявление к бывшему руководителю лучше проверять по нескольким временным линиям. Это позволяет отделить период управления от периода нарушения и давности, определить недостающие доказательства и подготовить возражения по конкретным действиям, а не только по дате увольнения.
Нормы и судебные разъяснения
- Статья 61.10 Закона о банкротстве: контролирующие лица
- Статья 61.11 Закона о банкротстве: основания ответственности
- Статья 61.12 Закона о банкротстве: несвоевременная подача заявления
- Статья 61.14 Закона о банкротстве: право и сроки обращения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.