
Директор утверждает, что только подписывал подготовленные документы, а решения принимал собственник. В банкротном споре это объяснение требует проверки. Формальная запись о руководителе имеет юридическое значение, но фактическая роль тоже исследуется. Защита должна показывать, какие действия лицо совершало, какими сведениями располагало и кто действительно определял движение денег и имущества.
Почему фразы «я был номиналом» недостаточно
Руководитель не является случайным подписантом: закон связывает с его должностью обязанности и предусмотренные презумпции. Передача принятия решений другому лицу не означает автоматического освобождения от ответственности. Суд проверит, имелась ли реальная возможность действовать, как оформлялись документы и что лицо делало при обнаружении нарушений. Подпись без чтения тоже нуждается в объяснении.
Одновременно сам статус директора не даёт оснований взыскать любую задолженность компании без установления применимого состава. Нужно различать фактический контроль, нарушение конкретной обязанности и причинную связь с невозможностью расчёта. Общая ссылка заявителя на должность и столь же общий ответ о номинальности не заменяют исследования обстоятельств.
Какие признаки показывают реальное управление
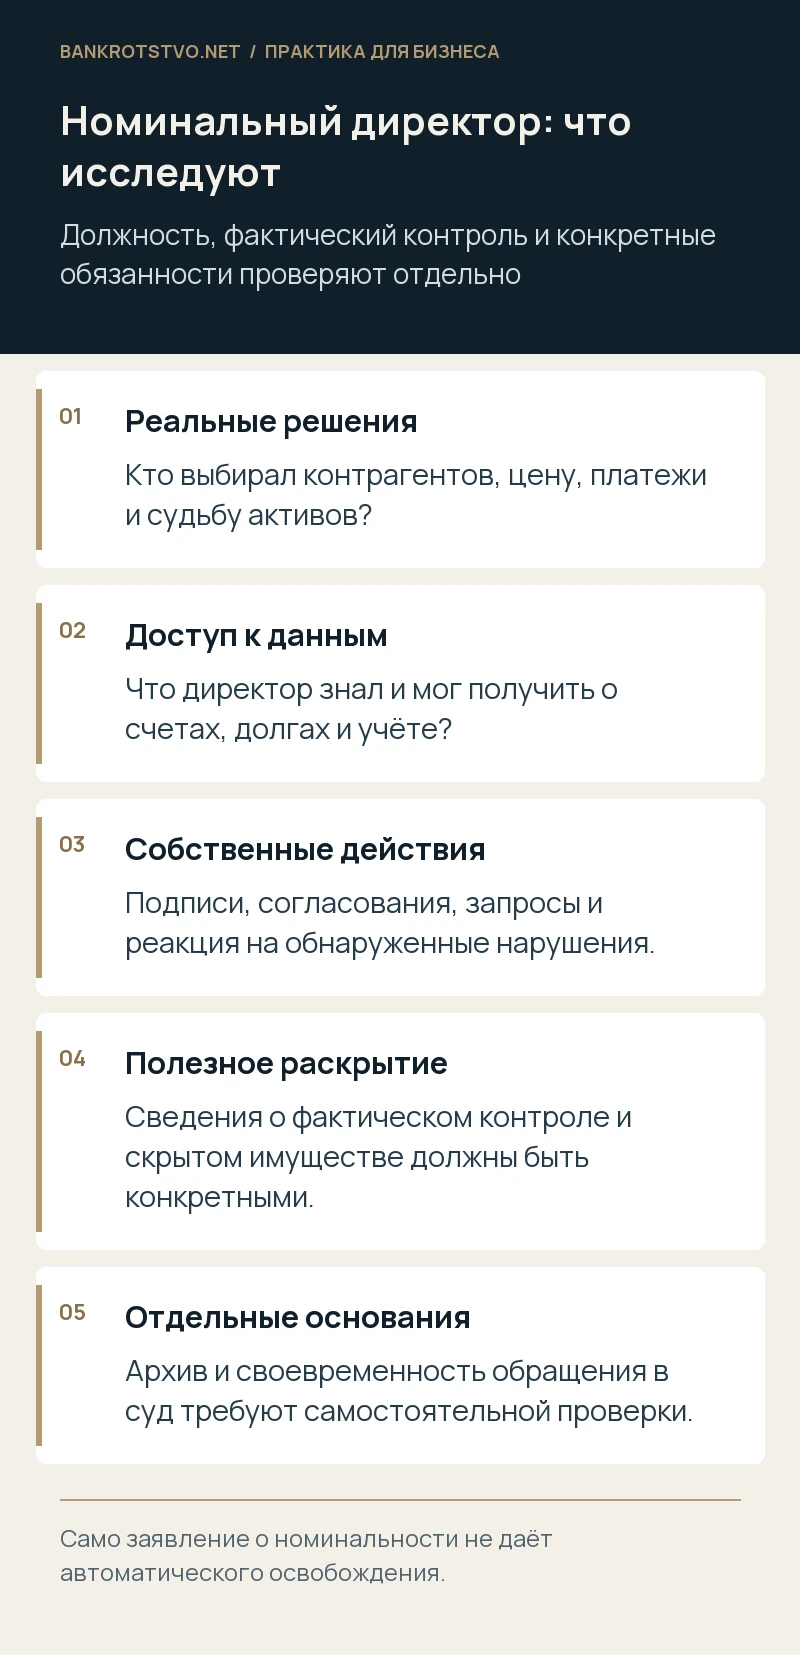
Анализируют выбор контрагентов, согласование цены, распределение платежей, доступ к счетам, переговоры с банком и кадровые решения. Важны переписка, внутренние задания, доверенности, история согласований и свидетельства фактического исполнения. Нельзя выводить всю роль из одного сообщения или отсутствия подписи на отдельном договоре. Управление часто распределено между несколькими лицами.
Условный пример: формальный директор подписывал договоры, но не получал банковских выписок, а платёжные решения давал собственник через финансового сотрудника. Для оценки нужны документы именно этой цепочки. Если при этом директор самостоятельно согласовывал вывод значимого актива, его роль в конкретной операции может отличаться от роли в повседневных расчётах.
Что предусматривает специальное правило закона
Пункт 9 статьи 61.11 допускает уменьшение размера либо освобождение при предусмотренных условиях для лица, фактически не оказывавшего определяющего влияния. Значение имеет предоставление информации, благодаря которой установлен реальный контролировавший субъект и/или обнаружено скрывавшееся имущество в предусмотренном нормой объёме. Это не автоматическая льгота за признание себя номинальным руководителем.
Информация должна быть конкретной и полезной для установления фактов. Общая ссылка на известного участника общества может не раскрывать ни реальное управление, ни имущество. Необходимо объяснить, кто давал указания, как они исполнялись, где находятся подтверждения и каким образом эти сведения помогают восстановить имущественную картину.
Какие обязанности нельзя просто переложить на собственника
Отдельно проверяют организацию учёта, хранение документов и своевременность обращения должника в суд. У разных оснований ответственности различаются условия. Поэтому довод об отсутствии влияния на продажи не отвечает автоматически на претензию о непередаче архива, а сведения о фактическом собственнике не решают без анализа спор по статье 61.12.
Важно восстановить, что директор знал о состоянии компании, какие сведения запрашивал и что делал при отказе в доступе. Если он обнаружил невозможность реально выполнять функции, значимы дальнейшие действия и их даты. Продолжение подписи документов при полном отсутствии информации может оцениваться иначе, чем своевременно зафиксированная попытка получить контроль и прекратить нарушения.
Как подготовить доказательственный комплект
- Документы назначения, доверенности и описание фактических функций.
- Переписку о согласовании договоров и платежей.
- Сведения о банковском и бухгалтерском доступе.
- Запросы информации, уведомления участников и ответы.
- Материалы о реальных распорядителях и местонахождении имущества.
Сохраняйте происхождение электронных доказательств. Пересказ чужих слов без сообщения, файла или другого подтверждения слабее проверяемой цепочки. Если часть сведений требует судебного истребования, укажите источник и юридическое значение. Не нужно получать данные неправомерным способом либо создавать переписку после начала спора.
Почему позиция должна учитывать конкретную сумму
Даже когда спор о роли остаётся сложным, необходимо отдельно проверять состав требования, погашение долгов и связь отдельных потерь с действиями ответчика. Номинальность не единственный возможный вопрос защиты. Признание контроля, основание ответственности и её размер — разные элементы, которые нельзя бездумно объединять в одном объяснении.
С чего начать ответ на заявление
Сопоставьте каждое вменяемое действие со своей реальной ролью и документами. Разбор заявления и управленческой хронологии позволяет подготовить предметную позицию: какие обстоятельства опровергать, какие сведения раскрывать и какие самостоятельные основания ответственности требуют отдельной защиты.
Нормы и судебные разъяснения
- Статья 61.10 Закона о банкротстве: контролирующие лица
- Статья 61.11 Закона о банкротстве: основания ответственности
- Статья 61.12 Закона о банкротстве: несвоевременная подача заявления
- Постановление Пленума Верховного Суда от 23.12.2025 № 42
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.