
Само перечисление агенту денег не доказывает ни выполнение поручения, ни размер расходов за счёт принципала. Но отсутствие привычных накладных также не всегда означает, что весь аванс подлежит немедленному возврату. Сначала проверяют модель агентирования, порядок отчётности, условия о подтверждающих документах и конкретные операции. Главная практическая задача — отделить действительно израсходованные средства от вознаграждения, неподтверждённых списаний и остатка, который больше не имеет основания находиться у агента.
От чьего имени агент заключал сделки
Статья 1005 ГК РФ предусматривает две основные модели. Агент может действовать от собственного имени за счёт принципала либо непосредственно от имени принципала. В первом случае права и обязанности по сделкам с третьими лицами обычно возникают у агента. Во втором они возникают у принципала. Поэтому нельзя требовать один и тот же набор первичных документов без чтения договора: в документах поставщика покупателем иногда законно указан именно агент.
Для анализа соберите договор, поручения, доверенности, согласованные бюджеты, заявки и переписку об изменениях. Выясните, какие расходы агент вправе совершать самостоятельно, какие требуют предварительного согласования, а какие включены в фиксированное вознаграждение. Если стороны регулярно работали по утверждённому порядку, приложите документы предыдущих периодов. Они помогут понять фактическую модель, но прежняя уступчивость принципала сама по себе не разрешает агенту расходовать любые суммы. Важно установить содержание конкретного спорного поручения, а не оценивать деятельность посредника вообще.
Когда агент должен представить отчёт
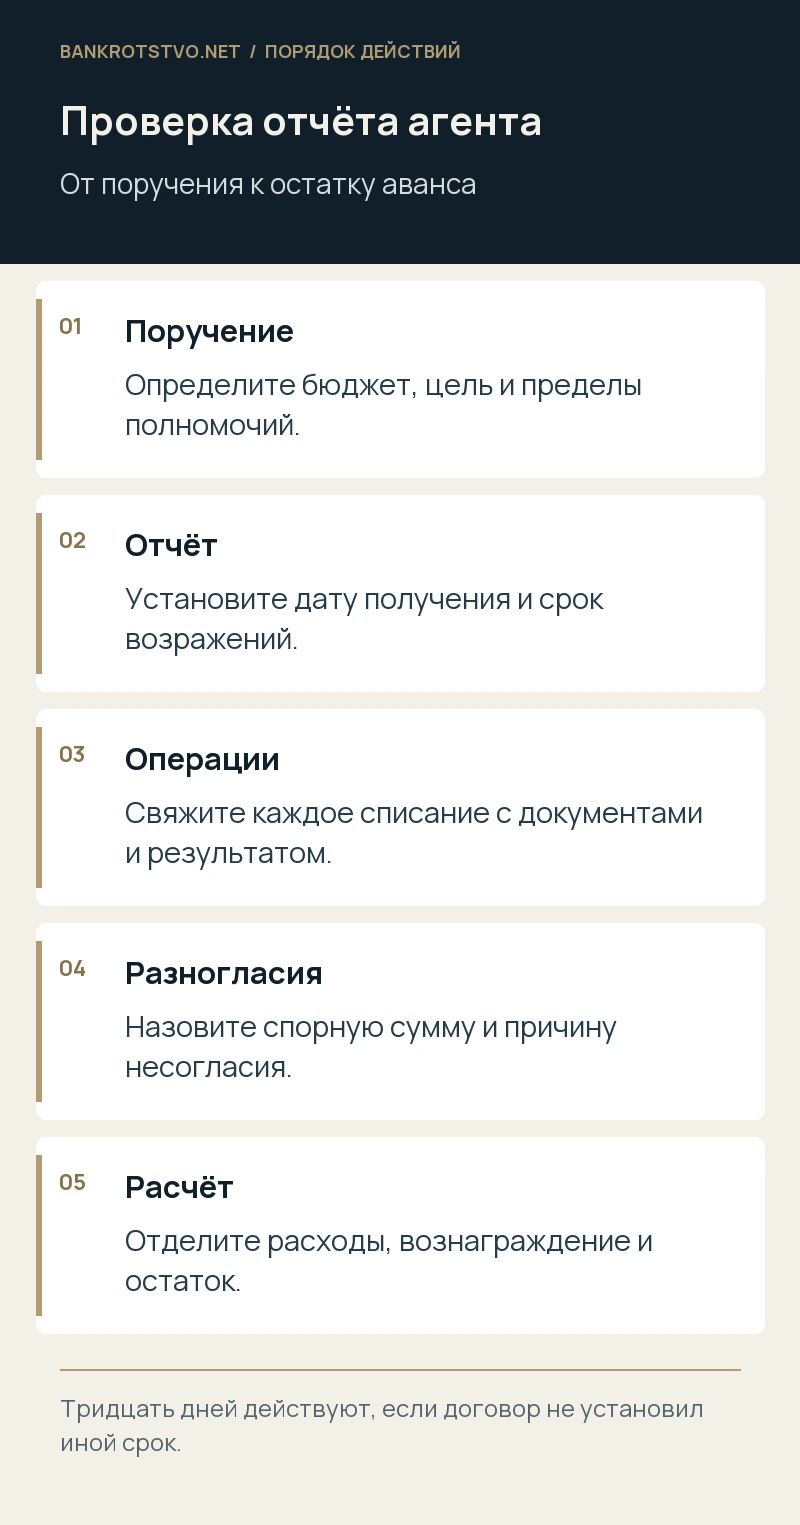
По статье 1008 ГК РФ порядок и сроки отчётов прежде всего определяются договором. Если условия отсутствуют, отчёты представляются по мере исполнения договора либо по окончании его действия. Поэтому запрос «дать отчёт за вчера» не всегда означает наступление просрочки. Вместе с тем агент не вправе объяснять многолетнее отсутствие сведений тем, что договор ещё не прекращён, если поручения выполняются и наступили предусмотренные этапы отчётности. Проверяют назначение аванса и срок соответствующего этапа.
Полезно построить календарь: перечисление средств, дата покупки, получение товара, расчёт с поставщиком, срок отчёта, его фактическое получение и дата возражений. Для продолжающегося договора отдельно отмечают завершённые поручения. Если стороны согласовали электронную форму отчёта, сохраняют исходное сообщение и вложения. Таблица, неожиданно присланная в мессенджере, может оцениваться иначе, чем отчёт, направленный через предусмотренный договором канал. Однако игнорировать такой документ без проверки опасно: вопрос о его получении впоследствии станет предметом доказывания.
Какие подтверждения расходов нужны
По общему правилу к отчёту прилагаются необходимые доказательства расходов за счёт принципала, если договором не установлено иное. Это важная оговорка: стороны могут согласовать особый состав подтверждений, агрегированную отчётность или порядок доступа к документам. Поэтому сначала прочитайте условие целиком. Формула «принципал не требует оригиналы» ещё не обязательно освобождает агента от объяснения назначения платежей и реальности операций. Отказ от оригиналов и отказ от любых доказательств имеют разное содержание.
Для закупок обычно сопоставляют заказ, документ продавца, платёж агента, передачу товара и его получение принципалом. Для услуг проверяют задание третьему лицу, результат, период и цену. Банковская выписка подтверждает движение денег, но не всегда показывает, что платёж относится к данному поручению. Счёт без оплаты и исполнения, наоборот, не доказывает фактический расход. Если один платёж относится к нескольким принципалам, запросите понятное распределение. Принципал должен видеть не чужие коммерческие сведения целиком, а основания отнесения конкретной суммы на свой заказ.
Не пропустите срок возражений
Если договор не установил иной срок, возражения по отчёту сообщают агенту в течение тридцати дней со дня его получения. При отсутствии возражений отчёт считается принятым. Это календарный ориентир статьи 1008, а не универсальный срок предъявления всех возможных требований к агенту. Договор может содержать другой период. Важно установить дату получения именно отчёта, содержание документа и адресата. Утверждение, что срок всегда начинает течь только после получения оригиналов всех приложений, может оказаться неверным.
Возражения лучше делать предметными: операция, сумма, отсутствующее подтверждение, причина несогласия и требуемое пояснение. Общая фраза «отчёт не принимается» слабее таблицы разногласий. Если срок близок к окончанию, можно направить мотивированные возражения по известным недостаткам, не откладывая их ради полной внутренней проверки. Попросите дополнения и укажите, что спорные списания не согласованы. Сохраните доказательства доставки. Последующий спор о принятом отчёте требует самостоятельной позиции; рассчитывать, что суд просто не заметит молчание принципала, не следует.
Отделите расходы от вознаграждения
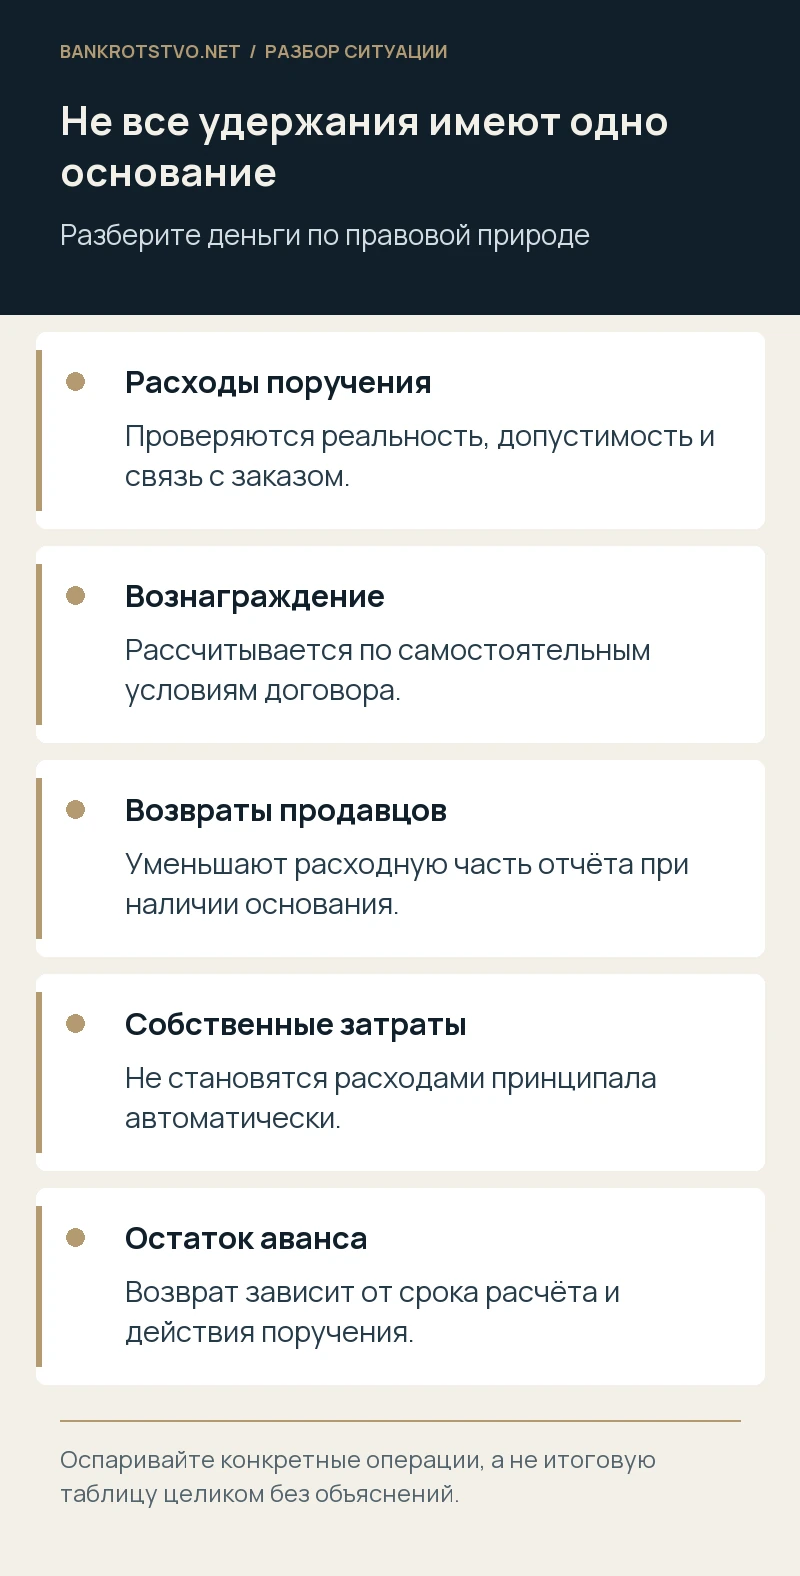
Вознаграждение оплачивает деятельность агента, а расходы возмещают суммы, допустимо потраченные для исполнения поручения. Эти категории могут рассчитываться и уплачиваться в разном порядке. Зарплата сотрудников, аренда офиса и обычное обслуживание бизнеса агента не превращаются в отдельные расходы принципала только потому, что агент включил их в отчёт. Но договор может прямо устанавливать оплачиваемую структуру затрат. Проверяют, не была ли та же работа уже включена в процентное или фиксированное вознаграждение.
Через статью 1011 к агентированию применяются соответствующие правила поручения или комиссии, если они совместимы с существом отношений. Для комиссионной модели статья 1001 отдельно регулирует возмещение израсходованных сумм и расходы хранения. Поэтому вывод о допустимости конкретного списания делают с учётом выбранной модели. Если договор предусматривает аванс одновременно на закупки и вознаграждение, составляйте два расчёта. Иначе в итоговом требовании легко повторно взыскать деньги, которые уже были правомерно удержаны в счёт заработанной платы посредника.
Что делать с расходами без согласования
Не всякое превышение сметы автоматически возлагается на агента, но и не всякая полезная покупка должна быть оплачена принципалом. Проверяют пределы полномочий, допустимость отступления от указаний, срочность ситуации и последующее одобрение. В комиссионной модели существуют специальные условия отступления, которые нельзя заменять общим доводом «так было выгоднее». Агенту полезно показать попытки согласования, а принципалу — своевременный отказ либо ограничения, доведённые до посредника.
Получение и использование результата тоже имеют значение. Компания не должна одновременно оставлять себе товар и утверждать, что соответствующая закупка вообще не относится к её поручению, без объяснения оснований. Но фактическое получение товара не подтверждает любую заявленную агентом цену. Можно признавать операцию и спорить о размере расходов, комиссии, курсовой разнице или лишних услугах. Разделение этих вопросов делает претензию точнее и позволяет обсуждать бесспорную часть расчётов, не отказываясь от остальных требований.
Как рассчитать остаток аванса
Сначала определяют сумму денег, полученных под конкретное поручение. Из неё исключают подтверждённые и подлежащие возмещению расходы, а также правомерно зачтённое вознаграждение, если договор допускает такое использование аванса. Отдельно учитывают возвраты от поставщиков, скидки, отменённые заказы и средства, которые агент получил обратно. Возвращённая третьим лицом сумма не должна навсегда оставаться в расходной части отчёта. Также проверяют имущество, приобретённое на деньги принципала, но ещё не переданное ему.
Если договор продолжает действовать, основание удерживать неизрасходованный аванс может сохраняться до согласованного этапа. После отмены поручения или прекращения отношений проверяют сроки расчёта и незавершённые обязательства перед третьими лицами. Нельзя механически потребовать весь остаток на банковском счёте агента: счёт может обслуживать разных клиентов. Нужен расчёт именно вашего аванса. Денежное требование формулируют по договорному основанию либо с учётом последствий прекращения, не используя неосновательное обогащение как универсальную замену анализу отношений.
Условный пример спора по отчёту
Допустим, принципал перечислил 1 200 000 рублей на закупку партии. Агент указал 900 000 рублей оплаты продавцу, 100 000 рублей доставки, 80 000 рублей своего вознаграждения и 120 000 рублей иных расходов. Поставка и платёж продавцу подтверждены, доставка согласована и подтверждена, вознаграждение допускается удерживать из аванса. По прочим расходам имеются только строки таблицы. Это не доказывает автоматически утрату денег, но требует раскрытия состава и связи затрат с поручением.
Принципал своевременно оспаривает именно 120 000 рублей, запрашивает документы и проверяет срок окончательного расчёта. Если выясняется, что половина суммы возвращена агенту продавцом после отмены дополнительного заказа, соответствующее списание корректируется. Если остальное представляет собственные офисные расходы, оценивают договорное основание их компенсации. При этом не следует повторно требовать 80 000 рублей только из-за недоверия к остальному отчёту: для спора о вознаграждении нужны отдельные доводы. Арифметика должна следовать за установленными основаниями, а не подменять их.
Как готовить спор и сохранять документы
В претензии указывают поручение, спорный период, перечень полученных отчётов, конкретные разногласия и расчёт суммы. Разделяют просьбу предоставить документы, требование передать приобретённое имущество и требование вернуть деньги. Когда документы находятся у агента или третьего лица, заранее фиксируют попытки их получить. Для судебного истребования нужно объяснить, какой документ существует, у кого он находится, какое обстоятельство подтверждает и почему компания не может получить его сама.
Внутри компании сохраните исходные письма, версии бюджетов и сведения о сотрудниках, согласовывавших расходы. Не ограничивайтесь скриншотами без даты и отправителя. Если принципал уже подписал акт сверки или общее соглашение об отсутствии претензий, включите их в пакет: эти документы могут существенно изменить позицию. При признаках неплатёжеспособности агента оцените доступность имущества, стадию возможного банкротства и необходимость своевременного предъявления требования. Договорная обязанность отчитаться не даёт принципалу автоматического преимущества перед остальными денежными кредиторами.
Что проверить перед обращением за сопровождением
Первичный пакет составляют договор, поручение, платёжные документы, спорный отчёт с приложениями, возражения и подтверждение их направления. Добавьте короткую таблицу: сколько перечислено, какие операции признаны, какие оспариваются и что уже возвращено. Такая подготовка позволяет отделить недостаток оформления от расходования денег вне поручения. Для предварительной правовой оценки не требуется передавать пароли к банковским кабинетам или полную базу покупателей: документы можно представить с ограничением лишних сведений.
Мы можем проверить агентский договор и спорный отчёт, определить основания возврата аванса и подготовить юридическую позицию для переговоров или судебного спора. Объём требований зависит от содержания поручения, режима приёмки отчёта и подтверждённых операций. При необходимости сопровождение включает запросы документов и защиту по встречным требованиям агента. Правовая оценка не заменяет бухгалтерскую сверку всей деятельности посредника и не предполагает вывода о присвоении средств до изучения доказательств.
Нормы и судебные разъяснения
- ГК РФ, статья 1008: отчёты агента
- ГК РФ, статья 1005: модели агентирования
- ГК РФ, статья 1011: поручение и комиссия
- ГК РФ, статья 1001: расходы комиссионера
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.