
У компании налоговый долг, расходные операции ограничены, а покупатели по указанию руководства перечисляют выручку сразу поставщикам. Директор объясняет это сохранением производства. Такие обстоятельства требуют проверки риска статьи 199.2 УК РФ: хозяйственная цель сама по себе не исключает умышленного сокрытия средств, за счёт которых должно происходить взыскание. Вместе с тем наличие недоимки и прямого платежа третьему лицу ещё не доказывает все признаки преступления. Необходимы точные факты, размер и правовая хронология.
Что именно охраняет статья 199.2
Норма касается сокрытия денег либо имущества, за счёт которых в установленном порядке должно производиться взыскание недоимки по налогам, сборам и страховым взносам. Это отличается от первоначального занижения налога в декларации. Компания могла правильно исчислить обязанность, но последующие действия с активами требуют самостоятельной оценки. Нельзя считать отсутствие ложной отчётности универсальной защитой от вопроса о воспрепятствовании взысканию.
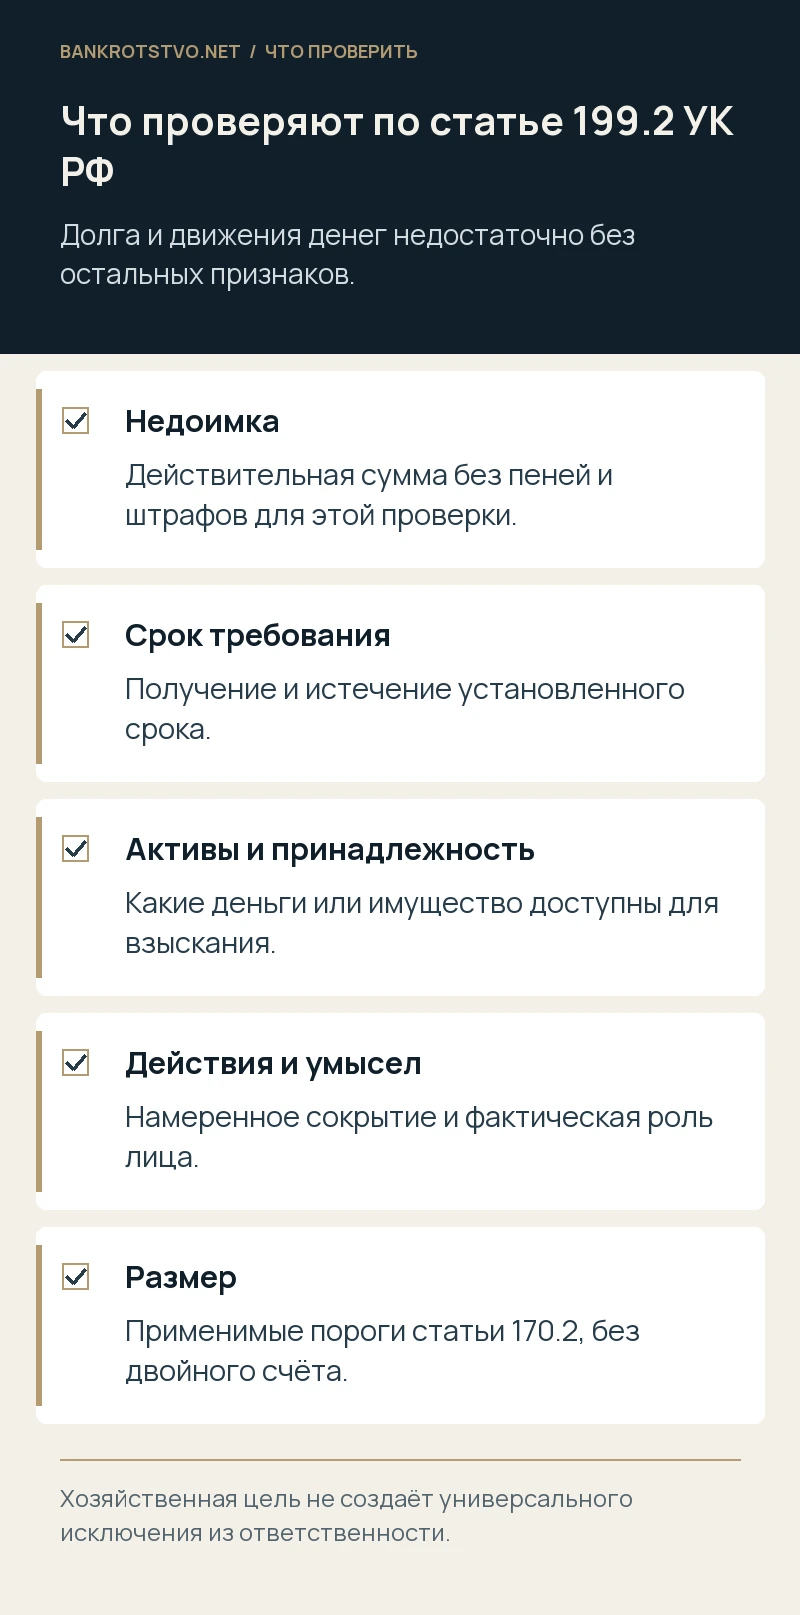
Пленум Верховного Суда РФ от 26.11.2019 № 48 требует установить не только наличие доступных для взыскания средств или имущества, но и намеренное сокрытие с соответствующей целью. Поэтому юридическая проверка идёт по двум направлениям: существовал ли предусмотренный долг и что в действительности произошло с активами. Одного общего описания «расчёты через третьих лиц» недостаточно ни для обвинения, ни для окончательного вывода об отсутствии риска.
Сначала восстановите налоговую хронологию
Нужны декларации, решения, требования об уплате, подтверждения получения, сведения ЕНС и документы о взыскании. По разъяснениям Пленума ответственность может наступать после истечения срока, установленного в полученном требовании. Поэтому конкретные даты существенны: нельзя анализировать все платежи компании за несколько лет как одинаковые только потому, что налоговая задолженность обнаружена сегодня.
Проверьте размер недоимки на соответствующие моменты и последующие погашения. Пени и штрафы не включают в сумму недоимки для указанной проверки. Это не означает, что они перестают быть обязательствами компании; просто уголовно-правовой расчёт имеет собственные правила. Если налоговое решение обжалуется, анализируют его статус и действующие меры. Подача жалобы не позволяет без дополнительного основания считать взыскание автоматически остановленным и распоряжаться активами вопреки обязательным ограничениям.
Какие операции вызывают вопросы
Исследуют изменение привычного направления выручки, распоряжения покупателям об оплате чужим получателям, использование связанных организаций, передачу активов и иные действия, которые могли сделать имущество недоступным для взыскания. Значение имеет реальное содержание и время. Тот же платёжный механизм до возникновения соответствующих обстоятельств и после получения требования может оцениваться в разном фактическом контексте.
Важно выяснить, кому принадлежало требование к покупателю и прекратилось ли оно в результате перечисления. Деньги могли не проходить через счёт должника, но быть предоставлением в погашение его дебиторской задолженности. Поэтому аргумент «на нашем счёте средств не было» не отвечает на все вопросы. С другой стороны, платёж за самостоятельный товар другой компании нельзя автоматически считать выручкой проверяемого общества без доказательств действительных отношений.
Почему сохранение бизнеса не даёт безусловного исключения
Руководитель может ссылаться на необходимые материалы, электроэнергию и угрозу остановки производства. Эти обстоятельства важны для фактической оценки, но не создают универсального права выбирать обход установленного взыскания. Нужно установить доступные законные возможности, наличие реальной угрозы, направленность действий и подтверждающие документы. Общая фраза «иначе бы закрылись» без расчётов и доказательств не заменяет правовой позиции.
Вопрос о крайней необходимости либо иных исключающих обстоятельствах требует самостоятельной проверки всех условий, а не объявления льготы для любого кризисного предприятия. Нельзя заранее гарантировать, что оплата поставщиков всегда оправдает руководителя. Также не следует считать любой хозяйственный расход доказательством личного присвоения: статья 199.2 имеет собственный состав. Защита должна точно отвечать на цель и последствия конкретных действий, не подменяя их моральной оценкой важности бизнеса.
Какие суммы сравнивают с крупным размером
На дату подготовки статьи применимые общие пороги из примечания к статье 170.2 УК РФ составляют сумму, превышающую 3,5 миллиона рублей, и особо крупную — превышающую 13,5 миллиона. Для статьи 199.2 нельзя использовать пороги 18,75 и 56,25 миллиона из других налоговых составов. Различие принципиально для оценки материалов и не должно теряться в общей памятке о налоговых преступлениях.
По Пленуму нужно соотнести стоимость сокрытого имущества и размер недоимки. Нельзя без анализа сложить весь оборот за спорный период, пени, штрафы и стоимость одного актива, который несколько раз перемещался. Необходимо исключить повторный счёт и установить, какие средства действительно относились к предмету предполагаемого сокрытия. Для каждой строки важны основание, дата, принадлежность и влияние на возможность взыскания, а не только движение денег в выписке.
Условный пример с прямыми платежами поставщикам
Предположим, после установленного срока по полученному требованию покупатели по распоряжению компании перечислили её поставщикам 6 миллионов рублей. Это повод проверить конкретные признаки, но ещё не готовый вывод о квалификации. Необходимо установить действительную недоимку, содержание распоряжений, принадлежность выручки, полномочия инициаторов и прямой умысел. Наличие в общей задолженности крупных пеней не позволяет подменить ими недоимку для расчёта.
Если часть переводов не относится к проверяемой компании либо сумма ошибочно учтена повторно, расчёт меняется. Если деньги направлялись на её реальные обязательства, это подтверждает хозяйственный эффект, но не отвечает автоматически на вопрос о воспрепятствовании взысканию. Именно эта развилка требует правового анализа. Пример не является рекомендацией проводить такие платежи: он показывает, какие обстоятельства исследуют, когда операции уже совершены и нужно оценить последствия.
Чья роль должна быть установлена
Изучают не только должностную инструкцию директора, но и фактическое управление: кто видел требования, давал платёжные указания, договаривался с покупателями и определял получателей. Подпись на одном документе не всегда раскрывает всю картину. Одновременно формальное отсутствие подписи не исключает фактической роли лица, которое организовало решения. Для каждого участника нужны отдельные обстоятельства и доказательства осведомлённости.
Сохраните переписку, протоколы, реестры платежей, документы о доступах и полномочиях, материалы передачи дел. Не следует согласовывать между сотрудниками вымышленную версию или оформлять задним числом распоряжения. Если сведения неполные, это прямо обозначают и запрашивают подтверждения. Юридическая позиция должна отличать известные факты от предположений и позволять проверить последовательность решений, а не строиться на удобном общем объяснении, которое противоречит исходным документам.
Законная оплата налога другим лицом — отдельный механизм
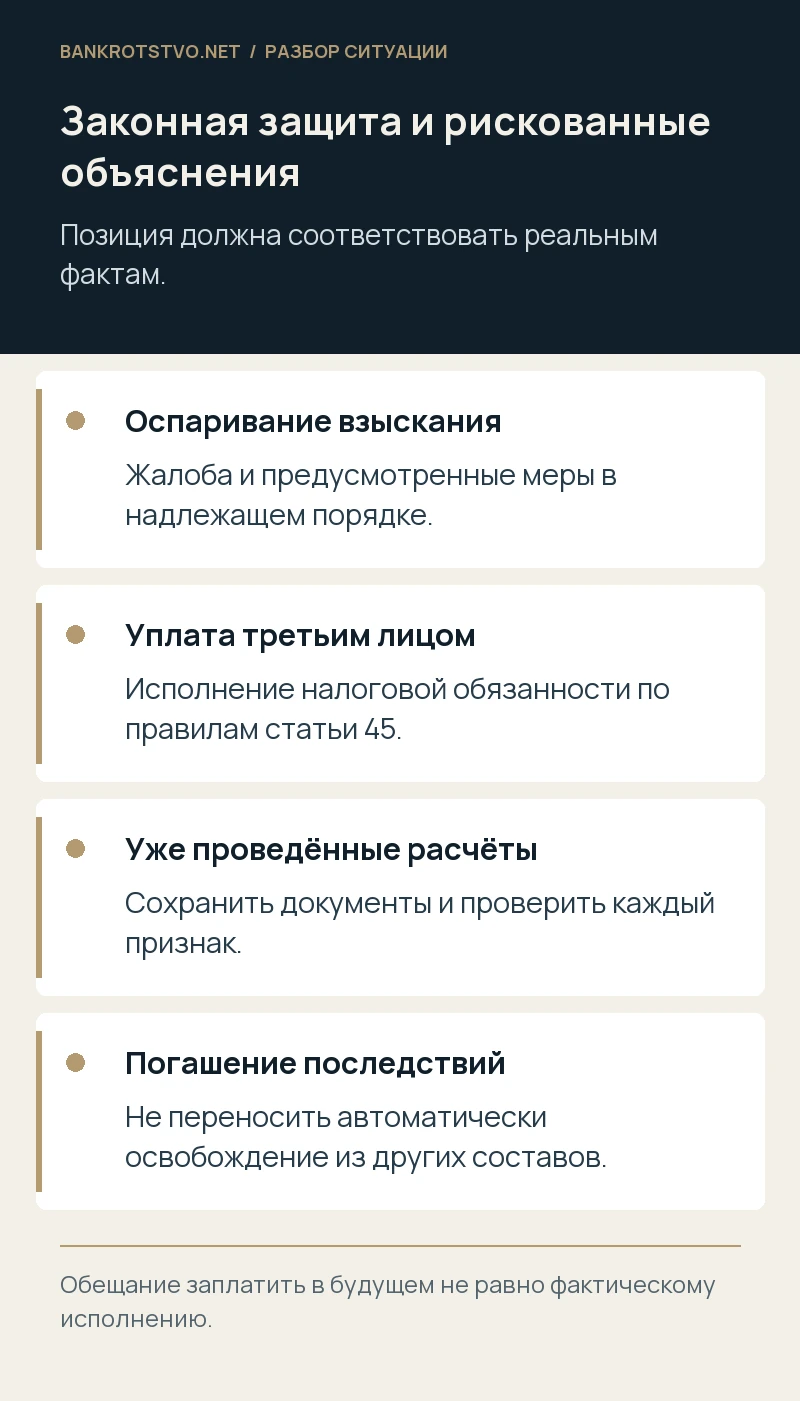
Статья 45 НК РФ допускает перечисление средств в счёт налоговой обязанности иным лицом при установленных правилах. Это отличается от перенаправления выручки для погашения коммерческих долгов в обход взыскания. Возможность привлечь финансирование для надлежащего исполнения налоговой обязанности следует оценивать вместе с документальным основанием отношений и корректным указанием налогоплательщика. Плательщик не получает автоматически право потребовать эти суммы обратно из бюджета.
Также проверяют предусмотренные законом способы изменения срока исполнения и процессуальной защиты. Они требуют условий и решения уполномоченного органа либо суда, а не возникают из факта направления просьбы. Компания может оспаривать неправомерное взыскание, добиваться предусмотренных мер и готовить реалистичное исполнение. Подмена этих процедур скрытым перемещением имущества способна создать самостоятельный риск даже при наличии аргументов против первоначального налогового доначисления.
Если ограничение действительно незаконно
Проверьте основания и порядок обжалования по НК РФ, возможность предусмотренного приостановления и судебных мер. Сохраняйте доказательства своевременного исполнения обязанности, ошибок инспекции и обращений. Но предполагаемая неправомерность решения не всегда разрешает самостоятельно игнорировать действующий режим. Нужно юридически оформить защиту и понимать, какие обязательства сохраняются до соответствующего решения.
При этом фактические и правовые ошибки налогового органа могут быть существенны для оценки недоимки, обязанности и умысла. Их нельзя оставлять за пределами позиции только потому, что обсуждаются операции с деньгами. Установленный размер и статус требований должны проверяться по материалам, а не приниматься из первоначального письма без сверки. Судебный акт по налоговому спору учитывается в предусмотренном порядке, но сам по себе не подменяет установление личной вины по уголовному делу.
Что делать после обнаружения спорной практики
Остановите принятие новых решений по непроверенной модели и обеспечьте сохранность материалов. Затем составьте реестр операций и налоговых событий, проверьте возможность законного исправления и текущие обязанности. Прекращение дальнейших действий не означает автоматического исчезновения последствий прошлых, но позволяет не увеличивать неопределённость. Не нужно удалять переписку или просить контрагентов заменить документы так, будто платёж имел другой смысл.
Если имеются обращения компетентных органов, важно своевременно определить процессуальный статус и состав запрашиваемых сведений. Право на квалифицированную помощь и надлежащий порядок представления документов должны использоваться в установленном режиме. Не стоит давать категоричные пояснения по памяти, когда исходные реестры ещё не проверены. Достоверная хронология и корректный расчёт обычно полезнее поспешного обещания объяснить всю деятельность одной универсальной хозяйственной необходимостью.
Погашение долга влияет на ситуацию, но не одинаково для всех составов
Нельзя автоматически переносить на статью 199.2 условия освобождения, установленные в примечаниях к статьям 199 и 199.1. Для каждого основания проверяют собственные требования закона и процессуальный порядок. Реальное исполнение и возмещение могут иметь значение, однако обещание будущего платежа не равно состоявшемуся погашению. Частичный перевод тоже не следует представлять как гарантированное прекращение любой проверки.
Также необходимо определить, какие суммы уже поступили в бюджет и как они учтены. Не стоит строить защиту на платёжном документе без подтверждения исполнения и принадлежности. Если средства предоставило третье лицо, сохраняют правовое основание и реквизиты. При обсуждении урегулирования должны быть понятны обязательства компании, положение руководителя и самостоятельные требования иных кредиторов: их интересы не исчезают вследствие погашения одного налогового долга.
Банкротный риск не ограничивается налоговой статьёй
В финансовом кризисе прямые расчёты, отдельные предпочтения и вывод активов могут одновременно исследоваться в банкротстве. Наличие либо отсутствие уголовного состава не даёт автоматического ответа на действительность сделок и ответственность контролирующих лиц. Для каждой процедуры существуют свои предпосылки, круг заявителей и последствия. Необходимо сопоставлять позиции, чтобы фактическое описание одной операции оставалось последовательным.
Руководству следует оценить реальное финансовое состояние, обязанность действовать при неплатёжеспособности и обоснованность дальнейших обязательств. Перенаправление поступлений может на время поддержать отдельные поставки, но не заменить законный план восстановления. Документирование должно показывать действительные ресурсы и решения. Мы не предлагаем способы обхода взыскания; предмет правовой работы — оценить уже возникшие обстоятельства, выбрать законные действия и подготовить доказательства для защиты.
Как подготовить материалы к юридическому анализу
Нужны налоговые требования и решения, сведения о получении, данные ЕНС, перечень спорных переводов, распоряжения и документы по исходным коммерческим обязательствам. Укажите, кто управлял компанией в соответствующие даты и имеются ли текущие запросы органов. Мы проверяем юридическую хронологию взыскания, принадлежность средств, расчёт и роль участников, готовим правовую позицию и сопровождение связанных споров. Связаться можно через контакты проекта.
Полезный предварительный вывод должен объяснять каждый обязательный признак и доказательственный пробел. Это позволяет отличить обычное наличие налогового долга от конкретных действий, создающих риск, и не сводить защиту к одному лозунгу о спасении производства. Законное исправление и точное описание событий требуют работы с документами, а не обещания заранее исключить ответственность любого руководителя.
Нормы и судебные разъяснения
- УК РФ, статья 199.2: сокрытие средств для взыскания
- УК РФ, примечание к статье 170.2: пороги размера
- Пленум ВС РФ от 26.11.2019 № 48, пункты 21–22
- НК РФ, статья 45: исполнение иным лицом
- НК РФ, статья 76: режим приостановления
- НК РФ, статья 138: обжалование
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.