
Компания обнаружила перевод неизвестному получателю, а банк сообщил, что распоряжение прошло установленную проверку. Необходимо действовать одновременно в двух направлениях: немедленно уведомить банк и сохранить доказательства, затем определить, кто и на каком основании должен восстановить имущественное положение. Сам факт мошенничества не означает автоматического возврата любой суммы банком, но использование корректного кода тоже не снимает всех вопросов о надлежащем исполнении операции.
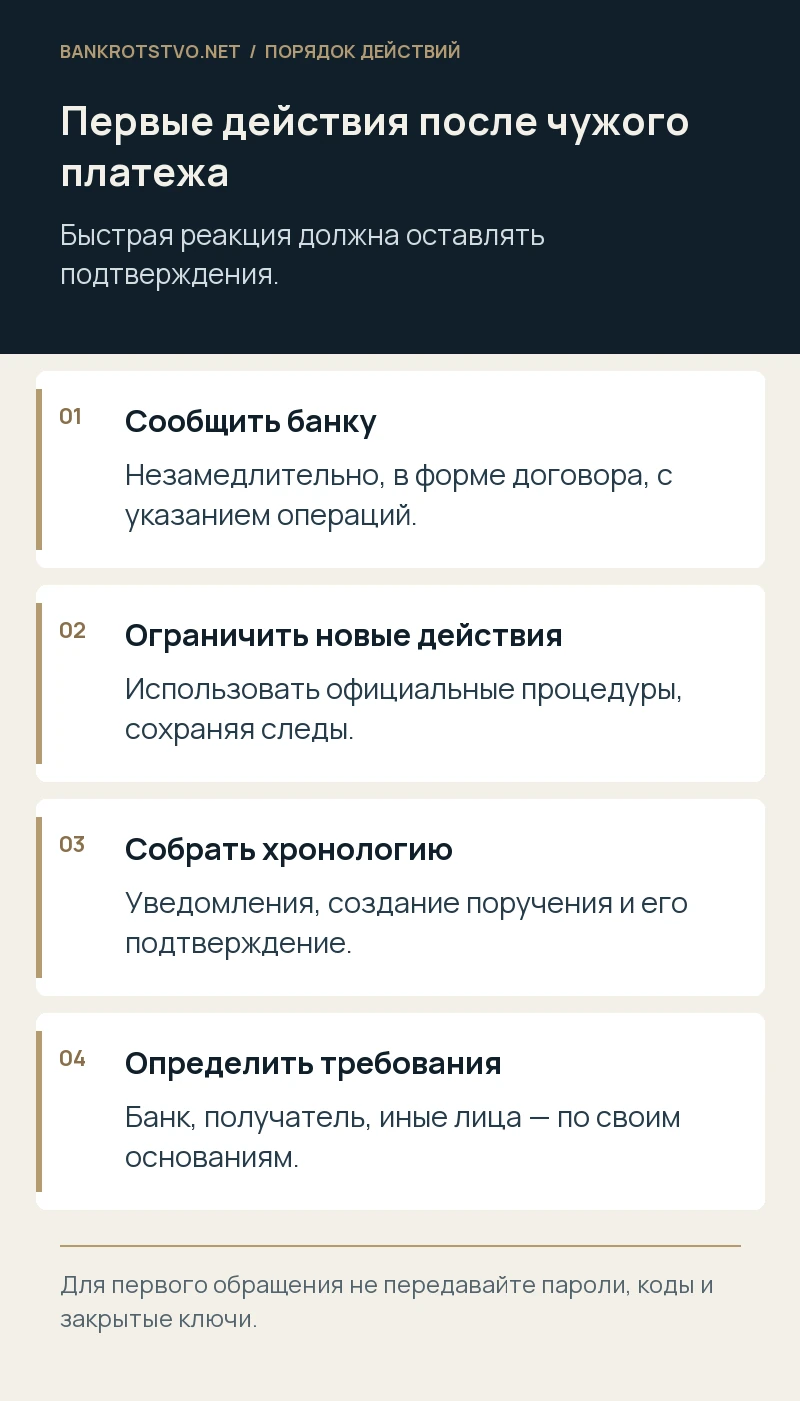
Первое действие — сообщение банку по установленному каналу
При использовании электронного средства платежа статья 9 закона о национальной платёжной системе требует уведомить оператора незамедлительно после обнаружения, но не позднее дня, следующего за получением уведомления об операции. Проверьте предусмотренную договором форму. Звонок знакомому менеджеру не всегда заменяет юридически значимое сообщение через согласованный канал. Сохраните его текст, время отправки и подтверждение получения.
Укажите конкретные операции и отсутствие добровольного согласия, попросите применить предусмотренные законом и договором меры. Для юридических лиц в статье 9 предусмотрено взаимодействие банков по уведомлению о приостановлении зачисления. Но возможность зависит от стадии перевода: если средства уже зачислены, результат отличается. Нельзя обещать, что любое своевременное сообщение автоматически остановит движение денег на всех последующих счетах. Важна каждая установленная дата.
Не уничтожайте следы, устраняя доступ
Нужно прекратить возможность новых неправомерных распоряжений через доступные официальные процедуры банка и корпоративной безопасности. При этом сохраняют сведения о текущих устройствах, уведомлениях и действиях. Не следует удалять переписку, переустанавливать рабочие системы без фиксации обстоятельств или передавать носители неизвестным консультантам. Вопросы безопасной технической фиксации лучше согласовать с подходящим специалистом.
Юрист определяет состав значимых материалов и порядок их использования в споре, а не заменяет техническое исследование устройства. Для первичного обращения не нужны пароли, коды подтверждения и закрытые ключи. Достаточно выписки, документов по операции и описания обнаруженного. Если компания привлекает специалиста для исследования, необходимо сохранить происхождение полученных данных и возможность объяснить, как они связаны с конкретным распоряжением.
Разделите подложное распоряжение и ошибочный платёж сотрудника
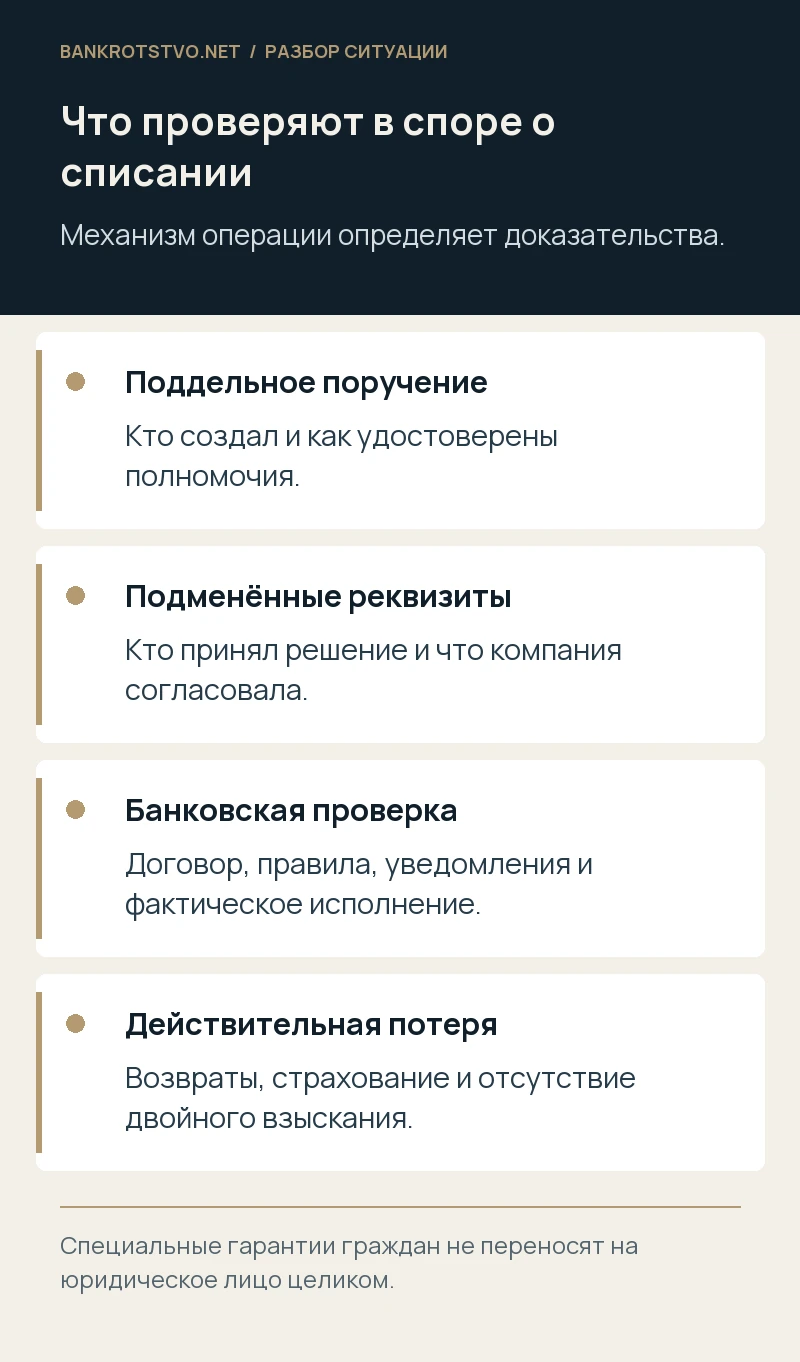
Если уполномоченный работник сознательно отправил платёж по реквизитам из подменённого письма, фактическая картина отличается от входа постороннего лица и создания распоряжения без ведома компании. Также возможна подделка бумажного поручения, использование полномочий уволенного сотрудника либо изменение реквизитов после согласования. Для ответственности и доказательств важно установить механизм, а не объединять всё словом мошенничество.
Проверьте, кто формировал, согласовывал и подтверждал платёж, какой документ был основанием и какие полномочия действовали. Если деньги переводились по решению суда либо на предусмотренном законом основании, отсутствие отдельного согласия компании ещё не доказывает незаконность. Статья 854 ГК РФ допускает установленные случаи списания без распоряжения. Сначала необходимо получить основание операции и отличить спор о нём от утверждения о поддельном поручении.
Что банк обязан был проверить
Статья 847 ГК РФ связывает удостоверение права распоряжения с законом, банковскими правилами и договором. Для дистанционного обслуживания исследуют согласованный способ идентификации, права пользователей, подтверждение электронной подписи, лимиты и предусмотренные проверки. Нельзя сделать вывод об ответственности, не прочитав условия обслуживания, действовавшие на дату операции, и не установив фактическое соблюдение процедуры.
Запросите документы и сведения о платеже, уведомлениях, времени создания и подтверждения, используемом способе удостоверения. Технические журналы и выводы банка сопоставляют с материалами компании. Даже если система приняла подпись, остаётся вопрос о правовой оценке обстоятельств её использования и распределении обязанностей. Но и сама необычность получателя не означает, что банк обязан был знать о подлоге без учёта действующих требований и конкретных признаков операции.
Почему правила для граждан нельзя переносить на компанию целиком
Статья 9 содержит как общие положения, так и специальные нормы для клиентов — физических лиц. Например, предусмотренный для них режим возмещения при определённых условиях не следует объявлять универсальной гарантией для юридического лица. Компания должна проверить применимые именно к ней нормы, договор, обязанности по уведомлению и основания ответственности. Иначе претензия может опираться на порядок, не регулирующий её ситуацию.
В то же время корпоративный статус не лишает права требовать надлежащего исполнения договора банковского счёта и использования предусмотренных законом механизмов. Нужно установить, какие нарушения допущены банком и как они связаны с потерей. Ссылка на «все риски клиента» в ответе банка тоже требует правовой оценки. Условия договора читаются с учётом обязательных норм, добросовестности и действительных обстоятельств, а не рассматриваются как безусловный отказ от любой защиты.
Какие документы собирает сама компания
Помимо выписки и платёжного поручения нужны договор банковского счёта, правила дистанционного обслуживания, список уполномоченных пользователей, документы о смене полномочий и журнал внутренних согласований. Сохраните входящие сообщения от предполагаемого контрагента, исходный счёт, правильные реквизиты и историю их изменения. Важно показать, когда обнаружили проблему и какие действия последовали.
Для каждого события отмечают время и подтверждающий материал. Компания могла уведомить банк через несколько минут после обнаружения, но обнаружить операцию существенно позднее уведомления банка: это разные обстоятельства. Также проверяют, получал ли оператор надлежащее сообщение об утрате средства платежа до спорного перевода. Последующая блокировка не доказывает автоматически наличие предупреждения раньше, поэтому хронология должна быть точной и подтверждаемой.
Требование к банку: основной размер и дополнительные суммы
При доказанном ненадлежащем списании анализируют восстановление положения по договору и предусмотренную ответственность. Статья 856 ГК РФ устанавливает проценты при необоснованном списании и других названных нарушениях по правилам статьи 395. Это не означает, что любую заявленную компанией потерю можно без документов добавить к сумме перевода. Для дополнительных убытков проверяют самостоятельные условия и причинную связь.
Условный пример: спорный перевод составляет 4 миллиона рублей, из которых 1 миллион уже вернулся. Исходная невосстановленная сумма — 3 миллиона. Период процентов и последствия частичного возврата рассчитывают отдельно. Если из-за перевода сорван платёж поставщику и начислена неустойка, необходимо доказать соответствующее обязательство, фактические последствия и связь с нарушением. Нельзя одновременно учитывать возврат и требовать всё так, будто деньги полностью утрачены.
Когда предъявляют требование получателю
Получатель может не иметь основания удерживать деньги компании, что требует анализа правил о неосновательном обогащении и иных применимых отношений. Однако необходимо установить получателя и содержание его возражений. Он может ссылаться на собственный договор с третьим лицом либо на последующие перечисления. Само движение дальше не даёт готового ответа, но усложняет оценку и возможное исполнение будущего решения.
Не следует без анализа заявлять, что банк и получатель всегда отвечают солидарно. У требований могут быть разные основания, и юридическая связь должна быть обоснована. Если компания получит возмещение от одного лица, это учитывают в других требованиях, исключая двойное восстановление одной потери. Состав ответчиков, порядок предъявления и последовательность действий выбирают с учётом доступных доказательств и реальной возможности взыскания.
Уголовное заявление и гражданский спор идут своими путями
При признаках преступления обращение в компетентный орган может быть необходимой частью защиты. В нём полезны конкретные реквизиты, суммы, даты и описание известного механизма. Но проверка не заменяет своевременное уведомление банка и не восстанавливает остаток сама по себе. Компания должна отдельно оценивать претензионные и судебные действия по денежным требованиям.
Нельзя считать, что уголовное производство автоматически приостанавливает любую гражданскую давность или запрещает все операции получателя. Возможные обеспечительные меры требуют надлежащего основания и процедуры. В арбитражном споре обосновывают конкретный риск затруднения исполнения, связь меры с требованием и соразмерность. Если задача состоит в сохранении доступных активов, затягивание до завершения всей проверки может уменьшить практическую ценность будущего решения.
Что делать после отказа банка
Ответ нужно разобрать по пунктам: какие события установлены, на какие документы и условия банк ссылается, какие вопросы оставлены без ответа. Просите раскрыть конкретные материалы, значимые для проверки. Жалоба в Банк России может касаться соблюдения требований, но не заменяет решение суда о взыскании спорной суммы и не гарантирует возврат. Для каждого обращения полезно заранее определить юридическую цель.
Срок рассмотрения заявления по электронному средству платежа статья 9 ограничивает договорным сроком не более 30 дней, а для трансграничного перевода — не более 60 дней. Это срок рассмотрения, а не универсальный обещанный срок возврата денег юридическому лицу. При наличии срочных рисков необходимо оценивать доступные меры параллельно, не подменяя все действия ожиданием окончания переписки с банковской службой.
Как не создать новые противоречия в доказательствах
Назначьте внутри компании ответственного за сбор материалов и единое фактическое описание. Сотрудники могут по-разному пересказать событие банку, полиции и страховщику; расхождения затем потребуют объяснения. Лучше отделять достоверно известное от предположений о механизме. Если данные уточнились, это фиксируют открыто, сохраняя первоначальные документы и поясняя причину изменения версии.
Также проверьте наличие страхования и условия уведомления, если компания страховала соответствующие риски. Выплата и переход прав к страховщику могут влиять на денежные требования. Не стоит заключать соглашение о полном отказе от претензий ради частичного возврата, не оценив остаток потери и связанные обязательства. Любая полученная сумма включается в общую сверку, чтобы дальнейшая позиция отражала действительное, а не первоначальное имущественное положение.
Как подготовить обращение за юридической помощью
Сообщите дату и сумму операции, момент обнаружения, время уведомления банка, известный способ подтверждения и полученный ответ. Мы проверяем основания списания и ответственность участников, готовим запросы, претензию, требования к надлежащим лицам и сопровождаем спор, координируя юридические действия с получением технических доказательств при необходимости. Связаться можно через контакты проекта.
Первая задача — сохранить доказательства и определить применимые правила для корпоративного клиента. Затем становится возможно обоснованно обсуждать возврат, проценты, дополнительные потери и процессуальные меры. Такой порядок помогает избежать двух одинаково опасных ошибок: преждевременного признания, что компания несёт любой риск, и обещания немедленного возмещения без проверки договора, уведомлений и фактического механизма перевода.
Нормы и судебные разъяснения
- ГК РФ, статья 847: удостоверение распоряжений
- ГК РФ, статья 854: основания списания
- ГК РФ, статья 856: ответственность банка
- Закон № 161-ФЗ, статья 9: уведомление и электронные платежи
- ГК РФ, статья 1102: требование к получателю без основания
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.