
Директор несколько раз оплачивал поставщиков компании со своего счёта: нужно было сохранить поставки, а на расчётном счёте не хватало денег. После смены собственника новое руководство заявило, что займа не оформляли и возвращать нечего. Отсутствие договора займа ещё не исключает денежного требования, однако одна банковская квитанция не решает спор. Необходимо установить, чьё обязательство исполнено, по чьему поручению, за счёт каких денег и на каких условиях плательщик действовал.
Сначала восстановите назначение каждого платежа
Нужны выписка личного счёта, платёжный документ, договор поставки, счёт, накладные и сведения о том, как поставщик зачёл полученное. Назначение «оплата услуг» без указания компании может потребовать дополнительных подтверждений. Если поставщик отнёс деньги к личному заказу директора или другому договору, сначала придётся разобраться с этим расхождением, а не считать задолженность общества доказанной.
Отдельно выясняют, поступил ли товар самой компании и был ли у неё долг на момент оплаты. Иногда директор приобретал необходимые вещи от собственного имени, иногда погашал уже существовавший долг общества, иногда перечислял аванс по будущей поставке. Все три ситуации экономически похожи, но юридически не тождественны. По каждой операции составляют цепочку документов от основания обязательства до его прекращения либо получения имущества обществом.
Почему платёж не нужно автоматически превращать в заём
Заём предполагает соответствующие отношения между сторонами. Если деньги непосредственно поступили поставщику, следует проверить, была ли согласована такая форма предоставления финансирования и обязанность компании возвратить средства. Не стоит задним числом оформлять договор так, будто он существовал до платежа. Документы должны описывать действительные отношения и дату их возникновения, а не подменять недостающие доказательства вымышленной историей.
Возможны поручение, соглашение о возмещении расходов, исполнение обязательства третьим лицом с переходом прав, действия в чужом интересе при наличии установленных условий. Правовое основание зависит от фактов. Нельзя одновременно требовать одну и ту же сумму как новый заём, перешедший долг поставщика и неосновательное обогащение, не объясняя соотношения доводов. Альтернативная квалификация допустима в рамках надлежаще сформированной позиции, но двойное взыскание исключается.
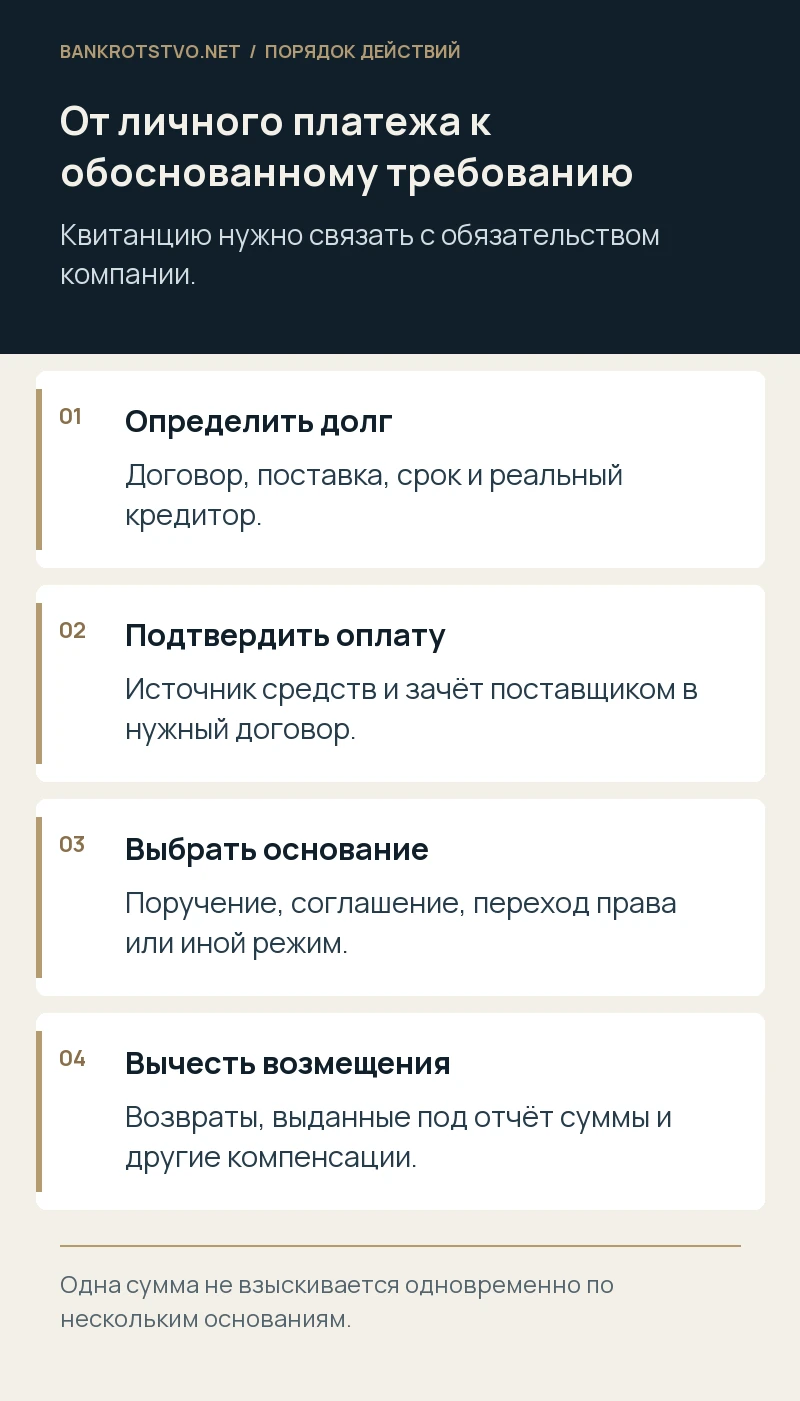
Когда действует статья 313 ГК РФ
Статья 313 регулирует исполнение обязательства третьим лицом. Кредитор должен принять его в предусмотренных нормой случаях, включая возложение исполнения должником, а при отсутствии возложения — установленные законом ситуации. Пункт 5 предусматривает переход прав кредитора по правилам статьи 387. Однако внутренние отношения плательщика и должника требуют отдельного исследования: существовавшее соглашение может объяснять, почему исполнение производилось и что стороны должны друг другу.
Для директора это означает необходимость показать не только оплату, но и положение перед поставщиком и обществом. Получите подтверждение поставщика об обязательстве, в счёт которого поступили деньги, и погашенной части. Проверьте возражения, которые компания могла заявить первоначальному кредитору: недостатки товара, неверную цену, уже произведённую оплату. Переход требования не должен создавать для нового кредитора больше прав, чем имелось по действительному обязательству.
Как подтвердить поручение и согласованное возмещение
Значение имеют решения участников, согласованные заявки, переписка с финансовой службой, авансовые отчёты, реестры расходов и письменные подтверждения нового руководства. Устное объяснение «все знали» желательно подкрепить материалами, из которых видны конкретная сумма и ожидание возврата. Общая просьба помочь бизнесу не всегда доказывает возмездную природу любой последующей операции.
Если директор одновременно принимал решение от имени общества и перечислял личные деньги, проверяют конфликт интересов и корпоративные требования. Подпись одного человека с двух сторон не делает отношения автоматически недействительными, но требует более внимательной оценки. Одобрение расходов участниками и отражение долга в документах общества могут быть существенны. При этом бухгалтерская запись является доказательством в совокупности, а не самостоятельной заменой основания обязательства.
Что делать при отсутствии предварительной договорённости
Иногда действия совершены срочно, без поручения и заранее обещанного согласия. Тогда исследуют применимость главы 50 ГК РФ. Статья 980 требует действий в очевидной выгоде или пользе другого лица с учётом его действительных либо вероятных намерений и необходимой заботливости. Для действующего руководителя нельзя механически считать любое исполнение служебных обязанностей самостоятельными действиями без поручения: нужно проверить природу отношений и основания конкретного личного расхода.
При применимости этого режима учитывают уведомление заинтересованного лица, одобрение либо неодобрение, необходимый характер затрат и правила статьи 984 о возмещении. Не всякое улучшение положения общества создаёт право на любую заявленную сумму. Если компания прямо отказалась от закупки, а директор вопреки этому приобрёл ненужный актив, ситуация отличается от срочной оплаты уже принятого товара, без которой возникали дополнительные обоснованные потери.
Кто в действительности предоставил деньги
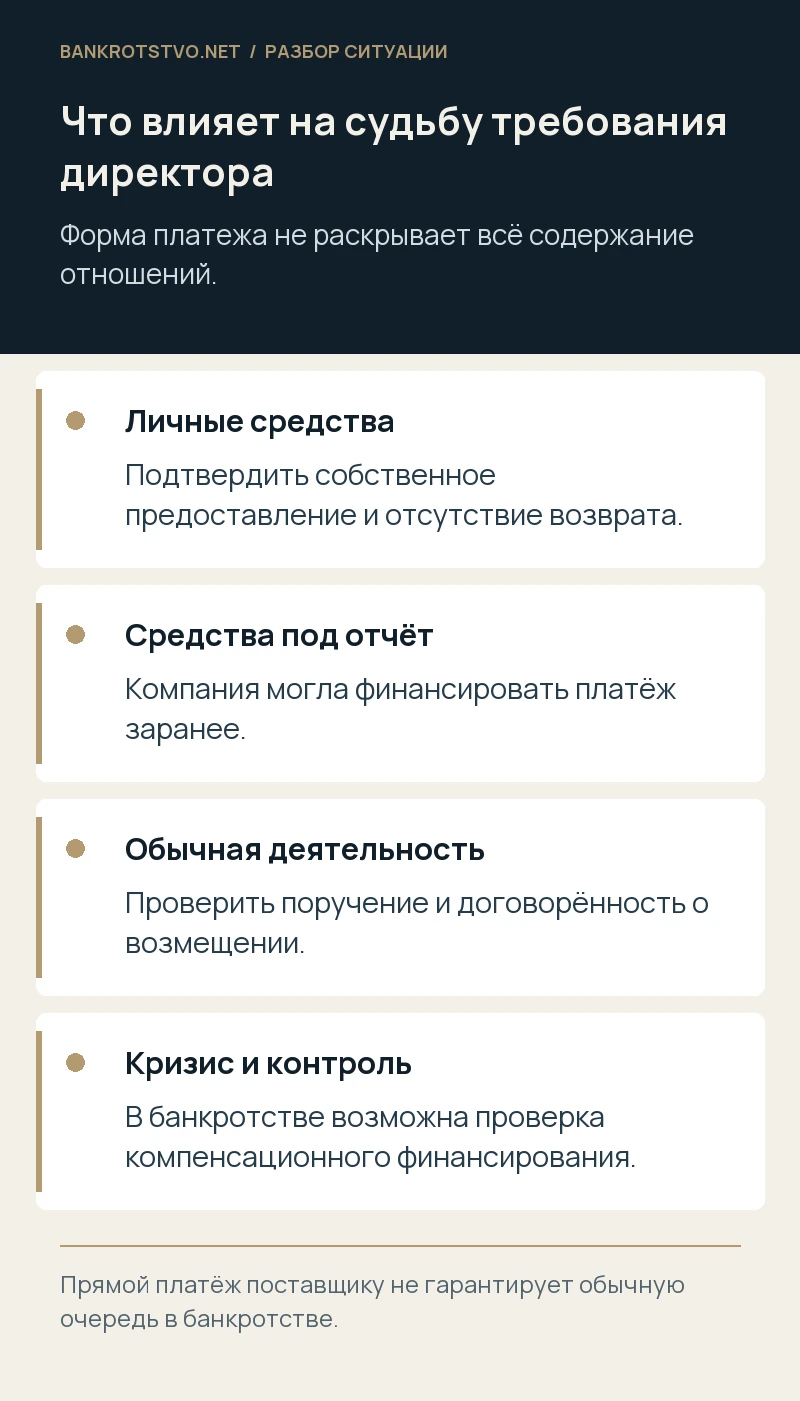
Нужно проследить происхождение средств в объёме, необходимом для подтверждения требования. Если перед оплатой общество перечислило директору такую же сумму под отчёт, личный счёт мог быть лишь промежуточным звеном. Требовать повторного возмещения нельзя. Аналогично проверяют возвраты от компании, перечисления через связанных лиц и погашение собственных обязательств директора за её счёт.
Особенно внимательной проверки требует поток взаимных переводов внутри группы. Формальная оплата с личного счёта не исключает того, что деньги ранее предоставил сам должник либо расход компенсировали другим способом. В споре следует раскрыть сопоставимые операции и объяснить их назначение. Независимые кредиторы и новое руководство вправе проверять, не создаётся ли искусственный долг за счёт кругового движения одних и тех же средств.
Условный расчёт действительного остатка
Предположим, директор оплатил три счёта поставщика на 400, 650 и 950 тысяч рублей. Общая сумма составляет 2 миллиона. Общество затем вернуло 500 тысяч, а ещё 300 тысяч ранее выдало директору именно для этих платежей. При подтверждении всех обстоятельств исходный остаток собственных невозмещённых средств составит 1,2 миллиона рублей, а не первоначальные 2 миллиона.
Затем проверяют юридическое основание каждого элемента, встречные обязательства, сроки и возможные проценты. Если один счёт оказался оплачен самим обществом повторно, нужно исследовать отношения с поставщиком и судьбу переплаты. Нельзя просто включить две оплаты в долг компании перед директором. Расчёт удобно делать построчно, указывая платёж, подтверждённое погашение долга поставщика, источник денег и все произведённые компенсации.
Новое руководство может спорить не только с наличием займа
Общество вправе требовать доказательства необходимости расходов, исполнения договора поставщиком и основания возврата. Но фраза «договор займа не подписан» сама по себе не отвечает на требования, основанные на ином юридическом механизме. Сторонам следует обсуждать действительные обстоятельства: получило ли общество исполнение, прекратился ли его долг, какие договорённости существовали и были ли деньги уже возмещены.
Для защиты компании важны документы передачи дел и запросы прежнему директору. Если он контролировал весь архив, а затем предъявил требования без исходных договоров, допустимо ставить вопрос об их раскрытии. Однако отсутствие бумаг у нового директора ещё не доказывает отсутствия операции. При необходимости получают подтверждение поставщика и используют процессуальное истребование конкретных материалов, сохраняя возможность проверить их содержание и происхождение.
Что меняет банкротство общества
Если директор контролировал компанию и оплачивал её долги в состоянии имущественного кризиса, возникает вопрос о компенсационном финансировании. Обзор Верховного Суда РФ от 29.01.2020 предусматривает подходы к очередности требований контролирующих и аффилированных лиц, включая исполнение за должника внешнему кредитору. Поэтому реальность личного платежа не гарантирует удовлетворение наравне с независимыми поставщиками.
При этом одна должность либо связь с обществом не должна заменять анализ фактического контроля, периода кризиса и природы предоставления. Исследуют возможность определять действия компании, финансовое состояние на дату оплаты и разумные экономические причины. Нельзя обещать обычную очередь только потому, что платёж прошёл напрямую поставщику, а не по договору займа. В банкротстве экономическое содержание финансирования имеет существенное значение наряду с документальной формой.
Когда заявлять требование и какие сроки проверить
Сначала определяют момент возникновения обязанности возместить средства либо срок первоначального требования, если оно перешло от поставщика. Не всякая квалификация даёт одинаковый момент начала давности. Новое назначение директора компании не перезапускает сроки автоматически. Требование после увольнения тоже не означает, что вся предшествующая история не имеет значения: необходимо восстановить договорённости, просрочку и признание задолженности уполномоченными лицами.
В банкротстве отдельно проверяют процессуальный порядок и сроки предъявления требования, а при обычном споре — компетентный суд и необходимую претензионную подготовку. Директор как физическое лицо не всегда обращается в тот же суд и по той же процедуре, что поставщик. Определить маршрут лучше до подачи, поскольку неверный способ обращения может отнять время, особенно при коротком оставшемся периоде для защиты.
Если поставщик уже получил судебное решение против компании, нужно сопоставить его с датой личной оплаты и материалами исполнения. Возможно, платёж не был учтён при расчёте долга или ушёл после вынесения решения. Тогда вопрос о переходе требования связан и с надлежащим процессуальным оформлением, а не только с новым иском на ту же сумму. Полезно получить сведения об исполнительном производстве и исключить ситуацию, когда поставщик продолжает взыскивать уже погашенную часть, а директор одновременно заявляет её к компании.
Как подготовить пакет для правовой оценки
Соберите перечень операций с датами, суммами, поставщиками и назначением. Приложите личные платёжные документы в относящейся к спору части, договоры общества, подтверждения получения товара, переписку о финансировании и сведения обо всех возвратах. Не требуется направлять всю личную банковскую историю без связи с вопросом. Если отдельного материала нет, отметьте пробел и предполагаемого держателя документа.
Мы помогаем определить правовое основание расходов директора, проверить переход требования и действительный остаток, подготовить претензию, заявление в банкротстве либо возражения общества и сопровождать спор. Обратиться можно через контакты проекта. Полезный предварительный вывод должен объяснять не только наличие перевода, но и почему именно компания обязана вернуть деньги, когда эта обязанность возникла и какие возражения могут повлиять на взыскание.
Нормы и судебные разъяснения
- ГК РФ, статья 313: исполнение третьим лицом
- ГК РФ, статья 387: переход прав на основании закона
- ГК РФ, статья 980: действия в чужом интересе
- ГК РФ, статья 984: необходимые расходы
- Обзор ВС РФ от 29.01.2020 о требованиях аффилированных лиц
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.