
Когда залогом управляет отдельное лицо, его письмо или подпись нужно оценивать через договор управления и применимые специальные нормы. Управляющий может действовать в интересах нескольких кредиторов, но не становится свободным владельцем их экономического результата. Для компании важно понять, чьё согласие действительно разрешает продажу имущества, изменение обеспечения или получение денег.
В банкротстве задача усложняется: управляющий залогом, кредитный управляющий по синдицированному кредиту и арбитражный управляющий должника — разные участники. Их полномочия могут пересекаться, но названия не взаимозаменяемы. Ошибка в адресате приводит к согласованиям, которые не решают вопрос, а перечисление денег ненадлежащему получателю способно породить новый спор о погашении обязательства.
Что представляет собой договор управления залогом
Статья 356 ГК РФ позволяет кредиторам по предпринимательским обязательствам заключить такой договор с одним из кредиторов либо третьим лицом. Управляющий действует от имени и в интересах кредиторов: заключает залоговый договор и/или осуществляет права и обязанности залогодержателя. Управляющим может выступать предприниматель или коммерческая организация; это не обязательно банк, выдавший финансирование.
Если залог существовал раньше, проверьте документы передачи соответствующего договора и возникновения полномочий. Внешне единый пакет может содержать несколько обеспечений с разными датами подключения. Нельзя считать, что назначение управляющего по одному договору автоматически охватывает всю недвижимость и оборудование группы компаний. Для каждого объекта нужны основание, действующий круг кредиторов и соответствующая запись, когда она требуется.
Какие документы подтверждают полномочия
Запросите договор управления, изменения, сведения о кредиторах и документы о полномочиях подписанта самого управляющего. Для распоряжения недвижимостью дополнительно сопоставьте данные ЕГРН и договор ипотеки; для иного имущества — применимый учёт залога. По статье356 при регистрации или учёте указывается управляющий с отметкой о таком качестве, но запись не раскрывает всех внутренних ограничений полномочий.
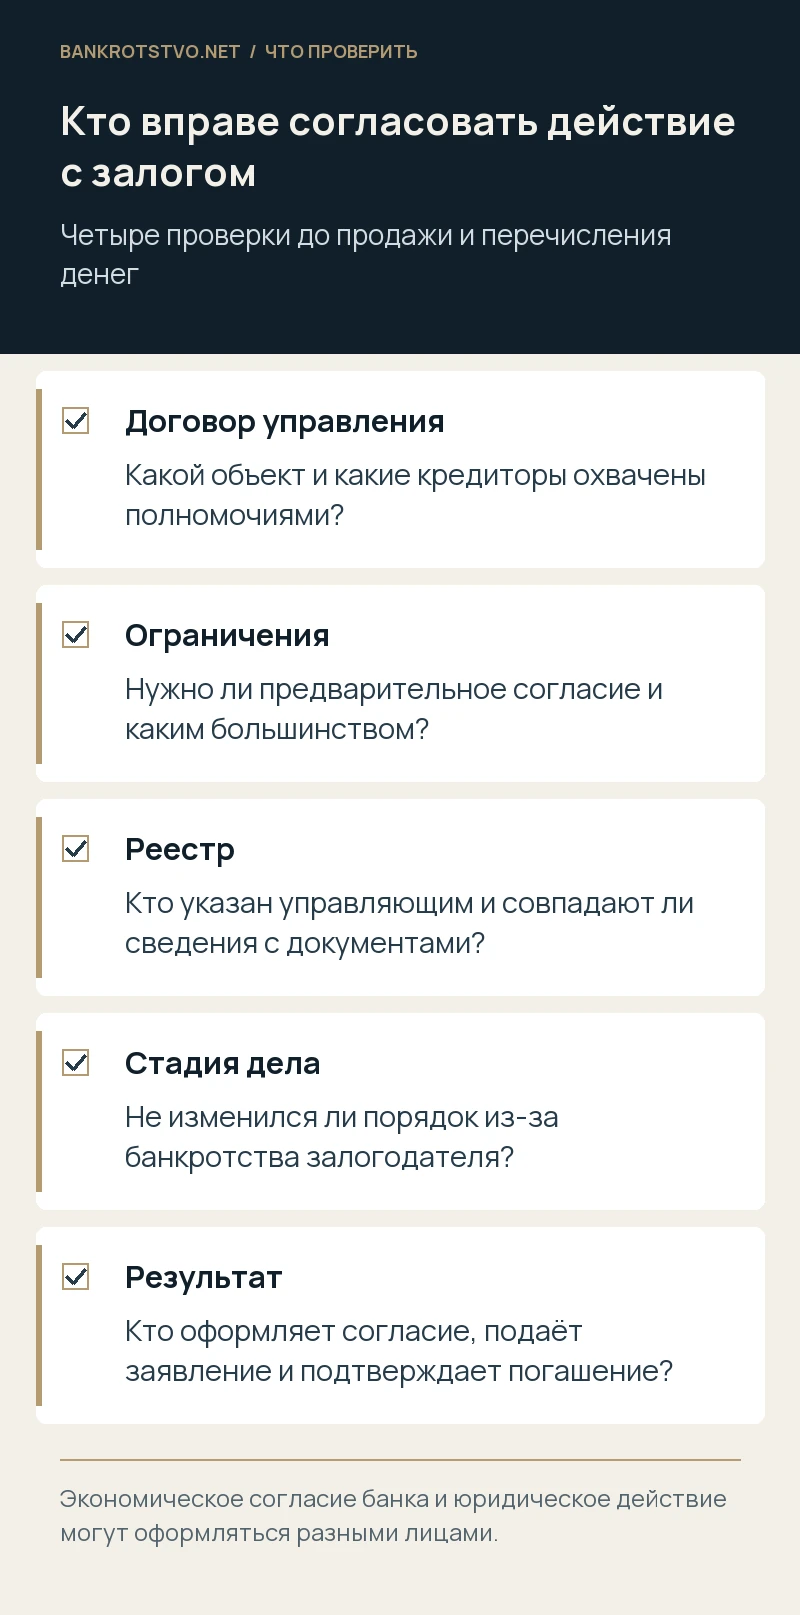
Проверьте, какие действия входят в управление: согласие на продажу, замена предмета, изменение срока, обращение взыскания, получение исполнения, заключение соглашения. Наличие доверенности от одного кредитора не заменяет предусмотренную конструкцией проверку остальных участников. Важно установить не только лицо, поставившее подпись, но и круг лиц, которых эта подпись законно связывает.
Когда требуется предварительное согласие кредиторов
Договор может предусматривать, что отдельные полномочия осуществляются только с предварительным согласием кредитора или кредиторов. Это особенно важно для освобождения обеспечения, изменения старшинства и согласования существенно иной цены продажи. В такой ситуации проверяют предмет согласия, необходимое большинство, форму и совпадение одобренных условий с реально подписываемым документом.
Протокол об общем намерении поддержать сделку может не разрешать конкретное снятие обременения без поступления цены. Поэтому в согласии полезно определить объект, сумму, срок, условия расчёта и обязательные одновременные действия. Если документы предусматривают диапазон полномочий, установить его нужно до закрытия сделки. Последующее утверждение не следует заранее считать гарантированным способом исправить любой дефект.
Могут ли кредиторы действовать самостоятельно
По общему правилу статьи356 до прекращения договора управления кредиторы не осуществляют сами соответствующие права и обязанности залогодержателей. Поэтому отдельное письмо банка «мы согласны снять залог» не всегда заменяет действие управляющего. Но объём передачи и специальные исключения исследуются по документам и закону: нельзя изолированно применять только общий запрет.
Для заёмщика и покупателя имущества практический вывод прост: соберите единый маршрут согласований. В нём должно быть видно, кто принимает внутреннее решение, кто выражает юридически значимое согласие и кто подаёт документы в реестр. Участники могут договориться экономически, но оставить незавершённым юридическое прекращение или изменение обеспечения. Именно этот разрыв часто задерживает регистрацию и расчёты.
Кто является получателем денег
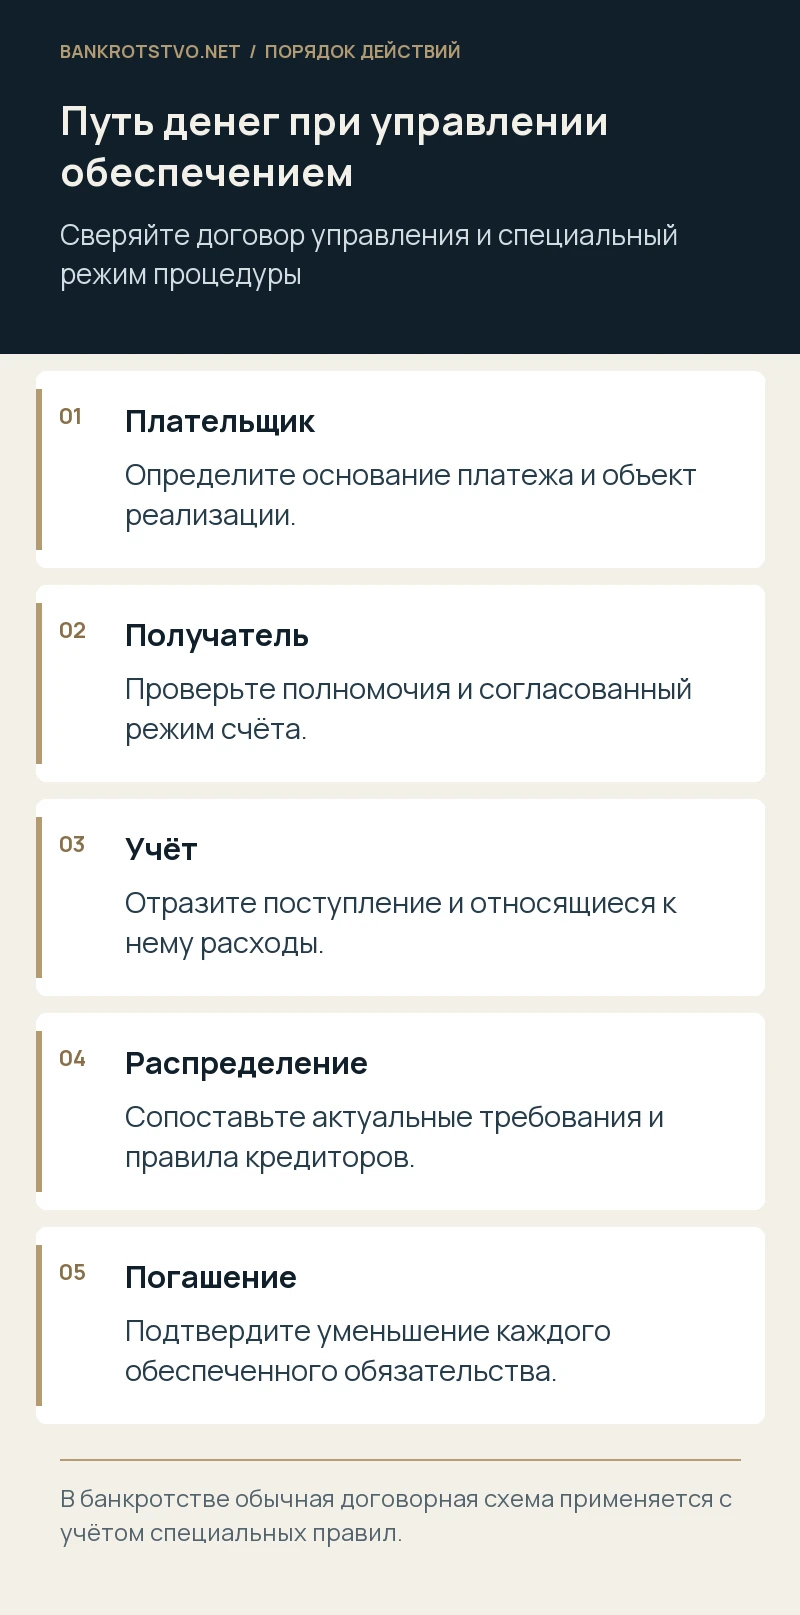
По общему правилу деньги, получаемые при исполнении управления залогом, зачисляются на номинальный счёт, бенефициарами которого являются кредиторы, если договором не установлен иной порядок. Средства не следует без проверки направлять на обычный расчётный счёт организации-управляющего. Запросите основание реквизитов и порядок учёта исполнения перед каждым обеспеченным кредитором.
Если обеспечение связано с синдицированным кредитом, закон предусматривает специальную связь с кредитным управляющим и перечислением на его счёт в договорный срок. Поэтому схема движения денег должна совпадать с обоими договорами. Платёж покупателя, погашение кредита и внутреннее распределение результата — разные операции, которые нужно документально связать, чтобы последующая сверка не оставляла непогашенный долг при уже полученной цене.
Как проверить распределение между несколькими кредиторами
Управляющий ведёт реестр кредиторов и оснований их требований. Попросите актуальный состав, размеры обеспеченных требований и правила распределения. Уступка основного требования может менять участника отношений управления с учётом закона и договора. Первоначальный перечень банков не всегда отражает состояние на дату продажи имущества или получения денег.
В расчёте отдельно отражают сумму поступления, обоснованные расходы, начисления и долю каждого участника. При получении имущества закон предусматривает долевую собственность кредиторов по общему правилу пропорционально требованиям, если соглашением не установлено иное; это не тождественно зачислению денег одному управляющему. Вид полученного результата влияет на последующее распоряжение и комплект документов для его оформления.
Например, если двое кредиторов имеют условные обеспеченные требования в отношении один к двум, нельзя распределить поступление поровну только потому, что участников двое. Сначала проверяют договорное правило, затем состав требований на нужную дату и допустимые удержания. Если один кредитор получил исполнение ранее, его текущая доля может измениться. Получатель расчёта должен видеть исходные суммы и ход распределения, чтобы проверить результат. В банкротстве этот договорный расчёт дополнительно соотносится с предусмотренными законом резервами, расходами и порядком удовлетворения требований.
Что изменяется при банкротстве залогодателя
В процедуре применяются специальные правила банкротства о составе и удовлетворении залоговых требований, реализации предмета и разрешении разногласий. Управляющий залогом не заменяет арбитражного управляющего и не получает права самостоятельно продать имущество должника в обход установленного порядка. Договорные полномочия нужно соотнести с ограничениями соответствующей стадии дела.
Для подтверждения позиции исследуют основное требование, залог и полномочия представителя обеспеченных кредиторов. Условия продажи определяются с учётом статьи138 закона о банкротстве; споры рассматриваются в предусмотренном порядке. Поэтому согласование обычной внесудебной продажи, данное до процедуры, нельзя автоматически использовать после её введения как достаточное основание для вывода актива и расчёта напрямую.
Особое правило для синдицированного кредита
Если все кредиторы по договору управления являются сторонами синдицированного кредита, статья356 устанавливает специальное правило об осуществлении прав залогодержателей по единому требованию кредитным управляющим при возбуждении банкротного дела. Закон №486-ФЗ дополнительно регулирует осуществление соответствующих прав после включения единого требования в реестр. Эти нормы оценивают совместно и применительно к стадии дела.
Следовательно, до направления процессуального документа нужно установить, кто действует именно по рассматриваемому требованию и объекту. Наличие отдельного управляющего залогом в старом реестре ещё не отвечает на этот вопрос. При самостоятельном участии отдельных кредиторов и неодинаковом составе обеспечений картина требует дополнительной проверки. Универсальная инструкция «всегда обращайтесь к тому, кто указан в ипотеке» здесь ненадёжна.
Условный пример: разрешение на продажу получено не у того лица
Допустим, два кредитора обеспечены одним складом, а управление передано отдельной организации. Покупатель согласовал цену с крупнейшим банком, который подтвердил отсутствие возражений. Однако договор требует оформления согласия управляющим после внутреннего решения обоих кредиторов по установленному порядку. Письмо одного банка ещё не завершает необходимое согласование.
Рабочая последовательность — проверить полномочия, получить надлежащее решение, согласовать документ управляющего и связать прекращение обременения с расчётом. Например, условия могут предусматривать поступление конкретной суммы до подачи заявления. Это условная ситуация: при банкротстве залогодателя потребуется уже иной маршрут с учётом процедуры, а обычное согласие на продажу не подменяет правила реализации в деле.
Что происходит при банкротстве управляющего залогом
Признание самого управляющего банкротом прекращает договор управления по статье356. Но это не означает автоматического погашения основного долга или исчезновения залога. Необходимо организовать дальнейшее осуществление прав, передачу документации и изменение учётных сведений. Объём незавершённых действий и судьбу уже полученного имущества исследуют отдельно.
Особое значение имеют номинальный счёт и информация о бенефициарах: нельзя без проверки считать все связанные с управлением деньги собственными средствами управляющего. Вместе с тем защищённость конкретной суммы зависит от реального режима счёта и обстоятельств её получения. Кредиторам нужно быстро восстановить отчёты, движение средств и документы, чтобы не ограничиваться общим утверждением о наличии обеспечения.
Как оформить замену управляющего
Разделите прекращение старых полномочий, передачу документов, назначение нового лица и изменение реестров. Проверьте, кто вправе принять решение и с какой даты новый управляющий действует. Одного уведомления должнику недостаточно, если договор и закон требуют иных действий. Несогласованность дат создаёт риск двух параллельных инструкций о распоряжении одним предметом.
В акте передачи полезно перечислить оригиналы обеспечительных документов, реестр кредиторов, сведения о поступлениях, судебных спорах и выданных согласиях. Заёмщика и иных заинтересованных лиц уведомляют по надлежащему порядку. Если прежний управляющий уже получил цену продажи, отражают, куда она перечислена и как уменьшены требования. Смена лица не должна обрывать историю расчётов и создавать потерянные платежи.
Как подготовиться к юридической проверке
Соберите основное обязательство, договор залога, договор управления и все изменения, реестровые сведения и решения кредиторов. Приложите инструкции о платеже, выписки и отчёты. При банкротстве нужны акты о стадии процедуры, документы о включении требования и согласованных условиях реализации. Отдельно отметьте действия, на которые компания получила только неформальное подтверждение.
Мы проводим юридический анализ управления обеспечением и сопровождаем споры о полномочиях, распоряжении залогом и расчётах. С документами можно обратиться к нам: установим надлежащего участника, проверим необходимые согласия и подготовим правовую позицию. Это позволяет принимать решения о продаже или платеже на основе действующих полномочий и конкретного режима имущества.
Нормы и судебные разъяснения
- ГК РФ, статья 356: управление залогом
- Закон №486-ФЗ, статья 4: права кредитного управляющего
- Закон о банкротстве, статья 138: реализация обеспечения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.