
Компания может заложить права на будущие платежи покупателей. Но фраза «вся будущая выручка» не даёт кредитору безусловного права на любые деньги бизнеса. Необходимо определить предмет залога, момент возникновения конкретных требований и порядок получения платежей. В банкротстве к этим вопросам добавляются подтверждение залогового статуса и специальные правила распоряжения поступлениями.
Для банка это вопрос качества обеспечения. Для компании — вопрос, какой денежный поток остаётся доступным для работы и не получится ли, что она обещала одни и те же поступления нескольким лицам. Для покупателя — кому перечислять оплату, чтобы обязательство действительно прекратилось. Все три позиции нужно согласовать до начала поступления денег, а не после появления первого конфликта.
Что можно заложить, если продаж ещё нет
Статья 358.1 ГК РФ допускает залог будущего права из существующего или будущего обязательства, а также совокупности требований. Поэтому отсутствие подписанного акта или наступившего срока оплаты не всегда препятствует заключению обеспечительного договора. Однако заключённый договор залога и уже возникшее залоговое право — разные юридические факты.
По статье 358.5 залог будущего права возникает с возникновением самого права; дополнительно учитываются правила о будущем обеспечиваемом обязательстве. Если ожидаемая сделка не состоялась, её плановая выручка не превращается в существующее имущественное требование. Кредитору придётся показать, какой именно актив появился у залогодателя и почему он соответствует согласованному описанию обеспечения.
Как описать будущие требования без списка покупателей
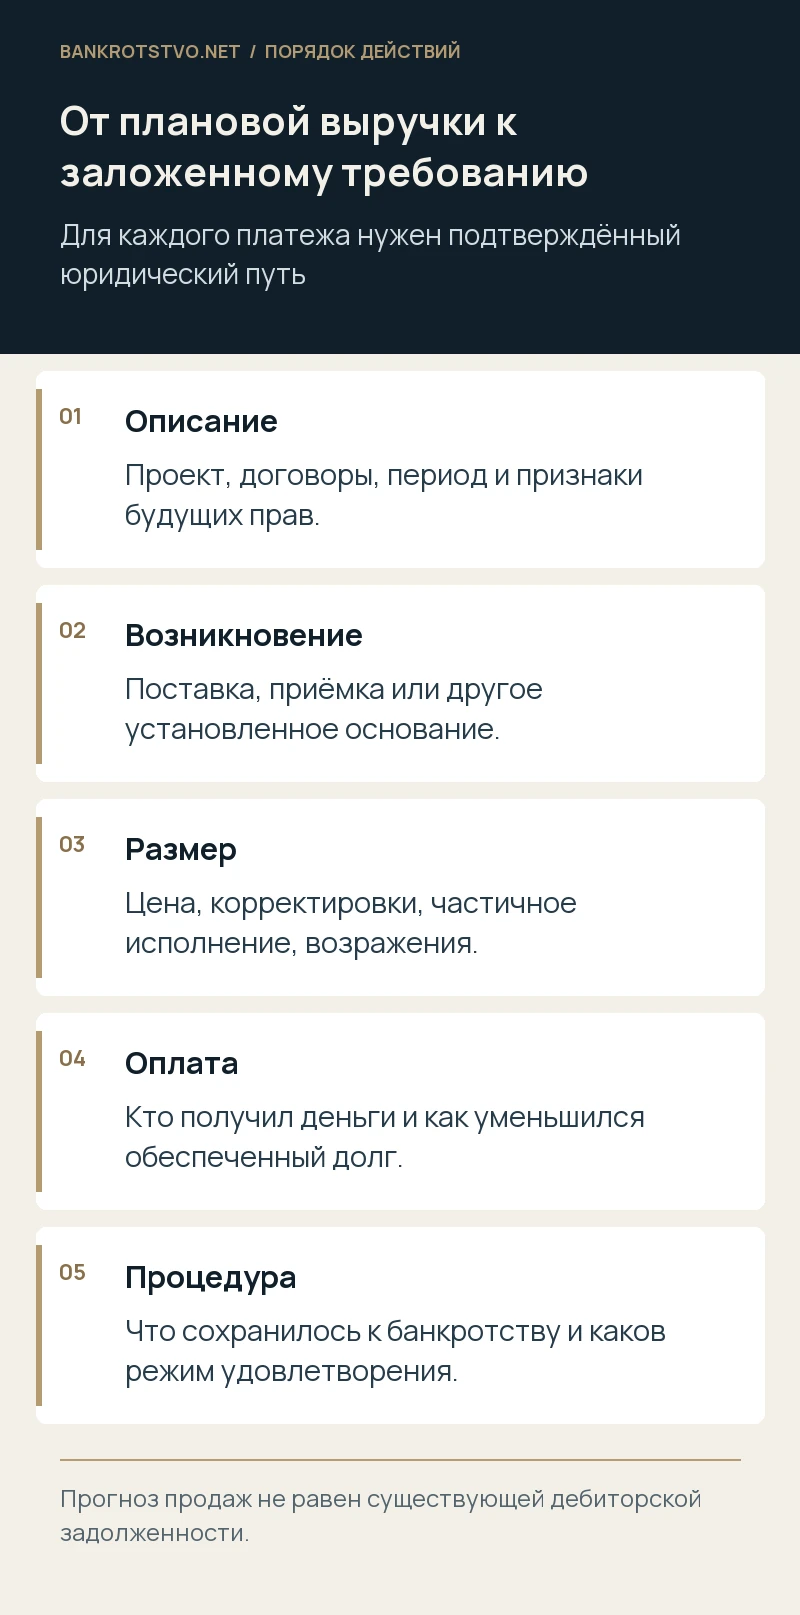
Для совокупности и будущих прав закон позволяет общее описание, если данные позволяют индивидуализировать требования и определить должников к юридически значимому моменту. Практически используют вид договора, проект, товарную группу, период возникновения и иные проверяемые признаки. Слишком широкая формулировка может создать спор о том, относится ли конкретная дебиторская задолженность к обеспечению.
Проверьте, как договор решает вопросы возвратов, корректировок цены, частичных поставок и валютных платежей. Если заложена только часть требования, нужен способ её определения. Например, «первые поступления» и «50 процентов каждого платежа» — разные модели. Описание должно позволять рассчитать объём обеспечения по исходным документам, а не зависеть от последующего свободного выбора одной стороны.
Чем залог отличается от уступки
При залоге компания обычно остаётся кредитором покупателя, а обеспечительный кредитор получает предусмотренные залоговые права. При уступке меняется обладатель самого требования. Различие влияет на направление претензий, предъявление иска, получение денег и судьбу требования при банкротстве. Один и тот же документ нельзя оценивать только по заголовку «обеспечение выручкой».
Прочитайте положения о переходе права, взыскании, отчётности и возврате излишка. Наличие права банка получать платежи само по себе ещё не превращает залог в продажу дебиторской задолженности: статья 358.6 предусматривает отдельные модели исполнения. В споре нужно установить действительную конструкцию, после чего определять надлежащего получателя и способы защиты каждого участника.
Когда появляется само требование к покупателю
Для каждой сделки восстановите основание: заключение договора, поставка, приёмка работ, оказание услуг либо иное предусмотренное событие. Дата выставления счёта не всегда совпадает с возникновением права на деньги. Срок уплаты также следует отличать от существования требования: задолженность может уже существовать, хотя платить её покупатель должен через месяц.
Составьте реестр с номером договора, покупателем, основанием, суммой, датой возникновения и сроком платежа. Приложите первичные документы, доказательства передачи и сведения о возражениях покупателя. Если поставка спорная либо цена подлежит корректировке, залог не устраняет эти недостатки. Обеспечительный кредитор получает права в отношении реального требования, а не защищённую от любых возражений плановую цифру.
Как уведомить покупателя и определить получателя денег
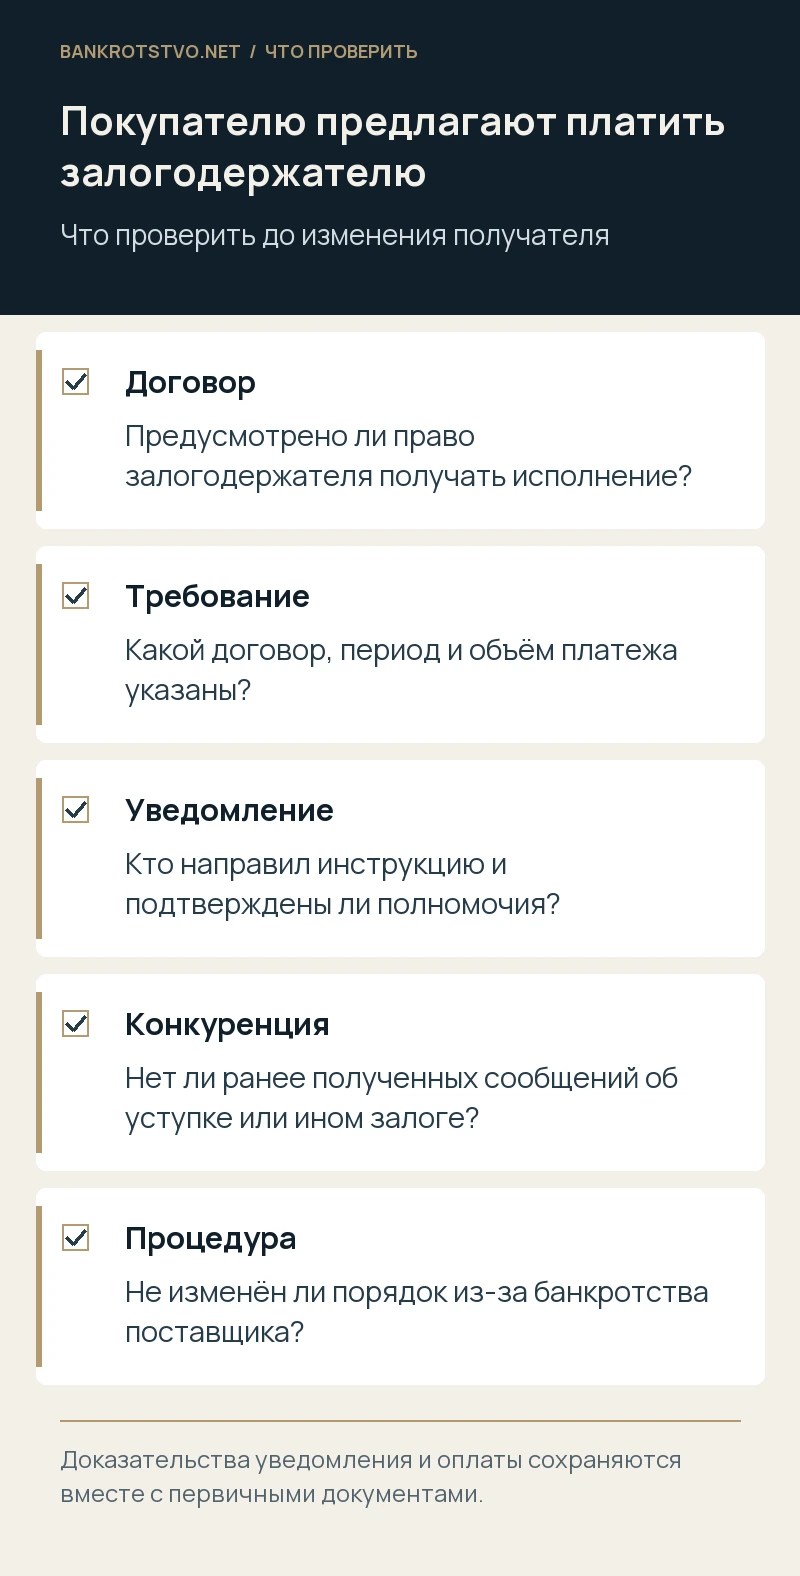
Статья 358.6 по общему правилу предусматривает исполнение залогодателю, если договором не установлено иное. Когда согласовано получение исполнения залогодержателем, уведомлённый должник должен исполнять ему или указанному им лицу. Поэтому инструкция о новом получателе должна соответствовать договору и быть надлежащим образом доведена до покупателя.
В уведомлении важно определить требование, объём, реквизиты и основание изменения порядка оплаты. Покупателю нужно сохранить сообщение и проверить полномочия отправителя; поставщику — иметь доказательства его доставки. Недостаточно устно попросить бухгалтерию «теперь платить банку», особенно если ранее уже были уступки или несколько залогодержателей. Две противоречивые инструкции требуют правовой проверки до перечисления, чтобы избежать повторного требования.
Что происходит с поступившей выручкой
Порядок зависит от договора, стадии отношений и законных ограничений. По общему правилу при получении денег от должника залогодатель по требованию залогодержателя должен направить соответствующие суммы на обеспеченный долг, если не установлено иное. Договор может предусматривать зачисление на залоговый счёт. Нельзя считать, что любой обычный расчётный счёт автоматически получает такой режим.
Особенно внимательно проверьте путь денег при оплате через платёжного посредника, зачёте или удержании комиссии. Что именно поступает компании и какая часть относится к заложенному праву? Наличие экономической связи с продажей не всегда отвечает на вопрос о правовом режиме конкретного остатка. Для контроля полезен отдельный реестр: покупатель, сумма исполнения, дата, получатель, погашение обеспеченного обязательства.
Проверьте учёт залога и конкурирующие права
Содержание договора анализируют вместе с правилами государственной регистрации либо учёта залога, применимыми к данному предмету. Учёт и уведомления важны для противопоставления прав другим лицам и разрешения конкуренции. Но запись о залоге сама по себе не подтверждает существование каждой поставки, исполнение компанией своих обязанностей и точную сумму будущего требования.
Проверьте предшествующие договоры, уведомления о залогах и уступках, ограничения распоряжения правами. Если те же платежи уже передавались фактору, задача не решается простой регистрацией ещё одного обременения. Нужно установить последовательность сделок и действительные права компании на момент каждой операции. Отдельно оценивается, требовалось ли согласие на конкретное действие и каковы последствия его отсутствия.
Что кредитор должен подтвердить в банкротстве
Залоговый статус не возникает только из указания на него в заявлении. Кредитору нужно подтвердить основное требование, обеспечительный договор, возникновение заложенных прав и сохранение предмета обеспечения в применимой форме. Для будущей дебиторской задолженности особенно важен актуальный состав: какие требования уже возникли, какие погашены и какие остаются лишь прогнозом.
В конкурсном производстве распоряжение обеспечением и распределение результата подчиняются специальным правилам закона о банкротстве, включая статью 138. Нельзя переносить договорную инструкцию о прямых платежах в процедуру без проверки этих ограничений. Право на преимущественное удовлетворение не означает получение всей выручки вне установленного порядка; состав требований и расходы также имеют значение.
Условный пример: обеспечение на100 миллионов оказалось меньше
Допустим, компания заложила требования к покупателям по поставкам определённого проекта, ожидая выручку в 100 миллионов рублей. К моменту банкротства подтверждены поставки на 60 миллионов, 20 миллионов уже оплачены, а часть будущих заказов отменена. Сумма в бизнес-плане не превращается в заложенную дебиторскую задолженность на100 миллионов.
Сначала проверяют оставшиеся требования по подтверждённым поставкам: условно40 миллионов, с учётом возражений покупателей и иных обстоятельств. Затем отдельно исследуют судьбу ранее полученных20 миллионов и договорный режим поступлений. Это два разных вопроса. Нельзя одновременно заявить уже погашенное требование к покупателю как сохранившийся предмет и проигнорировать фактическое движение денег.
Если покупатель удерживает пять миллионов из-за недостатков товара, их нельзя заранее считать бесспорными. Потребуются договор, претензии и доказательства качества или устранения недостатков. Обеспечительная стоимость оценивается через юридическую и фактическую взыскиваемость, а не только по бухгалтерскому остатку. Все суммы и события примера условные и показывают последовательность анализа.
Что делать компании, если выручки недостаточно для работы
До нарушения согласованного режима обсуждают с кредитором разрешённый объём операционных расходов, порядок частичного освобождения поступлений и замену обеспечения. Предложение должно показывать, почему продолжение деятельности улучшает погашение, сколько денег необходимо и как контролируется использование. Самовольное перенаправление заложенных платежей способно породить отдельные требования и ухудшить переговорную позицию.
Если признаки неплатёжеспособности уже существенны, учитывайте интересы других кредиторов и риск оспаривания предоставленного обеспечения либо платежей. Залог будущей выручки, оформленный для старого долга в кризисный момент, требует самостоятельной проверки. Его наличие не освобождает директора от оценки обязанностей в связи с состоянием компании и не гарантирует устойчивость схемы при последующем банкротстве.
Какие документы собрать для проверки
Нужны кредитный и залоговый договоры, изменения, сведения об учёте обеспечения, уведомления покупателям и подтверждения получения. По каждому требованию приложите договор продажи, первичные документы, корректировки, выписки и претензии. Документы о ранее совершённых уступках и иных залогах следует раскрыть отдельно: именно они часто объясняют конфликт получателей одного денежного потока. Если поставки массовые, начните с выгрузки и нескольких полностью подтверждённых операций; затем проверьте, позволяет ли единая методика восстановить весь портфель без пропуска возвратов и частичных оплат.
Мы проводим юридический анализ таких конструкций, проверяем состав обеспечения и сопровождаем споры о требованиях и поступлениях. Работа позволяет связать описание будущих прав с конкретными сделками, установить полномочия получателя и подготовить доказательства для банкротного дела. Для анализа полезнее полная история нескольких спорных платежей, чем неподтверждённая общая оценка всего портфеля.
Как выбрать следующий шаг
Если спор касается описания предмета, начинают с сопоставления договора и реестра поставок. Если покупателю пришли разные инструкции, проверяют действующего обладателя требования и полномочия получателей. Если кредитор требует залоговый статус в банкротстве, собирают документы о возникновении и сохранении конкретных прав. У этих ситуаций разные задачи, хотя экономически все они связаны с будущей выручкой.
С договором обеспечения, реестром требований и выписками можно обратиться к нам. Определим правовой режим платежей, слабые места доказательств и вариант сопровождения. Предметный анализ помогает компании и кредитору заранее понять, какая часть ожидаемого потока действительно обеспечена и какие действия необходимы для защиты их прав.
Нормы и судебные разъяснения
- ГК РФ, статья 358.1: залог будущих и совокупности прав
- ГК РФ, статья 358.3: описание заложенных требований
- ГК РФ, статья 358.5: момент возникновения залога
- ГК РФ, статья 358.6: получение исполнения
- Закон о банкротстве, статья 138
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.