
В группе компаний закупками, финансами и юридической работой занимается головной офис. Производственные общества ежемесячно оплачивают его услуги, получают акты и учитывают расходы. На проверке инспекция спрашивает, что именно сделано для каждого получателя, почему у него одновременно есть собственный персонал и как рассчитана доля общей стоимости. Ответ «так устроен наш холдинг» объясняет организационную модель, но ещё не подтверждает налоговый расход конкретной компании.
Централизация сама по себе не запрещена и может быть экономически разумной. Однако документы должны показывать реальную работу, её связь с деятельностью плательщика и понятное основание цены. Здесь рассматриваем защиту расходов у получателя услуг при налогообложении прибыли. Это самостоятельная задача, отличная от требования вернуть вознаграждение управляющей организации или от оценки ответственности руководителя. Даже когда внутри группы никто не спорит об оплате, налоговая квалификация остаётся предметом отдельной проверки.
Начните с карты функций, а не с количества актов
Выпишите, что компания поручила головному офису: переговоры с банками, подготовку договоров, закупочную аналитику, сопровождение кадровых процессов, настройку учётной системы. Затем укажите, кто выполнял эти действия, для какого получателя и в какой период. Получится карта функций, по которой можно проверить содержание договора и документов. Без неё десятки одинаковых актов часто лишь повторяют неясную формулировку «управленческие услуги».
Для каждой функции полезно определить ожидаемый результат или характер доступности услуги. Одни задания заканчиваются конкретным документом, другие состоят в текущем сопровождении процесса. Например, работа общего казначейства не всегда выражается одним итоговым отчётом, но должна прослеживаться в платежных календарях, согласованиях и решениях по финансированию. Карта не должна превращаться в искусственную детализацию задним числом. Её составляют по реальным регламентам и следам работы, отмечая, какие сведения подтверждены, а какие пока остаются только объяснением сотрудников.
Полезно выбрать несколько крупных платежей и пройти по ним весь путь от управленческой задачи до акта. Если цепочка не восстанавливается, увеличение числа формальных приложений обычно не решает проблему. Сначала установите, у кого находятся исходные материалы, кто принимал работу и почему именно эта организация подписала документ. Иногда ошибка связана с тем, что общий отчёт хранится только в головном офисе, хотя работа реально выполнялась. В другом случае отчёт существует, но относится к соседнему обществу. Эти ситуации требуют разных действий, и различить их лучше до направления категоричного ответа инспекции.
Какие налоговые условия проверяются
Статья 252 НК РФ требует обоснованности, документального подтверждения и связи расходов с деятельностью, направленной на получение дохода. Статья 264 предусматривает расходы на управление и приобретение соответствующих услуг, но само наличие такой категории не освобождает от общих условий. Статья 54.1 запрещает искажение сведений о фактах хозяйственной жизни и устанавливает пределы уменьшения налоговой базы.
Поэтому удобнее проверять три самостоятельных вопроса: была ли услуга, зачем она нужна получателю и как подтверждена оплаченная сумма. Отсутствие немедленного роста прибыли не означает автоматически бесполезность работы: бизнес может приобретать поддержку для снижения рисков, сохранения процессов или подготовки проекта. Но объяснение должно относиться к конкретной компании. Формула «это выгодно группе» недостаточна, если плательщик не получает соответствующую услугу, а фактически финансирует деятельность собственника либо другого общества без подходящего правового основания.
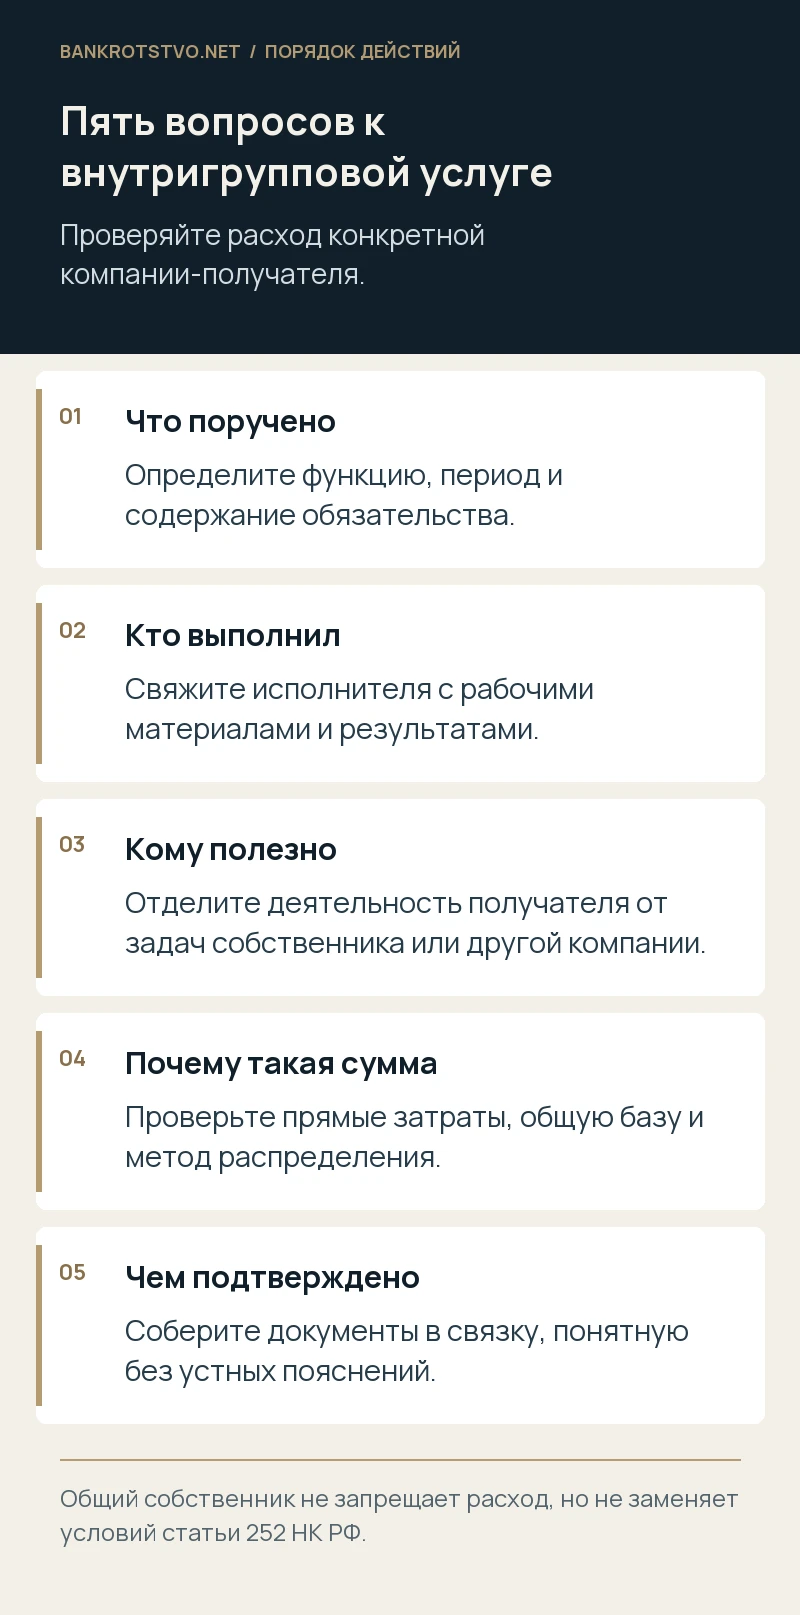
Общий собственник не запрещает расходы
Взаимозависимость сторон требует внимательного анализа, но не делает любую услугу фиктивной. Сравните организационную модель с тем, как аналогичную задачу можно было бы решать у независимого исполнителя или собственными силами. Это не обязанность доказать, что компания выбрала единственный возможный и самый дешёвый путь. Важно показать разумную деловую задачу и реальную передачу функций.
Налоговая оценка не должна сводиться к выводу «они связаны, значит платить нельзя». Со стороны компании также недостаточно заявить, что собственник вправе распределять любые затраты по своему усмотрению. Юридические лица остаются самостоятельными налогоплательщиками. Для каждого получателя определяются содержание обязательства и доказательства его исполнения. Если сотрудники головного офиса работали одновременно на несколько предприятий, нужно объяснить распределение нагрузки и стоимости. Это особенно существенно, когда финансовое положение обществ различается и значительная часть расходов приходится на наиболее прибыльного участника группы.
Как отделить услугу от действий в интересах собственника
Собственник может анализировать стоимость своих вложений, готовить продажу долей, собирать отчётность для собственных инвестиционных решений. Такие действия не становятся услугой дочернему обществу только потому, что используют его данные. Следует определить, кто является фактическим выгодоприобретателем и какую самостоятельную пользу получает компания, оплачивающая счёт. При смешанном проекте часть работ может относиться к её деятельности, а часть — к задачам владельца.
В разъяснениях ФНС о международных внутригрупповых услугах отдельно рассматривается разграничение услуг и акционерной деятельности. Эти письма имеют определённый предмет и не заменяют Налоговый кодекс, но показывают важные вопросы доказательственной оценки. Для российской группы вывод также нужно строить на фактах и нормах, а не объявлять любую работу головной компании акционерной. Полезно отделить подготовку производственного бюджета получателя от отчёта о стоимости инвестиционного портфеля собственника: внешне оба документа могут называться финансовой аналитикой, но обслуживают разные задачи.
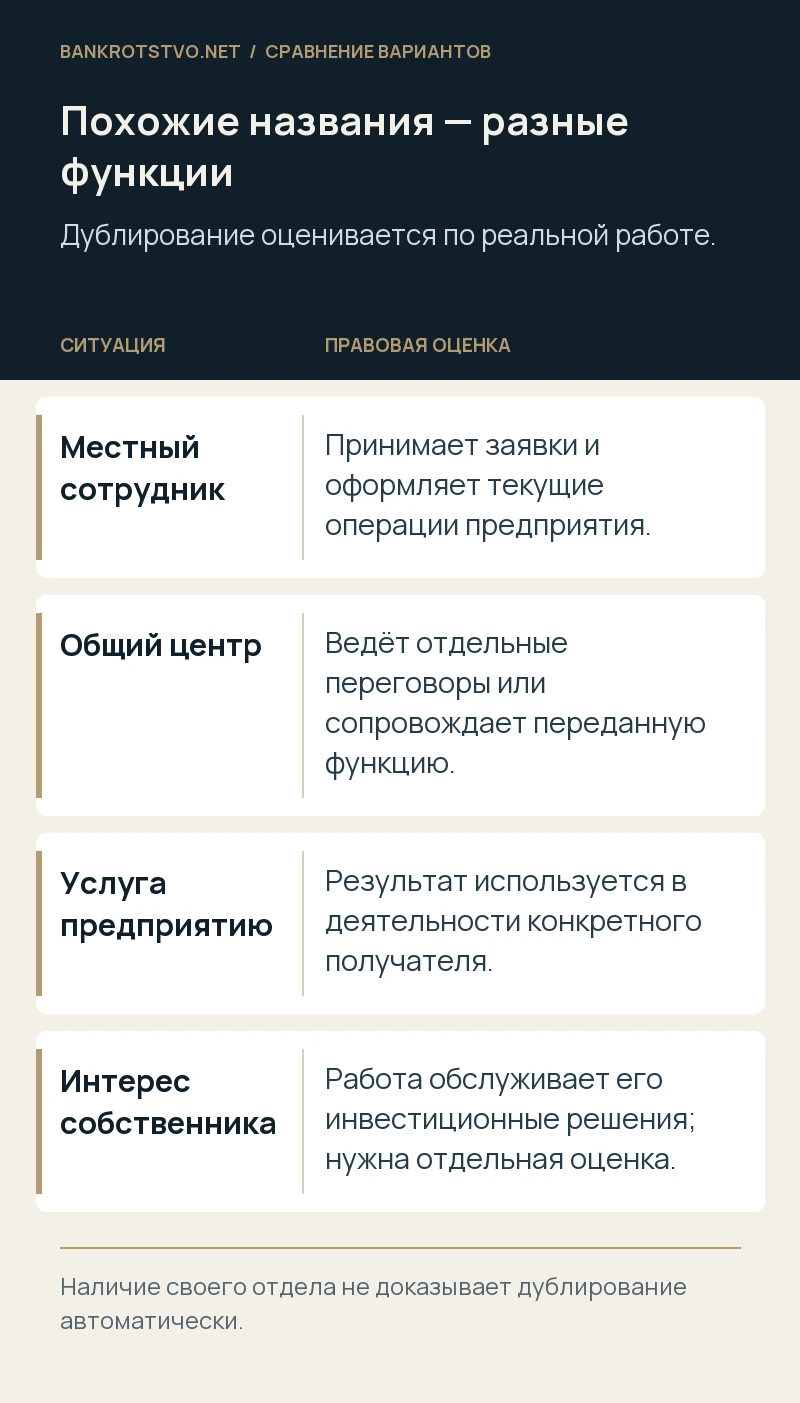
Наличие своего отдела не всегда означает дублирование
У компании есть бухгалтерия, а головной офис оказывает финансовые услуги; есть юрист, но группа оплачивает централизованное договорное сопровождение. Само совпадение названий не доказывает двойную оплату. Нужно сравнить реальное содержание функций, уровень решений, объём работы и ответственность. Местный бухгалтер может вести первичный учёт, тогда как общий центр готовит консолидированные управленческие инструменты, необходимые конкретному предприятию.
Подготовьте сопоставление должностных обязанностей и фактически выполненных задач. Если собственный сотрудник делает ровно ту работу, за которую выставлен дополнительный счёт, объяснение потребует особой убедительности. Возможны временная замена, проектная нагрузка, внедрение новой системы или компетенция, которой у подразделения нет. Но эти причины должны подтверждаться периодом, заданиями и результатами. Не стоит менять должностные инструкции задним числом ради проверки. Реальная переписка, документы проекта и показания участников процесса обычно лучше объясняют распределение работы, чем новая схема, не соответствующая прежней практике.
Что подтверждает фактическое оказание услуг
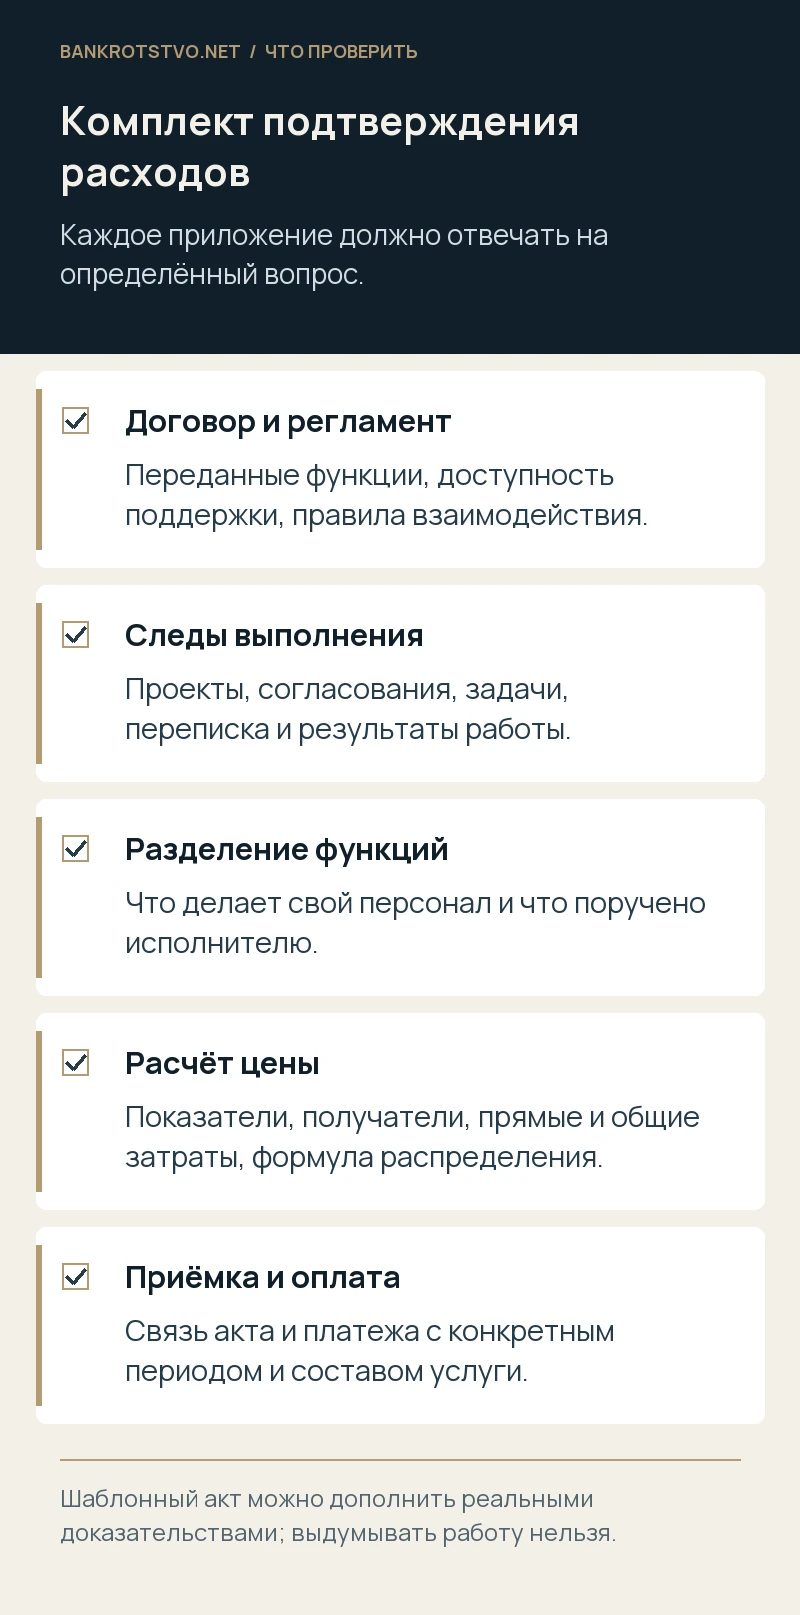
Комплект зависит от содержания работы. Для договорного сопровождения это проекты и правки, для закупок — сравнение предложений и согласование условий, для финансовой функции — модели, бюджеты и переписка по конкретным решениям. Важно показать связь результата с запросом или постоянной функцией и с компанией-получателем. Один документ может подтверждать несколько этапов, если его содержание и происхождение понятны.
Не нужно создавать отдельный отчёт о каждом коротком разговоре ради внешней внушительности архива. Гораздо полезнее сохранить реальные рабочие материалы и систему их поиска. Если услуги оказываются на постоянной основе, регламент взаимодействия, журналы задач и периодические отчёты помогают восстановить процесс. Формальный акт с общей фразой может дополняться другими доказательствами, но не должен скрывать отсутствие работы. Когда материалы противоречат договору, сначала выясните причину: возможно, функции изменились, другой исполнитель участвовал законно или оплачена услуга, которая в действительности не предоставлялась.
Если договор предусматривает доступ к поддержке
Не всякая услуга строится как отдельный заказ с отдельным конечным продуктом. Компания может оплачивать постоянную готовность специалистов сопровождать определённый процесс. Тогда проверяются условия доступа, фактическая возможность воспользоваться поддержкой, состав ресурсов и необходимость такого режима. Отсутствие одинакового числа запросов каждый месяц не означает автоматически, что абонентская модель невозможна.
Однако слово «абонентская» не заменяет содержание обязательства. Договор должен позволять установить, какая поддержка доступна, кому, в каком объёме и как организовано взаимодействие. Сохраняйте сведения о подключённых системах, каналах обращения, регламентах и реально обработанных задачах. Если один участник группы оплачивает общую готовность, которой пользуются все остальные, нужно отдельно объяснить распределение расходов. При проверке важно показать, почему именно этот получатель несёт указанную сумму, даже если в конкретном месяце обращался реже, чем другое общество.
При постоянной поддержке полезно сохранять не только завершённые задачи, но и факты доступности согласованного ресурса: список допущенных пользователей, порядок обращения, ответственных специалистов и сведения о работе системы. Эти данные помогают объяснить предмет оплаты, если число обращений колеблется. Но готовность должна соответствовать реальному обязательству, а не быть названием для платежа без содержания. Если исполнитель фактически не располагает специалистами или инструментами, договорное обещание доступа само по себе не подтверждает расход. Проверка должна учитывать возможность исполнения в оплаченный период и реальные действия сторон, а не только формулировку тарифа.
Как обосновать распределение общих затрат
Когда головной офис оказывает услуги нескольким обществам, необходимо понять, какие затраты относятся непосредственно к конкретному заказчику, а какие действительно общие. Для прямой работы может применяться отдельное задание или учёт времени; для общей поддержки — согласованная база распределения, связанная с характером услуги. Численность работников, количество операций и иные показатели имеют смысл только там, где объясняют нагрузку.
Не существует одной универсальной пропорции, которая автоматически защищает все управленческие расходы. Распределять юридическое сопровождение по объёму отгрузки иногда менее убедительно, чем по составу проектов; поддержку кадровых процессов логичнее сопоставлять с обслуживаемым персоналом. Но и подходящая база нуждается в достоверных исходных данных. Сохраните формулу, показатели, перечень получателей и объяснение изменений. Если метод меняется ежегодно так, что больше платит компания с высокой прибылью, необходимо особенно внимательно проверить деловую причину и фактическое соответствие оказанным услугам.
Цена, реальность и полномочия инспекции — разные вопросы
Сумма платежа может вызывать вопросы даже при доказанном оказании услуг. Отделите спор о реальности и принадлежности расхода от специального контроля цен в контролируемых сделках. Для последнего действуют отдельные нормы и компетенция. Нельзя автоматически переносить любой вопрос о завышенной плате в режим трансфертного ценообразования; одновременно обычная проверка не должна подменять установленную законом специальную процедуру контроля цен.
В позиции компании важно точно воспроизводить довод инспекции. Она может утверждать отсутствие услуги, включение чужих затрат, искусственную формулу или несоответствие цены — ответы различаются. Подготовьте расчёт договорной стоимости, сведения о составе работ и экономическое объяснение модели. Не называйте любую прибыль исполнителя запрещённой наценкой: коммерческий договор может предусматривать вознаграждение. Но если оплачивается сумма, не связанная с обязательством и подтверждённым объёмом, одной ссылки на свободу договора для налогового учёта недостаточно.
Иностранная головная компания добавляет отдельные вопросы
При иностранном исполнителе помимо обоснованности расходов могут возникать обязанности налогового агента, вопросы НДС, места реализации, применимых международных положений и специальных ограничений расчётов. Их нельзя решить одной справкой о реальности услуги. Договор и документы должны позволять определить вид дохода и содержание операции, а не только общую сумму management fee.
В этой статье основной вопрос — признание расхода российским получателем. Для трансграничной выплаты требуется самостоятельная проверка действующих правил на дату операции; прежний порядок по международному соглашению нельзя считать неизменным. Разъяснения ФНС от 6 августа 2020 года о внутригрупповых услугах относятся именно к услугам иностранных взаимозависимых лиц. Используя их подходы к доказательствам, важно сохранять этот контекст и не выдавать письмо за универсальное освобождение от других налоговых обязанностей. Разумно вести отдельные заключения по расходу и по удержаниям при выплате.
Условный пример: централизованная закупочная функция
Предположим, три завода передали общему центру поиск поставщиков и переговоры по крупным контрактам. На заводах остались сотрудники, оформляющие заявки и приёмку. В таком случае совпадение слова «закупки» в должностях ещё не означает дублирования. Для защиты расходов нужны распределение полномочий, проекты согласованных условий, переписка по потребностям каждого завода и понятный расчёт платы.
Если центр получил скидку, это может подтверждать коммерческую ценность работы, но нельзя обещать, что любой положительный эффект автоматически оправдает всю стоимость. Нужно проверить, какая часть работы относится к каждому получателю, не включены ли чужие проекты и соответствует ли договору метод распределения. В условном примере сильная позиция строится на прослеживаемом процессе, а не на общем годовом отчёте «группа сэкономила». Даже полезная централизованная функция нуждается в документах, позволяющих конкретному заводу объяснить собственный налоговый расход.
Условный пример: платёж покрывает только интерес владельца
Другая условная ситуация: головной офис готовит продажу своей доли в дочерней компании, заказывает анализ будущей цены и выставляет дочернему обществу весь счёт как управленческие услуги. Если материалы обслуживают только инвестиционное решение собственника, признание расхода у дочерней компании требует серьёзной проверки. Формальное подписание акта её директором не отвечает на вопрос, какую услугу она получила для своей деятельности.
В смешанном проекте возможны самостоятельные работы для предприятия: например, настройка процессов, которая реально использована независимо от продажи доли. Их следует отделять по содержанию и стоимости, а не защищать единый платёж целиком одной формулой. Если подтверждений нет, юридическая задача может состоять в оценке корректировки и договорных последствий, а не в подготовке категоричных возражений налоговой. Честное разделение подтверждённой и неподтверждённой части иногда позволяет сохранить обоснованную позицию по остальным расходам и избежать противоречивых объяснений.
Как отвечать на запрос документов
Сначала сопоставьте запрос с предметом проверки и подготовьте структуру ответа по видам услуг и получателям. Полезен реестр доказательств: функция, период, исполнитель, результат, документ, расчёт стоимости. Приложения должны позволять проверить каждую существенную строку. Большой архив переписки без пояснений создаёт впечатление объёма, но заставляет инспекцию самостоятельно искать связь с оплаченной услугой.
Отдельно объясните документы, которые отсутствуют потому, что модель не предусматривала отдельного задания на каждое действие. Если функции переданы постоянно, покажите регламент и следы исполнения. Не заменяйте реальные материалы одинаковыми отчётами, составленными после запроса. Поздняя систематизация допустима как пояснение уже существующих фактов, но не должна изображать новый документ как созданный в прошлом. При наличии конфиденциальных сведений выделяйте относящиеся к проверке материалы и соблюдайте применимый порядок представления, не используя коммерческую тайну как универсальный отказ от законного требования.
Согласуйте показания и объяснения сотрудников с документами через проверку фактов, а не через подготовку одинаковых заученных ответов. Руководитель подразделения может не знать общего расчёта платы, но помнить конкретные задачи и полученные материалы. Финансовый директор, напротив, знает формулу распределения, но не все детали проекта. В пояснениях важно обозначить предел осведомлённости каждого человека. Если интервью выявило расхождение, разберитесь с ним до подачи позиции. Это помогает избежать ситуации, когда реальная услуга выглядит сомнительной только потому, что разные участники процесса описывают разные уровни одной работы как взаимоисключающие факты.
Как построить возражения против снятия расходов
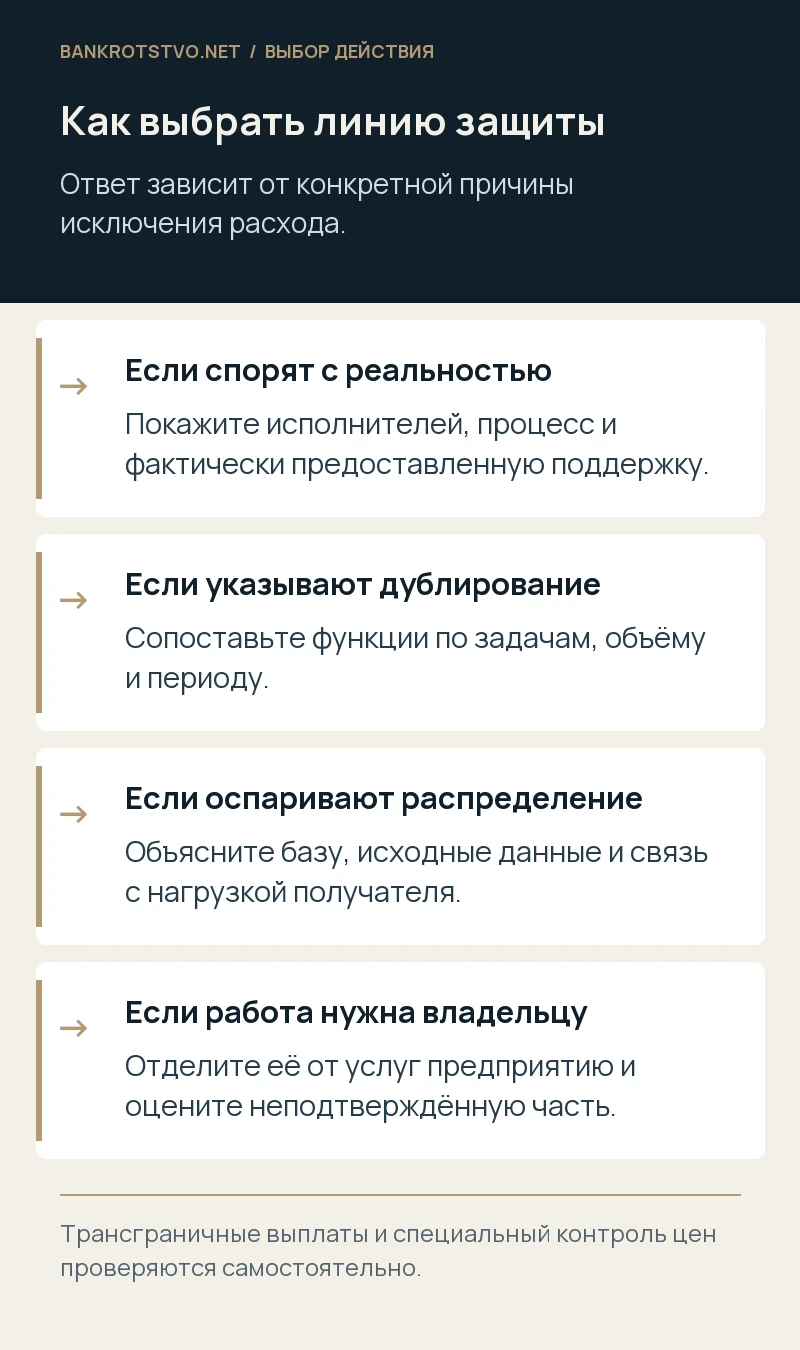
Разбейте вывод инспекции на проверяемые тезисы: услуга не оказана, дублируется, относится к собственнику, оплачена не тем лицом, неверно распределена или не подтверждена по сумме. Для каждого тезиса приведите факты и документы, которые его опровергают либо уточняют. Общая ссылка на самостоятельность бизнеса полезна лишь вместе с объяснением конкретного расхода.
Если претензия относится к части работ, оцените возможность отделить её от остальных. Нельзя допускать, чтобы недостаток одного отчёта без анализа распространялся на все услуги за несколько лет. Одновременно не следует защищать очевидно отсутствующую работу ради сохранения общей суммы. При переходе к жалобе или суду понадобится согласованная версия событий, расчёт спорной налоговой базы и доказательства реального содержания. Юридический анализ помогает выбрать доводы, которые отвечают решению инспекции, и определить, какие дополнительные материалы способны изменить оценку, а какие лишь увеличат объём папки.
Какие документы собрать до начала спора
Подготовьте договоры и приложения, описание функций, документы исполнителя и получателя по соответствующим задачам, рабочие результаты, акты, расчёт распределения и подтверждение оплаты. Добавьте штатную структуру и должностные обязанности, если инспекция ссылается на дублирование. По иностранному участнику отдельно обозначьте налоговые документы и правовую оценку выплаты. Не требуется сразу передавать весь архив группы: начните с перечня услуг и конкретных спорных периодов.
Мы сопоставляем договорную модель с реальной работой, проверяем обоснованность налоговых доводов и помогаем собрать доказательства по каждому получателю. При необходимости сопровождаем возражения, административное обжалование и судебный спор. Для начала можно описать состав управленческих услуг и претензии инспекции. Результатом анализа станет понятное разделение подтверждённых расходов, документальных пробелов и правовых рисков, на основании которого руководство сможет принять обоснованное решение.
Нормы и судебные разъяснения
- НК РФ, статья 252: обоснованность и подтверждение расходов
- НК РФ, статья 264: расходы на управление
- НК РФ, статья 54.1: пределы уменьшения налоговой базы
- Письмо ФНС от 06.08.2020 № ШЮ-4-13/12599@: внутригрупповые услуги иностранных взаимозависимых лиц
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.