
Если компания перечислила деньги банкроту во исполнение судебного определения, а затем добилась его отмены с соответствующим новым результатом спора, нужно проверить поворот исполнения по статьям 325 и 326 АПК РФ. Простое письмо управляющему «верните платёж» не всегда решает вопрос. Важно подтвердить, что перечисление связано именно с отменённым актом, установить объём обратного исполнения и получить надлежащий судебный документ.
Отдельная проблема возникает, когда управляющий предлагает ждать общей текущей очереди. В судебной практике деньги, подлежащие возврату в порядке поворота исполнения, рассматриваются как не входящие в конкурсную массу при соответствующих обстоятельствах. Поэтому соглашаться с обычной очередностью автоматически не следует. Но само слово «отмена» ещё не доказывает все условия возврата и не гарантирует фактического наличия денег на счёте.
Когда возникает основание поворота исполнения
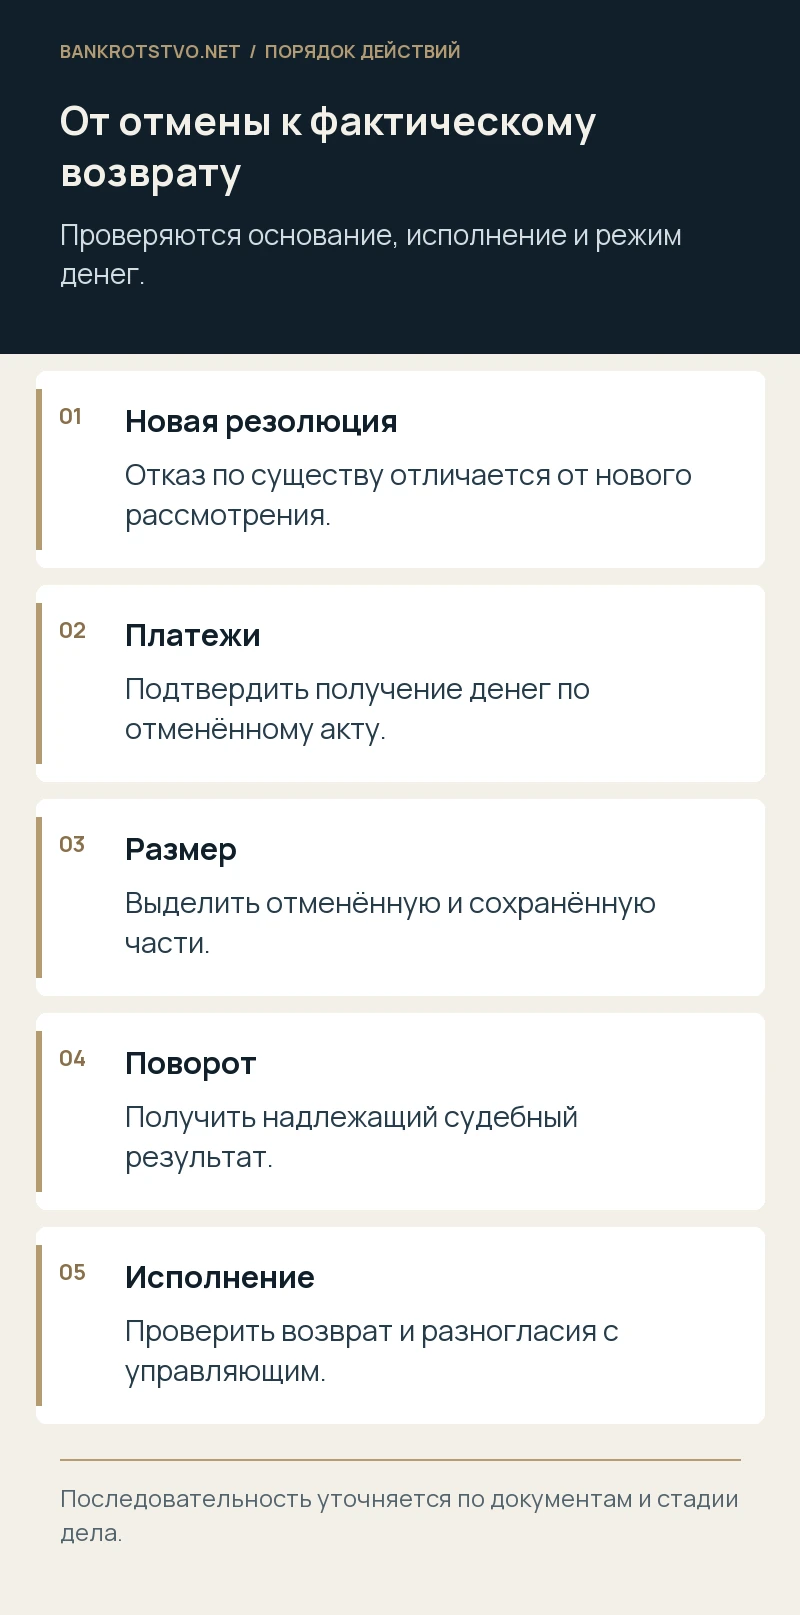
Статья 325 АПК РФ связывает поворот с отменой исполненного акта и предусмотренным законом новым результатом: отказом в требовании полностью либо в части, оставлением без рассмотрения или прекращением производства. Нужно прочитать резолютивную часть акта вышестоящего суда. Отмена с направлением спора на новое рассмотрение не всегда означает, что уже возникло окончательное основание вернуть всё полученное.
Проверяют также, какая часть первоначального взыскания отменена. Если суд сохранил обязанность в меньшем размере, обратное исполнение касается разницы, а не всей перечисленной суммы. Нельзя выбирать только удобную строку «отменить» и игнорировать остальную резолюцию. Для банкротного обособленного спора важно учитывать его процессуальную форму, но назначение механизма остаётся тем же: устранить последствия исполненного судебного акта, основание которого отпало в предусмотренном порядке. Сохраняющие силу самостоятельные обязательства компании исследуются отдельно.
Как отличить поворот от реституции по сделке
При действующей недействительности сделки стороны возвращают полученное по правилам соответствующего материального права и банкротного закона. В рассматриваемой ситуации компания уже исполнила судебное требование о возврате, но этот судебный результат затем отменён. Теперь предметом становится обратное исполнение самого акта, а не повторное применение последствий недействительности той же сделки.
Это различие влияет на содержание заявления и доказательства. Не нужно заново предъявлять общий иск о незаконности управляющего, если вопрос разрешается предусмотренным процессуальным механизмом. Вместе с тем не любой платёж банкроту совершён во исполнение отменённого определения: компания могла перечислить одновременно договорный долг, судебные расходы и спорную сумму. Поэтому каждую составляющую связывают с основанием. Если деньги передавались на ином самостоятельном основании, одного поворота может оказаться недостаточно. Неправильная квалификация затягивает возврат и способна привести к рассмотрению заявления, которое не соответствует фактическому движению средств.
Что подтверждает фактическое исполнение
Основные документы — платёжное поручение с отметкой исполнения, банковская выписка и реквизиты получателя. Назначение платежа желательно сопоставить с номером дела и отменённым актом. Если деньги поступили через пристава, нужны сведения о взыскании, распределении и перечислении должнику. Отправленное, но не исполненное поручение не доказывает получения конкурсной массой соответствующей суммы.
При нескольких платежах делают таблицу с датой, размером, получателем и связанной частью взыскания. Подтверждение управляющего полезно, но его отсутствие не делает банковские документы бесполезными. Если спор касается того, кто фактически получил деньги, уточняют движение через депозит и конечный счёт. Возврат ранее списанного банком платежа, частичное исполнение и зачёт проверяют отдельно. Также нужно подтвердить, что деньги не были уже возвращены и не засчитаны иным надлежащим способом. Суд не должен присуждать повторное возмещение одной и той же суммы.
Кто рассматривает заявление и что в нём просить
По статье 326 вопрос разрешает суд, принявший новый акт, которым изменён или отменён прежний. Если в постановлении нет указания на поворот, заявитель вправе обратиться в суд первой инстанции в предусмотренном порядке. Поэтому сначала проверяют, решён ли вопрос вышестоящим судом и требуется ли отдельное заявление. Повторно просить уже присуждённый возврат вместо исполнения обычно непродуктивно.
В заявлении обозначают первоначальное взыскание, новый результат, фактическое исполнение и точную подлежащую возврату сумму. Прилагают подтверждающие документы и расчёт по частичной отмене. Заявление рассматривается по процессуальным правилам, на которые отсылает статья 326, с извещением участников; итоговое определение может быть обжаловано. Нужно проверить актуальную процедуру конкретного спора и не путать заявление с самостоятельным новым иском. Если требуется исполнительный лист на возврат, его получение оформляют после соответствующего судебного результата с корректными реквизитами сторон.
Почему обычная текущая очередь подходит не всегда
Позиция «любой возврат после начала банкротства является пятой текущей очередью» слишком широка. В практике по повороту исполнения исследуется принадлежность полученных по отменённому акту денег: если они не являются имуществом должника, правила распределения его конкурсной массы на них не распространяются. Поэтому ссылка управляющего только на дату судебной отмены или отсутствие прежней записи в реестре недостаточна.
Нужно показать основание поступления, правовой результат отмены и точную сумму обратного исполнения. При разрешении разногласий анализируют актуальные судебные акты по сопоставимым обстоятельствам, а не переносят выводы о любой реституции на рассматриваемый случай. В доступном опубликованном постановлении апелляционного суда от 26 февраля 2026 года по делу А76-22197/2013 как раз исследовано разногласие об отнесении поворота к пятой текущей очереди. Применимость позиции зависит от фактов; ссылка на практику помогает обосновать правовой режим, но не заменяет доказательства собственного перечисления.
Если управляющий сообщает, что деньги распределены
Фактическое расходование не делает вопрос об обязанности возврата несуществующим. Компания запрашивает сведения о получении и дальнейшей судьбе спорной суммы в законном объёме, а также письменное основание отказа. Важно отличать отсутствие денег сейчас от утверждения, что право на возврат вообще не возникло. Это разные вопросы и требуют разных юридических действий.
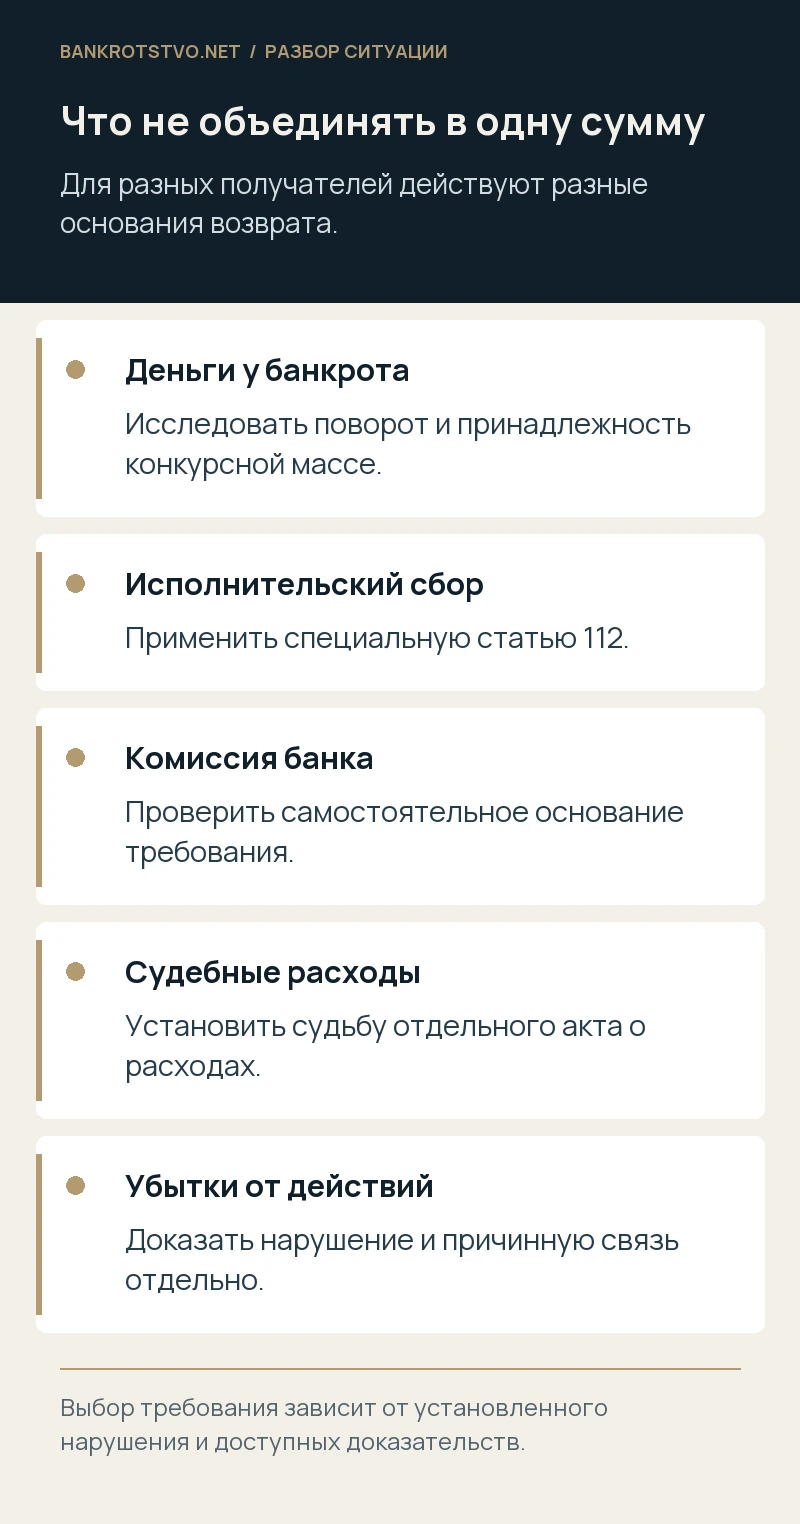
Нельзя автоматически предъявить ту же сумму любому кредитору, получившему конкурсную выплату: для требования к такому лицу необходимо самостоятельное основание. Также нельзя обещать взыскание с управляющего только по факту неоплаты. Его ответственность требует оценки противоправности поведения, убытков, причинной связи и других применимых условий. Сначала устанавливают обязанность и режим возврата, затем конкретные нарушения. При наличии будущих поступлений проверяют, какие действия управляющего должны обеспечить исполнение и нужны ли судебные меры, препятствующие дальнейшему неправомерному распределению относящихся к спору средств.
Возможны ли обеспечительные меры
Если существует конкретный риск немедленного распределения средств, оценивают обеспечение. В заявлении нужно связать требуемую меру с возвратом спорной суммы, показать риск затруднения исполнения и соразмерность. Просьба запретить любые выплаты по всему банкротству может неоправданно затронуть работников, обязательные расходы и других лиц. Суд оценивает баланс интересов, а не только желание заявителя сохранить деньги.
Полезны сведения о поступившей сумме, планируемом распределении, действиях управляющего и состоянии обжалования. Предположение «деньги когда-нибудь исчезнут» слабее подтверждённого уведомления о конкретной выплате. Обеспечение не должно заранее разрешать спор по существу или давать заявителю право самостоятельно списать средства. Подача ходатайства сама по себе не останавливает расчёты: необходимо следить за судебным результатом и его доведением до исполнителей. При изменении обстоятельств мера пересматривается в установленном порядке, поэтому контроль не прекращается сразу после первого определения.
Возвращается ли исполнительский сбор и прочие расходы
Сумма, полученная другой стороной по отменённому акту, и деньги, уплаченные государству либо третьим лицам, имеют разные основания. Например, исполнительский сбор проверяют по специальным правилам статьи 112 Закона об исполнительном производстве. Его нельзя автоматически включить в поворот между компаниями, если должник-банкрот этот сбор не получал. Аналогично самостоятельно анализируют банковские комиссии и расходы на представителя.
В расчёте разделяют основной возврат, присуждённые судебные расходы и иные потери. Для каждой позиции указывают получателя, основание и требуемый механизм. Если акт о расходах сохраняет силу, его судьбу нужно разрешить надлежащим способом, а не считать отменённым по умолчанию вслед за основным спором. Требования о процентах за пользование суммой также нуждаются в отдельной квалификации и расчёте периода. Желание восстановить положение полностью понятно, но объединение всех расходов в одну строку «поворот исполнения» не освобождает от доказательства каждого элемента.
Условный пример частичной отмены
Предположим, компания перечислила пять миллионов по определению об оспаривании платежа. После рассмотрения жалобы суд окончательно отказал в требовании в отношении четырёх миллионов, а один миллион сохранил к взысканию. Для поворота проверяют четыре миллиона с подтверждением исполнения и нового результата. Сумма возможных процентов и иных расходов не прибавляется без самостоятельного правового основания.
Если же акт отменён полностью с передачей спора на новое рассмотрение, сначала анализируют последствия именно такой резолюции. Нельзя подставить в тот же расчёт пять миллионов и обещать немедленный возврат независимо от дальнейшего спора. Условный пример также не устанавливает платёжеспособность конкурсной массы и ответственность управляющего. Он показывает, почему нужно разделять право на обратное исполнение, размер, порядок удовлетворения и фактическое получение. Каждому вопросу соответствует свой документальный комплект и, при разногласиях, свой предмет судебного рассмотрения.
Как не потерять время после отмены
Сразу получают полный новый судебный акт, проверяют его вступление в силу и содержание указаний о повороте. Затем уточняют исполненную сумму, направляют надлежащее обращение управляющему и готовят необходимое заявление. Если вынесено отдельное определение по повороту, срок и порядок его обжалования контролируют независимо от уже завершённой жалобы на первоначальное взыскание.
Длительная переписка не должна заменять процессуальную защиту. В календаре фиксируют каждое значимое событие и предусмотренные для него сроки, включая предъявление исполнительного документа после его получения. При возникновении банкротных разногласий отдельно определяют круг участников и правовое основание обращения. Нужно также отслеживать стадию самого банкротства: завершение процедуры и исключение должника создают дополнительные проблемы для исполнения, которые лучше учитывать заранее. При этом требование вернуть деньги не следует превращать в необоснованное препятствие всем остальным действиям управляющего, не связанным со спорной суммой.
Юридическое сопровождение обратного исполнения
Мы можем проверить основания поворота, связать платежи с отменённым актом и подготовить заявление с расчётом. При споре с управляющим об очередности анализируем применимость правил о конкурсной массе, формируем позицию и сопровождаем рассмотрение разногласий. Отдельно оцениваем исполнительский сбор, расходы и возможные меры временной защиты.
Для обращения через контакты нужны первоначальное определение, акт его отмены и подтверждения перечисления денег. Эти материалы позволяют определить, требуется ли поворот, его частичный размер и ближайшее процессуальное действие. Наличие правовой позиции о возврате не равно гарантии немедленной выплаты: фактическое исполнение и возможные дополнительные требования оцениваются по состоянию имущества и действиям участников.
Нормы и судебные разъяснения
- Статья 325 АПК РФ: поворот исполнения
- Статья 326 АПК РФ: рассмотрение вопроса о повороте
- Закон о банкротстве: действующая редакция
- Постановление 18-го ААС от 26.02.2026 по делу А76-22197/2013
- Статья 112 Закона об исполнительном производстве: исполнительский сбор
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.