
Предприятие много лет учитывало станки и производственную линию отдельно от здания. На проверке инспекция объявляет их частью единого объекта недвижимости и начисляет налог на имущество, пени и штраф. Главные аргументы звучат убедительно: оборудование закреплено на фундаменте, подключено к коммуникациям и без него цех не выпускает продукцию. Но каждый из этих фактов ещё нужно правильно оценить: технологическая связь не всегда равна включению оборудования в недвижимую вещь.
Спор решается по характеристикам конкретных объектов, их функции, устройству и правилам учёта. Здесь одинаково опасны две крайности: объявить всё установленное в здании недвижимостью либо считать отдельную инвентарную карточку достаточным освобождением от налога. Компании нужен доказательственный комплект, который связывает техническую картину с правовой квалификацией. Ниже рассматриваем именно разграничение оборудования и недвижимости, а не оспаривание кадастровой стоимости здания или его включения в торгово-офисный перечень.
Начните с перечня спорных объектов и суммы
Попросите выделить каждую позицию, которую инспекция включила в налоговую базу: наименование, инвентарный номер, стоимость, дату принятия на учёт и период начисления. Общая фраза «производственный комплекс» может скрывать разные вещи — здание, инженерную систему, серийный станок, транспортёр и вспомогательное оборудование. Их нельзя оценивать одинаково только потому, что они участвуют в одном процессе.
Сопоставьте перечень с регистрами и проектной документацией. Проверьте, не учтена ли одна стоимость дважды: в составе здания и дополнительно как отдельное оборудование. Отдельно выделите объекты, которые заменены, демонтированы или введены в иной период. Даже до решения главного вопроса это позволяет обнаружить ошибки расчёта. Юристу и техническому специалисту удобнее обсуждать конкретную позицию и её признаки, чем защищать абстрактное право «всего завода» на единый налоговый режим. Результат проверки должен быть воспроизводим по каждой существенной строке доначислений.
Почему гражданская квалификация и налоговая база связаны
Статья 130 ГК РФ определяет недвижимые вещи через предусмотренные законом категории и прочную связь с землёй, при которой перемещение без несоразмерного ущерба назначению невозможно. Статья 374 НК РФ устанавливает объект налогообложения для организаций. Поэтому спор не решается одним бытовым впечатлением, что предмет «слишком тяжёлый, чтобы считаться движимым».
Вместе с гражданскими признаками необходимо учитывать характер имущества и действующие правила его учёта. Для оборудования имеют значение самостоятельное назначение, конструкция, способ приобретения и эксплуатации. Налоговая квалификация не должна игнорировать реальность только из-за выбранного названия в программе. Но и наличие сложного монтажа не означает автоматического появления недвижимости. В позиции компании важно соединить нормы и факты: какой именно объект существует, что он делает, как связан с другими элементами и почему выбранный способ учёта соответствует его действительному устройству.
При подготовке позиции полезно сделать простую схему площадки с номерами спорных объектов и ссылками на документы. Она не является технической экспертизой, но помогает участникам обсуждать одни и те же вещи. На практике слово «установка» в акте проверки иногда обозначает целую линию, в паспорте — отдельную машину, а в учёте — группу затрат. Пока это расхождение не устранено, стороны могут спорить о разных объектах. Сопоставление названий особенно важно после модернизации, когда старый инвентарный номер сохранён, а состав оборудования существенно изменился и первоначальные фотографии уже не отражают состояние спорного периода.
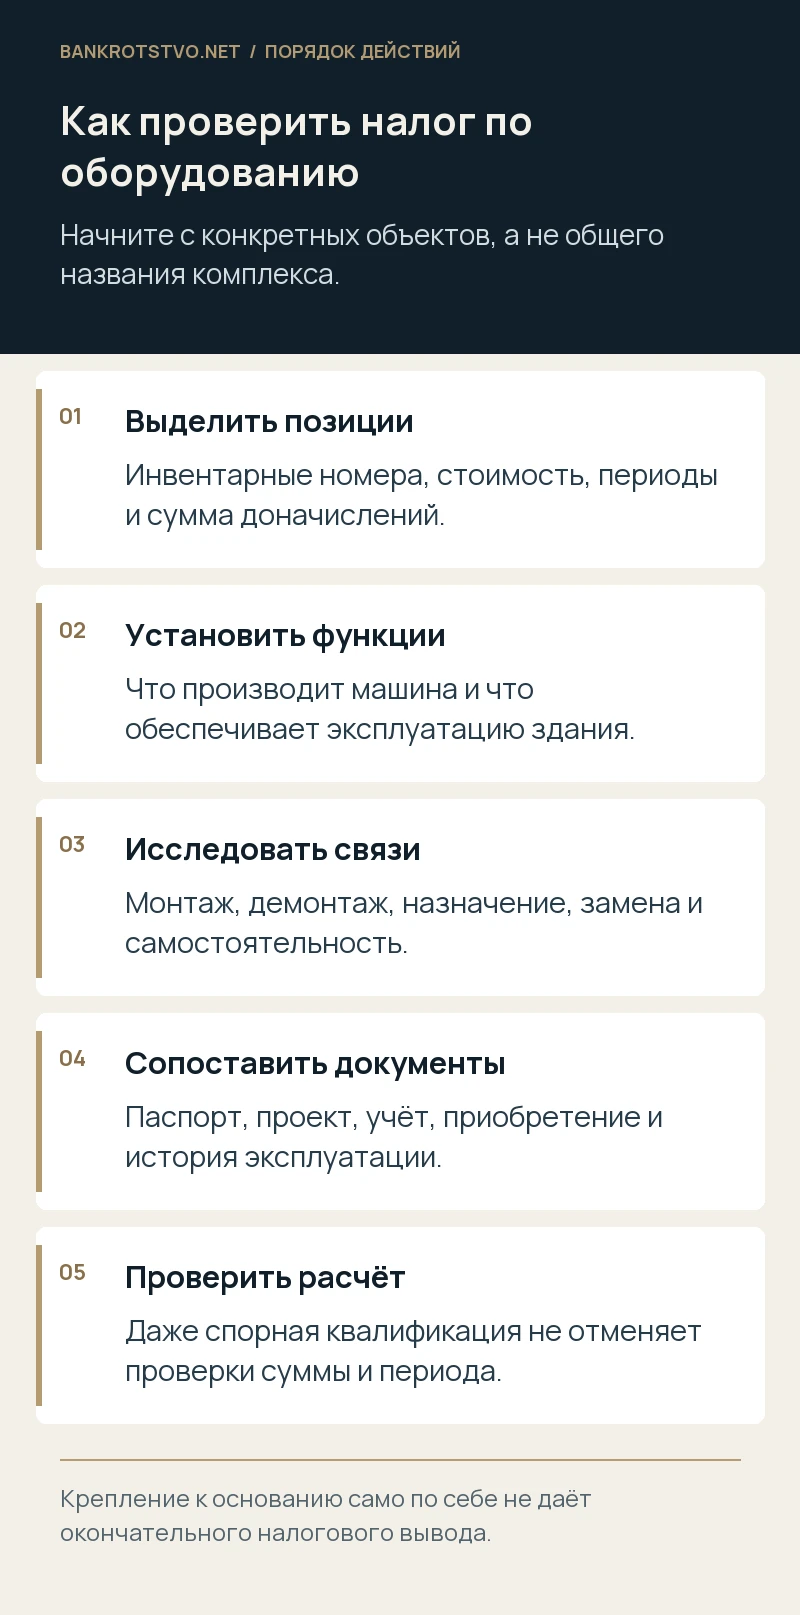
Отдельный инвентарный номер помогает, но не решает спор
Карточка основного средства, акт ввода и учётная политика показывают, как компания классифицировала имущество. Эти материалы важны, особенно если оборудование приобреталось и заменялось самостоятельно. Однако отдельная запись не превращает неотъемлемую конструктивную часть сооружения в самостоятельную движимую вещь. Инспекция может исследовать искусственное разделение, и отвечать на такой довод нужно содержанием объекта.
Проверьте последовательность учёта с момента приобретения. Если ранее весь объект учитывался единым сооружением, а затем без реального изменения его разделили на десятки единиц, необходимо объяснить причину и правомерность такого решения. Если же серийные машины изначально приобретались отдельно, имеют собственные паспорта и сроки эксплуатации, это существенная часть доказательств. В обоих случаях документы должны согласовываться с технической картиной. Исправление учёта возможно по применимым правилам, но его нельзя использовать как замену анализа свойств имущества или как способ скрыть первоначальные сведения.
Фундамент и крепление оцениваются по назначению
Оборудование может крепиться к основанию ради устойчивости, безопасности или точности работы. Нужно установить, является ли фундамент частью самостоятельного сооружения либо обслуживает установку конкретной машины, каков способ соединения и что происходит при демонтаже. Сам факт наличия бетона под станком не отвечает на вопрос о правовом статусе всей установки.
Полезны монтажные схемы, инструкции производителя, сведения о крепежах и техническом обслуживании. Если предусмотрена регулярная замена агрегата без прекращения существования здания, это отличается от удаления конструктивного элемента, после которого сооружение теряет своё назначение. Важно описывать ущерб конкретно: какие работы потребуются, что будет повреждено, сохранят ли объект и здание полезные свойства. Общая оценка «демонтаж дорого стоит» слишком неопределённа. Почти любое крупное оборудование требует расходов на перемещение, но стоимость работ сама по себе ещё не определяет юридическую категорию имущества.
Производить продукцию и обслуживать здание — разные функции
Для квалификации важно, зачем установлен предмет. Машина, непосредственно выпускающая продукцию, и система, обеспечивающая эксплуатацию здания, могут иметь разные признаки. Однако и это различие нельзя превращать в автоматическое правило: конкретная инженерная установка или технологический объект требует оценки устройства, самостоятельности и учёта. Название «оборудование» в паспорте не исключает его участия в составе сооружения.
Составьте функциональное описание без юридических выводов: что делает объект, откуда получает энергию или сырьё, куда передаёт результат, может ли заменяться другим аналогичным устройством. Затем сопоставьте его с функциями здания. Такой подход помогает избежать кругового рассуждения «это недвижимость, потому что часть комплекса, а часть комплекса, потому что недвижимость». Правовой вывод строится после установления технических фактов. Если специалист отвечает лишь одной фразой о едином производственном назначении, стоит проверить, исследовал ли он самостоятельность конкретных машин и различие сроков их эксплуатации.
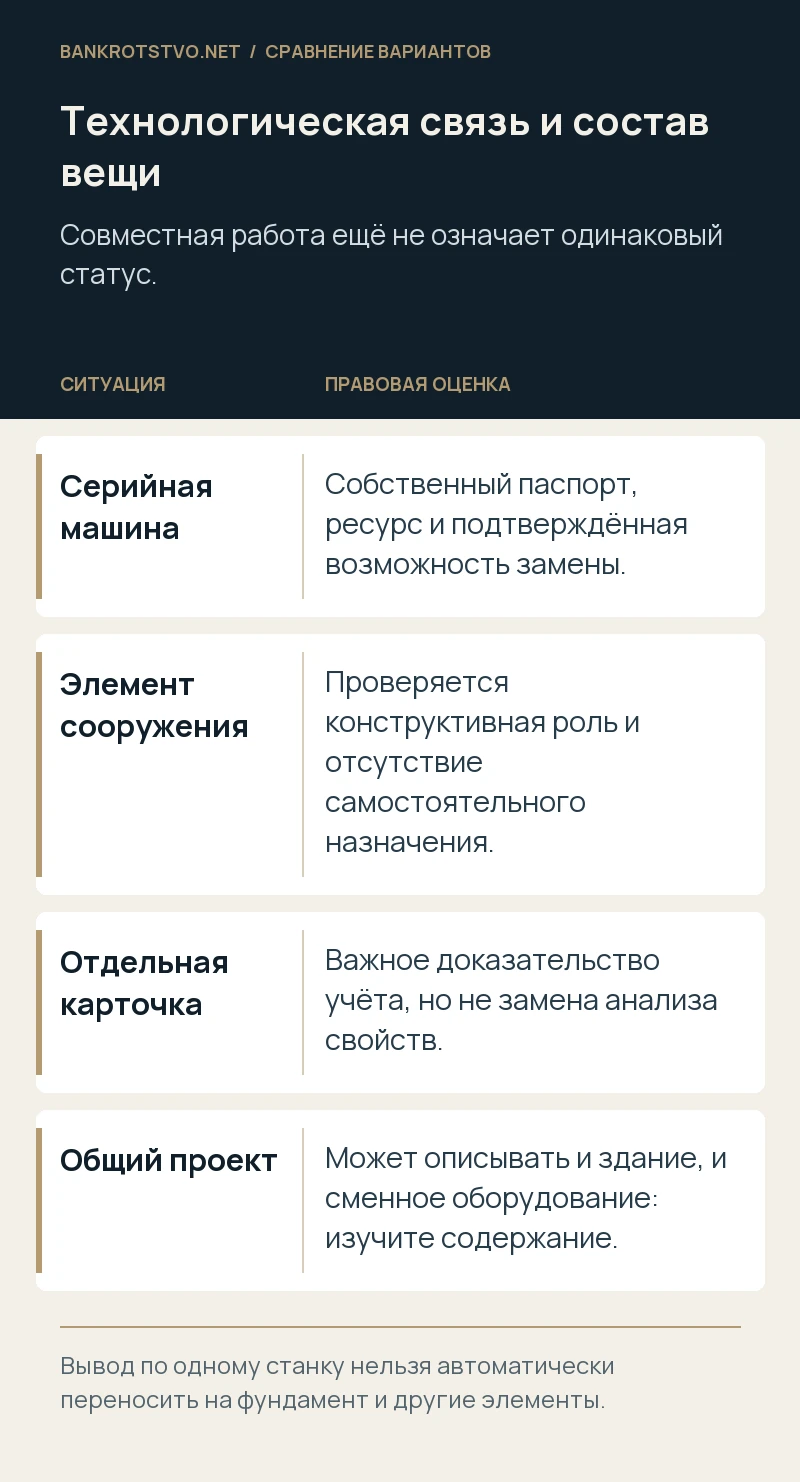
Единый технологический процесс не равен единому объекту налога
В цехе все элементы работают согласованно: без конвейера, станка или системы управления выпуск продукции затруднён. Но экономическая связь нескольких вещей не означает, что каждая из них автоматически включается в недвижимое имущество. Судебные подходы требуют учитывать действительные характеристики и правомерность самостоятельного учёта машин и оборудования.
При этом компания не может просто сослаться на возможность продажи отдельного узла и игнорировать его конструктивную роль. Нужно выяснить, что является самостоятельной вещью, что составной частью и какие нормы применяются к конкретному комплексу. Продажа предприятия или набора активов одним лотом также не даёт готового ответа о налоговом статусе каждой позиции. Внутри единой хозяйственной сделки могут находиться разные виды имущества. Для защиты полезно показать, как оборудование приобреталось, обслуживалось, обновлялось и при необходимости перемещалось, не подменяя эти факты названием коммерческого проекта.
Если инспекция обосновывает единство комплекса невозможностью выпуска продукции без отдельной машины, полезно различить временную остановку процесса и утрату назначения недвижимости. Любой ремонт ключевого агрегата может остановить производство, но это не всегда означает прекращение существования здания как самостоятельного объекта. Вместе с тем нельзя описывать демонтаж только теоретически, без оценки конструкции и безопасности. Нужны факты о предусмотренной замене, доступе, креплениях и последующей эксплуатации. Такой анализ не сводится к выбору удобного слова: он показывает, что именно остаётся после снятия оборудования и какие самостоятельные свойства сохраняют связанные объекты.
Срок службы и регулярная замена имеют доказательственное значение
Современное оборудование нередко служит существенно меньше здания и обновляется по мере изменения технологии. Сведения о сроке полезного использования, фактических заменах, ремонтах и модернизации помогают оценить самостоятельность. В разъяснениях ФНС, основанных на судебной практике, обращается внимание в том числе на различие сроков эксплуатации и вклад отдельных элементов в стоимость комплекса.
Это не означает, что достаточно установить короткий срок в учётной программе. Нужны технические основания: паспорт, регламент обслуживания, история аналогичных замен и экономический смысл использования. Если агрегат фактически можно заменить без прекращения существования сооружения, опишите порядок и результаты такой операции. Если замена требует реконструкции всего объекта, это тоже нужно честно учитывать. Документы должны объяснять выбранный срок, а не создавать удобную цифру для налогового спора. Полезно привлечь сотрудников, которые реально обслуживали оборудование и могут подтвердить различия между заменой машины и изменением здания.
ЕГРН и проектная документация отвечают на разные вопросы
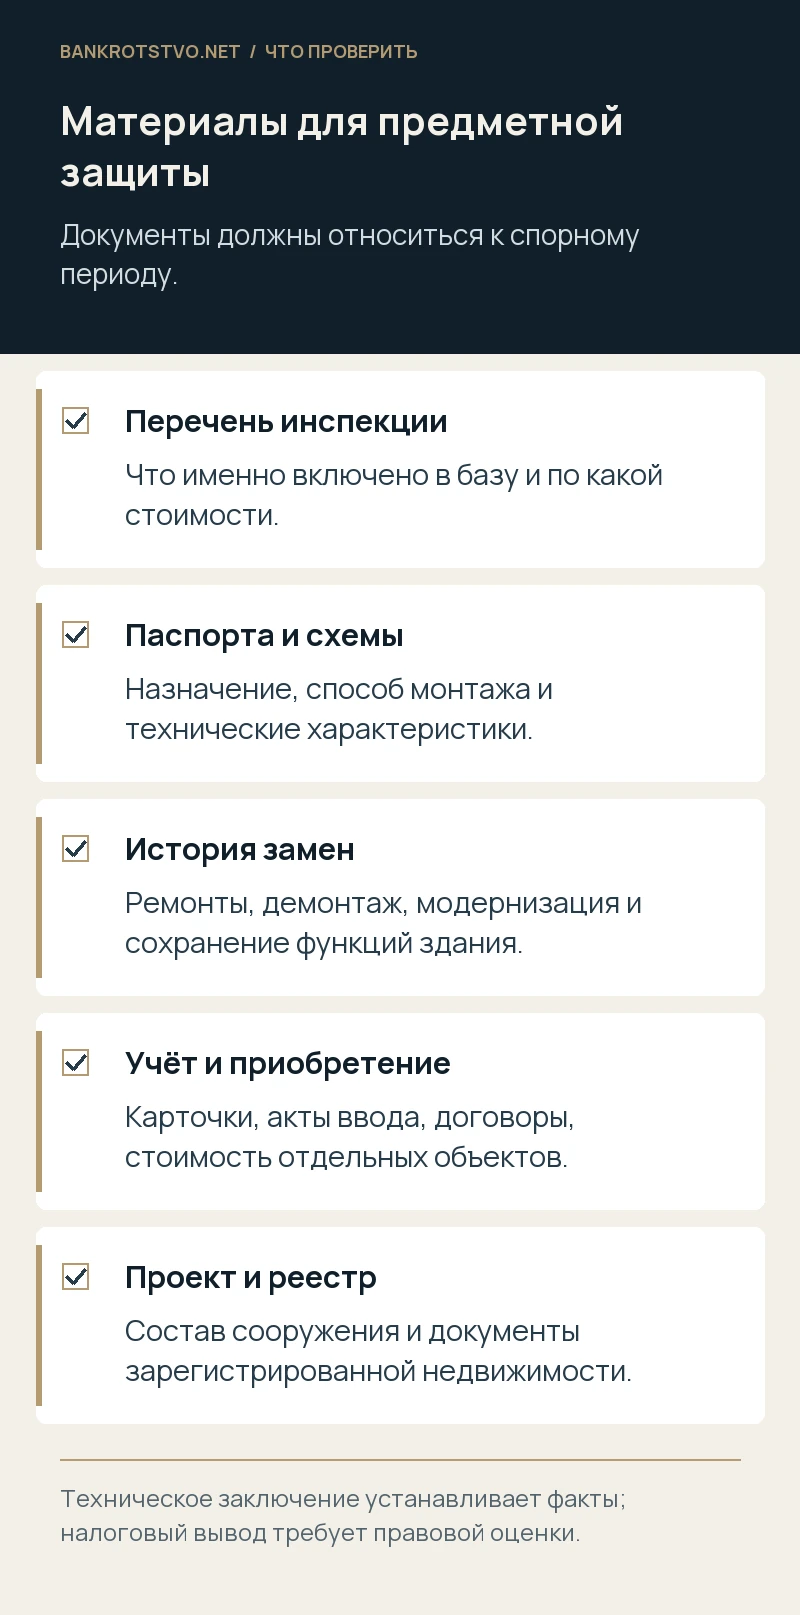
Сведения реестра показывают зарегистрированные права и характеристики объектов, но отсутствие отдельной записи не всегда само по себе доказывает движимый характер вещи. Необходимо исследовать природные свойства и правовой режим. Аналогично упоминание оборудования в строительном проекте не обязательно означает, что оно стало неотъемлемой частью здания для налога на имущество.
Сопоставьте технический план, проект, разрешительную документацию, документы закупки и фактическую комплектацию. Иногда проект описывает весь производственный процесс, включая сменные машины; в другом случае спорный элемент входит в конструктивное решение сооружения. Для анализа важно не вырывать одно слово из документа. Отметьте, какие разделы подтверждают состав недвижимого объекта, а какие относятся к технологии производства. Если документы разных лет расходятся, восстановите изменения: реконструкция, модернизация, замена оборудования или простое уточнение учёта имеют разные последствия и требуют разных подтверждений.
Как использовать судебную практику без ложных аналогий
Верховный Суд рассматривал споры о деревообрабатывающем, энергетическом и ином оборудовании; ФНС направляла соответствующие выводы территориальным органам. В письмах 2024–2025 годов отражено, что правомерно учитываемые самостоятельные машины и оборудование нельзя включать в налоговую базу только из-за их участия в комплексе. Однако результат конкретного дела связан с его доказательствами.
Для своей позиции сравнивайте существенные признаки: функцию, способ монтажа, самостоятельность, срок использования, учёт и содержание выводов специалистов. Фраза «суд уже признал похожую установку движимой» недостаточна, если ваша конструкция иная. Также проверяйте, какой судебный акт цитируется: передача жалобы на рассмотрение не равна окончательному разрешению вопроса. Мы используем практику как аргумент к установленным фактам, а не как обещание одинакового исхода для любого оборудования с похожим названием. Это особенно важно, когда инспекция ссылается на старый обзор, впоследствии уточнённый новыми судебными решениями.
Что проверить в заключении технического специалиста
Правовой спор может требовать специальных технических знаний, но вопрос «облагается ли объект налогом» не следует подменять техническим заключением. Специалист устанавливает устройство, связи, возможность и последствия демонтажа, назначение и иные факты в пределах компетенции. Юридическая квалификация формируется с учётом этих данных и применимых норм.
Проверьте исходные материалы, перечень осмотренных объектов, методику и полноту ответов. Если заключение относится к зданию в целом, оно может не объяснять свойства конкретной машины. Если осмотр не проводился, важно понимать, достаточно ли предоставленных документов для сделанных выводов. Вопросы лучше формулировать конкретно: какие элементы сохраняются после демонтажа, какие работы необходимы, возможно ли использование оборудования на другой площадке, что определяет его ресурс. Мы помогаем определить правовые вопросы и проверить значение материалов для спора; это не означает заявления о самостоятельном проведении технической экспертизы.
Условный пример: серийная линия внутри цеха
Предположим, компания приобрела несколько серийных станков, установила их на подготовленном основании и соединила технологическим транспортёром. Машины имеют паспорта, обслуживаются отдельно, часть уже заменялась без реконструкции здания. В такой ситуации для защиты важны документы приобретения, монтажа и замены, подтверждающие самостоятельность объектов. Одной фотографии общего цеха недостаточно ни для начисления налога, ни для его исключения.
Если инспекция ссылается на единый выпуск продукции, компания показывает, почему технологическое взаимодействие не уничтожает самостоятельность каждой машины. Но транспортёр, фундамент и другие элементы всё равно анализируются отдельно: нельзя распространить вывод по станкам на весь перечень без проверки. В условном примере сильная позиция строится на различии объектов и их функций. Именно поэтому подробная таблица с признаками полезнее общего лозунга «всё оборудование движимое». Она также позволяет признать обоснованную часть расчёта, если отдельные элементы имеют другую квалификацию.
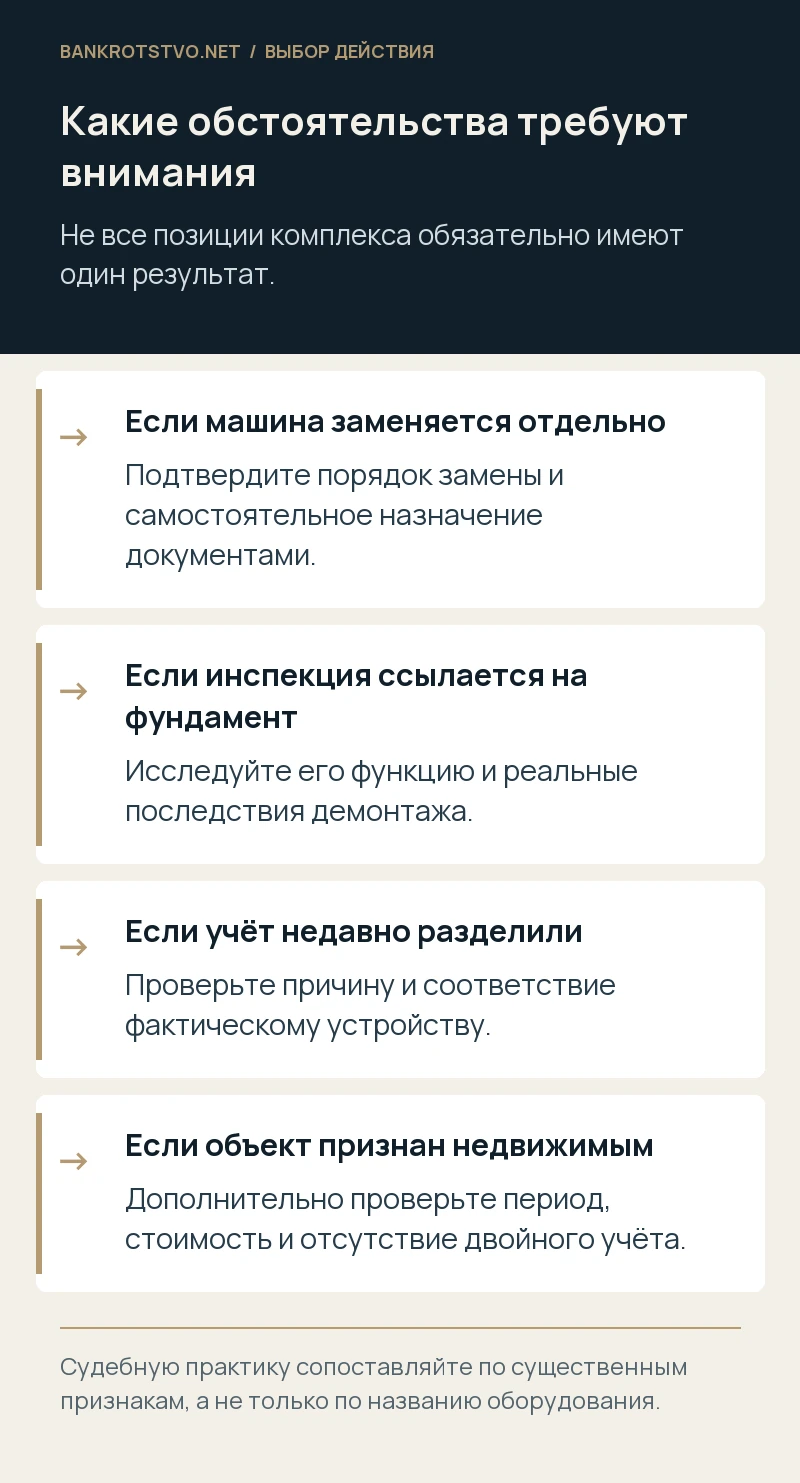
Условный пример: искусственно разделённое сооружение
Другой условный случай: компания учитывает отдельными карточками элементы сооружения, которые создавались как единая конструкция, не имеют самостоятельного назначения и не могут использоваться независимо от неё. В таком случае названия «модуль» или «агрегат» не гарантируют исключения из налога. Необходимо проверить, соответствует ли разделение реальному устройству и применимым правилам учёта.
Если документы подтверждают искусственное дробление, задача может состоять в оценке корректного расчёта и последствий исправления, а не в защите каждой отдельной карточки любой ценой. При этом инспекция должна обосновать собственный вывод и сумму. Возможны ошибки периода, стоимости или повторного включения. Даже при неблагоприятной квалификации объекта остаётся смысл проверить арифметику и основания санкций. Пример показывает предел защиты: добросовестный анализ включает как аргументы компании, так и обстоятельства, которые способны их опровергнуть. Иначе руководство получит красивую позицию, не выдерживающую сопоставления с проектом и фактическим состоянием.
Как проверять доначисление по периодам
После определения статуса имущества нужно проверить налоговую базу, даты и расчёт по каждому периоду. Установка могла вводиться поэтапно, модернизироваться, частично выбывать или учитываться по иной стоимости. Налоговый вывод о характере вещи не устраняет необходимость доказать конкретную сумму обязательства. Отдельно сверяются пени и основания штрафа.
Не используйте текущую комплектацию как бесспорное доказательство состояния объекта несколько лет назад. Для прошлых периодов нужны соответствующие паспорта, акты, фотографии, документы ремонта и движения основных средств. Если часть материалов утрачена, обозначьте пробелы и источники восстановления, не создавая задним числом технические акты. Полезно составить календарь изменений и связать его с бухгалтерскими регистрами. Это помогает не только спорить с инспекцией, но и определить, какие сведения необходимы специалисту для исследования именно спорного периода, а не современного состояния предприятия.
Проверьте и то, как инспекция использовала заключение специалиста в расчёте. Бывает, что исследованы несколько образцов оборудования, а вывод распространён на весь перечень без объяснения одинаковости конструкций. В другом случае описание относится к новому агрегату, но доначисление рассчитано за время эксплуатации прежнего. Эти расхождения нужно показывать конкретно: номер позиции, период и отсутствующее исследование. Не следует объявлять любое выборочное исследование недопустимым заранее; вопрос в том, позволяет ли его содержание обоснованно сделать заявленный вывод. Юридическая оценка должна учитывать полноту фактической основы, а не только наличие подписанного заключения.
Как построить возражения и сохранить рабочую позицию
В возражениях разделите правовые критерии, технические факты и расчёт. Для каждого объекта укажите довод инспекции, подтверждающие либо опровергающие материалы и требуемый вывод. Если позиции различаются по нескольким группам имущества, не объединяйте их искусственно в одну категорию. Понятная структура позволяет увидеть, где спор принципиальный, а где вопрос в недостатке документов.
При обжаловании важно соблюдать установленный налоговый и процессуальный порядок, сроки и требования к доказательствам. Параллельно оцените последствия для текущего учёта, не меняя документы ради внешнего совпадения с выбранной линией защиты. Если требуется техническое исследование, заранее сформулируйте фактические вопросы и состав исходных материалов. Юридическое сопровождение связывает эти результаты с нормами и судебными подходами, помогает подготовить объяснения и проверить возражения другой стороны. Оно не заменяет профессиональные технические знания и не обещает заранее, что любое оборудование будет исключено из базы.
Что собрать для первого анализа
Нужны акт или решение инспекции с расчётом, перечень объектов, инвентарные карточки, документы покупки и ввода, технические паспорта, схемы монтажа и сведения о заменах. Добавьте проектные материалы и выписки ЕГРН по связанным зданиям и сооружениям, если на них ссылается налоговая. Отдельно отметьте, какие объекты доступны для осмотра и какие уже изменены или демонтированы.
Мы проверяем правовую квалификацию доводов, сопоставляем перечень имущества с документами и помогаем подготовить позицию по каждому спорному объекту. При необходимости сопровождаем налоговое обжалование и судебный спор, включая работу с представленными техническими материалами. Для начала можно описать оборудование и направить перечень доначисленных сумм. По результатам станет понятно, какие факты уже подтверждают самостоятельность машин, где нужны дополнительные сведения и какие ограничения следует учитывать до выбора способа защиты.
Нормы и судебные разъяснения
- НК РФ, статья 374: объект налогообложения
- ГК РФ, статья 130: недвижимые и движимые вещи
- Определение Верховного Суда от 12.07.2019 № 307-ЭС19-5241: производственное оборудование
- Письмо ФНС от 29.11.2024 № БС-4-21/13548@: судебные подходы к машинам и оборудованию
- Письмо ФНС от 24.01.2025 № БС-4-21/600@: практика по энергетическому оборудованию
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.