
Компания согласовала годовую поставку по фиксированной цене. После изменения ставки НДС поставщик прислал новый счёт и потребовал доплатить разницу. Покупатель видит в договоре слово «твёрдая» и платить отказывается. У поставщика своя логика: налог увеличился по закону, значит, прежняя экономика сделки больше не работает. Оба объяснения понятны, но ни одно не заменяет анализа конкретной формулировки цены и условий исполнения.
В 2026 году общий размер ставки НДС составляет 22 процента. Это правило о налоге, который исчисляется по соответствующей операции. Вопрос о том, вправе ли продавец дополнительно взыскать деньги с покупателя, относится также к гражданским отношениям сторон. Чтобы не перепутать эти задачи, полезно разбирать спор последовательно: операция, договор, расчёт, основания изменения и способ защиты.
Отделите обязанность перед бюджетом от долга покупателя
Налоговая обязанность продавца и договорная обязанность покупателя связаны, но не совпадают. Верная ставка в счёте-фактуре сама по себе ещё не отвечает на вопрос, изменилась ли общая сумма платежа по договору. Сначала нужно определить налоговый режим операции, а затем установить, как стороны распределили соответствующую нагрузку при согласовании цены.
Для этого финансовой и юридической службам лучше подготовить совместную таблицу. В ней отдельно указываются стоимость без налога, предъявляемая сумма НДС и итог, который покупатель считает согласованным. Если в переписке эти три величины названы одним словом «цена», стороны могут месяцами обсуждать разные показатели. Такая таблица часто выявляет разногласие раньше, чем будет написана большая претензия.
Не следует оформлять искусственно заниженную ставку только ради сохранения прежнего итога. Спор об источнике доплаты не отменяет применения налогового закона. С другой стороны, правильное исполнение обязанности перед бюджетом не позволяет продавцу без отдельного обоснования объявить любую желаемую надбавку задолженностью контрагента.
Проверьте, какая ставка относится именно к операции
Общая ставка 22 процента применяется к соответствующим отгрузкам, выполнению работ, оказанию услуг и передаче прав начиная с 1 января 2026 года. При этом существуют иные ставки и освобождения. Нельзя переносить общий показатель на любую строку договора только потому, что платёж осуществляется в 2026 году.
Проверьте также предмет счёта: иногда одна сумма относится к облагаемой поставке, а другая — к иной операции или корректировке. Наименование платежа не заменяет его квалификацию. Если компания получает смешанное исполнение, бухгалтерский расчёт должен опираться на подтверждённое распределение, а не на предположение о единой ставке для всего договора.
Соберите документы о датах исполнения, этапах, передаче результата и ранее полученных авансах. Отдельно выделите операции, которые уже состоялись до изменения закона. Если договор исполняется по нескольким партиям, проверка проводится по соответствующим операциям, а не по одной дате подписания общего документа. Возвраты, исправления и изменение цены ранее исполненной поставки также требуют самостоятельной квалификации.
Особенно внимательно разберите ситуацию, когда продавец впервые стал обязан платить НДС, утратил освобождение или изменил применяемую специальную ставку. Это не тождественно обычному увеличению общей ставки с 20 до 22 процентов. Правовая позиция по одному переходному случаю не должна автоматически становиться ответом для другого.
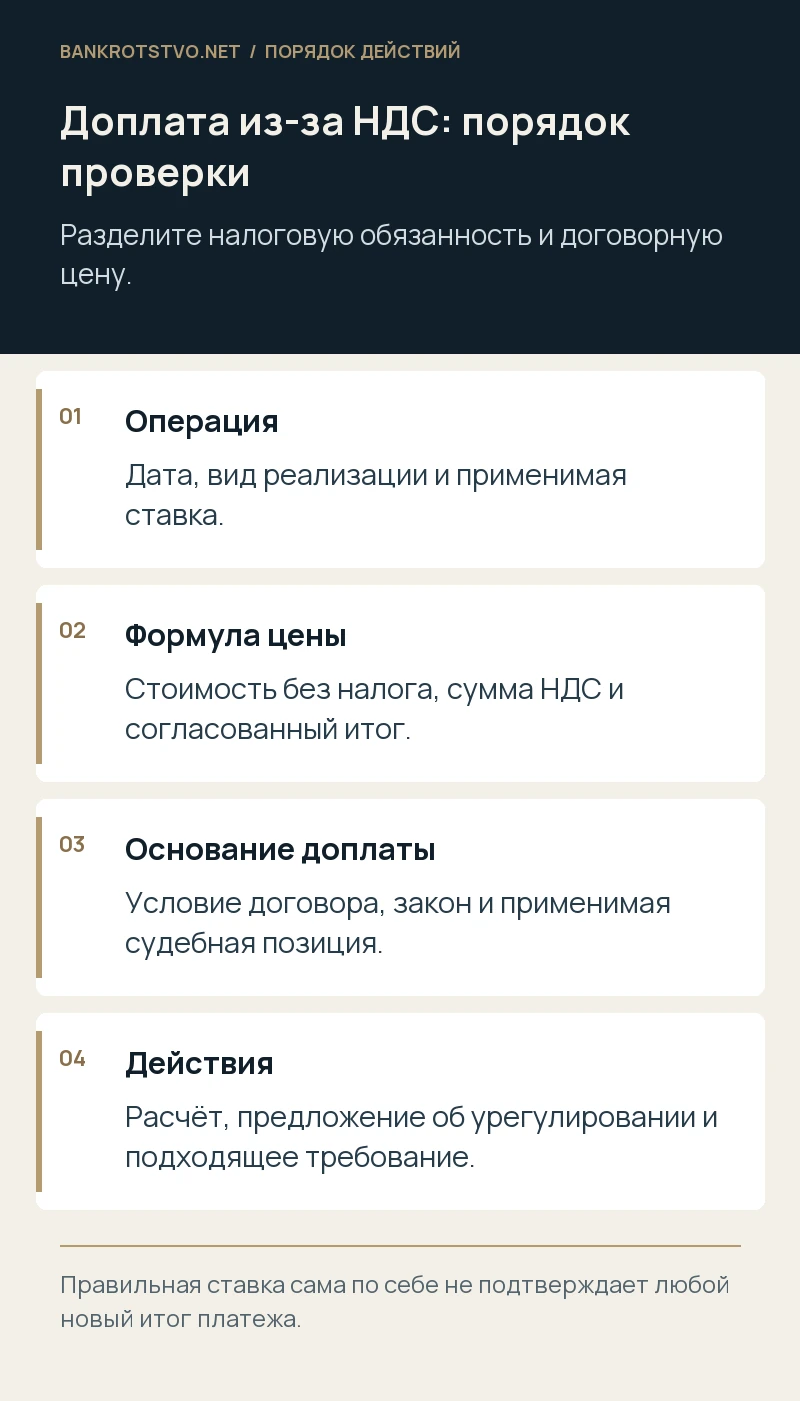
Прочитайте всю формулу цены
Фразы «100 рублей плюс НДС по действующей ставке», «120 рублей, включая НДС 20 процентов» и «стоимость не превышает 120 рублей с учётом всех налогов» могут отражать разные договорённости. Проверяются также спецификации, коммерческое предложение, смета, согласованные изменения и условия о приоритете документов. Одной выделенной строки из договора недостаточно.
Слово «твёрдая» тоже читается в контексте. Оно может закреплять итоговую сумму, определённую базовую стоимость или запрет менять цену иначе, чем по специальной формуле. Важно выяснить, обсуждали ли стороны именно риск изменения налогового закона и было ли по этому вопросу прямое соглашение. Положение о фиксированной цене не следует ни игнорировать, ни толковать без связи с остальным текстом.
Сохраните редакцию условий, действовавшую для конкретной поставки. Если поставщик размещает тарифы на сайте, проверьте согласованный порядок их изменения и доказательства ознакомления. Новая страница прайса не обязательно меняет уже подтверждённую спецификацию. Не подписывайте акт сверки с новой суммой, пока не выяснено, что именно компания этим подтверждает.
Уточните арифметику до спора о праве
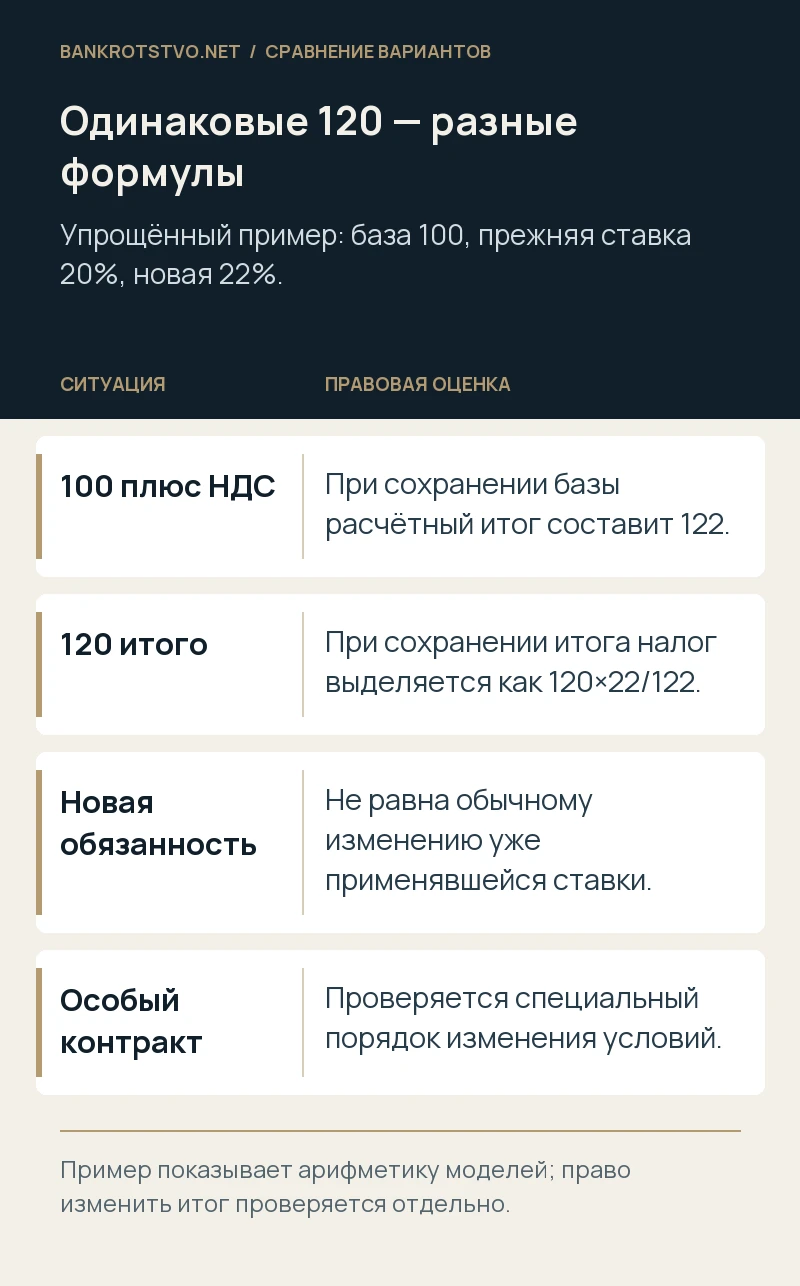
Рассмотрим упрощённый расчёт. При цене 100 рублей без налога и НДС 20 процентов итог составлял 120 рублей. При сохранении той же базы и ставке 22 процента итог будет 122 рубля. Разница равна двум рублям, но она не составляет два процента от прежних 120 рублей. Процентные пункты ставки и относительное увеличение общего платежа — разные показатели.
Если стороны сохраняют итоговую сумму 120 рублей, налог по ставке 22 процента выделяется расчётным способом: 120 × 22 / 122. Остаток, приходящийся на стоимость без НДС, будет другим. Это иллюстрация различия моделей, а не готовая инструкция для любой проводки: фактический расчёт проверяется по виду операции, ставке, авансам и документам.
Попросите контрагента показать расчёт по каждой спорной партии: исходная база, прежняя сумма, новая сумма, уже перечисленное и остаток. Нередко в требование включают одновременно изменение ставки и коммерческое повышение стоимости. Такие составляющие необходимо разделить, поскольку основание для одной из них не подтверждает право на другую.
Сопоставьте условие договора с судебными позициями
В определении Верховного Суда от 4 апреля 2024 года № 305-ЭС23-26201 рассматривалось возникновение обязанности по НДС в связи с изменением законодательства в отношениях по передаче прав. Для практического применения важны обстоятельства спора, экономическая природа налога, договорные условия и специальные ограничения. Из этого акта нельзя выводить правило о безусловной доплате любым покупателем при каждом изменении ставки.
После него Конституционный Суд в постановлении от 25 ноября 2025 года № 41-П оценил проблему длящихся договоров с покупателем, который не может принять предъявленный налог к вычету. Поэтому ссылка продавца только на более раннее определение, без проверки последующей позиции КС, будет неполной. Также неверно подменять номер решения случайным пересказом из информационного обзора.
Юридическая работа здесь состоит не в поиске одной удобной цитаты. Нужно сопоставить предмет сделки, причину изменения налогообложения, статус покупателя и содержание требования. Если в договоре уже предусмотрена специальная допустимая процедура пересмотра, её место в общей конструкции также исследуется отдельно.
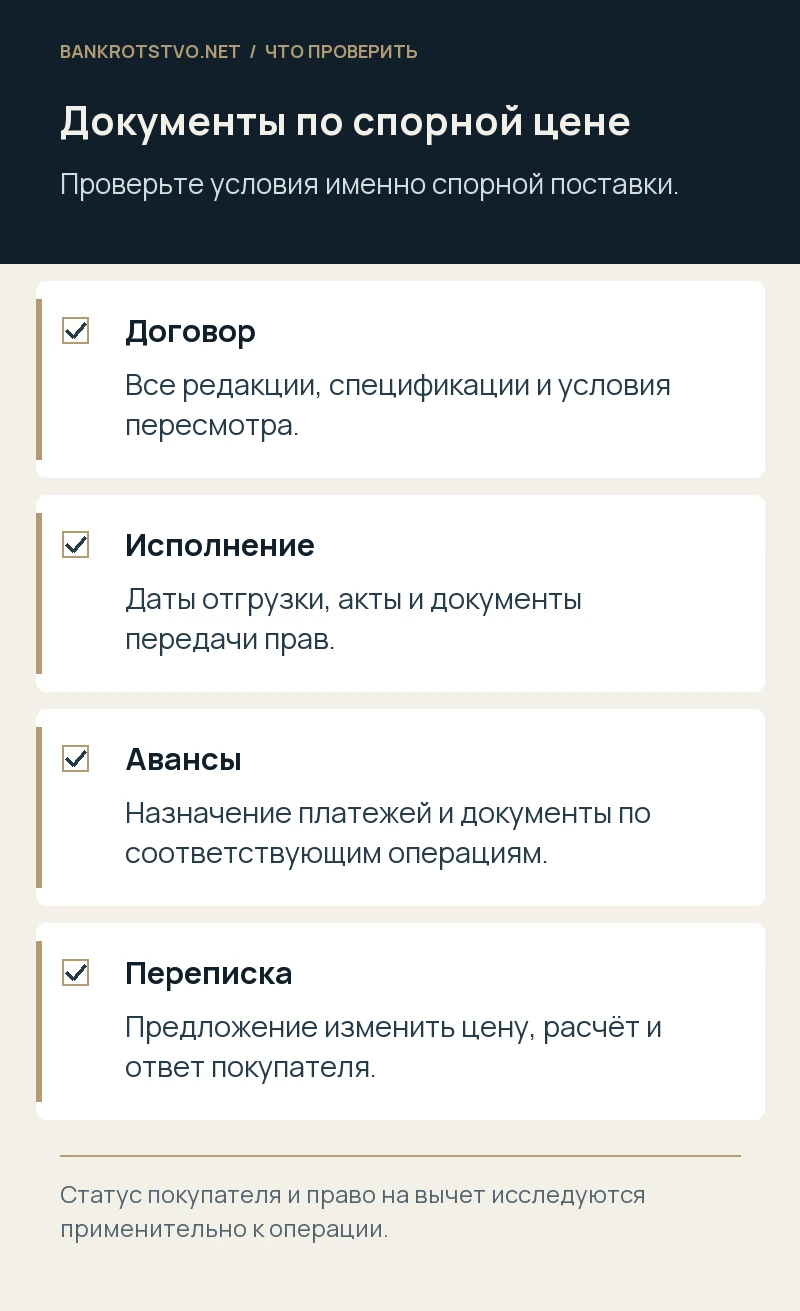
Когда важно право покупателя на вычет
Возможность вычета влияет на экономическое распределение нагрузки, но её нельзя просто предположить по наличию у покупателя статуса юридического лица. Проверяются его режим, характер приобретения и конкретная операция. Покупатель может не иметь права на вычет либо иметь его не в том объёме, который подразумевает поставщик.
Для обсуждения спора достаточно подтверждать относящиеся к нему обстоятельства, не раскрывая бесконтрольно всю налоговую и коммерческую информацию компании. Подготовьте понятное объяснение применяемого режима и документов, которые действительно нужны для оценки позиции. Если контрагент требует полный архив деклараций без связи с предметом разногласия, объём раскрытия следует согласовать.
Само потенциальное право на вычет ещё не освобождает поставщика от доказывания основания и размера дополнительного требования. И наоборот, отсутствие вычета не означает автоматически, что сторона может игнорировать любое условие договора о переменной налоговой составляющей. Требуется совместное прочтение норм, обязательных судебных позиций и действительной договорённости сторон.
Не применяйте правило о половине налога ко всем договорам
Постановление КС № 41-П предусматривает временный механизм для описанной им ситуации до необходимого изменения регулирования. В частности, при установленных обстоятельствах обсуждается судебное увеличение цены в пределах половины соответствующей суммы налога, а не автоматическое добавление половины НДС к каждому счёту. Проверяются условия применения этого механизма, потери поставщика, отсутствие вычета у покупателя и предшествующее обсуждение изменения либо расторжения договора.
Для руководителя полезно вынести такой вопрос в отдельную строку правового заключения: относится ли конкретная ситуация к указанной конструкции и какие факты ещё не подтверждены. Это позволяет не принять специальное исключение за универсальный коммерческий тариф. При обычном переходе между ставками также требуется оценить применимость позиции, а не механически пересчитать её по аналогии.
Если поставщик называет некоторую сумму «компенсацией налога», попросите объяснить юридическое основание этой компенсации. Если покупатель отвечает, что ни при каких обстоятельствах ничего не должен, проверьте договорную формулу. Категоричные письма без оговорок о фактах могут осложнить дальнейшее урегулирование обеим сторонам.
Разберите аванс отдельно от окончательной цены
Аванс, перечисленный до изменения ставки, не делает любую последующую отгрузку операцией прежнего года. При этом его налоговое отражение, вычет у продавца при отгрузке и расчёты покупателя анализируются отдельно. Нельзя просто повторить старую ставку в окончательных документах на том основании, что часть денег уже была получена.
Для сверки нужны платёжные документы, авансовые счета-фактуры при их наличии, документы об исполнении и согласование назначения доплаты. Если стороны договорились изменить итог, бухгалтерский порядок оформления должен соответствовать реальному содержанию такого решения. Письмо с фразой «доплатите два процента» может не объяснять, изменяется ли база, возмещается налоговая разница или корректируется иной показатель.
Не смешивайте спор о доплате с вопросом о том, был ли аванс зачтён по нужной партии. Составьте хронологию поступления и исполнения. Иногда стороны уже согласовали новый итог, но поставщик ошибочно учёл предоплату по другому обязательству. В таком случае проблема решается проверкой расчёта, а не повторным обсуждением принципа изменения цены.
Отдельно проверьте специальные контракты
Для государственного контракта, регулируемого специальными закупочными нормами, возможность изменения существенных условий проверяется по собственным правилам. Нельзя переносить на него свободу коммерческих переговоров обычных компаний. При этом и общее утверждение, что никакие изменения никогда не допускаются, без проверки применимого основания будет чрезмерным.
Соберите извещение, условия закупки, контракт, приложения и документы о том, в каком порядке согласовывались изменения. Если цена регулируется тарифом или сделка подчиняется особому законодательству, это также влияет на выбор требований. Налоговая ставка и допустимость корректировки договорной суммы могут регулироваться разными положениями, которые необходимо учитывать одновременно.
Внутри группы компаний полезно не рассылать единую форму требования всем заказчикам. Сначала разделите договоры по режимам. Для массовой работы можно подготовить несколько обоснованных вариантов письма с разными приложениями и расчётами. Это уменьшает риск, что корректный довод по обычной поставке окажется включён в документ, для которого действует иная процедура.
Начните переговоры с предметного предложения
Поставщику стоит предложить не просто новую цифру, а понятный вариант дальнейшего исполнения: перечень операций, расчёт разницы, основание изменения и проект соглашения. Покупателю — обозначить конкретные возражения к формуле или правовой позиции. Переписка должна позволять восстановить, что именно обсуждалось и какие документы были предоставлены.
Возможны разные коммерческие решения: изменение части будущих поставок, согласованный переходный период, корректировка объёма или прекращение соответствующего обязательства в допустимом порядке. Каждый вариант проверяется по договору и закону. Не следует оформлять фиктивную скидку либо обратную продажу только для маскировки спорной налоговой составляющей.
Согласование не должно оставлять двусмысленность относительно уже исполненных операций. В проекте отдельно укажите период, партии и действующий итог. Если сторона готова доплатить бесспорную часть, нужно правильно определить назначение платежа и его последствия для оставшегося спора. Формулировки о полном признании задолженности требуют внимательного прочтения.
Два договора с одинаковой прежней суммой
Представим условный пример: производитель согласовал цену 100 рублей без НДС, прямо предусмотрев предъявление налога по действующей ставке на дату соответствующей реализации. После изменения ставки покупателю направлен расчёт 100 + 22. Здесь необходимо проверить действительность и применимость формулы, даты и исполнение, но само наличие прежнего итога 120 ещё не доказывает запрет на изменение налоговой составляющей.
В другом условном примере стороны согласовали общий фиксированный итог 120 рублей и прямо обсудили распределение рисков налоговых изменений. Поставщик требует 122, ссылаясь только на новую ставку и не анализируя соглашение. Для такой позиции недостаточно арифметики первого примера. Нужно оценить конкретное условие, обязательные нормы и применимые судебные позиции.
Различие показывает, почему одинаковая сумма в старом счёте не означает одинакового результата спора. К исходным документам добавляются статус покупателя, режим операции и обстоятельства согласования. Окончательное требование формируется после этой проверки, а не по названию шаблона договора.
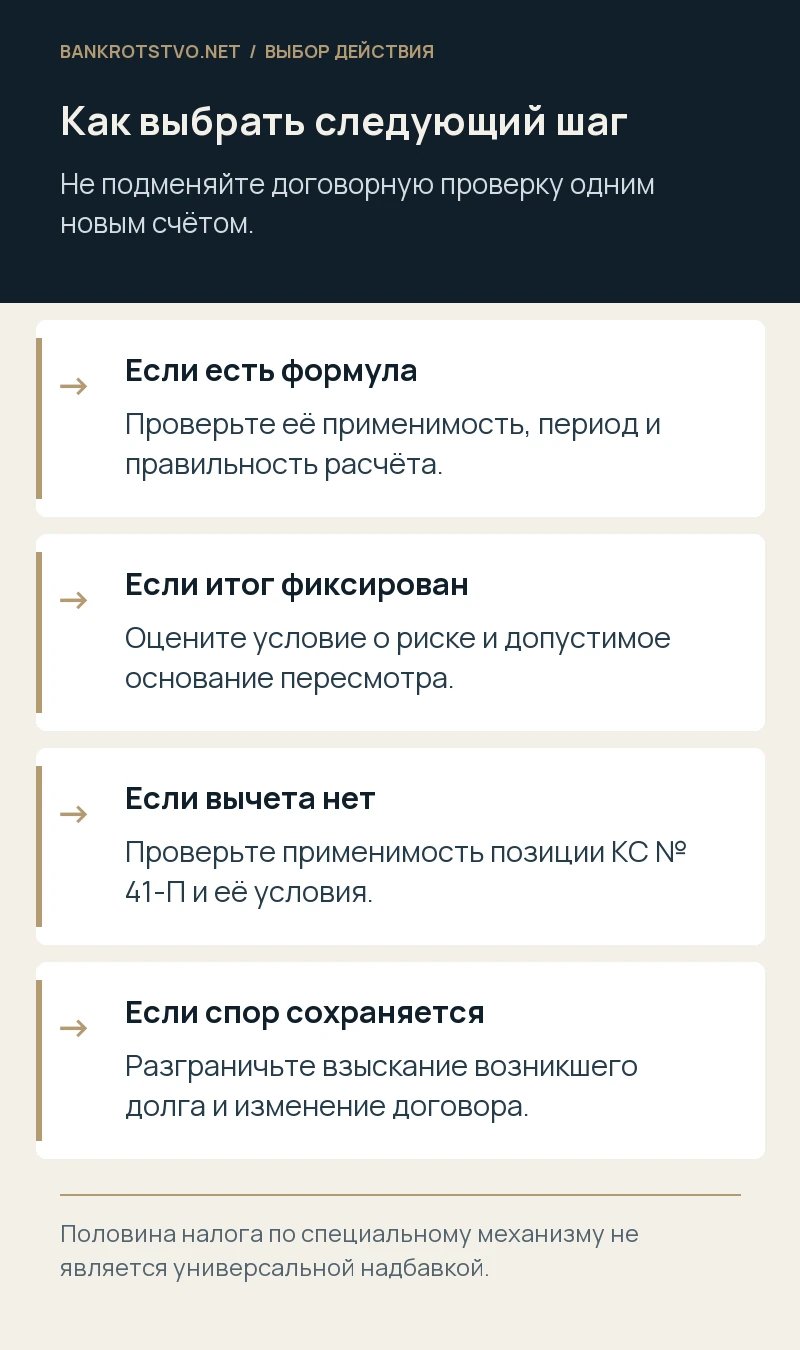
Что обосновывать в суде
Если договорённость не достигнута, сначала выберите предмет требования. Взыскание уже возникшего долга по согласованной формуле и требование изменить договор — разные юридические конструкции. Для них могут различаться необходимые предварительные действия, состав доказательств и момент возникновения денежного обязательства. Нельзя заменить недостающее основание изменения цены одним новым счётом.
В материалы обычно входят договорная история, расчёт по операциям, документы исполнения и переписка о корректировке. При ссылке на специальный механизм необходимо подтвердить относящиеся к нему обстоятельства. При возражениях против доплаты следует объяснить договорную модель, а не ограничиваться ссылкой на отсутствие подписи под последним предложением поставщика.
Риск по неустойке и процентам оценивается самостоятельно: нужно установить наличие и срок спорного денежного обязательства. Подача требования не делает начисление санкций автоматически правильным. До обращения полезно рассчитать несколько правовых вариантов, чтобы руководитель видел цену ошибки и разумные пределы обсуждаемого компромисса.
Как изменить договорную работу на будущее
Новая форма договора должна ясно разделять базовую стоимость, налоговую составляющую и общий итог. Если допускается пересмотр, согласуйте событие, порядок расчёта, уведомление и документы. Если итог фиксируется независимо от отдельных изменений, это тоже следует выражать определённо и с учётом обязательного регулирования.
Проверьте, совпадают ли формулировки договора, спецификации и коммерческого предложения. Покупатель иногда согласовывает одну налоговую модель, а бухгалтерия поставщика продолжает использовать другую форму счёта. Для продолжающихся отношений разумно назначить сотрудника, который отслеживает такие расхождения до отгрузки, а не после накопления спорного остатка.
Не стоит обещать контрагенту неизменность налогового закона. Практическая задача — заранее установить понятный способ работы при его изменении. Для сделки с небольшой маржой этот вопрос способен оказаться существеннее обычной скидки, особенно если объём исполнения распределён на несколько лет.
Согласуйте последствия для поставок, которые ещё не выполнены
Пока юристы обсуждают доплату по прошлой партии, отдел закупок часто направляет следующий заказ по старой форме. Поставщик подтверждает его новым счётом, а покупатель перечисляет только прежний итог. Так появляется второй спор, хотя стороны ещё не разобрались с первым. Для продолжающегося договора полезно отдельно согласовать порядок подтверждения будущих спецификаций и не считать молчание универсальным согласием с любой новой цифрой.
Предположим, у покупателя есть выбор между немедленной поставкой и отсроченным исполнением после уточнения цены. Решение зависит от того, возникла ли уже обязанность поставить конкретную партию, какие сроки установлены и допустимо ли согласованное изменение. Прекращение отгрузок в качестве способа давления без проверки основания способно создать самостоятельное нарушение поставщика. Аналогично полный отказ оплачивать уже принятое исполнение не становится законным только из-за несогласия с дополнительной налоговой строкой.
В письменном временном решении можно конкретно зафиксировать бесспорную сумму, перечень оставшихся разногласий и порядок обсуждения дальнейших партий. Юридическое содержание такого документа проверяют до подписания. Важно, чтобы уступка в переговорах не оказалась признанием всех старых начислений, а оговорка о сохранении позиции не лишала смысла реально согласованный платёж. Здесь особенно полезно читать соглашение вместе с назначением ближайшего банковского перевода.
Если в цепочке есть ваш собственный заказчик, отдельно оцените возможность перенести изменение в следующий договор. Право поставщика предъявить определённую сумму вашей компании не означает, что вы вправе автоматически взыскать её со своего покупателя. У этих договоров могут различаться даты, формулы и ограничения. Поэтому при расчёте коммерческого решения учитывают всю относящуюся к операции цепочку, сохраняя самостоятельную проверку каждого обязательства.
Что подготовить для юридического разбора
Подготовьте договор со всеми редакциями, спецификации, первоначальное предложение, документы об авансах и исполнении, новые счета и расчёт доплаты. Укажите причину изменения налогообложения, режим покупателя в относящейся к спору части и результаты переговоров. Если часть сведений пока неизвестна, это следует обозначить прямо, не заменяя их предположениями.
Мы проводим юридический анализ договорной цены и сопровождаем споры об оплате: сопоставляем условия с актуальными нормами, проверяем основание и размер доплаты, готовим предложения для переговоров и позицию для суда. Обратиться можно через страницу контактов. После изучения материалов определим допустимые требования и действия с учётом конкретной сделки.
Нормы и судебные разъяснения
- НК РФ, статья 164: ставки НДС
- НК РФ, статья 168: предъявление налога
- ГК РФ, статья 424: цена
- ГК РФ, статья 451: существенное изменение обстоятельств
- КС РФ, постановление 25.11.2025 № 41-П
- ВС РФ, определение 04.04.2024 №305-ЭС23-26201
- ФНС: переход со ставки 20% на 22%
- ФНС: вопросы применения ставки 22% и специальные контракты
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.