
Банк начал взыскание кредита без обычного судебного решения: основанием стала исполнительная надпись нотариуса. Компания считает сумму неверной и хочет остановить списания. В этой ситуации нужно одновременно проверить правомерность надписи, действительный долг и процессуальный способ защиты. Письмо нотариусу либо жалоба в нотариальную палату сами по себе не приостанавливают исполнение. Также отмена надписи не означает автоматического исчезновения существующей кредитной задолженности.
Получите документы, а не только сообщение о списании
Нужны копия надписи, сведения о дате её совершения, взыскателе, сумме и периоде, а также документы об исполнении. Если подключён пристав, запросите материалы соответствующего производства и постановления. Если документ предъявлен непосредственно банку, установите основание и стадию списания. Отдельно зафиксируйте, когда компания впервые узнала о нотариальном действии и чем это подтверждается.
Не следует откладывать анализ до получения каждой бумаги. Сначала собирают доступные документы и отмечают пробелы. Одновременно сохраняют кредитный договор, приложения, платежи и сообщения о задолженности. Дата обнаружения важна для процессуальных сроков; она не всегда совпадает с датой на самой надписи. Внутренняя отметка сотрудника полезна, но желательно иметь внешние подтверждения — банковское уведомление, поступившее извещение или материалы исполнения.
Допускал ли договор такой порядок
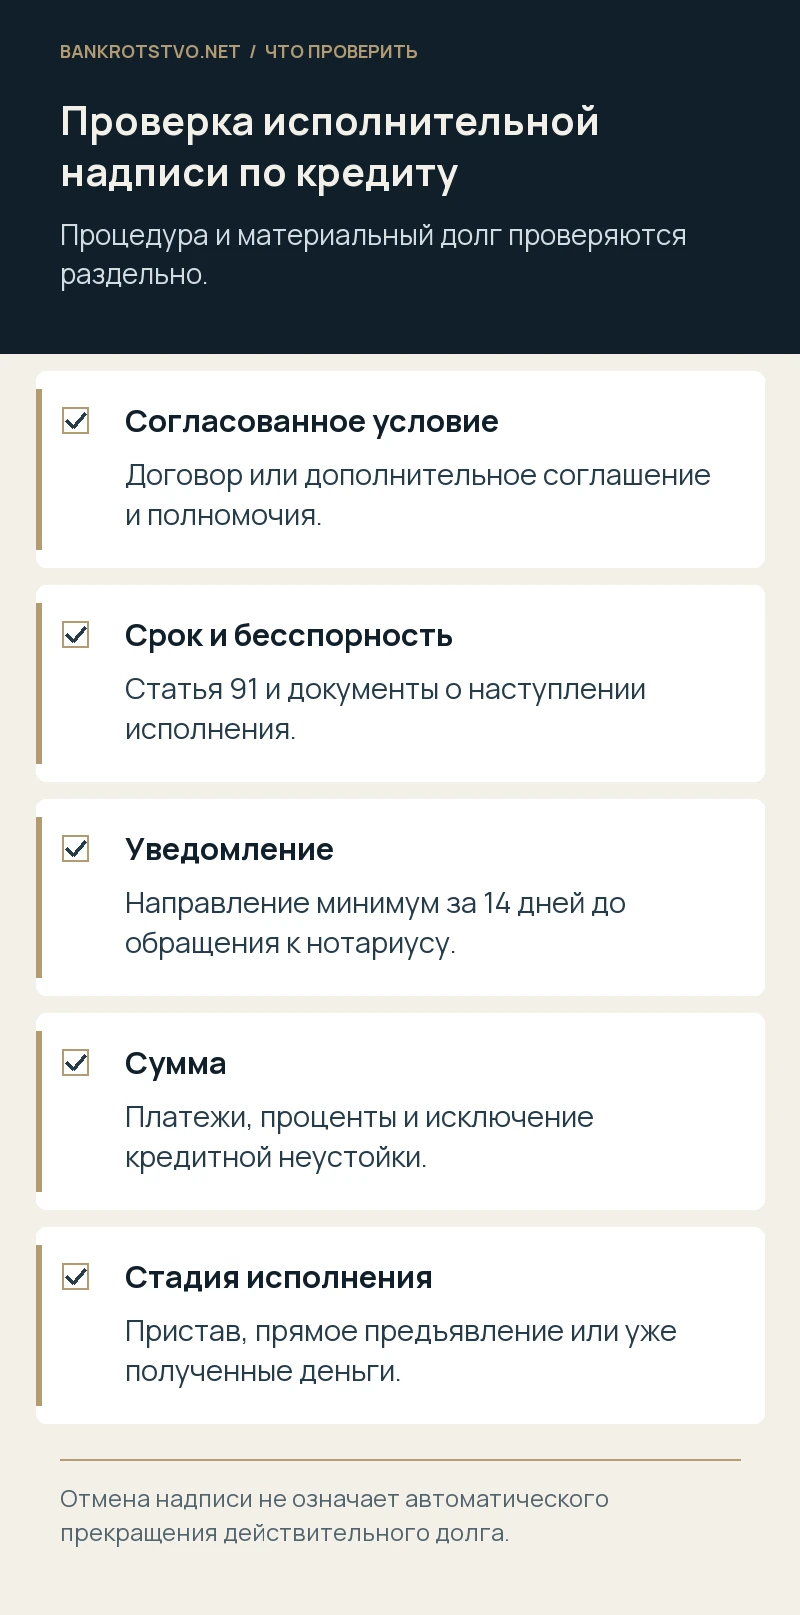
Статья 90 Основ законодательства о нотариате предусматривает кредитные договоры при наличии в них либо дополнительных соглашениях условия о возможности взыскания по исполнительной надписи, с установленными исключениями. Поэтому нужно найти действительное согласованное условие. Нельзя считать любой банковский кредит автоматически пригодным для такого взыскания. Но и отсутствие отдельного нотариального удостоверения всего кредитного договора не означает само по себе невозможности надписи.
Если условие находится в общих правилах, проверяют их включение, редакцию и последующие изменения. Если банк ссылается на дополнительное соглашение, исследуют подпись и полномочия. Поручительство имеет собственные условия применения статьи 90: наличие возможности взыскания с заёмщика не создаёт её автоматически против каждого поручителя. Для разных должников документы и основание проверяются отдельно, даже если они состоят в одной группе.
Бесспорность и двухлетний период
По статье 91 надпись совершается при подтверждении бесспорности представленными документами и если со дня, когда обязательство должно было быть исполнено, прошло не более двух лет. Этот период нельзя смешивать с общей исковой давностью и сроком предъявления уже совершённой надписи к исполнению. Каждый вопрос имеет своё основание и момент начала. Для платежей по графику может потребоваться построчная проверка дат.
Если банк предъявил весь остаток досрочно, нужно проверить, возникло ли право ускорения и наступил ли соответствующий срок исполнения. Сам расчёт кредитора не доказывает наступление всех условий. При этом одно несогласие должника не всегда автоматически устраняет бесспорность в установленном нотариальном порядке. Важно, какие документы имелись, что они подтверждали и какие конкретные обстоятельства ставят под сомнение допустимость внесудебного взыскания либо размер задолженности.
Как проверить предварительное уведомление
Статья 91.1 требует представить копию уведомления о задолженности, направленного должнику не менее чем за четырнадцать дней до обращения к нотариусу, и подтверждение направления. Закон связывает эту проверку именно с предусмотренным событием, поэтому не следует произвольно заменять направление обязательным личным вручением либо считать срок от другой даты. Проверяют адрес, содержание, способ и доказательства отправки.
Уведомление должно соотноситься с заявленным долгом. Если позже сумма или основание существенно изменились, анализируют документы и необходимость нового уведомления в конкретных обстоятельствах. Старая претензия по одному платежу не всегда объясняет внесудебное взыскание совершенно другой задолженности. Сообщение компании о смене адреса, договорные каналы и доступная кредитору информация также могут иметь значение; одной фразы «письмо не видели» недостаточно для оценки процедуры.
Что должно быть в расчёте
Проверьте полученный кредит, основной остаток, проценты, учтённые платежи и расходы, связанные с надписью. Статья 92 прямо выделяет исключение для суммы неустойки по кредитным договорам. Поэтому нельзя смешивать обычные проценты с санкциями, просто переименовав их в плату. Необходимо установить юридическую природу каждой строки и период начисления, сопоставить договор, выписки и документ, предъявленный для взыскания.
Условный пример: банк указал 9 миллионов основного долга, но до обращения компания погасила 2 миллиона, которые не вошли в расчёт. Исходная спорная разница — 2 миллиона, а не обязательно вся сумма кредита. Если одновременно включены санкции и неверные проценты, каждое возражение рассчитывают отдельно. Возвраты и списания после надписи тоже учитывают, чтобы спор отражал действительный остаток и не превращался в повторное взыскание уже полученных средств.
Как отличить обжалование действия от спора о праве
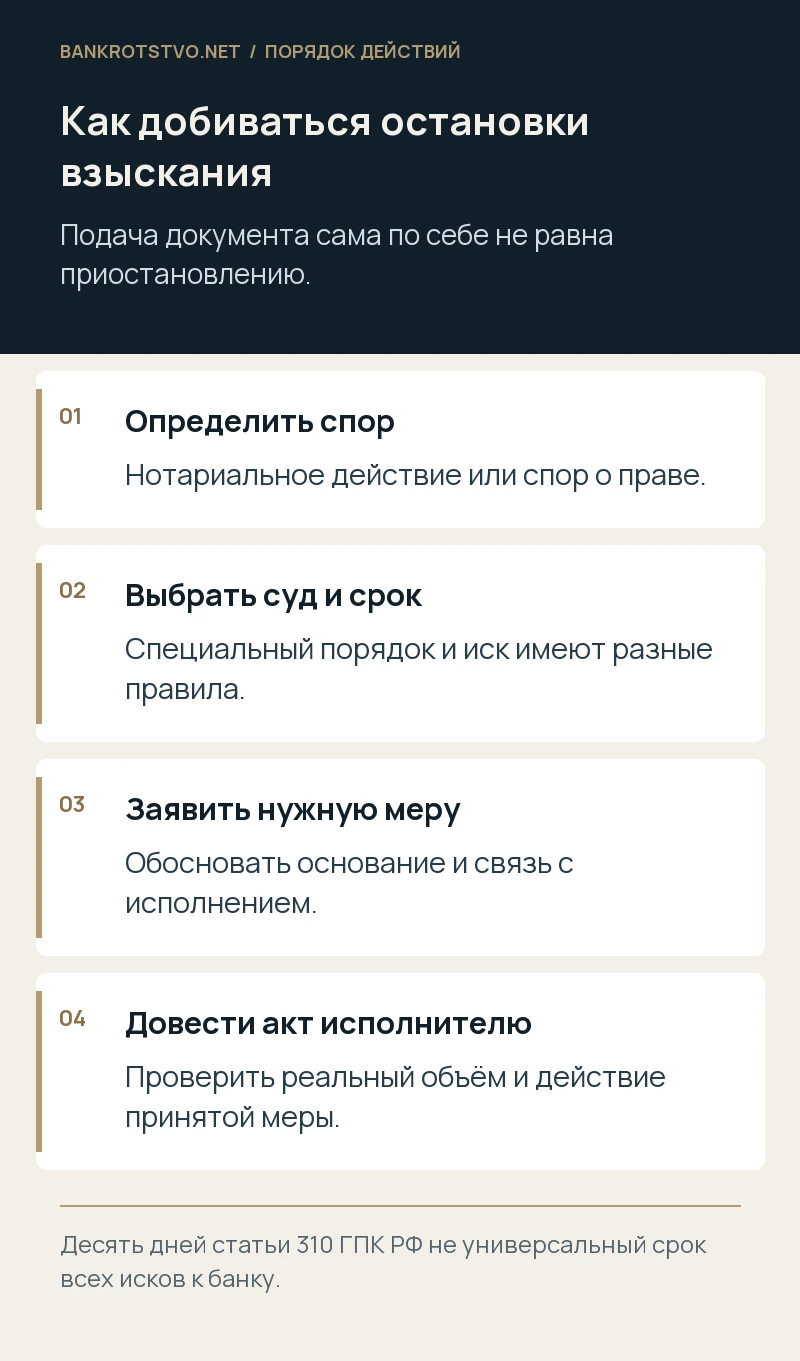
Статья 49 Основ разграничивает неправильность нотариального действия и возникший между заинтересованными лицами спор о праве. В первом случае предусмотрен специальный судебный порядок, во втором — исковое производство в компетентном суде, включая арбитражный для соответствующего экономического спора. Нельзя выбрать процедуру только по удобству или считать любой спор компании автоматически заявлением против нотариуса.
Если доводы касаются отсутствия надлежащих документов, процедуры и условий совершения, анализируют соответствующий способ оспаривания. Если компания отрицает существование долга, оспаривает условие кредита либо требует возврата уже взысканного, важно определить предмет материального спора и надлежащих участников. Нотариус не становится кредитором компании по банковскому договору. Ошибка в адресате и способе защиты может отнять время, пока исполнение продолжается.
Какие сроки особенно короткие
Статья 310 ГПК РФ предусматривает десять дней со дня, когда заявителю стало известно о совершённом нотариальном действии, для заявления в установленном ею порядке. Это не универсальная давность по любому иску к банку. Нельзя сообщать компании, что все её требования исчезли через десять дней, но и игнорировать специальный срок при выборе соответствующей процедуры недопустимо.
При пропуске исследуют основания и возможность восстановления в применимом порядке. Подтверждают момент знания, причины задержки и действия после обнаружения. Общая занятость финансового отдела сама по себе не гарантирует восстановление. Одновременно проверяют сроки обжалования действий пристава, если оспариваются именно они, и сроки самостоятельных денежных требований. Для каждого обращения полезна отдельная строка в календаре, чтобы не спутать несколько процедур в одном деле.
Подача заявления не означает автоматической остановки
Статья 39 закона об исполнительном производстве предусматривает возможность судебного приостановления при оспаривании исполнительного документа в установленном порядке. Необходимо заявить соответствующую просьбу, объяснить обстоятельства и получить судебный акт. Сам факт подачи жалобы или иска не означает, что пристав обязан считать производство приостановленным без установленного основания.
Дополнительно оценивают предусмотренные процессуальным законом обеспечительные меры и надлежащий суд. Если взыскание идёт напрямую через банк, механизм защиты нужно соотнести с этой стадией. Нельзя ограничиться просьбой приставу, который вообще не участвует в списании. После принятия меры важно обеспечить доведение акта до соответствующего исполнителя. Приостановление также не всегда означает автоматическое снятие уже наложенных ограничений: объём последствий проверяют отдельно.
Когда расчёты с банком идут параллельно защите
Компания может признавать часть задолженности и спорить с остатком. В переговорах нужно прямо разграничить признанную сумму, спорные начисления и судьбу исполнительного документа. Обещание менеджера временно не взыскивать полезно оформлять надлежащим образом. Частичный платёж не гарантирует прекращения всех действий, если банк не отозвал документ или стороны не согласовали другое предусмотренное решение.
Если предлагается реструктуризация, проверьте, не включает ли новое соглашение безусловное признание спорной суммы и отказ от уже заявленных возражений. Иногда компания подписывает короткий график, не замечая изменения правовой позиции. При этом спор о надписи не должен мешать обсуждать обоснованный вариант исполнения действительного долга. Важно, чтобы договорённость была понятна всем участникам и учитывала фактически взысканные суммы.
Что делать с уже перечисленными деньгами
Проверьте, дошли ли средства кредитору, находятся ли на депозите службы и как учтены банком. Последующая отмена надписи не всегда технически возвращает их без отдельного действия. Необходимо определить правовое основание возврата, процедуру и наличие самостоятельного действительного долга. Нельзя считать взысканное неосновательным только по факту процессуального нарушения, не исследовав материальные отношения.
Также анализируют дополнительные потери: банковские расходы, доказанные последствия для оборота и иные элементы. Для них нужны состав ответственности и причинная связь, а не произвольная оценка ущерба. Если компания получила частичный возврат, он отражается в общем расчёте. Суммы исполнительского сбора и иных расходов требуют отдельной проверки основания, стадии и соответствующего способа обжалования, а не автоматического прибавления к требованию против банка.
Банкротство и обеспеченное взыскание требуют отдельной проверки
При наличии процедуры банкротства компании обычное индивидуальное взыскание может подпадать под установленные ограничения. Нужно установить дату и вид процедуры, момент возникновения требования и допустимый порядок его предъявления. Исполнительная надпись сама по себе не позволяет обойти обязательные правила банкротства. Однако нельзя объявлять любые банковские требования одинаково запрещёнными без определения их природы и стадии.
Если документ связан с обращением взыскания на заложенное имущество, применяются дополнительные нормы Основ и законодательства о залоге. Это не полностью тот же порядок, что взыскание денежного долга по кредиту. Проверяют договор об обращении взыскания, специальные уведомления и содержание надписи. В статье рассматривается прежде всего денежное банковское взыскание; переносить её отдельные сроки на любой внесудебный залог без анализа нельзя.
Как подготовить правовую защиту компании
Для первого анализа передайте надпись, кредитный договор, уведомления, расчёт банка, платежи и материалы исполнения, указав дату обнаружения. Мы проверяем допустимость нотариального взыскания, размер долга и выбранную процедуру, готовим заявления, требования о мерах против исполнения и позицию в споре с банком. Обратиться можно через контакты проекта.
Результатом проверки должна стать конкретная последовательность действий: какое требование заявить, куда обратиться, какой срок нельзя пропустить и как сохранить деньги до рассмотрения спора при наличии оснований. Такая подготовка полезнее надежды, что одно возражение нотариусу автоматически остановит взыскание и отменит кредит. Защита процедуры и проверка самого долга должны работать согласованно.
Нормы и судебные разъяснения
- Основы о нотариате: статьи 49, 90–94
- Основы о нотариате, статья 91.1: документы и уведомление
- Основы о нотариате, статья 92: состав суммы
- ГПК РФ, статья 310: специальное обжалование
- Закон № 229-ФЗ, статья 39: приостановление судом
- АПК РФ: экономический спор и обеспечительные меры
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.