
Российская компания согласовала с иностранным исполнителем консультацию, разработку программы или техническое обслуживание. Счёт готов к оплате, но бухгалтерия просит удержать российский налог, а контрагент требует перечислить всю договорную сумму. Ошибка на этой стадии может привести одновременно к задолженности перед исполнителем и претензиям инспекции к российской организации как налоговому агенту.
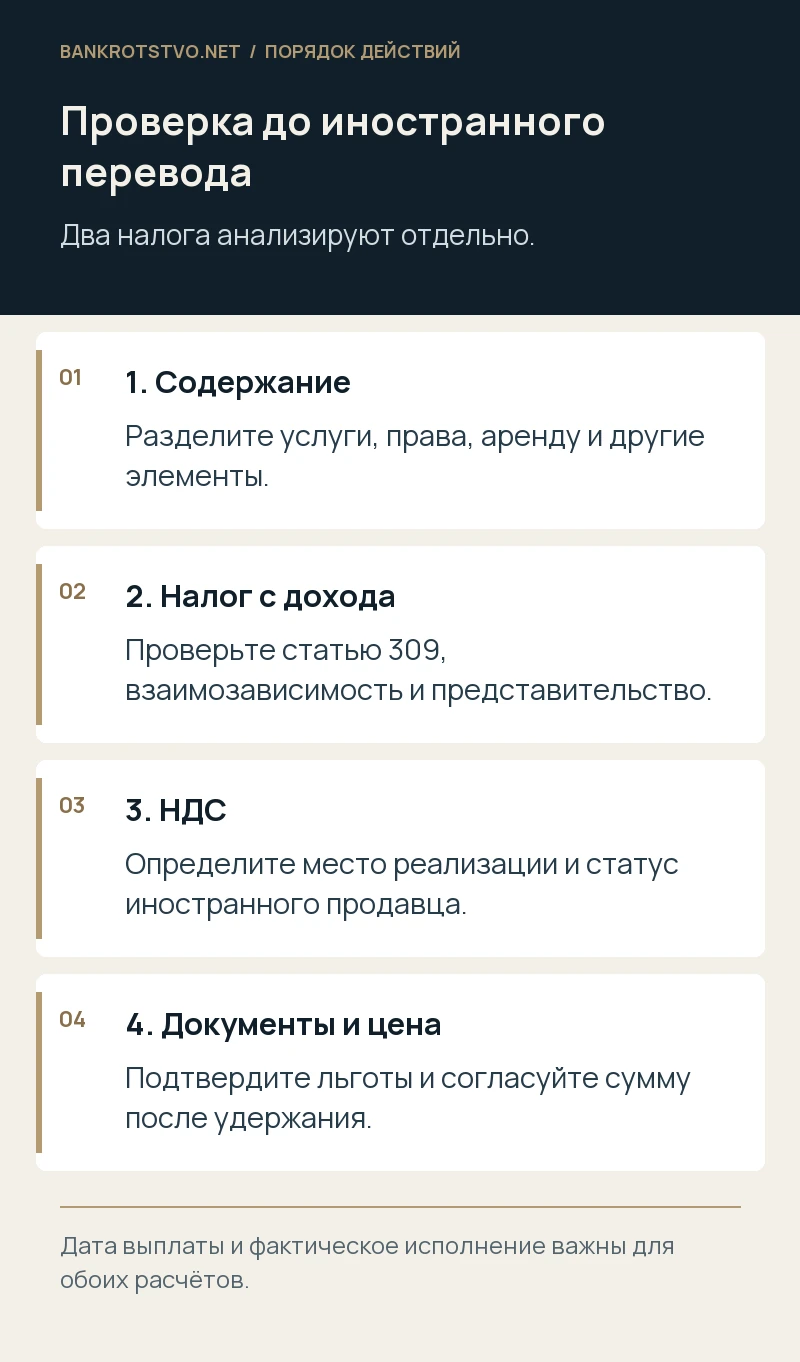
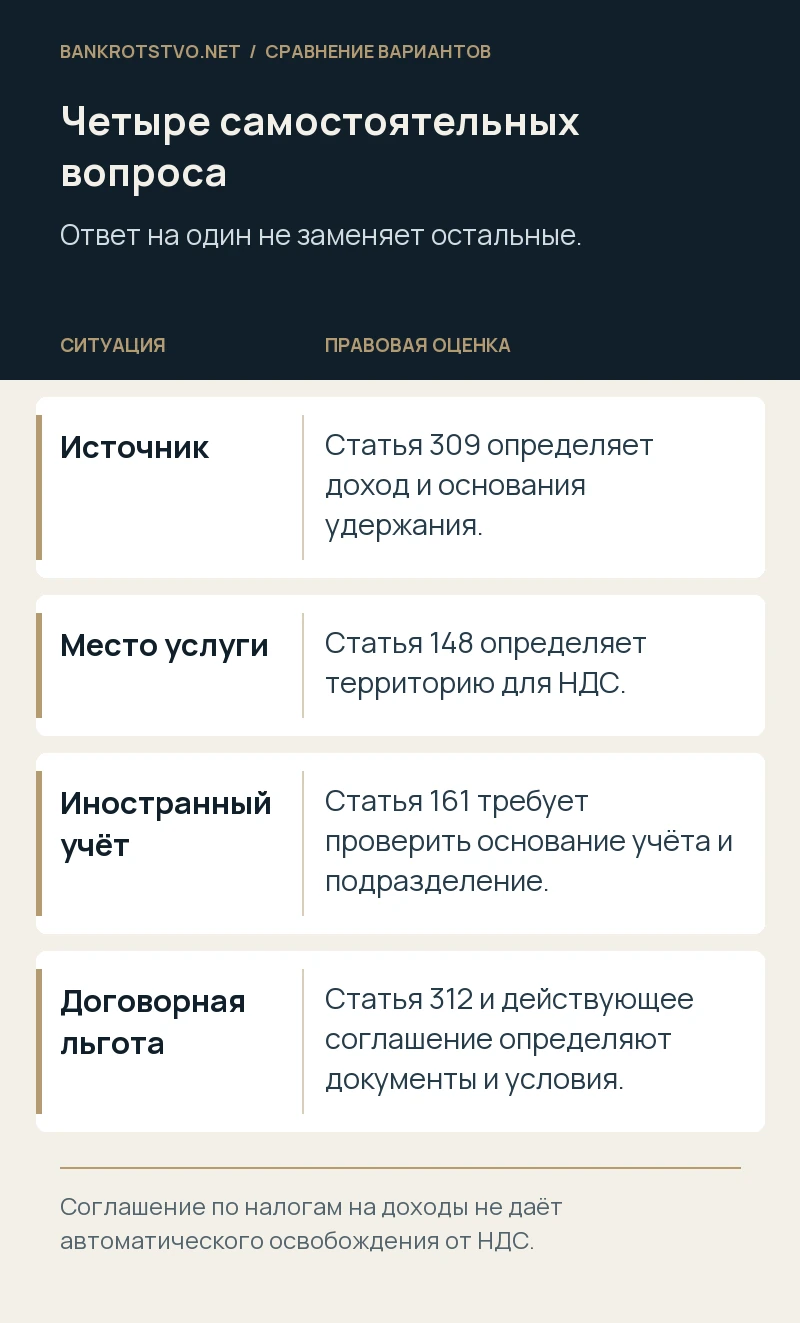
Проверять нужно два самостоятельных вопроса: налог с дохода иностранной организации и НДС при приобретении услуг. У них разные основания, критерии места деятельности и документы. Отсутствие обязанности удерживать налог на прибыль не означает отсутствия агентского НДС. И наоборот, услуга с местом реализации за пределами России может требовать отдельной проверки источника дохода по правилам главы 25 НК РФ.
Что именно компания покупает за рубежом
Начните с содержания результата. В договоре могут одновременно присутствовать консультация, доступ к программе, передача права использования, обучение, техническая поддержка и возмещение расходов исполнителя. Для разных элементов применяются разные правила. Формулировка «информационные услуги» слишком широка, если фактически компания получает лицензию на программное обеспечение или оплачивает самостоятельный объём разработки.
Сопоставьте договор, техническое задание, счета и документы приёмки. Установите, кто выполняет работу, где находится соответствующее имущество, каким подразделением приобретается услуга и кто фактически получает доход. Отдельно выясните, является ли исполнитель иностранной организацией или физическим лицом: правила, изложенные для организации, нельзя автоматически переносить на иного получателя.
Полезно составить описание каждой части сделки обычными словами. Например, исполнитель анализирует документы и передаёт письменные рекомендации; другой элемент позволяет пользоваться программой в течение срока. После этого юридическую квалификацию можно сопоставить с конкретной нормой. Такой порядок снижает риск выбора налогового режима по общему названию счёта или коду услуги в учётной системе.
Почему источник дохода и место реализации различаются
Для налога на прибыль проверяют статьи 309 и 310 НК РФ: относится ли выплата к доходу иностранной организации от источников в России и должен ли плательщик удерживать налог. Для НДС определяют место реализации по статье 148 и агентские обязанности по статье 161 с учётом специальных правил. Эти проверки не заменяют друг друга, даже если используются одни и те же договорные документы.
Например, консультационные услуги могут определяться для НДС по месту деятельности покупателя. Для удержания налога с дохода дополнительно имеют значение вид выплаты, взаимозависимость, наличие постоянного представительства и применимый международный режим. Поэтому общий вывод «исполнитель работал дистанционно за границей» не отвечает сразу на оба вопроса. Место нахождения сотрудников иностранной компании может быть только одним из обстоятельств.
В рабочей записке удобно сделать два отдельных заключения с собственными основаниями. В первом указать, есть ли российский источник и исключение из удержания. Во втором — место реализации, статус иностранного продавца и обязанность российского покупателя по НДС. Такой документ позволяет согласовать платёж с руководителем и объяснить расчёт исполнителю до перечисления денег.
Какие услуги требуют проверки налога у источника
Пункт 1 статьи 309 НК РФ содержит виды доходов, по которым возникает вопрос об удержании у источника, включая отдельные платежи за права, аренду, международные перевозки и другие предусмотренные законом доходы. Не всякая коммерческая услуга иностранной организации автоматически облагается таким способом. Вместе с тем бытовое представление, что налог удерживается только с процентов и дивидендов, также неверно.
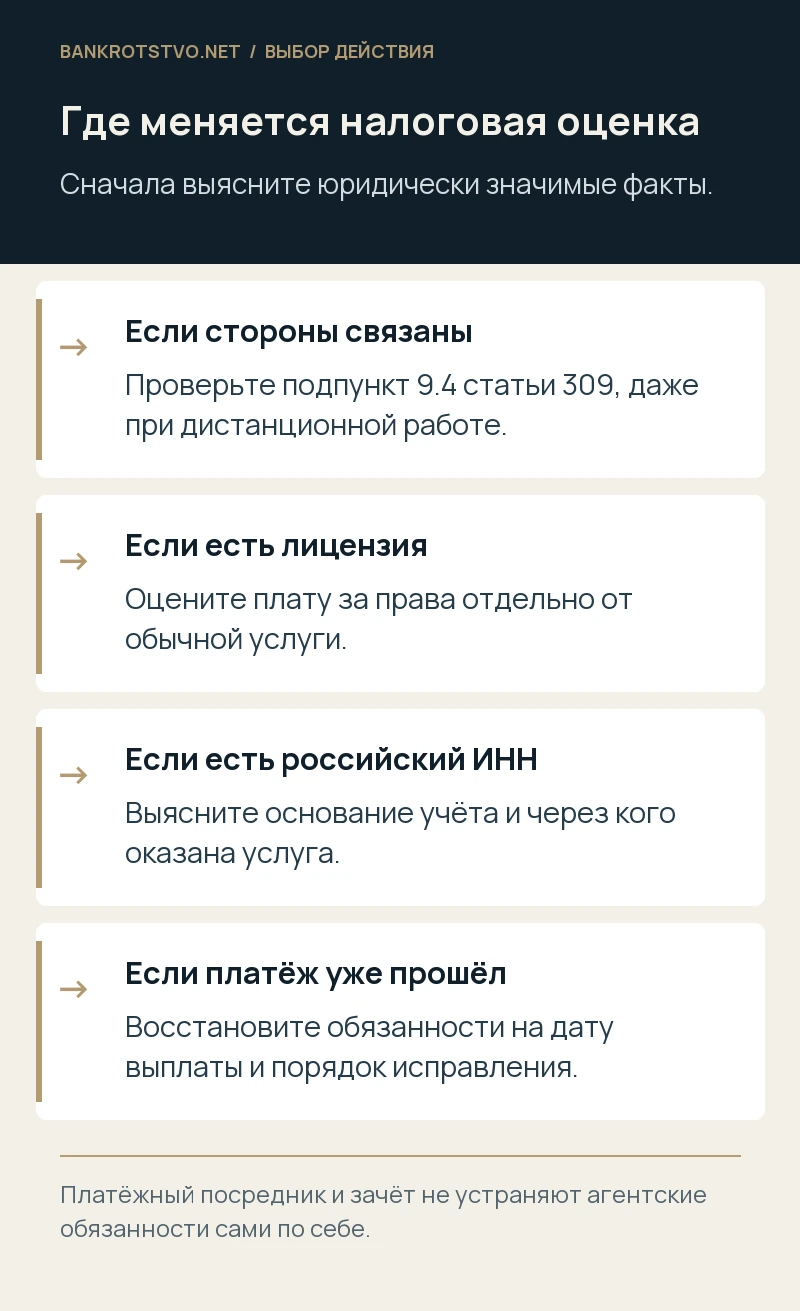
Особенно внимательно проверяют подпункт 9.4 пункта 1 статьи 309. Он касается выполнения работ и оказания услуг на территории России взаимозависимому лицу и использует специальное правило определения территории по деятельности покупателя. Поэтому дистанционное исполнение иностранной групповой компанией не позволяет без дополнительного анализа исключить удержание. Взаимозависимость исследуют по действующим критериям, а не только по наличию прямого участия в капитале.
Пункт 2 статьи 309 предусматривает режим для иных работ и услуг с оговорками о перечисленных в пункте 1 доходах и постоянном представительстве. Для вывода об отсутствии удержания необходимо проверить эти исключения и реальную деятельность. Если в платёж включена лицензия или другая самостоятельная выплата, её нельзя растворить в общей цене консультационного сопровождения.
Как проверить взаимозависимость и постоянное представительство
Для взаимозависимости запросите сведения о структуре владения и управлении, достаточные для применения статьи 105.1 НК РФ. Один ответ иностранной стороны «мы независимая компания» может не раскрывать косвенное участие или общих контролирующих лиц. При этом деловая близость и длительная работа сами по себе не позволяют автоматически объявить стороны взаимозависимыми: нужны применимые законные основания и факты.
Постоянное представительство связано с фактической деятельностью иностранной организации в России. Регистрационный документ о наличии подразделения не всегда отвечает, через него ли оказана конкретная услуга. Сопоставьте договорную сторону, сотрудников, место выполнения, полномочия подразделения и подтверждения налогового учёта. Если доход относится к представительству, требуется проверить предусмотренные законом условия неприменения удержания, а не просто наличие российского адреса.
Для компании важно зафиксировать, какие сведения имелись до выплаты и почему они признавались достаточными. Если факты изменились, анализ обновляют для следующего платежа. Старое заключение по первоначальному договору может не учитывать изменение структуры группы, переход исполнения другому подразделению или появление новых элементов услуги, которые меняют налоговую квалификацию.
Как определить место реализации для НДС
Статья 148 НК РФ использует несколько критериев. Для некоторых услуг решающим является нахождение недвижимости или движимого имущества, для определённых услуг — место фактического оказания, для перечисленных в законе консультационных, юридических, рекламных и иных услуг — место деятельности покупателя. Для остальных работ и услуг действуют предусмотренные статьёй общие правила и исключения.
Поэтому нельзя применять место российского покупателя ко всем иностранным услугам подряд. Сначала вид услуги сопоставляют с соответствующим подпунктом, затем устанавливают факты. Например, ремонт определённого имущества и консультация о его использовании могут требовать разного анализа. Если одна услуга является вспомогательной по отношению к основной, дополнительно проверяют специальное правило статьи 148, вместо произвольного разделения единого исполнения.
Документами подтверждают не только название, но и содержание: техническое задание, отчёт, акт, переписку, сведения об объекте и подразделении покупателя. Когда исполнитель находится в государстве ЕАЭС, необходимо отдельно проверить применимые положения Договора о ЕАЭС и протокола о косвенных налогах. Внутреннюю статью НК РФ нельзя использовать без оценки приоритета соответствующего международного регулирования.
Когда российский покупатель становится агентом по НДС
Если место реализации находится в России, проверяют статус иностранного продавца по статье 161 НК РФ. Важны основание постановки на налоговый учёт и то, осуществляется ли конкретная реализация через российское подразделение. Само наличие у иностранной организации российского ИНН не даёт универсального освобождения покупателю: регистрация может быть связана только с имуществом, транспортом, банковским счётом или иной ограниченной причиной.
Статья 161 предусматривает обязанности агента независимо от того, исполняет ли российский покупатель собственные обязанности плательщика НДС. Поэтому применение специального режима или освобождения по собственной деятельности не позволяет пропустить агентский анализ. Налоговый статус покупателя и право на последующий вычет исследуются отдельно, в соответствии с применимыми условиями.
Если стороны договорились, что все российские налоги уплачивает исполнитель, такая оговорка не отменяет обязанности, установленной законом для покупателя. Она может иметь значение для распределения расходов между сторонами. До перевода важно определить, какая сумма удерживается, сколько получит контрагент и как исполнение отражается в документах. После перечисления всей цены исправление часто становится сложнее.
Электронные услуги и программные продукты
Доступ через интернет сам по себе не означает, что весь договор относится к услугам в электронной форме. В статье 174.2 НК РФ предусмотрены специальные категории и правила. Необходимо отличать автоматизированное предоставление цифровой услуги от консультации специалиста, который использует электронную почту или видеосвязь. Способ общения не заменяет анализа содержания исполнения.
Для программных продуктов отдельно исследуют разработку, адаптацию, предоставление права использования, доступ к сервису и сопровождение. Возможные освобождения и агентские правила зависят от конкретной операции и предусмотренных законом условий. Утверждение иностранного продавца, что он зарегистрирован для российского НДС, также требует проверки применительно к сделке между организациями и соответствующему основанию учёта.
В договоре желательно выделить элементы и стоимость, когда они действительно самостоятельны. Искусственное дробление единой услуги без деловой основы не решает налоговую задачу. Если разделение невозможно, нужно объяснить основное исполнение и роль вспомогательных действий. Приложите описание сервиса и технические условия, чтобы квалификация опиралась на факты, а не на рекламное название иностранной платформы.
Как применять соглашение об избежании двойного налогообложения
Наличие международного соглашения проверяют на дату выплаты и для конкретного вида дохода. Необходимо учитывать действительность соответствующих положений, их приостановление, прекращение и специальные внутренние нормы. Старый сертификат резидентства и ссылка на статью соглашения из предыдущего договора не подтверждают автоматически право на льготу сейчас. Для некоторых выплат действуют специальные условия, которые нужно исследовать отдельно.
Статья 312 НК РФ требует предусмотренные подтверждения постоянного местонахождения и фактического права на доход для применения договорного режима. Документы должны быть получены в установленный момент, с необходимым заверением и переводом. При посреднической структуре важно выяснить, действительно ли контрагент распоряжается доходом либо перечисляет его дальше по заранее определённым обязательствам.
Международное соглашение по налогам на доходы не следует использовать как автоматическое основание освобождения от НДС. Это самостоятельные режимы. В письменном анализе указывают точное основание льготы, её условия и подтверждения. Если документы отсутствуют перед выплатой, дальнейший порядок нужно определить до перевода, а не рассчитывать, что их последующее получение обязательно устранит все последствия удержания.
Какие документы запросить до перечисления
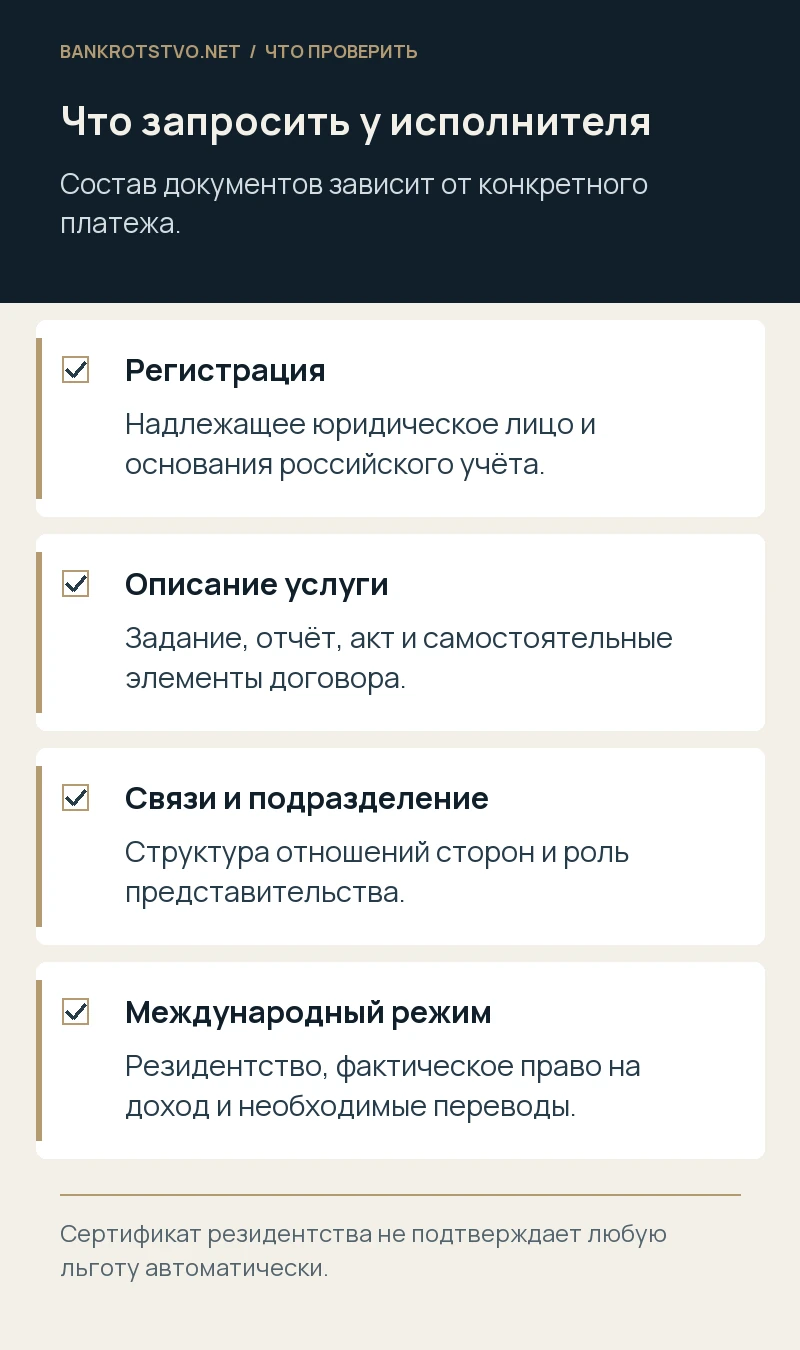
В основной комплект входят договор, приложения, описание услуг, счёт, документы приёмки и сведения о получателе. Для квалификации важны регистрационные данные иностранной организации, структура отношений сторон, информация о российском подразделении и роли посредников. Для применения международного режима потребуются соответствующие подтверждения по статье 312 НК РФ. Объём запроса зависит от реальной сделки, поэтому не стоит собирать несвязанные документы без объяснения их цели.
Проверьте даты и соответствие названий организации. Сертификат на другое юридическое лицо, документ без нужного периода или описание услуги из старой редакции договора создают самостоятельные вопросы. Если платёж получает третье лицо, выясните основание и не подменяйте получателя дохода банковским получателем. Транзитный маршрут перечисления не всегда меняет налоговую природу выплаты первоначальному исполнителю.
Сохраните комплект в том виде, в каком он существовал до платежа, и зафиксируйте выводы компании. Для регулярных выплат установите условия обновления сведений. Изменение исполнителя, цены, вида услуги, страны резидентства или структуры группы может потребовать повторной оценки даже при сохранении номера рамочного договора и привычного банковского маршрута.
Как договориться о цене и налоговой нагрузке
До оплаты выясните, названа ли договорная сумма общей выплатой с учётом обязательного удержания или гарантированным чистым доходом иностранной стороны. Это влияет на коммерческие расчёты и возможную обязанность увеличить сумму по условиям договора. Нельзя автоматически считать, что любой российский налог уплачивается сверх согласованной цены либо что исполнитель во всех случаях обязан принять уменьшенный перевод без договорных последствий.
Подготовьте расчёт отдельно по налогу с дохода и НДС, указав применимое основание и ставку. Для доходов по подпункту 9.4 статьи 309 проверяют специальную ставку статьи 284; для иных доходов применяются соответствующие нормы и возможный международный режим. Использование одной привычной ставки для всего иностранного договора способно привести к ошибке при смешанной выплате.
Порядок удержания и обмена документами лучше согласовать письменно до платежа. Если контрагент требует чистую сумму, руководитель должен понимать полную стоимость сделки и законность выбранного механизма. Договорное распределение расходов не отменяет публичную обязанность агента, а банковская возможность провести перевод не подтверждает правильность налогового расчёта.
Почему зачёт и посредник не устраняют обязанность
Налоговый анализ нужен не только при обычном банковском перечислении. Статьи 309 и 310 НК РФ учитывают неденежные формы получения дохода, включая зачёт. Поэтому соглашение закрыть встречные требования или погасить задолженность через третье лицо требует отдельной проверки момента и размера дохода. Отсутствие исходящего платежа не означает отсутствия объекта для удержания в предусмотренной законом ситуации.
Если используется платёжный посредник, необходимо восстановить договорную цепочку. Кто оказывает услугу, кто является кредитором, кто получает деньги технически и кто обладает фактическим правом на доход? Ответы могут различаться. Не следует признавать российского посредника продавцом лишь потому, что он принял рубли, если по документам компания оплачивает иностранному исполнителю через него.
Вместе с тем реальные самостоятельные услуги посредника анализируются отдельно. Подготовьте договор поручения или иной документ, отчёт, подтверждение исполнения и распределение сумм. Это помогает не смешивать собственное вознаграждение посредника с доходом иностранного контрагента и определить, на каком лице лежат конкретные налоговые обязанности по фактической конструкции сделки.
Что делать, если всю сумму уже перечислили
Сначала установите, существовала ли обязанность агента на дату выплаты, и пересчитайте последствия по каждому налогу. Не нужно исправлять документы только для создания видимости удержания, которого не было. Полезнее восстановить факты, определить размер возможной недоимки, применимые сроки и порядок представления необходимых расчётов. Отдельно оцените договорные возможности взаимодействия с исполнителем по поводу налоговой нагрузки.
Если компания полагала, что действует международная льгота, проверьте фактическое наличие и своевременность документов. Если спор связан с местом реализации, соберите подтверждения содержания услуги и обстоятельств исполнения. Ошибка инспекции в квалификации не исключена, но её нужно показать конкретными нормами и фактами. Общая ссылка на зарубежное выполнение или отсутствие офиса в России может оказаться недостаточной.
При получении требования или решения важно отделить недостающие сведения от принципиального разногласия. Пояснения позволяют раскрыть документы; обжалование итогового акта требует соблюдения самостоятельной процедуры и сроков. Продолжающаяся переписка с контрагентом не продлевает срок защиты компании перед налоговым органом и не заменяет своевременного процессуального действия.
Гипотетический пример: независимый консультант
Предположим, российская организация приобрела у независимой иностранной компании письменную консультацию без передачи прав, аренды и иных самостоятельных элементов. У исполнителя нет постоянного представительства в России, взаимозависимость не установлена, документы соответствуют реальным отношениям. При этом покупатель осуществляет деятельность в России, а услуга относится к консультационным по статье 148 НК РФ.
В такой условной ситуации вопрос удержания налога с дохода проверяется по пункту 2 статьи 309 с учётом исключений, а НДС оценивается отдельно по месту покупателя и статусу иностранного продавца. Возможен вывод об отсутствии удержания налога на прибыль при наличии агентской обязанности по НДС. Один положительный ответ не переносится автоматически на второй налог.
Для обоснования нужны договор, содержание консультации, сведения о независимости и статусе исполнителя. Если выяснится, что часть цены оплачивает лицензию или стороны связаны через общих контролирующих лиц, анализ изменится. Пример показывает необходимость разделения налогов, но не заменяет проверку конкретной иностранной организации, международного режима и документов до выплаты.
Гипотетический пример: услуга внутри группы
Предположим другой вариант: иностранная материнская компания оказывает российской организации услуги управленческого анализа. Покупатель действует в России, взаимозависимость подтверждена, постоянное представительство исполнителя к операции не относится. Компания считает, что удержание не требуется, поскольку сотрудники подготовили отчёт за границей, и намерена перечислить полный счёт без отдельной проверки.
Здесь необходимо исследовать подпункт 9.4 пункта 1 статьи 309 и предусмотренное им определение территории. Физическое нахождение сотрудников за рубежом само по себе не решает вопрос источника дохода. Далее проверяют соответствующую ставку, действующий международный режим и документы для его применения. Параллельно проводится самостоятельный анализ НДС по содержанию услуги и месту деятельности покупателя.
Если международная льгота применима и условия подтверждены, последствия могут отличаться от внутреннего общего режима. Если соответствующие положения приостановлены или документы недостаточны, расчёт должен учитывать это до перевода. Различие с первым примером показывает влияние взаимозависимости на удержание налога с дохода при сходном дистанционном исполнении. Деловое удобство единого группового счёта не заменяет такой проверки.
Как начать юридический анализ трансграничного платежа
Подготовьте проект договора или действующий договор, описание результата, счёт, сведения об исполнителе и предполагаемую дату оплаты. Укажите, входят ли стороны в одну группу, есть ли российское подразделение иностранной организации и какие подтверждения резидентства уже получены. Если платёж состоялся, приложите документы перечисления и представленные налоговые расчёты, чтобы оценка опиралась на фактический период.
Мы проводим юридический анализ договоров и сопровождаем споры, связанные с обязанностями налогового агента. Проверяем квалификацию дохода, место реализации, документы иностранной стороны и доводы инспекции. После изучения материалов можно определить обоснованный порядок действий и состав доказательств, включая необходимость отдельной оценки международных условий конкретной выплаты.
Направить описание сделки можно через контакты bankrotstvo.net или по адресу admin@bankrotstvo.net. В обращении укажите страну исполнителя, вид услуги, сумму и стадию расчётов. Результат анализа зависит от реального содержания договора и действующего режима на дату выплаты; одинаковое название услуги не гарантирует одинаковых налоговых последствий.
Нормы и судебные разъяснения
- НК РФ, статья 148: место реализации
- НК РФ, статья 161: агентский НДС
- НК РФ, статья 309: доходы иностранной организации
- НК РФ, статья 310: удержание налога
- НК РФ, статья 312: документы для международного режима
- НК РФ, статья 284: ставки по доходам
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.