
Добросовестная компания не должна автоматически оплачивать налог второй раз только из-за того, что банк списал деньги, но не довёл их до бюджета. Однако одной выписки со словом «списано» недостаточно для любого случая. Нужно проверить дату и содержание поручения, достаточность реального остатка, первоочередные требования, действия самой компании и отражение операции на ЕНС. Отзыв лицензии банка — важное событие хронологии, но он сам по себе не доказывает ни исполнение налоговой обязанности, ни недобросовестность плательщика.
Разделить налоговый платёж и обычный остаток в банке
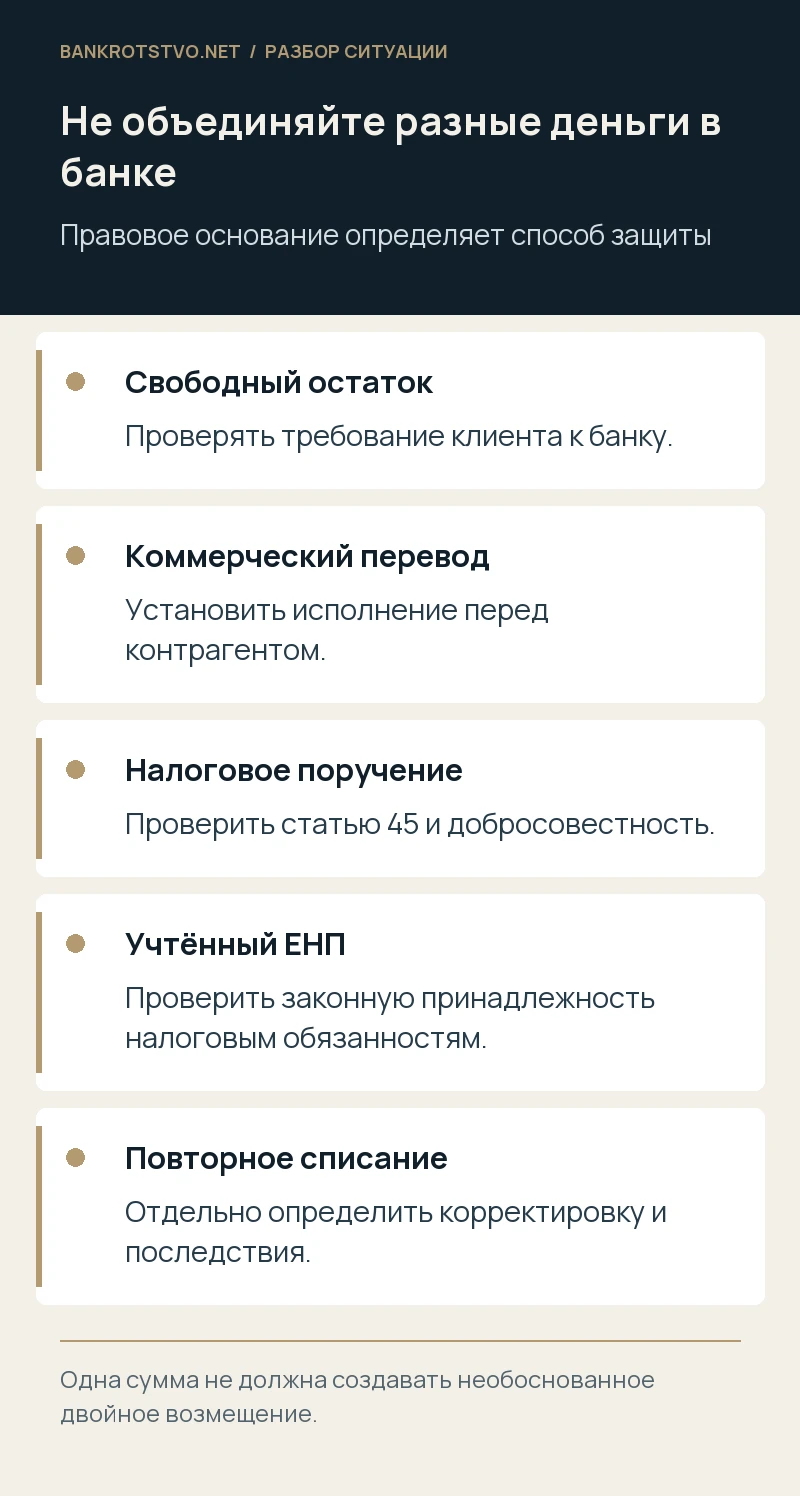
После отзыва лицензии у бизнеса могут одновременно остаться деньги на счёте, неисполненные коммерческие платежи и налоговое поручение. Эти суммы нельзя объединять в одно требование о возврате остатка. По налогу возникает самостоятельный публично-правовой вопрос: исполнил ли плательщик свою обязанность и на ком лежит дальнейший риск неперечисления. По свободному остатку обычно анализируют права кредитора банка и возможное страховое покрытие. Разные правовые позиции требуют отдельного расчёта и комплекта документов.
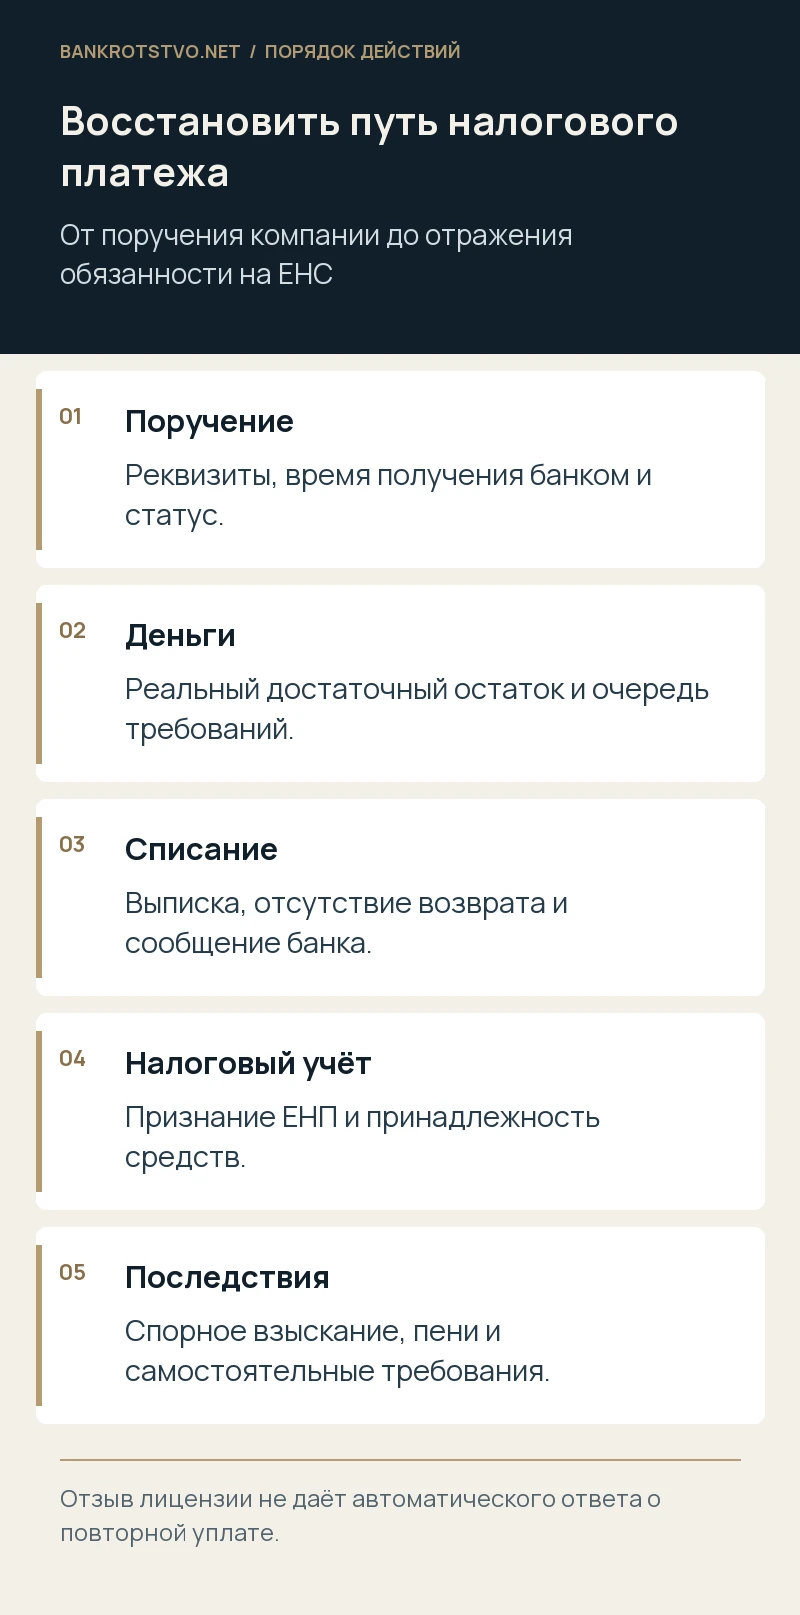
По спорному налоговому платежу нужно установить, был ли он принят к исполнению, действительно списан и не возвращён. Если поручение осталось только черновиком в банк-клиенте, ситуация отличается от подтверждённого исполнения банком. Статус «обрабатывается» тоже требует расшифровки. Полезно запросить официальный документ о движении поручения, времени его получения и причине неисполнения. Интерфейсный снимок помогает сохранить информацию, но не всегда заменяет банковскую выписку и сведения, позволяющие сопоставить операцию с остатком и очередностью.
Что проверять по действующей статье 45
После введения ЕНС нельзя просто воспроизводить старую редакцию нормы о перечислении каждого налога отдельным платёжным поручением. Пункт 6 статьи 45 предусматривает учёт ЕНП на основании установленной информации, в том числе со дня предъявления банку поручения при достаточном денежном остатке. Пункт 7 связывает исполнение конкретной обязанности с совокупной обязанностью и принадлежностью средств. Поэтому в текущем споре анализируют не только движение через банк, но и налоговый учёт соответствующего платежа.
Дополнительно проверяют исключения пункта 13 и правильность реквизитов. Отзыв поручения, возврат банком и недостаточность средств при наличии первоочередных требований имеют самостоятельное значение. Если ошибка не позволяет перечислить деньги на надлежащий казначейский счёт, её последствия оценивают отдельно от банкротства банка. Также важно, кто платил: само общество или другое лицо за него. Юридически допустимая уплата третьим лицом не устраняет необходимость правильно идентифицировать налогоплательщика и подтвердить остальные условия конкретной операции.
Как восстановить достаточный остаток на дату платежа
Нужны выписки не только за день списания, но и за предшествующий период, позволяющие понять происхождение денег и другие операции. Внутренняя запись банка о зачислении не всегда подтверждает наличие реального источника, если инспекция заявляет о технических проводках. Проверяют поступления от контрагентов, перевод из другого банка, остатки по договорам и последовательность распоряжений. Если средства поступили незадолго до платежа, это само по себе не нарушение, но источник должен объясняться документами.
Отдельно выясняют наличие неисполненных требований, которые по закону исполняются раньше налогового поручения. Условно на счёте отражён миллион рублей, налоговое поручение составляет 700 тысяч, а подтверждённые первоочередные требования — 500 тысяч. Простое сравнение налога с остатком не показывает достаточности для всей требуемой очередности. Нужны сведения о соответствующих требованиях и времени их предъявления. Не следует предполагать наличие картотеки только из-за слухов о проблемах банка; это фактический вопрос, требующий подтверждения.
Добросовестность: какие обстоятельства действительно значимы
Постановление Конституционного Суда от 12 октября 1998 года № 24-П закрепило защиту от повторного взыскания при надлежащем исполнении плательщиком своей части налогового платежа. В определении от 25 июля 2001 года № 138-О разъяснено значение добросовестности. Эти позиции нельзя превращать в индульгенцию для искусственной уплаты через заведомо неплатёжеспособный банк. Вместе с тем общий риск банковской системы не позволяет автоматически обвинить каждого клиента в осведомлённости о будущей потере лицензии.
Проверяют обычность использования счёта, сообщения банка, предыдущие задержки, возможность распоряжаться средствами, характер зачислений и соответствие платежа действительной налоговой обязанности. Преждевременная уплата сама по себе не запрещена, но необычная крупная сумма после фактического прекращения расчётов потребует объяснения. Полезно сохранить деловую переписку и документы, показывающие, какой информацией компания реально располагала. Публичные сведения о банке оценивают по датам: новость, появившаяся после платежа, не доказывает знания плательщика до его направления.
Какие документы обязан сформировать банк
Статья 60 НК РФ устанавливает обязанности банка по исполнению налоговых поручений и информированию о невозможности исполнения. По действующей на 26 октября 2026 года редакции общее правило предусматривает исполнение в течение одного операционного дня при установленных условиях. Нельзя переносить на этот период будущую редакцию 2027 года. Для компании важно получить сведения, позволяющие установить, когда поручение принято и почему не перечислено: недостаток на корреспондентском счёте банка отличается от недостатка денег у клиента.
Если банк уже находится под временной администрацией или в процедуре ликвидации, запрос адресуют надлежащему лицу с указанием счёта, периода и номера поручения. Не стоит требовать неопределённую «справку об отсутствии вины»: нужны фактические данные и документы. Сохраняют заявления, подтверждения доставки и ответы. Отказ в выдаче отдельного материала не означает невозможность защиты, но требует определить другие источники и возможность процессуального истребования. Чем раньше собран электронный след операции, тем меньше риск утраты доступных сведений.
ЕНС: найти, где возникло расхождение
Получите сведения о сальдо и операциях ЕНС, декларациях, уведомлениях, начислениях и признанных платежах. Нужно выяснить, спорная сумма вообще не учтена или учтена, но распределена на более ранние обязанности в предусмотренной законом очередности. Эти ситуации требуют разных требований. Если деньги погасили существовавшую другую задолженность, утверждение «банк не заплатил конкретный налог» может неправильно описывать проблему. Сопоставляют сумму совокупной обязанности, даты её учёта и правовое распределение ЕНП.
Составьте таблицу: поручение банку, банковское списание, налоговое начисление, сведения о платеже, принадлежность и остаток. Расхождение обозначают точной суммой и датой. Просьба «убрать весь долг» без такого расчёта затрудняет рассмотрение. Если спор касается также пеней, отдельно показывают, за какой период они возникли из-за неучтённого платежа. Не следует обещать автоматического положительного сальдо после признания уплаты: результат зависит от других законно учтённых обязательств и последовательности распределения средств.
Как сформулировать обращение в инспекцию
В заявлении описывают операцию, достаточность средств, отсутствие обстоятельств, исключающих исполнение, и конкретную ошибку налогового учёта. Прикладывают поручение, выписки, ответ банка и таблицу расхождений, ссылаясь на действующие положения статьи 45 и применимые конституционные позиции. Требование должно соответствовать проблеме: признать обязанность исполненной в определённой части, отразить надлежащий платёж или устранить последствия неправильного учёта. Это не всегда обычное заявление о возврате переплаты, поскольку наличие переплаты ещё требуется установить.
Если получено требование об уплате или решение о взыскании, их нельзя оставить без самостоятельной оценки. Переписка о платеже не отменяет процессуальных сроков защиты от конкретного акта. По каждому документу фиксируют дату получения и применимый порядок обжалования. При необходимости ставят вопрос о временных мерах, объясняя риск повторного списания и сохраняя баланс интересов. Обычное письмо инспектору с приложенной выпиской не означает, что взыскание приостановлено либо что спор уже разрешён в пользу компании.
Налоговый спор и процедура банка идут параллельно
Неперечисленный налог может порождать обязанности самого банка перед бюджетом. Поэтому нельзя без анализа заявить одну и ту же сумму одновременно как свободный остаток компании и как окончательно уплаченный ею налог с целью получить двойной экономический результат. Нужно согласовать позицию перед налоговым органом и лицом, осуществляющим ликвидацию банка. Это особенно существенно, если банковские документы по-разному показывают списание и возврат поручения. Противоречащие друг другу заявления осложняют установление действительного движения средств.
Сроки предъявления требований к банку определяются собственной процедурой и не продлеваются ожиданием налогового разбирательства. При этом основание и состав требования компании зависят от правовой судьбы конкретной операции. Отдельно учитывают свободный остаток, коммерческие поручения и возможные убытки, не объединяя их с бюджетным требованием. Если требуется уточнение реестра, документируют, почему оно связано с последующим решением по налоговому вопросу. Юридическая координация процессов помогает избежать как пропуска самостоятельного требования, так и необоснованного двойного заявления.
Условный пример обычного платежа и спорной схемы
Предположим, предприятие несколько лет проводит через банк обычные расчёты, 15 числа направляет поручение на ЕНП из реальной выручки, банк списывает сумму, а через неделю теряет лицензию. Сохранившиеся выписки, документы выручки и отсутствие прежних отказов могут поддерживать позицию о добросовестности. Но всё равно проверяют реквизиты, достаточность и принадлежность платежа. Один только временной интервал между списанием и отзывом не заменяет анализа остальных условий и не обеспечивает заранее определённого исхода.
Другой вариант: после серии подтверждённых отказов в обычных переводах компания получает техническое внутрибалансовое зачисление и пытается уплатить значительно больше реально наступившей обязанности. Здесь инспекция может исследовать искусственный характер операции и осведомлённость плательщика. Для защиты потребуются документы о реальности средств и хозяйственном объяснении действий. Сравнение примеров показывает, почему одинаковая надпись в выписке способна сопровождать разные фактические ситуации. Правовая позиция должна описывать реальные обстоятельства компании, а не копировать общий текст о риске банка.
Как оспаривать отказ или повторное взыскание
Если инспекция отказалась учитывать платёж, определяют оспариваемый акт, действие либо бездействие и требуемое последствие. До суда по общему правилу учитывают обязательный налоговый досудебный порядок. В споре нельзя ограничиваться историческим постановлением Конституционного Суда: необходимо показать применимость действующей редакции НК РФ и фактических условий. Суду представляют согласованную хронологию, расчёт и подтверждения добросовестности, отвечая на конкретные возражения о платёжном остатке, очередности и информации о состоянии банка.
Если повторное списание уже произошло, это меняет состав последствий, но не устраняет необходимость доказать правовую судьбу первоначального платежа. Возможность возврата, зачёта, корректировки пеней и иных требований оценивают раздельно. Нельзя автоматически требовать от инспекции компенсировать любой коммерческий убыток компании из-за банкротства банка. Для дополнительных требований нужны собственные основания и причинная связь. Практический приоритет — определить, какая сумма и в какой момент должна быть учтена, а затем проверить последствия ошибочного взыскания.
Документы для юридического сопровождения
Подготовьте поручение и выписки за значимый период, сведения о реальном источнике средств, ответы банка или временной администрации, данные ЕНС и документы налогового взыскания. Укажите даты предыдущих задержек и полученные сообщения о проблемах расчётов, даже если они кажутся неудобными для позиции. Их лучше оценить заранее, чем впервые услышать в суде. Пароли от банк-клиента и коды подтверждения не нужны: для первоначальной работы достаточно законно полученных документов и описания фактов.
Мы можем проверить исполнение налоговой обязанности, подготовить обращение о корректном учёте платежа и сопровождать спор с инспекцией о повторном взыскании. Обратиться можно через контакты. При параллельной процедуре банка согласуем юридическую позицию по разным суммам и основаниям. Само списание денег заслуживает предметной проверки, а итог зависит от действительного платежа, достаточности средств, добросовестности компании и применимых правил ЕНС, действующих на соответствующую дату.
Нормы и судебные разъяснения
- НК РФ, статья 45: ЕНП, исполнение и исключения
- НК РФ, статья 11.3: учёт ЕНС
- НК РФ, статья 60: обязанности банка
- Постановление КС РФ от 12.10.1998 № 24-П
- Определение КС РФ от 25.07.2001 № 138-О
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.