
Оплатить уже поставленный товар кажется естественным решением. Но если компания находится в кризисе и рассчитывается лишь с отдельными кредиторами, управляющий в будущем может потребовать деньги обратно. Для директора и получателя платежа важно заранее понимать, что спор касается не только существования долга, но и того, какое положение получил один кредитор по сравнению с остальными.
Какие основания оспаривания нужно различать
Статья 61.2 Закона о банкротстве регулирует подозрительные сделки, включая операции с неравноценным встречным исполнением и сделки, направленные на причинение вреда кредиторам. Статья 61.3 посвящена предпочтению. При возврате реального старого долга чаще возникает вопрос именно о предпочтении: кредитор получил удовлетворение, которого не получил бы в таком объёме при расчётах внутри процедуры.
Правовые основания нельзя смешивать. В обзоре Верховного Суда от 29 апреля 2026 года отдельно отмечено, что нормы о подозрительных сделках не служат способом обойти ограниченный период оспаривания предпочтения. Поэтому в каждом случае определяют конкретный состав нарушения, дату операции и обстоятельства, которые заявитель должен доказать. Общего утверждения «платили перед банкротством» недостаточно.
На какие перечисления смотреть в первую очередь
Особой проверки требуют возврат займов собственникам, досрочная оплата старых обязательств, расчёты с отдельным кредитором после длительной остановки остальных платежей, предоставление нового обеспечения под прежний долг. Аналогичный вопрос возникает при зачёте, передаче имущества вместо денег и платежах за должника третьим лицом. Банковская выписка показывает движение средств, но не всегда раскрывает юридический результат.
Для анализа составляют таблицу: дата, получатель, основание, период возникновения долга, срок исполнения, встречное предоставление и финансовое состояние компании. Важно видеть не только спорный платёж, но и очередь неоплаченных обязательств на ту же дату. Равномерное погашение нескольких договоров и выборочное закрытие долга связанной компании могут иметь разную доказательную картину.
Как работают периоды проверки
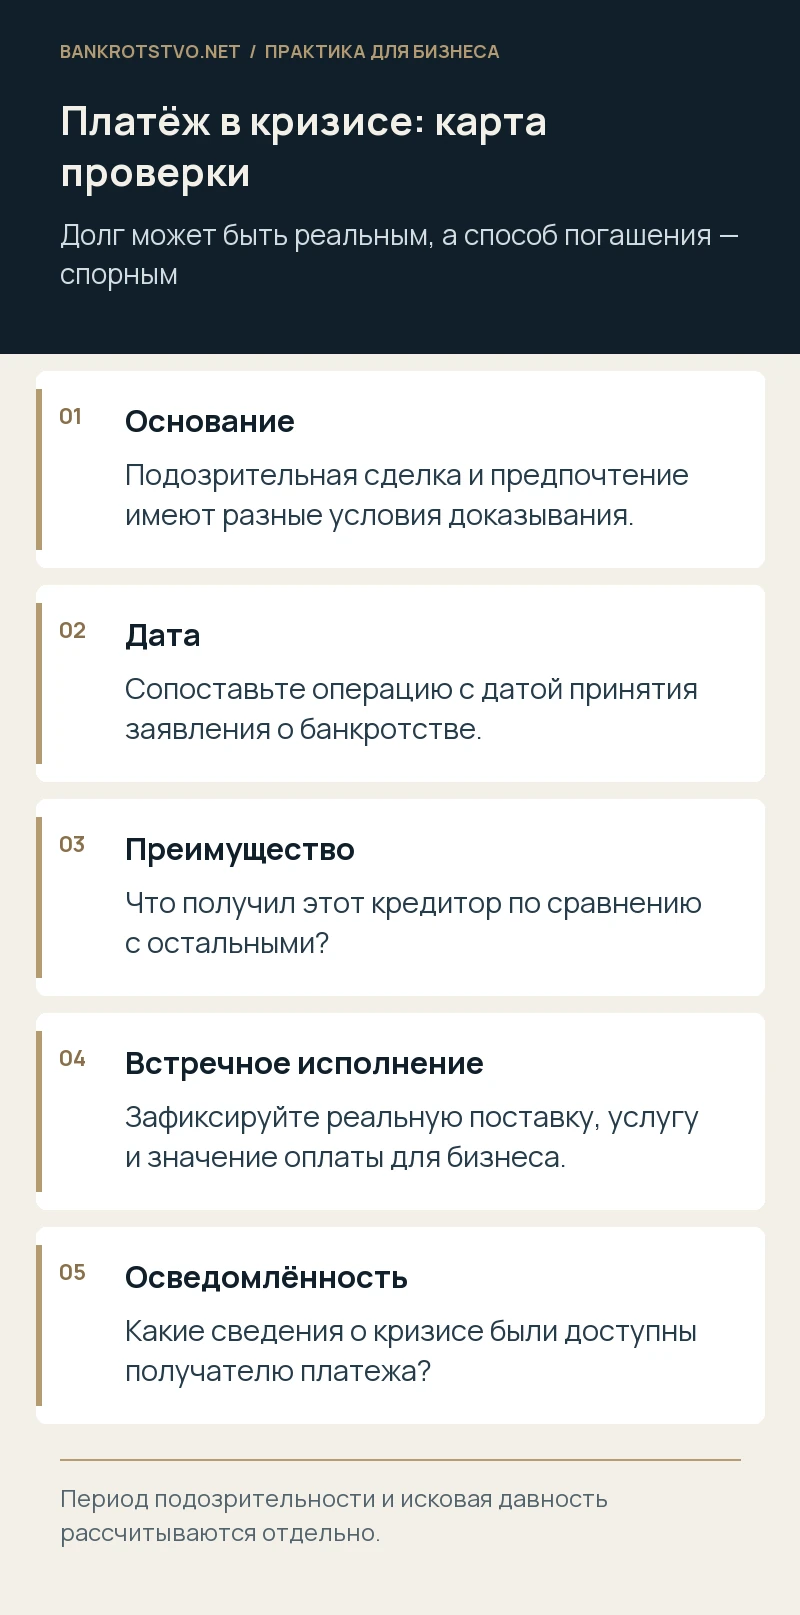
По статье 61.3 значение имеют операции после принятия заявления о банкротстве и в течение одного месяца до этой даты. Для шестимесячного периода закон предусматривает дополнительные условия, в том числе связанные с характером преимущества либо осведомлённостью получателя. Период проверки сделки и исковая давность обращения в суд — разные вопросы: их рассчитывают отдельно.
Для подозрительных сделок статья 61.2 устанавливает другие составы и периоды. Не нужно механически считать любую операцию безопасной после истечения одного месяца. Но столь же неверно утверждать, что абсолютно все платежи за три года автоматически подлежат возврату. Необходим анализ применимого основания, исключений, финансового состояния и доказательств по конкретной операции.
Помогает ли ссылка на обычную работу компании
Закон содержит особенности для отдельных сделок в обычной хозяйственной деятельности. Однако само назначение платежа «за поставку» ничего не решает. Исследуют условия договора, регулярность расчётов, соотношение операции с деятельностью и иные предусмотренные законом обстоятельства. В актуальном обзоре Верховного Суда также подчёркнуто значение недобросовестности контрагента при оценке такой защиты.
Условный пример: компания регулярно приобретает сырьё с оплатой при отгрузке, чтобы исполнить действующие заказы. Иная ситуация — единовременный возврат многолетнего займа участнику, когда поставщикам и работникам уже не платят. Оба перечисления проходят через один счёт, но экономическое содержание и основания защиты существенно различаются. Внутреннее решение об оплате должно объяснять фактическую ситуацию.
Перед спором полезно восстановить обычный порядок расчётов по тому же договору за предыдущий период. Если всегда платили в день отгрузки, а спорное перечисление точно соответствует такому порядку, это один набор обстоятельств. Если после года просрочки кредитор неожиданно получил всё сразу и одновременно новый залог, потребуется другое объяснение. Сравнение должно опираться на выписки, реальные поставки и согласованные условия. Подбирать удобные примеры платежей, исключая неудобные операции из анализа, не следует.
Какие доказательства сохранить
- Договор, первичные документы, сроки оплаты и расчёт задолженности.
- Выписки и сведения о других просроченных обязательствах.
- Документы о встречном исполнении и его значении для бизнеса.
- Переписку о причинах изменения обычного порядка расчётов.
- Сведения, которыми получатель располагал о состоянии должника.
Получателю денег не стоит создавать объяснения задним числом или заменять первичные документы новой редакцией договора. Защита строится на реально существовавших обстоятельствах. Руководителю полезно проверять крупные и необычные платежи до их совершения, пока ещё можно оценить альтернативы.
Если платёж уже оспаривают, начните с заявления управляющего и полного комплекта документов по операции. По ним можно проверить основание требования, расчёт периода и то, какие факты действительно требуют опровержения.
Нормы и судебные разъяснения
- Статья 61.2 Закона о банкротстве: подозрительные сделки
- Статья 61.3 Закона о банкротстве: предпочтение кредитору
- Обзор Верховного Суда № 5/2026: пункты 10 и 13
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.