
Участники распределили прибыль по итогам удачного года. К моменту перечисления денег появились просрочки перед поставщиками, но решение собрания уже принято, и бухгалтерия проводит платёж. Позднее компания банкротится. Получатели считают деньги заработанным доходом, директор — исполнением решения собственников. Закон требует проверить не только распределение, но и финансовые условия самой выплаты.
Решение и выплата — два момента проверки
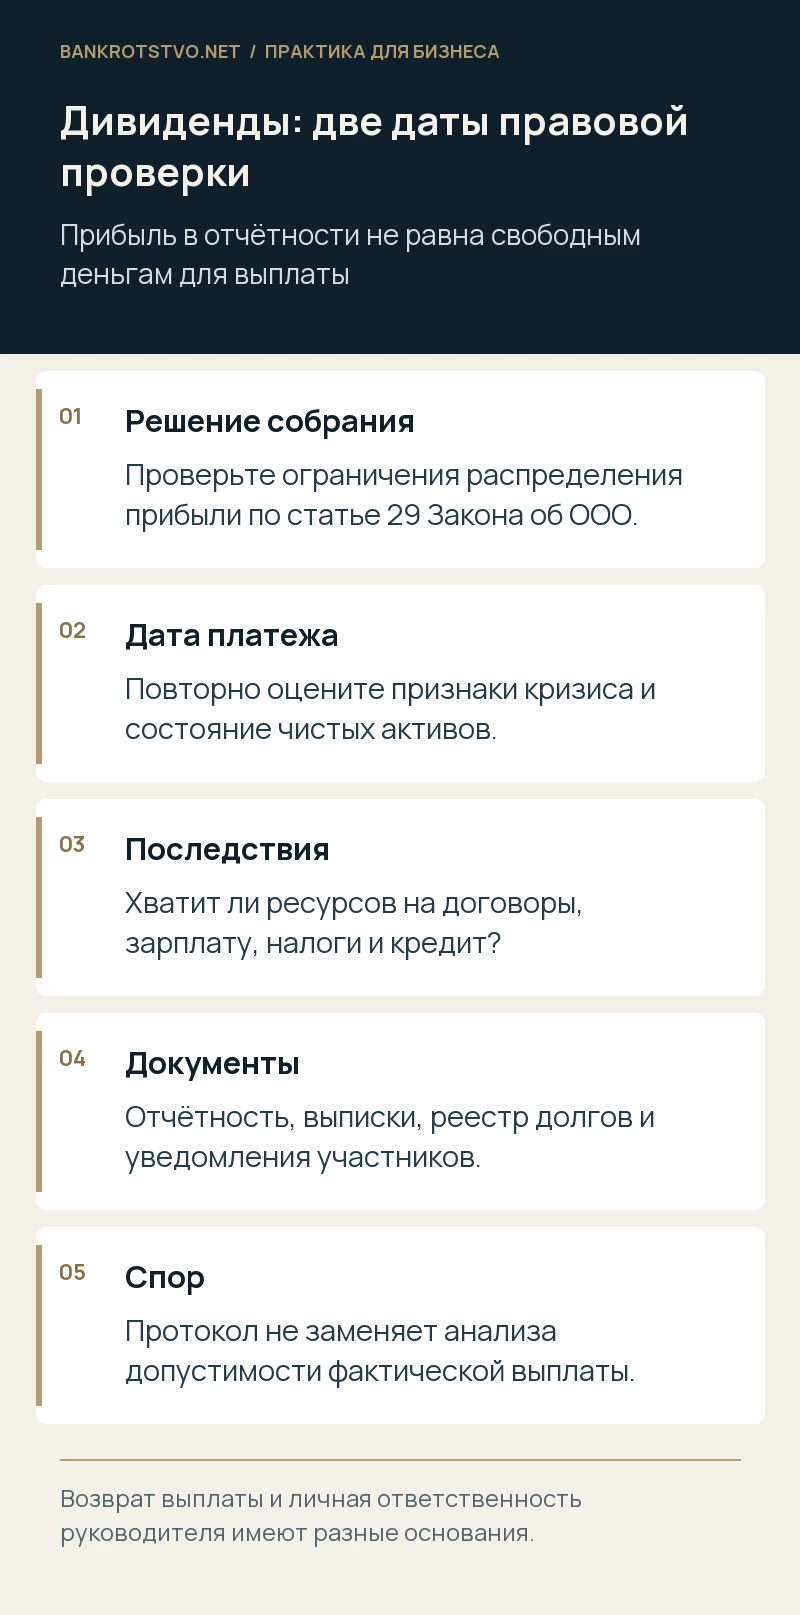
Статья 29 Закона об ООО предусматривает ограничения как принятия решения о распределении прибыли, так и её фактической выплаты. Среди них — признаки несостоятельности и возникновение таких признаков в результате соответствующего действия, а также предусмотренное законом соотношение чистых активов. Поэтому годовая прибыль не создаёт безусловного права немедленно перечислить всю распределённую сумму.
Между собранием и платёжной датой обстоятельства могут измениться. Крупный дебитор не заплатил, банк потребовал досрочного возврата, возникли значительные подтверждённые требования. Руководителю необходимо повторно оценить допустимость исполнения. Ссылка на ранее принятое решение не отвечает на вопрос, что происходило с платёжеспособностью непосредственно перед перечислением.
Какие документы показывают реальное состояние
Проверьте отчётность и расшифровки, но не ограничивайтесь ими. Нужны банковские выписки, реестр просроченных долгов, состояние дебиторов, обеспечения и ближайшие обязательные расходы. Если прибыль сформирована за счёт выручки, которую покупатель фактически не перечислил, денежный ресурс для дивидендов может отсутствовать. Это особенно важно при высокой концентрации оборота на одном заказчике.
Составьте модель после выплаты: что останется на исполнение договоров, зарплату, налоги и кредит. Вывод о достаточности средств должен учитывать весь набор обязательств. Не стоит исключать из расчёта неудобный долг только потому, что кредитор пока не предъявил иск. Спорность суммы фиксируют отдельно и оценивают обоснованность требования.
Когда деньги могут потребовать обратно
В последующем банкротстве управляющий или другое уполномоченное лицо может оспаривать операцию по применимым основаниям. Для подозрительности исследуют предусмотренные статьёй 61.2 обстоятельства, включая вред имущественным правам кредиторов. Конкретная квалификация зависит от характера выплаты, состояния должника, периода и осведомлённости получателя. Автоматического правила «любые дивиденды за несколько лет вернуть» не существует.
Получателю важно проверить заявленный состав, а не только представить протокол собрания. Документ подтверждает корпоративное решение, но не обязательно опровергает доводы о финансовом кризисе и последствиях платежа. Если перечисление имеет сложную структуру — через зачёт, имущество или третье лицо, — необходимо восстановить реальное исполнение и всю связанную документацию.
Какие вопросы возникнут к директору
При оценке личной ответственности могут исследоваться разумность исполнения решения, доступные сведения и причинная связь с потерями. Корпоративное одобрение не означает, что руководитель вправе игнорировать прямые ограничения закона. Одновременно сам неблагоприятный исход не превращает любую выплату в виновное доведение до банкротства: нужны предусмотренные законом основания.
Если директор сообщал участникам о невозможности перечисления, сохраните уведомление, расчёт и ответы. Если выплата приостановлена, объясните основание и условия последующего пересмотра. Это позволяет показать содержание решения, а не только отсутствие платежа. Устное несогласие, которое никто не зафиксировал, сложнее использовать в доказательственной позиции.
Как действовать получателю претензии
- Получите заявление и определите основание возврата.
- Сверьте даты решения, начисления и фактической выплаты.
- Подготовьте финансовые данные на каждую значимую дату.
- Сохраните материалы собраний и переписку о состоянии бизнеса.
- Проверьте расчёт требуемой суммы и последствия уже возвращённых средств.
Условный пример: прибыль распределена, когда компания нормально рассчитывалась, но выплата проведена после утраты ключевого контракта. Такой спор нельзя разрешить анализом только даты собрания. Потребуются сведения о моменте изменения состояния и о том, кто получил соответствующую информацию до перечисления денег.
Если выплата ещё не проведена, сохраните документы о её приостановке и информировании получателей. Не нужно оформлять задним числом отмену решения, которое реально действовало. Установите, какие ограничения существуют сейчас и что потребуется проверить после их прекращения. Для общества важно не только избежать спорного платежа, но и корректно отразить обязательство в учёте и переписке с участниками. Противоречивые объяснения бухгалтерии и директора позднее осложнят восстановление фактической картины.
Как уменьшить неопределённость до выплаты
Введите проверку ограничений непосредственно перед перечислением и при существенном изменении финансового состояния. Не подменяйте дивидендами другие расчёты с собственником, а договор займа — маскировкой распределения прибыли: правовую природу определяют по реальным обстоятельствам. Решение о дивидендах стоит сопоставить с текущими долгами и денежным потоком, чтобы оценить допустимость исполнения и заранее сохранить документы для возможной защиты.
Нормы и судебные разъяснения
- Статья 29 Закона об ООО: ограничения распределения и выплаты прибыли
- Статья 61.2 Закона о банкротстве: подозрительные сделки
- ГК РФ, статья 53.1: ответственность за действия юридического лица
- Статья 61.11 Закона о банкротстве: основания ответственности
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.