
Компания годами поставляла товар одному покупателю и получала оплату по привычной схеме. После банкротства покупателя управляющий оспаривает несколько платежей. Получатель ссылается на обычную хозяйственную деятельность, но для защиты требуется больше, чем длительное сотрудничество. Нужно проверить применимое основание, все условия защитного правила и особенности конкретной операции.
Уточните, от какого основания защищает правило
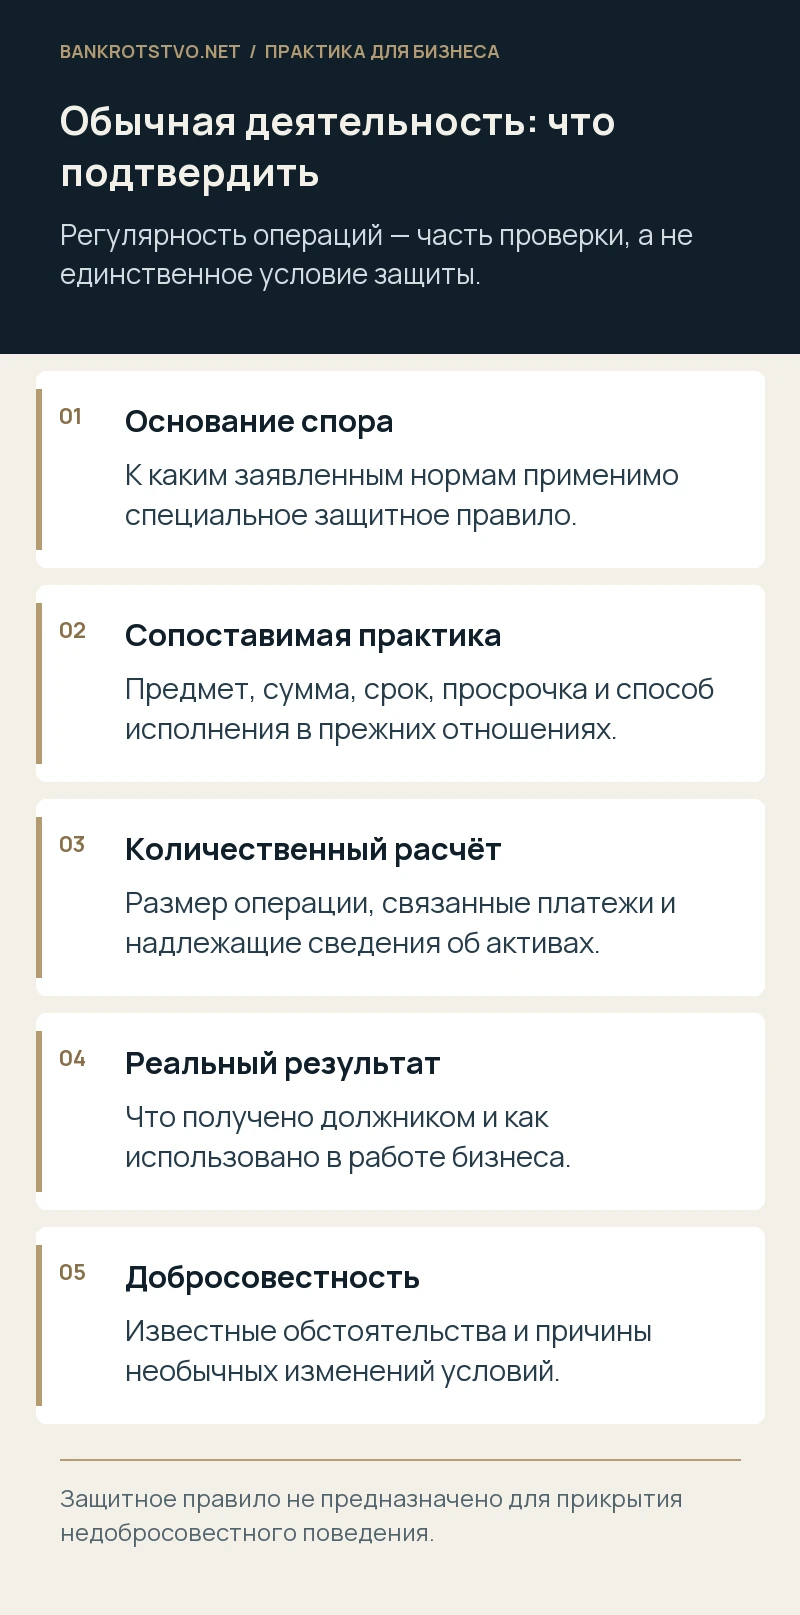
Статья 61.4 Закона о банкротстве устанавливает особенности оспаривания отдельных операций. Защита обычной хозяйственной деятельности имеет определённые пределы и не распространяется автоматически на любой заявленный состав. Поэтому сначала установите, ссылается ли управляющий на неравноценность, предпочтение, причинение вреда или несколько оснований одновременно.
Если в заявлении есть самостоятельные доводы о недобросовестной цели, их нельзя оставить без ответа только потому, что поставки были регулярными. Актуальные позиции Верховного Суда также исключают использование обычного хозяйственного характера для защиты недобросовестного поведения контрагента.
Выберите корректные операции для сравнения
Сравнивать нужно не с любой деятельностью компании, а с действительно сопоставимой практикой. Учитывайте предмет, цену, размер, периодичность, просрочку, способ исполнения и контрагента. Если раньше платежи поступали небольшими суммами по свежим поставкам, разовый возврат многолетнего долга может существенно отличаться от обычного порядка.
Подготовьте достаточный временной ряд и покажите всю картину, включая неудобные операции. Выбор нескольких похожих платежей при сокрытии общего изменения условий снижает убедительность позиции. Полезна таблица с датами поставок, сроками оплаты, фактическим исполнением и причинами отклонений.
Проверьте количественные условия
Закон связывает соответствующее защитное правило с соотношением размера операции и стоимости активов должника. Для расчёта необходимо выбрать предусмотренные нормой данные, проверить их дату и достоверность. Если оспаривается несколько связанных операций, требуется оценить, должны ли они учитываться совместно.
Не подставляйте в формулу выручку вместо активов и не используйте баланс другой организации группы. Если отчётность корректировалась, уточните, какие сведения применимы к спорной операции. Сам расчёт представьте открыто: числитель, знаменатель, источник и результат. При сомнениях обозначьте альтернативные варианты, а не скрывайте допущения.
Объясните хозяйственную необходимость
Поставка сырья, оплата электроэнергии или транспортировки обычно связаны с работой бизнеса, но назначение платежа ещё не подтверждает реальное исполнение. Нужны договоры, первичные документы, сведения о полученном результате и его использовании. Если услугу оказывала связанная компания, дополнительно проверьте содержание работы и разумность условий.
- Что именно получил должник?
- Как результат использовался в деятельности?
- Почему выбран такой срок и способ оплаты?
- Что отличает операцию от прежнего порядка, если отличия были?
Исследуйте необычные изменения перед платежом
Замена получателя, внезапное обеспечение старого долга, отступное вместо денег или досрочный возврат крупной суммы требуют самостоятельного объяснения. Иногда внешне привычный платёж является последним звеном новой конструкции. Поэтому проверяйте дополнения к договору, переписку, уступки и движения средств вокруг спорной даты.
Условный пример: обычная ежемесячная оплата ремонта отличается от перечисления всей суммы годового договора связанному исполнителю перед остановкой производства. Одинаковое назначение «ремонтные услуги» не делает эти ситуации равными. Для второй понадобятся доказательства реального объёма, необходимости и условий исполнения.
Подготовьте позицию по добросовестности
Восстановите сведения, которыми контрагент располагал на момент операции. Отдельные задержки могут быть привычной особенностью отношений, но сообщения о невозможности платить всем кредиторам и согласование необычного приоритета имеют другое значение. Анализируйте содержание переписки целиком, включая причины действий сторон.
Если отношения продолжались после спорного платежа, последующие документы могут пояснять хозяйственный контекст, однако не заменяют сведения на дату операции. Не следует выдавать позднейшие события за факты, которые контрагент уже тогда достоверно знал.
При длительных отношениях полезно отделить систематическую просрочку от изменения модели расчётов. Если покупатель всегда платил через несколько недель, очередная задержка может соответствовать прежнему порядку. Но внезапное погашение большой задолженности за длительный период при прекращении новых поставок требует другого сравнения. Подготовьте график, показывающий даты исполнения и размер остатков, а не только общий оборот за год. Дополните его документами о фактическом продолжении сотрудничества. Такой материал позволяет увидеть динамику и избежать ошибочного вывода, будто высокий исторический оборот сам по себе делает обычным любой отдельный платёж контрагента.
Как собрать доказательственный пакет
Сформируйте три блока: правовые условия защиты, сопоставимая история операций и доказательства реального хозяйственного результата. Дополните их раскрытым расчётом и объяснением необычных обстоятельств. Такой пакет позволяет отвечать на конкретный состав, а не спорить общими словами об обычном бизнесе. Поможем проверить применимость защитного правила, подготовить сравнительную таблицу операций и возражения по заявлению об оспаривании.
Нормы и судебные разъяснения
- Статья 61.4 Закона о банкротстве
- Постановление Пленума ВАС РФ № 63
- Тематический обзор ВС РФ № 5/2026, пункт 13
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.