
Участник вышел из ООО и получил действительную стоимость доли. Через некоторое время компания обанкротилась, а управляющий требует вернуть деньги. Получатель ссылается на законный выход и согласованный расчёт. Но спор обычно касается не только оформления выхода: исследуются финансовое состояние общества, допустимость выплаты и её влияние на возможность рассчитаться с кредиторами.
Разделите выход, расчёт стоимости и перечисление
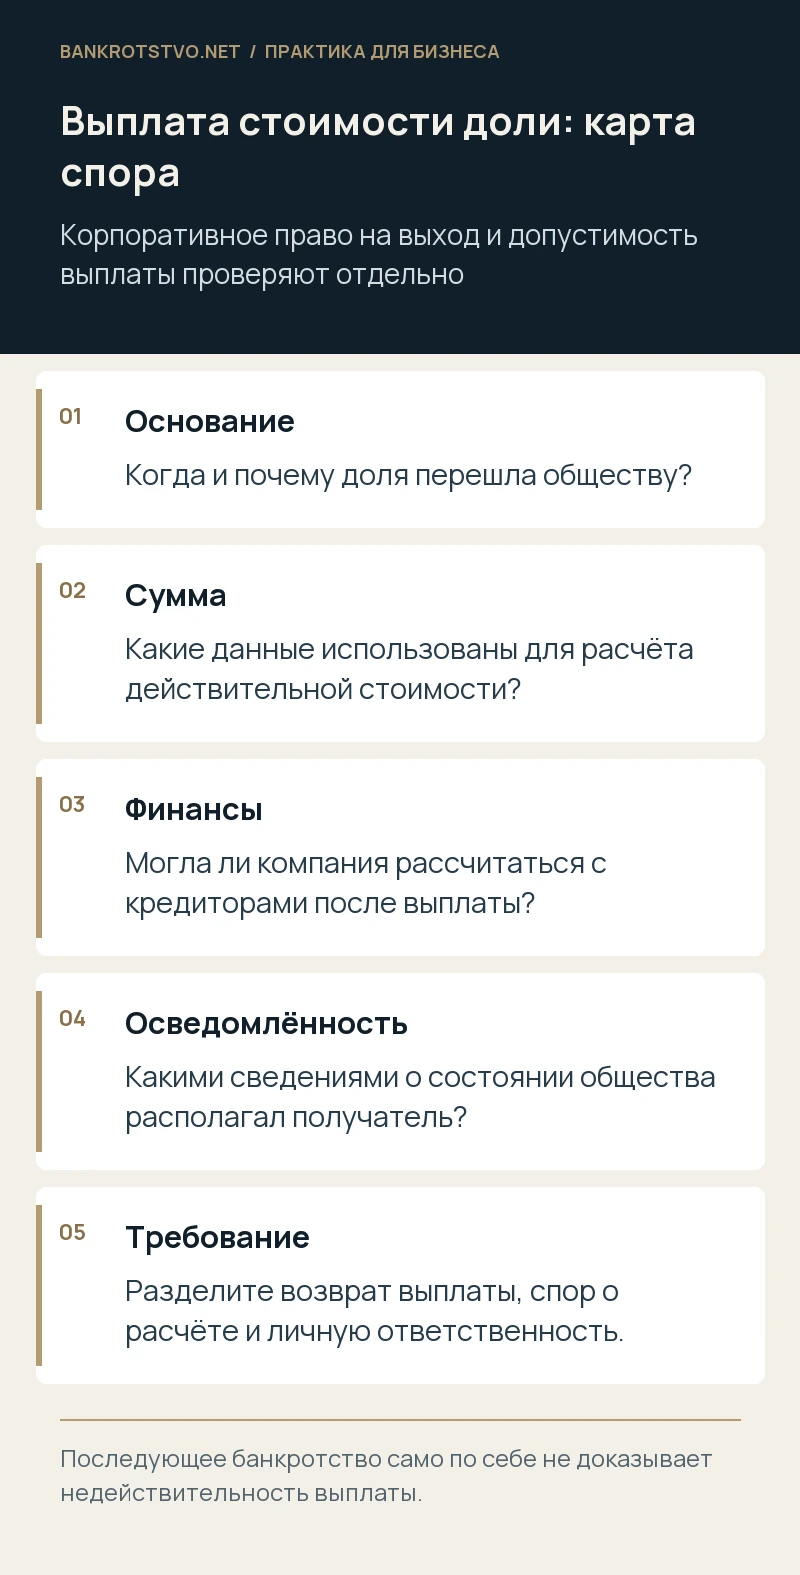
Это связанные, но самостоятельные вопросы. Нужно установить, на каком основании доля перешла обществу, когда возникла обязанность и как определена сумма. Затем проверяют фактическое исполнение: деньги, имущество, зачёт или иная форма. Действительность корпоративного события сама по себе не подтверждает законность любой последующей выплаты в период кризиса.
Статья 23 Закона об ООО предусматривает правила приобретения доли обществом и ограничения исполнения соответствующих обязательств. Применимую редакцию и условия следует проверять на нужную дату. Не стоит использовать старый шаблон расчёта без учёта изменений закона, устава и основания перехода доли. В споре понадобятся исходные данные, а не только итоговое соглашение сторон.
Какие финансовые ограничения имеют значение
Закон ограничивает выплату при признаках несостоятельности либо если такие признаки возникнут вследствие исполнения. Поэтому анализируют состояние до перечисления и его последствия. Сведения о прибыли за прошлый год не отвечают автоматически на вопрос о возможности выдать деньги сегодня. Нужно оценить активы, сроки долгов и доступность средств для остальных обязательств.
Условный пример: сумма рассчитана по отчётности, но к моменту выплаты основной покупатель прекратил расчёты, банк потребовал возврата кредита, а свободного имущества не осталось. Договорённость с участником должна оцениваться с учётом уже изменившихся обстоятельств. Иная картина возможна, если общество имело достаточные подтверждённые ресурсы и продолжало нормально исполнять обязательства.
Почему управляющий может оспаривать операцию
Статья 61.2 Закона о банкротстве предусматривает специальные основания подозрительности. В ней прямо учитываются определённые операции в связи с выходом участника при установленных финансовых обстоятельствах. Однако выплата не признаётся недействительной автоматически только потому, что получатель раньше владел долей. Необходимо проверить конкретное основание заявления, период и предусмотренные законом факты.
Если передано имущество, важны его реальная стоимость, условия передачи и встречный результат для общества. Если деньги перечислены через третье лицо, восстанавливают полную цепочку. Название платежа не должно подменять его экономическое содержание. Возможный спор о размере стоимости доли и банкротное оспаривание могут требовать разных доводов и доказательств.
Что должен проверить получатель выплаты
Получите заявление управляющего и приложения. Установите, какие обстоятельства ему вменяются: осведомлённость о кризисе, завышенная сумма, вред кредиторам, отсутствие законных условий выплаты. Проверьте даты и доказательства. Защита строится по заявленному составу, а не только на общем утверждении, что право выйти из общества было предусмотрено уставом.
Сохраните документы, которыми участник располагал в период выхода: отчётность, сведения о расчётах, переписку с руководителем, материалы собраний. Нельзя создавать задним числом подтверждения благополучия. Но и последующее банкротство не доказывает само по себе, что получатель заранее знал обо всех будущих проблемах компании. Значение имеет конкретная информационная картина.
Какие материалы собрать для позиции
- Устав, документы выхода и сведения о переходе доли.
- Расчёт стоимости с первичными данными и допущениями.
- Документы о способе и дате исполнения.
- Отчётность, выписки и реестр обязательств на соответствующий период.
- Переписку об условиях выплаты и финансовом состоянии.
Если расчёт оспаривается, нужно понять предмет разногласия: состав активов, обременения, оценка конкретного объекта или применимый момент. Экспертное исследование может потребоваться для специальных вопросов, но оно не заменяет правовой квалификации. Прежде чем заказывать оценку, определите, какой вывод нужен и какие исходные материалы можно проверить.
Какие последствия оценить помимо возврата
Требование о возврате выплаты и возможная ответственность руководителя либо контролировавшего лица — разные споры. Важно оценить их взаимосвязь и риск двойного учёта восстановленного имущества при расчёте потерь. Если операция уже признана недействительной, дальнейшие права получателя определяют по применимым нормам; их нельзя автоматически приравнивать к обычному требованию поставщика.
При претензии к выплате стоимости доли стоит проверить корпоративные документы вместе с финансовой хронологией. Это помогает понять основание требования, отделить спор о сумме от спора о допустимости перечисления и подготовить предметные возражения.
Нормы и судебные разъяснения
- Статья 23 Закона об ООО: приобретение доли обществом
- Статья 61.2 Закона о банкротстве: подозрительные сделки
- Статья 61.11 Закона о банкротстве: основания ответственности
Материал подготовлен с учётом законодательства и разъяснений, доступных на 25 октября 2026 года.