
Пожар на соседнем складе уже потушен, повреждённые товары вывезены, а компания продолжает работать. Через несколько месяцев приходит претензия страховщика: он выплатил владельцу имущества возмещение и теперь требует перечислить такую же сумму. В приложении — платёжное поручение, акт осмотра и расчёт на несколько миллионов рублей. Для директора это выглядит как готовый долг, который осталось только оплатить. Но выплата по чужому полису и обязанность вашей компании возместить ущерб — разные обстоятельства, каждое из которых требует проверки.
Такое требование обычно называют суброгационным. Оно может возникнуть после пожара, залива, повреждения оборудования, аварии инженерных сетей или утраты товара при выполнении работ. Страховщик становится новым кредитором в пределах перешедшего права. Поэтому защита строится вокруг трёх вопросов: какое требование существовало у потерпевшего, почему за ущерб отвечает именно ваша организация и какая сумма действительно подтверждена. Ниже разбираем спор между организациями; специальные правила об ОСАГО и бытовые споры граждан требуют отдельного анализа.
Почему страховая выплата ещё не доказывает долг компании
По статье 965 ГК РФ страховщик, выплативший возмещение, получает право требования потерпевшего в пределах выплаченной суммы, если договором не предусмотрено иное. При этом он использует перешедшее право по правилам исходного отношения. Платёж подтверждает исполнение страховщиком своей обязанности перед клиентом, но сам по себе не устанавливает, кто повредил имущество, каким действием и в каком размере отвечает перед потерпевшим.
Для проверки полезно разделить папку на две части. В первой находятся полис, правила страхования, заявление о событии, страховой акт и подтверждение выплаты. Во второй — договоры вашей компании с потерпевшим, документы об аварии, сведения о состоянии объекта и расчёт вреда. Недостатки второй части нельзя автоматически устранить полнотой первой. Даже аккуратно оформленный страховой акт может опираться на сведения, которые ответчик обоснованно оспаривает.
Одновременно ошибочно отвечать только фразой «мы с вашей страховой ничего не подписывали». Для перехода права отдельный договор с должником обычно не требуется. Компания должна проверять содержание исходного обязательства, а не рассчитывать на отсутствие собственной подписи под полисом контрагента. От этого зависит, какие возражения будут иметь значение в суде.
Определите, от кого и какое право перешло
В полисе могут фигурировать собственник здания, арендатор, залогодержатель и иной выгодоприобретатель. Необходимо установить, чей имущественный интерес был застрахован и кому произведена выплата. Затем сопоставить это лицо с собственником повреждённых вещей, стороной договора хранения или другим обладателем исходного требования. Названия компаний в претензии, накладных и страховом акте должны образовывать понятную цепочку.
Например, соседний склад может хранить товары нескольких владельцев. Выплата арендатору за повреждение его оборудования не означает переход к страховщику требований по всем товарам, находившимся в помещении. Если в расчёт включены чужие вещи, нужны документы о праве требовать возмещения именно за них. Без такой проверки спор о сумме легко начинается с неверного перечня имущества.
Отдельно смотрят оговорки об отказе от суброгации и круг лиц, охваченных страховой защитой. Наличие вашей организации в договорных документах ещё не отвечает на этот вопрос: требуется прочитать конкретные условия. Полное игнорирование полиса столь же невыгодно, как признание любой суммы только потому, что страховщик уже заплатил своему клиенту.
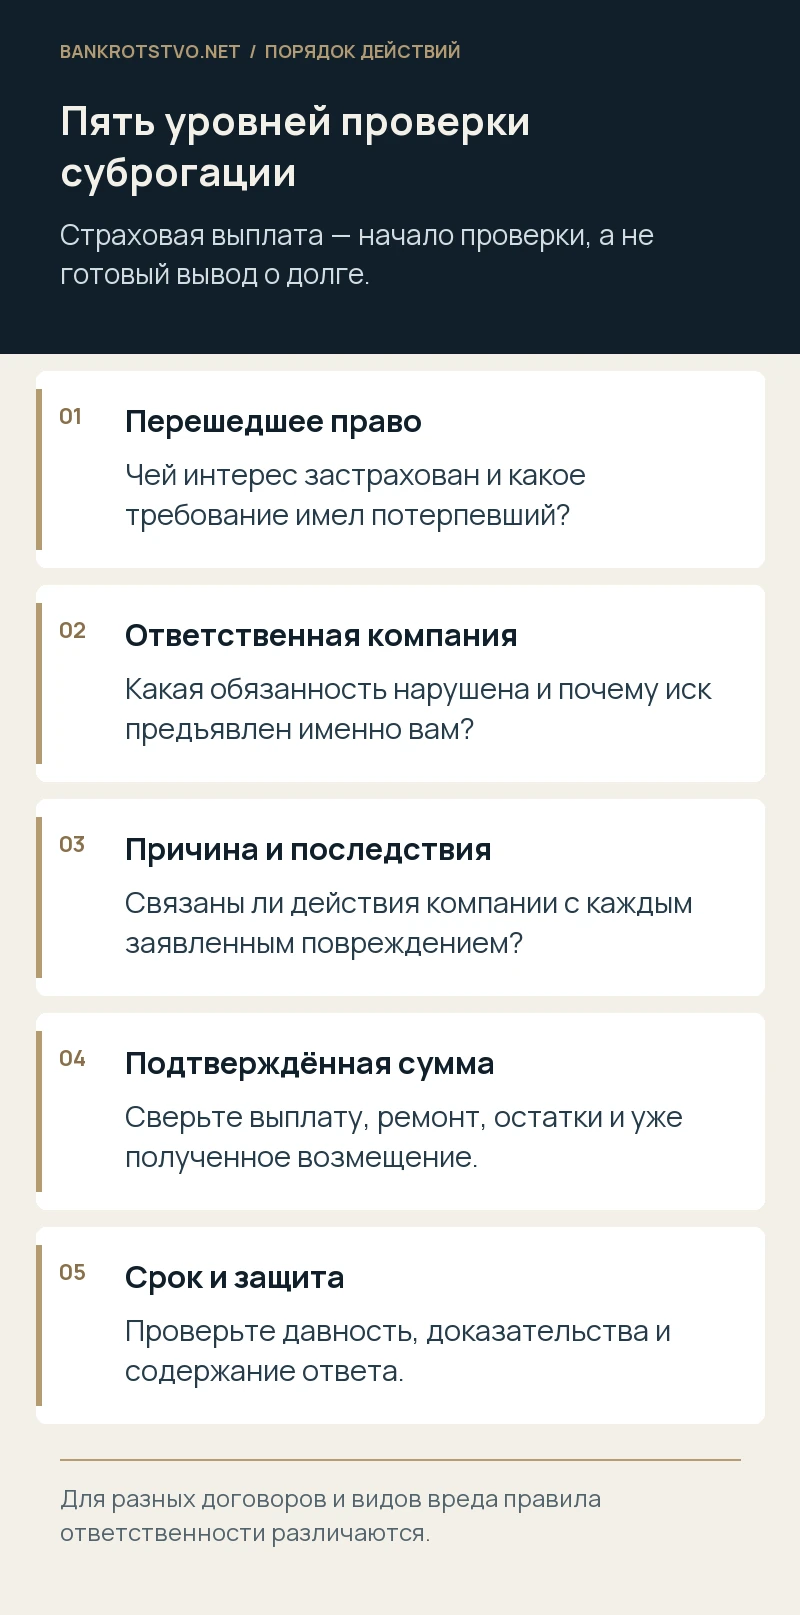
Установите основание ответственности: договор или причинение вреда
Одна и та же авария может затронуть разные правоотношения. Для хранителя, арендатора, подрядчика и постороннего собственника соседнего помещения основания ответственности неодинаковы. Сначала нужно понять, какую обязанность истец считает нарушенной: сохранность принятого товара, надлежащее обслуживание сети, безопасное выполнение работ или общую обязанность не причинять вред другому лицу.
По общему правилу статьи 1064 ГК РФ отсутствие вины доказывает лицо, которое отвечает за причинение вреда. Однако это не освобождает истца от обоснования самого вреда, связи с ответчиком и причинной зависимости. В отдельных отношениях закон предусматривает ответственность независимо от вины. Поэтому универсальная защита «никого не оштрафовали, значит платить не должны» не работает без анализа применимого режима.
Договорную ответственность также нельзя автоматически оценивать по правилам обычного деликта. Значение могут иметь распределение обязанностей, пределы риска, специальные нормы о конкретном договоре и действительность согласованных ограничений. На первой стадии полезнее составить короткую карту обязанностей сторон, чем спорить о виновности в бытовом смысле. Такая карта показывает, какой факт необходимо подтвердить каждой стороне.
Проверьте границы эксплуатации и работу привлечённых лиц
При заливе часто спорят о том, кому принадлежал участок трубы и кто должен был его обслуживать. При пожаре — кто эксплуатировал электрооборудование, выполнял сварочные работы, допускал подрядчиков или обеспечивал режим помещения. Сведения о собственности важны, но не всегда совпадают с распределением эксплуатационной ответственности. Нужны договоры, акты разграничения, приложения со схемами и документы передачи объекта.
Если аварию связывают с работником компании, проверяют его задание и обстоятельства выполнения работы. Статья 1068 ГК РФ охватывает вред при исполнении трудовых обязанностей; в предусмотренных ею условиях значение имеют также работа по гражданскому договору, задание и контроль за безопасным ведением работ. Само слово «подрядчик» в пропуске не решает вопрос, кто обязан отвечать перед потерпевшим.
Соберите журнал допуска, наряд, инструктаж, переписку о времени работ и сведения о фактическом руководителе участка. Эти материалы помогают отделить вашу деятельность от действий другой организации. Если документы распределяют обязанности противоречиво, лучше выявить это до отзыва на иск: поздняя смена версии без объяснений осложняет оценку доказательств.
Сохраните сведения об аварии до ремонта и утилизации
После происшествия компания обычно стремится восстановить работу как можно быстрее. Это разумная хозяйственная задача, но ремонт меняет состояние объекта. До разборки оборудования и вывоза повреждённых частей важно зафиксировать место, маркировку, расположение соединений, следы воздействия и действия аварийных служб. Безопасность людей и прекращение опасности имеют приоритет; документирование организуют так, чтобы не мешать необходимым работам.
Сохраните фотографии в исходном качестве, видеозаписи с датами, записи диспетчера, заявки на ремонт, акты аварийной службы и контакты присутствовавших работников. Для каждого файла полезно указать источник и время получения. Пересланный в мессенджере снимок без привязки к месту может оказаться гораздо менее убедительным, чем последовательная серия с пояснениями ответственного сотрудника.
Если страховщик или потерпевший приглашает на осмотр, оцените возможность участия и письменно обозначьте представителя. В акте фиксируют фактические замечания: отсутствующий объект, недоступную часть помещения, несогласие с перечнем повреждений. Подпись под участием в осмотре не должна незаметно превращаться в признание причины аварии и всей заявленной суммы. Формулировки документа следует читать до подписания.
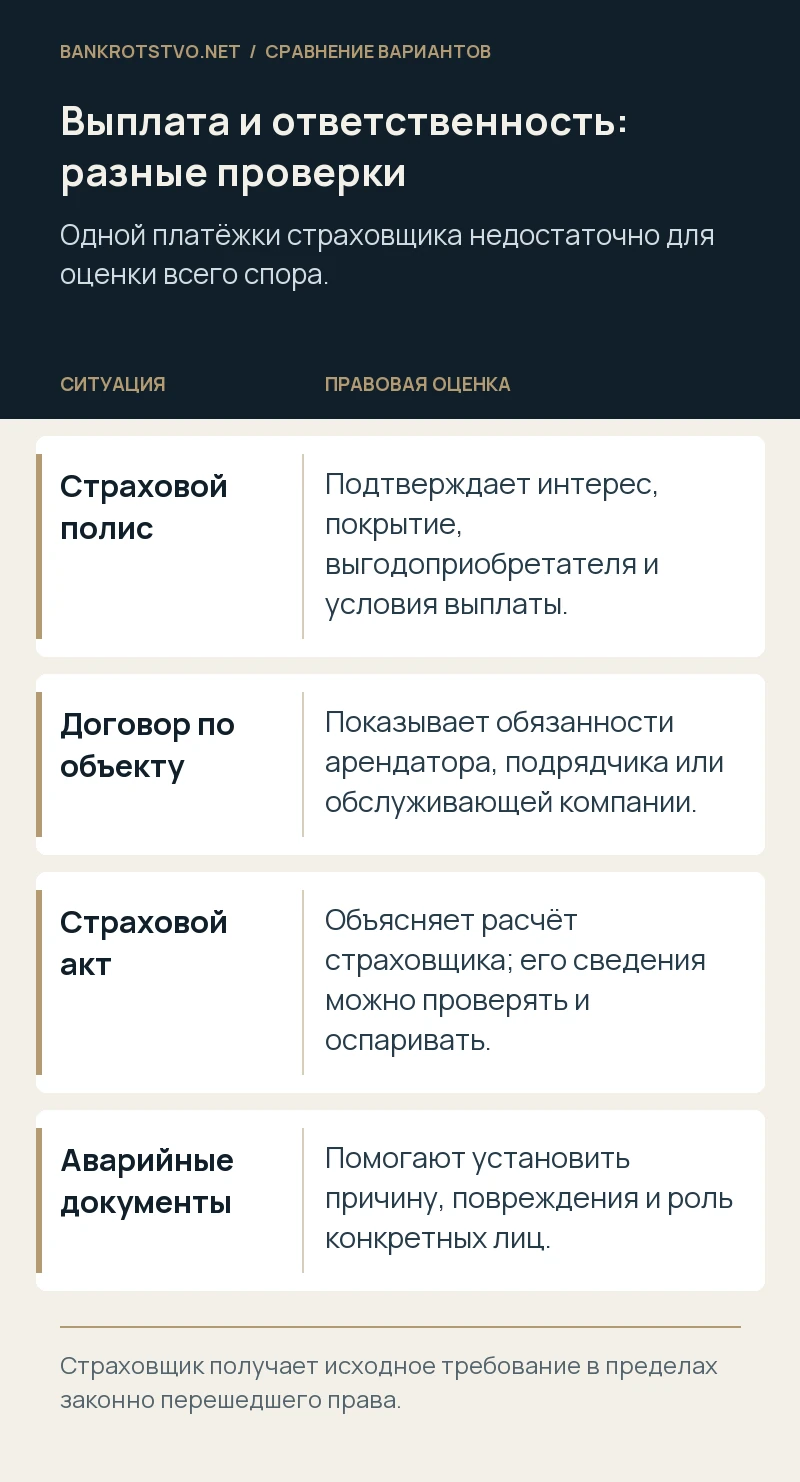
Разберите причинную связь, а не только место начала происшествия
Указание на очаг пожара или место разрыва трубы важно, но оно не всегда даёт полный ответ о поведении конкретной компании. Требуется связать техническое событие с обязанностью ответчика и последующими повреждениями. Иногда первоначальная авария вызвана одним обстоятельством, а масштаб потерь увеличен поздним отключением воды, перекрытым доступом или состоянием защитных систем.
Материалы проверки государственных органов следует читать целиком. Постановление об отказе в возбуждении уголовного дела может содержать полезные сведения о причине и участниках, но отсутствие уголовного преследования не является автоматическим освобождением от гражданской ответственности. Аналогично предположение в предварительном акте не стоит выдавать за окончательно установленный технический вывод.
Составьте хронологию от последнего нормального состояния объекта до ликвидации последствий. Напротив каждого события укажите подтверждающий материал и неизвестные обстоятельства. Это помогает сформулировать предметные вопросы специалисту или суду. Версия «виноват сосед» без объяснения механизма повреждения обычно слабее, чем документированная альтернативная последовательность событий, которую можно проверить.
Сверьте выплаченную сумму с действительным размером ущерба
В претензии может стоять одна итоговая цифра, хотя внутри неё находятся ремонт, замена имущества, вывоз остатков, услуги оценщика и потери от остановки работы. По каждой позиции нужно установить основание, связь с происшествием и расчёт. Условия полиса определяют отношения страховщика с клиентом; они не создают для предполагаемого причинителя вреда обязанность возместить любую договорную выплату без проверки исходного требования.
Пункт 57 постановления Пленума Верховного Суда РФ от 25 июня 2024 года № 19 связывает переход с суммой, рассчитанной в соответствии с договором страхования. Это одна граница проверки. Другая — размер и состав требования самого потерпевшего к ответчику. Сумма, перечисленная страховщиком, не должна использоваться как универсальная замена документов о повреждении и стоимости восстановления.
Запросите перечень имущества с инвентарными признаками, документы приобретения, дефектные ведомости, сметы, акты ремонта и сведения об оставшихся годных частях. Для товара существенны количество и его наличие на дату происшествия. Для оборудования — возможность ремонта и сопоставимость замены. Возражение становится убедительнее, когда компания показывает конкретную повторяющуюся позицию или несоответствие характеристик, а не просто называет итог завышенным.
Отделите восстановление от улучшений и повторного возмещения
После аварии потерпевший может одновременно восстановить повреждения и модернизировать помещение. Замена одной линии электропроводки превращается в переустройство всего этажа, а ремонт станка — в покупку более производительной модели. Такие решения могут быть оправданы для бизнеса, однако их стоимость требует разделения при расчёте требования к другому лицу. Нужен ответ, какие работы вызваны происшествием и какие выполнены по самостоятельному решению владельца.
При этом нельзя механически вычитать из любой стоимости ремонта процент бухгалтерского износа. Правовая оценка зависит от предмета требования, реальной возможности восстановить вещь, характера необходимых расходов и применимых правил. Убедительная проверка начинается с технически сопоставимого варианта восстановления, а не с заранее выбранного коэффициента уменьшения.
Проверьте также, не получил ли потерпевший деньги за тот же ущерб от подрядчика, арендодателя или другого участника. Страховщик может требовать только перешедшую к нему часть, а незастрахованный остаток сохранять сам потерпевший. Для сверки полезна таблица: вид повреждения, исходный размер, выплата, иное возмещение, остаток. Она позволяет обсуждать реальную сумму, избегая повторного учёта одних расходов под разными названиями.
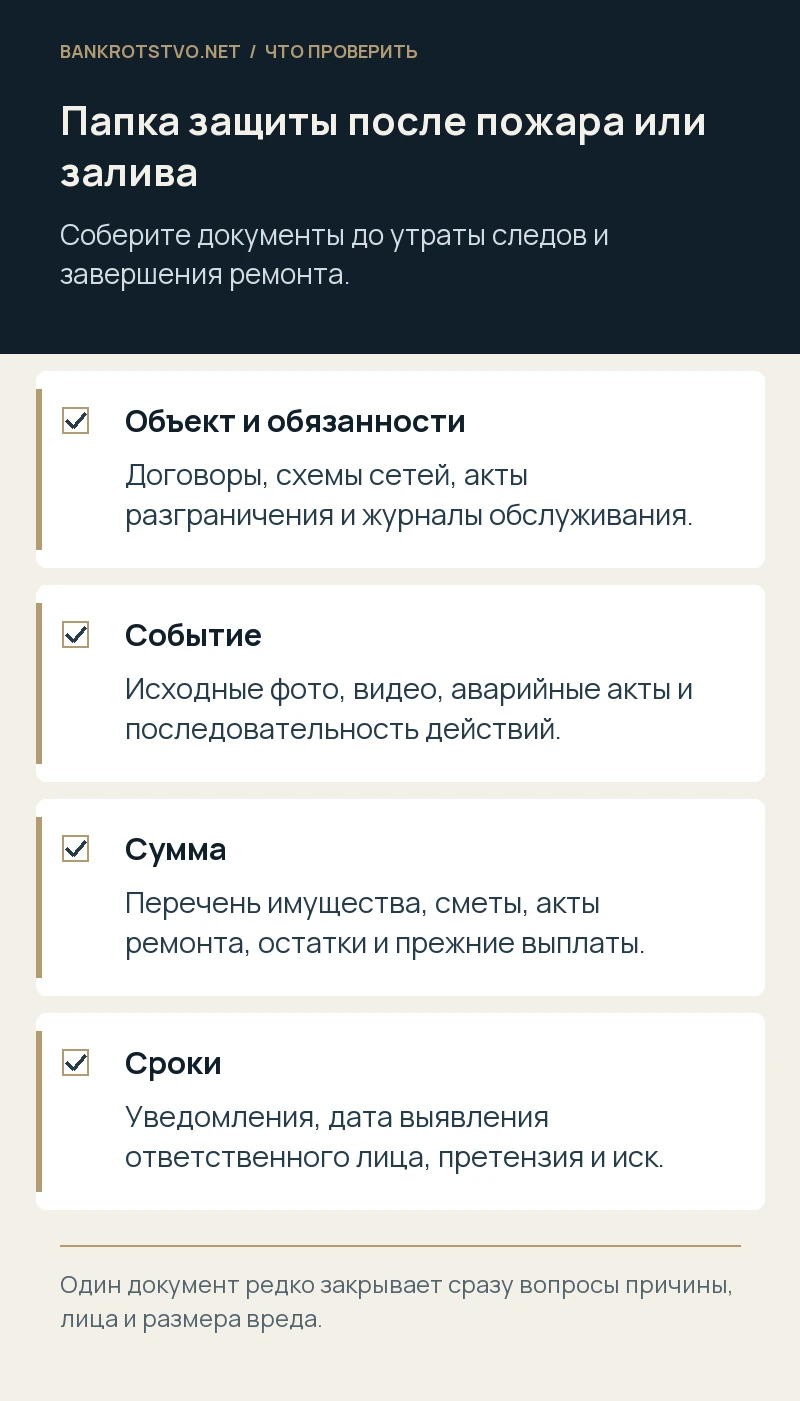
Два условных примера: одинаковая претензия, разная защита
Представим, что после разрыва соединения в помещении арендатора страховщик выплатил владельцу нижнего склада три миллиона рублей. Акт разграничения относит соединение к зоне обслуживания арендодателя, а журнал показывает заявки арендатора на ремонт до аварии. Здесь защита арендатора начинается с надлежащего ответчика, его собственных обязанностей и механизма события. Сам факт нахождения трубы в арендуемой комнате не закрывает эти вопросы.
В другом условном примере сотрудники подрядчика при работах повредили действующую систему пожаротушения. Задание, видеозапись и аварийный акт подтверждают связь работ с заливом. Однако страховщик включил в расчёт ремонт всего склада, хотя вода попала только в два помещения. Здесь отрицание любого участия может отвлечь от более сильного направления: проверки перечня повреждений, объёма восстановительных работ и суммы, относящейся к событию.
Оба примера показывают способ анализа, а не предсказывают судебный результат. Документы способны изменить первоначальную картину: акт разграничения может относиться к другой редакции договора, а видео — не охватывать ключевой момент. Поэтому позицию полезно строить по нескольким проверяемым уровням: лицо, основание, причинная связь, сумма и срок. Слабость одного довода не должна оставлять компанию вообще без остальных возражений.
Когда действия потерпевшего влияют на размер требования
Если поведение самого потерпевшего содействовало возникновению или увеличению вреда, применимость соответствующих правил оценивается отдельно. Для деликтного требования статья 1083 ГК РФ связывает уменьшение с грубой неосторожностью и её влиянием на ущерб. Не всякая хозяйственная ошибка потерпевшего отвечает этому критерию, а ссылка на неё требует доказательств конкретного поведения и последствий.
Например, сообщение о течи поступило ответственному лицу, но доступ к аварийному вентилю длительное время не предоставляли. Необходимо установить, кто мог организовать доступ, когда узнал о проблеме и какую часть потерь можно было предотвратить. Общего упрёка «они плохо следили за складом» недостаточно. Нужны время звонков, переписка, план помещений и материалы о развитии аварии.
В договорном споре применимый механизм может отличаться, поэтому нельзя переносить статью 1083 на любые отношения без квалификации. Кроме того, тяжёлое финансовое положение самой организации не является универсальным основанием уменьшить возмещение. Переговоры о рассрочке и юридическое возражение против размера долга решают разные задачи; их следует отражать в документах раздельно.
Проверьте давность по исходному требованию
Суброгация не запускает новый срок только потому, что страховщик недавно перечислил деньги. Статья 201 ГК РФ сохраняет правила исчисления при перемене кредитора. Пункт 78 постановления Пленума № 19 указывает на осведомлённость страхователя или выгодоприобретателя о лице, ответственном за убытки. Поэтому дата выплаты — лишь одно событие в хронологии, а не универсальная отправная точка для предъявления иска к вашей компании.
Не следует автоматически использовать двухлетний срок из спора между страхователем и страховщиком. Проверяют срок, относящийся к перешедшему требованию, его начало, возможные специальные нормы, приостановление и перерыв. Для обычного требования о возмещении вреда ориентиром служит общий трёхлетний срок, но конкретный расчёт требует установленных дат и документов.
Соберите первое уведомление об аварии, акты с указанием предполагаемого ответственного лица, переписку, претензию и дату обращения в суд. Если есть основания ссылаться на истечение давности, соответствующее заявление нужно сделать процессуально своевременно: суд не применяет её автоматически. Переписку о признании суммы и частичные платежи также анализируют до отправки ответа, чтобы не игнорировать их возможное влияние на спор.
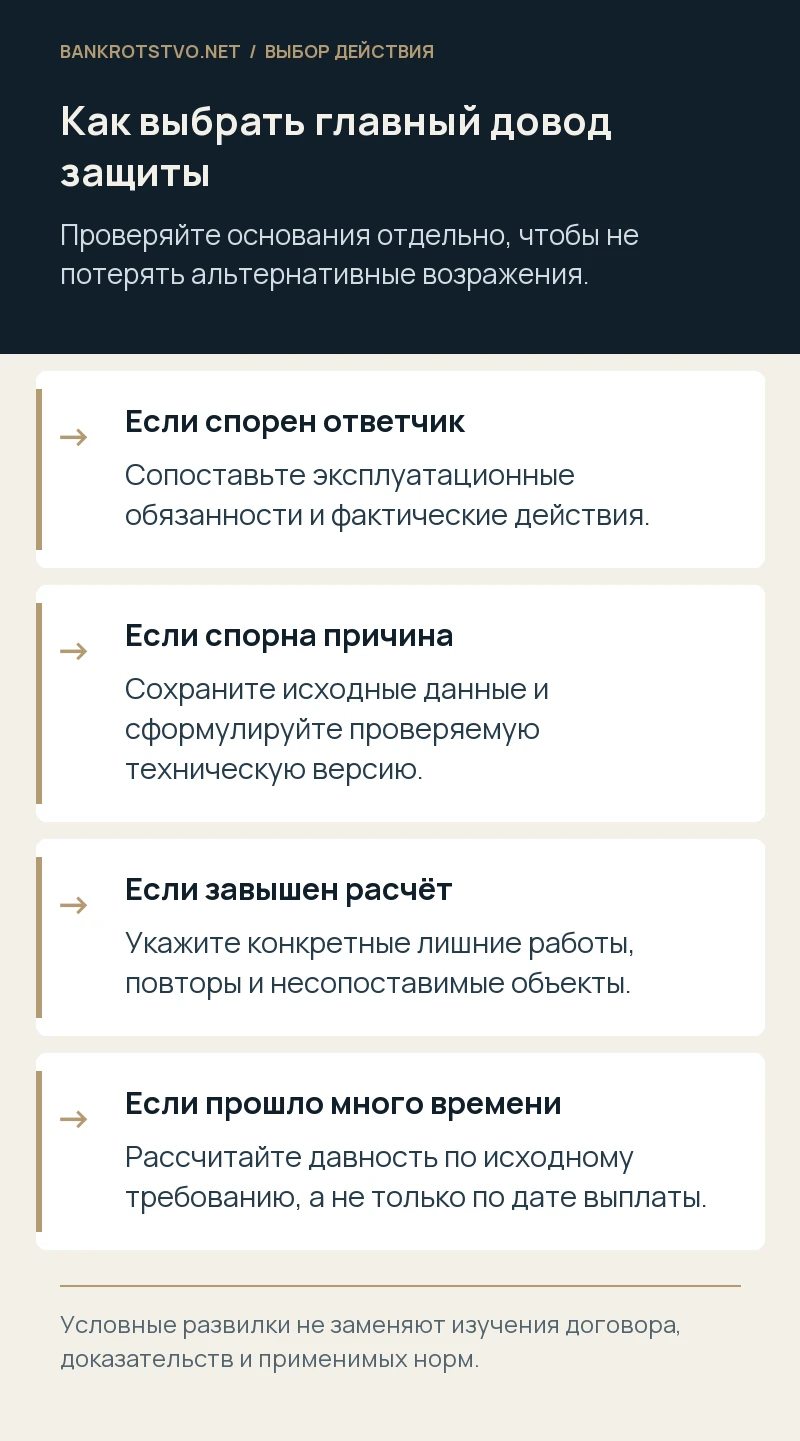
Что делать с заключением, подготовленным по заказу страховщика
Частное исследование может быть содержательным доказательством, но его происхождение от страховщика не придаёт выводам заранее установленной силы. По статье 71 АПК РФ суд оценивает материалы в совокупности. Поэтому полезно проверить, какие объекты исследовались, какие исходные данные получены, были ли доступны повреждённые части и объяснены ли ограничения метода.
Предметные замечания касаются конкретных разрывов: в расчёте указана другая модель оборудования, площадь не совпадает с планом, причина определена только со слов потерпевшего, фотографии сделаны после ремонта. Не стоит ограничиваться фразой о заинтересованности автора. Компания должна показать, почему обнаруженное несоответствие влияет на вывод о причине или сумме.
Если вопрос требует специальных знаний, рассматривают ходатайство о судебной экспертизе по статье 82 АПК РФ. Вопросы должны относиться к техническим обстоятельствам и расчёту; правовой вывод о том, кто обязан платить, делает суд. Юридическая подготовка помогает определить предмет исследования, подходящие материалы и значимые замечания к заключению. Сам факт назначения экспертизы не обещает ответчику благоприятного результата.
Как ответить на претензию и подключить собственное страхование
В ответе полезно обозначить, какие документы получены, какие обстоятельства компания подтверждает и какие требует раскрыть дополнительно. Отдельно перечисляют спор о лице, технической причине, составе имущества, сумме и сроке. Если часть сведений находится у арендодателя или обслуживающей организации, укажите это и начните их получение. Формальный отказ на одну строку редко помогает подготовить содержательную защиту.
Проверьте действующие полисы своей организации: страхование гражданской ответственности может иметь отношение к предъявленной претензии. Условия уведомления, согласования признания требований и участия страховщика необходимо прочитать сразу. Самостоятельное обещание возместить любую сумму до обращения к своему страховщику способно осложнить дальнейшее взаимодействие, даже если руководитель рассчитывал лишь сохранить деловые отношения.
Не смешивайте ответ по существу с предложением о переговорах. Можно обозначить готовность обсуждать подтверждённый ущерб, сохраняя конкретные возражения. При мировом урегулировании нужно определить, чьи требования прекращаются: выплата чужому страховщику не обязательно закрывает незастрахованный остаток потерпевшего. Состав участников и точное описание компенсируемого ущерба важнее общей формулы об отсутствии претензий.
Какие материалы помогут выбрать защиту до первого заседания
Для первичного анализа подготовьте претензию или иск со всеми приложениями, договоры по объекту, полисы, акты о происшествии, фотографии, переписку и документы о ремонте. Добавьте перечень работников и подрядчиков, действовавших на участке, а также собственные расчёты по оспариваемым позициям. Если материал отсутствует, обозначьте его держателя и причину отсутствия: это поможет оценить доступный способ получения.
Мы при юридическом анализе сопоставляем страховую выплату с исходным правом потерпевшего, проверяем распределение обязанностей и выделяем обстоятельства, которые действительно влияют на ответственность компании. Результатом должна быть понятная позиция: что оспаривается полностью, какая часть требует перерасчёта, какие доказательства необходимо получить и есть ли разумное пространство для соглашения.
Чтобы обсудить сопровождение спора, достаточно начать с претензии, краткой хронологии аварии и основного договора по объекту. После изучения материалов можно определить необходимые процессуальные действия и объём дальнейшей работы. Иногда ключевым становится техническая причина, иногда — неверный ответчик, давность или двойной учёт расходов. Выбор строится на документах конкретной компании, а не на универсальном обещании отменить требование страховщика.
Нормы и судебные разъяснения
- ГК РФ, статья 965: переход требования к страховщику
- Пленум ВС РФ № 19 от 25.06.2024: переход прав и пределы суброгации
- Пленум ВС РФ № 19, пункты 77–78: исковая давность
- ГК РФ, статья 1064: общие основания возмещения вреда
- ГК РФ, статья 1068: вред при выполнении работы
- ГК РФ, статья 1083: влияние поведения потерпевшего
- АПК РФ, статья 71: оценка доказательств
- АПК РФ, статья 82: судебная экспертиза
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.