
Товар поступил, производство его использовало, поставщику заплатили. Через несколько месяцев выясняется, что в счёте-фактуре неверно указано наименование покупателя, перепутана ставка или отсутствует часть сведений. Налоговая предлагает убрать вычет, поставщик обещает «всё переделать», а бухгалтерии нужно понять, придётся ли доплачивать налог за прошлый квартал. Универсального ответа по одному слову «ошибка» здесь нет.
Для защиты компании важны характер дефекта, возможность установить реальную операцию и соблюдение остальных условий вычета. Иногда достаточно объяснить, почему неточность не мешает идентификации. В другой ситуации необходим исправленный документ; в третьей стороны изменили стоимость поставки, и требуется уже иной механизм оформления. Ниже разбираем обычную покупку для облагаемой НДС деятельности. Специальные режимы, налоговое агентирование, импорт и операции с особыми условиями вычета нужно проверять отдельно: одинаковая внешняя форма документа не делает налоговые последствия одинаковыми.
Сначала установите, что именно оспаривает инспекция
Начните с текста требования, акта или решения. Претензия может относиться к реквизитам счёта-фактуры, отсутствию товара, полномочиям подписанта, периоду вычета либо налоговому статусу продавца. Эти основания нельзя смешивать. Исправление адреса не подтверждает поставку, которой не было, а доказательства доставки сами по себе не отвечают на вопрос о неверной ставке налога.
Составьте таблицу: спорная строка документа, правильные сведения, подтверждающий источник и предполагаемое влияние на вычет. Например, наименование покупателя проверяется по договору и регистрационным данным, количество — по приёмке и спецификации, сумма налога — по применимому режиму операции и расчёту. Такой подход позволяет не исправлять всё подряд и не оставлять без ответа основной довод налоговой. Если инспекция называет несколько причин, подготовьте самостоятельный ответ по каждой, сохраняя единое описание фактической поставки и последовательности документооборота.
Какие ошибки закон считает существенными
Пункт 2 статьи 169 НК РФ защищает вычет от отказа из-за ошибок, которые не препятствуют идентификации продавца, покупателя, наименования приобретения, стоимости, налоговой ставки и суммы предъявленного налога. Важна не эстетика формы, а возможность достоверно определить эти элементы. При этом правило нельзя читать как разрешение игнорировать обязательные сведения или заменять продавца по своему усмотрению.
Оценка должна быть предметной: какой реквизит искажён, с какими данными он связан и возникает ли реальная неопределённость. Если в наименовании допущена опечатка, а остальные сведения однозначно указывают на конкретную организацию, ситуация отличается от документа, где указан ИНН другой компании. Для защиты полезно показать полный набор согласующихся признаков, а не ограничиваться утверждением «всем понятно, о ком речь». Чем крупнее сумма и сложнее цепочка поставки, тем важнее объяснить идентификацию последовательно и без противоречий.
Отдельная ситуация — счёт-фактура, где реквизиты выглядят правильными, но документ подписан лицом, полномочия которого вызывают вопросы. Проверка тогда не ограничивается исправлением названия должности. Нужно установить, кем и на каком основании подписан документ, как он поступил покупателю и какие сведения подтверждают его происхождение. При электронном обмене сохраняйте исходный подписанный файл и подтверждения системы, а не только печатную визуализацию. Если компания получила обычный скан, его нельзя автоматически приравнять к полноценному электронному документу с установленной подписью. Формат и способ оформления оцениваются по применимым правилам и фактическому комплекту.
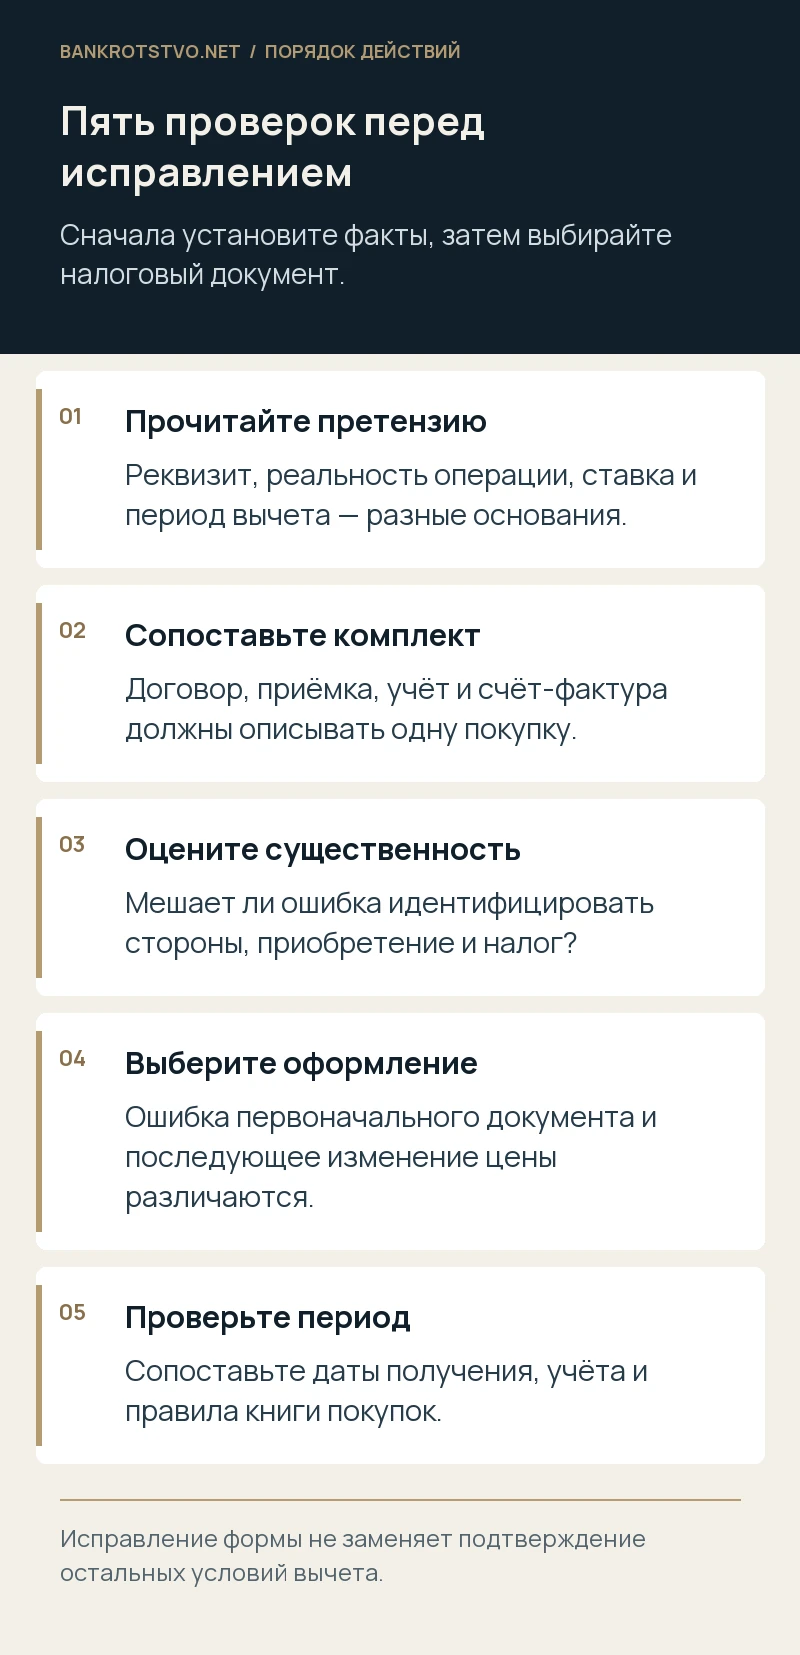
Документы о покупке проверяются вместе
Счёт-фактура применяется в системе условий статей 171 и 172 НК РФ. Для обычного вычета имеют значение приобретение для соответствующей деятельности, предъявление налога, принятие на учёт и первичные документы. Поэтому проверка должна включать договор, заказ, накладную или акт, складской учёт и дальнейшее движение приобретённого. Наличие правильно заполненной формы не превращает неподтверждённую операцию в реальную.
В то же время не нужно требовать от каждого контрагента одинаковый внушительный архив без связи с предметом покупки. Для оборудования важны комплектность и приёмка, для услуг — содержание и результат действий, для серийного товара — сопоставимость номенклатуры и партий. Объяснение должно показывать, как спорный счёт-фактура относится именно к этой операции. Если одна поставка отражена в нескольких документах, подготовьте связку номеров и дат. Это снижает риск того, что исправление одного реквизита будет ошибочно воспринято как новая, ранее не отражённая покупка.
Опечатка в наименовании и неверный контрагент — разные ситуации
Сокращение организационно-правовой формы или техническая неточность не обязательно создаёт препятствие для вычета. Проверьте ИНН, договор, реквизиты первичных документов и фактического участника расчётов. Защита строится на возможности однозначно установить сторону, а не на общем утверждении, что название не имеет значения. Если данные относятся к разным лицам, требуется выяснить причину расхождения до объяснений налоговой.
Особенно внимательно смотрите документы группы компаний с похожими названиями. Поставка могла быть заказана одним обществом, оплачена другим, а принята третьим. Здесь проблема может выходить за рамки опечатки и затрагивать сам договорный маршрут. Нельзя просто заменить покупателя в форме, чтобы перенести вычет туда, где он сейчас удобнее. Сначала устанавливают, кто приобрёл товар и на каком основании участвовали остальные лица. Только после этого определяется надлежащий комплект исправлений и налоговая позиция каждого участника операции.
Ошибка в товаре, количестве или цене требует сверки фактов
Если в документе указана общая формулировка вместо точной номенклатуры, сопоставьте её с приложениями, спецификацией и первичной приёмкой. Возможность идентифицировать приобретение оценивают по конкретному комплекту. При расхождении количества или стоимости нужно понять, что произошло: арифметическая ошибка при оформлении, неверный перенос из программы, фактическая недопоставка либо последующее изменение договорённости.
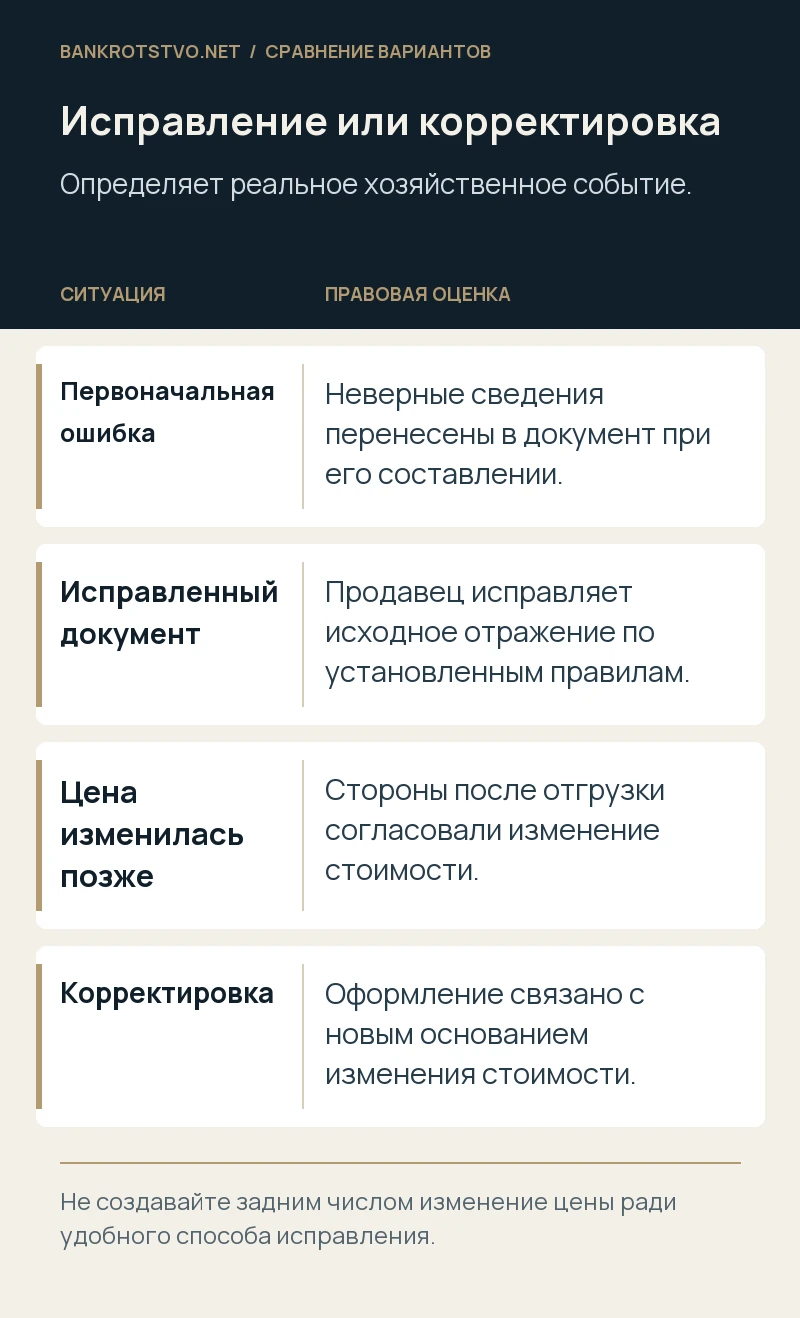
Эти причины ведут к разным документам. Когда при отгрузке реально передали десять единиц, но в форме ошибочно указали сто, речь идёт об исправлении первоначального отражения. Если десять единиц были поставлены правильно, а затем стороны согласовали уменьшение цены, возникает последующее изменение стоимости. Переписка и первичные документы должны подтверждать выбранное объяснение. Не оформляйте задним числом соглашение о скидке только ради удобного способа исправления: такое решение создаёт расхождение между хозяйственным событием и документами, которое трудно защищать при проверке.
Почему ставка и сумма НДС требуют отдельного внимания
Ошибочная ставка может повлиять не только на форму, но и на сумму налога, которую покупатель заявляет к вычету. Проверьте дату операции, предмет реализации, режим продавца и применимые переходные положения. Нельзя считать любую сумму с пометкой «НДС» автоматически допустимым вычетом. Отдельная оценка нужна, когда продавец применяет освобождение, специальную ставку или операция облагается по особым правилам.
Переписка с поставщиком должна содержать конкретный вопрос: почему применена указанная ставка и какой документ подтверждает расчёт. Фраза «так настроена программа» не объясняет правовое основание. Если необходимо исправление, согласуйте также влияние на цену и расчёты: налоговый документ не всегда сам по себе меняет гражданско-правовую обязанность покупателя заплатить больше. Юридический и бухгалтерский анализ здесь лучше проводить совместно, чтобы исправление формы не породило новый спор о сумме договора, которой стороны первоначально не согласовывали.
Исправленный и корректировочный документы не взаимозаменяемы
Правила постановления Правительства № 1137 предусматривают исправление счёта-фактуры при ошибках в первоначальном документе. Корректировочный счёт-фактура связан с изменением стоимости уже отгруженного, включая изменение цены или уточнение количества, при наличии соответствующего основания. Название документа выбирается по реальному событию, а не по тому, какой вариант быстрее сформировать в учётной системе.
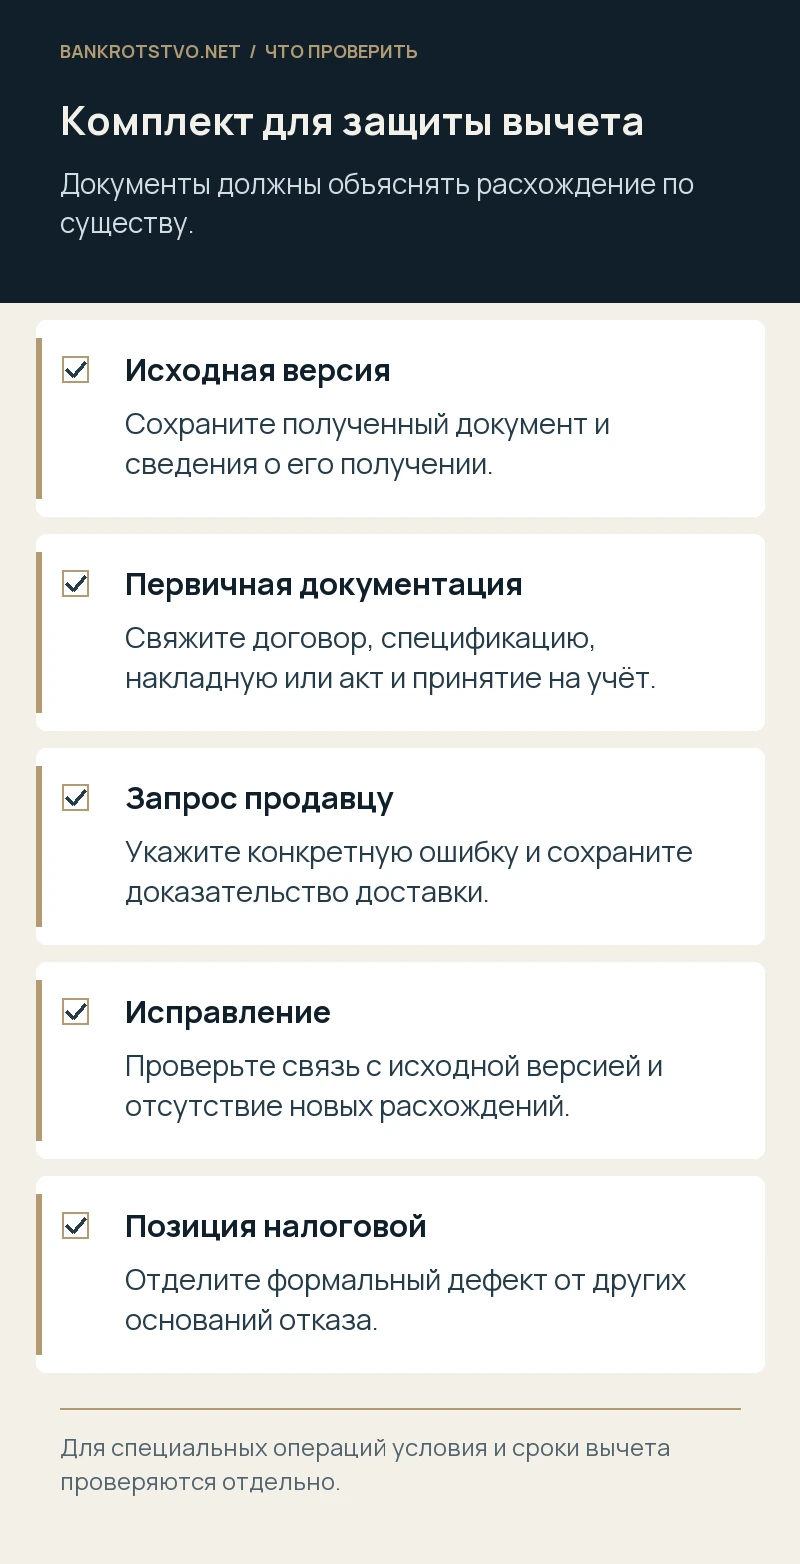
Поставщику полезно направить краткое описание: что было согласовано и исполнено первоначально, что отражено ошибочно, изменялась ли стоимость после отгрузки. Сохраните обе версии документа и переписку об исправлении. Не допускайте появления нескольких внешне самостоятельных счетов-фактур на одну операцию без ясной связи между ними. При проверке важно показать непрерывную историю: исходный документ, выявленный дефект, основание и результат исправления. Это особенно существенно, если разные версии успели попасть в бухгалтерию, электронный архив и материалы налоговой проверки.
В договоре поставки можно заранее согласовать сроки направления документов и устранения ошибок, ответственных лиц и рабочий канал связи. Такая оговорка помогает организовать исполнение, но не меняет обязательные налоговые условия и не связывает инспекцию обещанием поставщика. Если предусмотрена компенсация налоговых потерь, её применение проверяется отдельно по тексту договора и фактическим обстоятельствам. Даже подробная договорная гарантия не освобождает покупателя от своевременного запроса исправления, проверки полученной версии и разумных действий по защите вычета. Иначе спор о документе легко перерастает в спор о том, какие потери действительно вызваны поведением продавца.
Кто исправляет документ и что проверяет покупатель
Исправление оформляет продавец по установленным правилам. Покупатель не должен самостоятельно редактировать полученный файл, подменять подпись или «дорисовывать» отсутствующий реквизит в скане. Его задача — зафиксировать дефект, запросить надлежащее оформление и проверить полученный результат. Для электронного документа важны также подлинность, подпись и возможность подтвердить получение через используемую систему обмена.
После исправления сравните не только спорную строку, но и остальные показатели. Иногда поставщик устраняет опечатку, одновременно меняя дату, количество или сумму без пояснения. Это требует отдельного согласования, иначе компания получит новую неопределённость вместо решения старой. Внутренний реестр должен показывать, какая версия используется для налогового учёта и какие прежние записи подлежат проверке. Хранение исходного документа необходимо для объяснения истории операции; уничтожение старой версии не делает исправление более убедительным и мешает восстановить первоначальную причину расхождения.
Как проверить период вычета и не потерять срок
Дата получения надлежащего документа и момент принятия приобретённого на учёт имеют значение для применения статьи 172 НК РФ. Для вычетов, предусмотренных пунктом 2 статьи 171, действует возможность заявления в пределах трёх лет после принятия на учёт с установленными законом особенностями. Это правило нельзя механически переносить на все виды вычетов, включая авансы и специальные операции.
При исправлении сначала определите, препятствовала ли исходная ошибка вычету и как надлежит отразить исправленный документ по действующим правилам книги покупок. Затем проверьте необходимость дополнительных листов и уточнённой декларации применительно к конкретному периоду. Позднее получение исправления не следует автоматически считать новым началом общего трёхлетнего срока. Если период близок к истечению, запрос поставщику и правовую оценку нельзя откладывать до очередной сверки. Календарь должен содержать даты приёмки, первоначального документа, получения исправления и представления соответствующей декларации.
Для внутреннего контроля полезно рассчитать два сценария денежных последствий. В первом дефект устраняется без потери законного вычета; во втором требуется корректировка налоговых обязательств с дальнейшим спором либо переносом в допустимый период. Расчёт не должен заранее объявляться признанием правоты инспекции. Он нужен руководителю, чтобы понимать возможную нагрузку на расчёты компании и сроки получения документов. Бухгалтер проверяет суммы и регистры, юрист — правовое основание выбранного варианта и доказательства. Согласованная таблица предотвращает ситуацию, когда в письме налоговой защищается один период, а в уточнённой декларации без объяснения отражается другой.
Что делать, если поставщик не отвечает
Направьте запрос способом, позволяющим подтвердить содержание и доставку, укажите номера документов, конкретные дефекты и разумный срок ответа. Сохраните договорные условия о документообороте и ответственности. Если организация продолжает работать, полезно проверить, получил ли запрос сотрудник, отвечающий за налоговые документы, а не только менеджер, завершивший продажу. Практически многие ошибки устраняются после предметного перечня расхождений, без затяжного конфликта.
Когда поставщик ликвидирован, не выходит на связь или отрицает операцию, задача сложнее. Нельзя обещать, что любой недостающий реквизит удастся заменить письмом покупателя. Нужно оценить существенность дефекта, имеющиеся доказательства и возможные требования к контрагенту. Если заявляются убытки из-за утраты вычета, потребуются самостоятельные основания, причинная связь, подтверждение размера и разумность предпринятых действий. Одного требования инспекции ещё недостаточно, чтобы автоматически переложить всю сумму налога на продавца; статус налогового спора и возможность исправления также имеют значение.
Как отвечать на требование налоговой
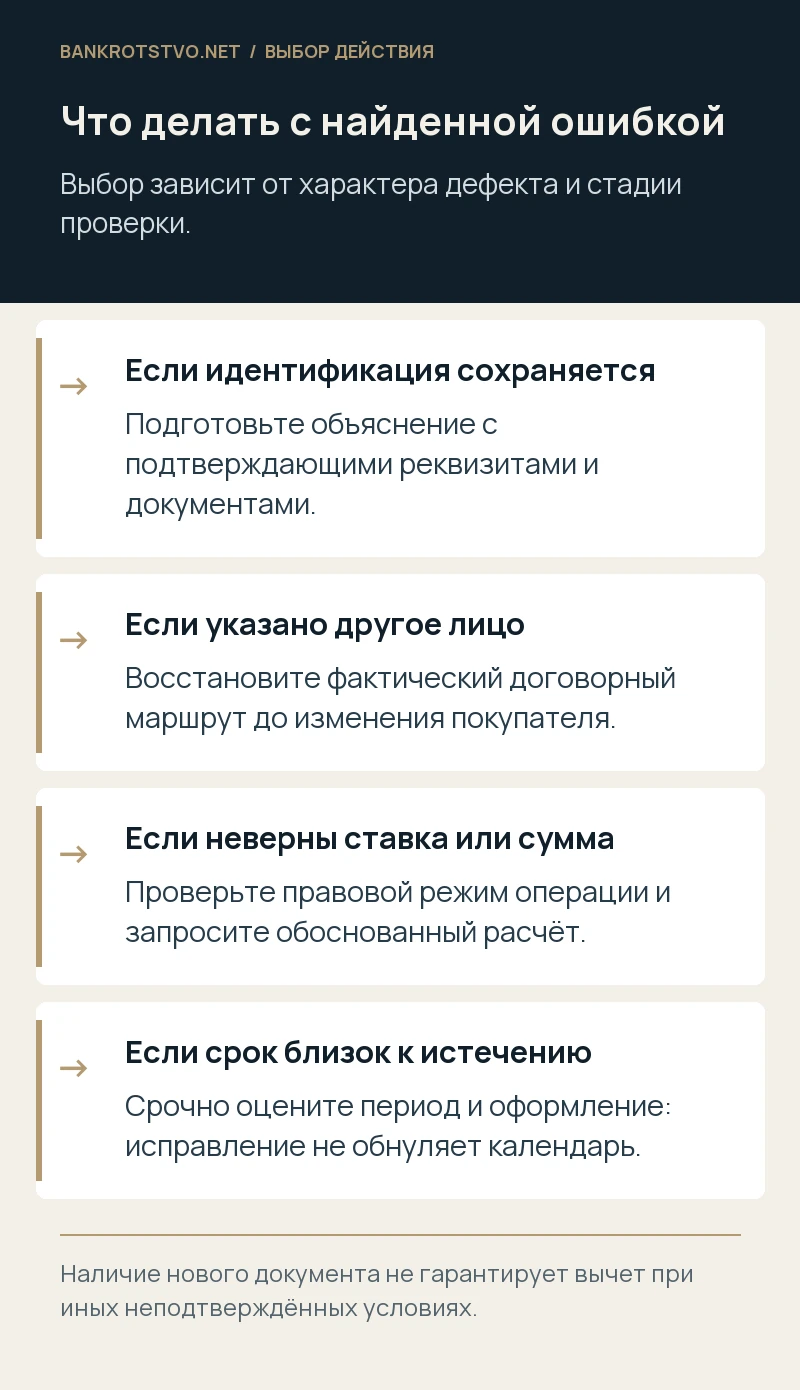
Ответ должен объяснять конкретное расхождение и содержать документы, которые подтверждают выбранную позицию. При несущественной ошибке покажите, каким образом идентифицируются сторона, приобретение и налоговые показатели. Если исправление уже получено, приложите его и поясните связь с исходным документом. Если запрос направлен поставщику, сообщите подтверждённый статус, не обещая результат, который от компании не зависит.
Не стоит отправлять сотни страниц без навигации. Короткая таблица с реквизитами и приложениями помогает инспектору сопоставить довод с доказательством. При этом пояснение не должно скрывать реальные противоречия: например, если цена в договоре и накладной различается, сначала установите основание разницы. При наличии обязанности представить ответ электронно соблюдайте применимый формат и канал. Сроки конкретного требования проверяются отдельно; переговоры с поставщиком не означают автоматического продления времени для ответа налоговому органу.
Два условных примера оценки ошибки
В первом условном примере в названии покупателя пропущена буква, но ИНН, адрес, договор и накладная указывают на одну организацию, товар принят на учёт и использован в соответствующей деятельности. Здесь предмет анализа — мешает ли дефект идентификации по пункту 2 статьи 169. Компания может подготовить объяснение со связкой документов и одновременно запросить аккуратное исправление, не признавая автоматически отсутствие права на вычет в первоначальном периоде.
Во втором условном примере поставщик указал другую компанию группы и сумму налога, не совпадающую с фактической поставкой. Простого письма «считать верным» может быть недостаточно. Нужно восстановить договорный маршрут, определить покупателя, сверить стоимость и получить надлежащие документы. До такого анализа нельзя уверенно выбирать период вычета или размер уточнения. Примеры показывают, почему одинаковое внешнее слово «опечатка» иногда скрывает совершенно разную юридическую задачу: техническое уточнение либо существенное противоречие в описании операции.
Если отказ уже включён в акт или решение
После акта проверки важно представить возражения по существу основания отказа, приложить документы и объяснить, почему они подтверждают условия вычета. При вынесенном решении проверяются стадия вступления в силу, порядок административного обжалования и дальнейшая судебная защита. Исправленный счёт-фактура не должен существовать отдельно от позиции: необходимо показать, какой именно довод инспекции он устраняет.
Отдельно оцените доказательства, полученные после первоначального ответа. Их значение зависит от содержания и обстоятельств появления; поздняя дата не делает документ автоматически бесполезным, но требует понятного объяснения. Не следует считать выигрыш гарантированным только потому, что продавец теперь исправил форму. Если налоговая одновременно доказывает отсутствие хозяйственной операции или иные нарушения условий вычета, эти претензии сохраняют самостоятельное значение. Юридическая работа заключается в проверке всей конструкции отказа, а не только в поиске удачной цитаты о допустимости незначительных ошибок.
Как организовать проверку без остановки закупок
Для регулярных поставок полезно установить короткий контроль до закрытия квартала: правильная сторона, связка с первичкой, стоимость, ставка, сумма и наличие нужной подписи. Необходимость проверки не означает, что любой дефект должен блокировать весь договор. Разделите хозяйственную приёмку, расчёты по согласованным условиям и налоговый документооборот, учитывая предусмотренные договором права и обязанности.
Назначьте ответственного за запрос исправлений и храните журнал статусов: выявлено, направлено, получено, проверено, отражено в учёте. Такой журнал помогает не потерять документы при смене бухгалтера и объяснить своевременность действий компании. Для крупных спорных операций добавьте юридическое заключение о характере дефекта и выбранном способе защиты. Оно не заменяет первичные документы и не создаёт вычет, но фиксирует мотивы решения, основанные на конкретном комплекте, а не на устном обещании поставщика «налоговая всё примет».
Что нужно для предметного разбора
Подготовьте исходный и исправленный документы, договор со спецификациями, накладные или акты, сведения о принятии на учёт, переписку с поставщиком и документы налоговой. Отметьте, заявлен ли вычет, в каком периоде и какие суммы оспариваются. Если спор касается ставки, приложите объяснение продавца и описание предмета операции. Если вопрос в идентификации стороны, важны документы о фактическом покупателе и основания участия иных компаний.
Мы проверяем существенность ошибки, сопоставляем документы и помогаем выбрать обоснованный способ действий: запросить исправление, подготовить пояснения, оценить корректировку учёта или сопровождать налоговый спор. Для начала можно направить описание расхождения и перечень имеющихся материалов. Цель — определить, что действительно мешает вычету и какие доказательства способны устранить проблему, сохранив согласованную позицию бухгалтерии, руководства и представителя компании.
Нормы и судебные разъяснения
- НК РФ, статья 169: счёт-фактура и существенность ошибок
- НК РФ, статья 171: основания налоговых вычетов
- НК РФ, статья 172: порядок и сроки вычетов
- Постановление № 1137: правила заполнения и исправления счёта-фактуры
- НК РФ, статья 138: обжалование налоговых актов
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.