
Компания перечислила госпошлину, подготовила иск, а должник неожиданно погасил задолженность. Или стороны договорились уже после нескольких заседаний. В бухгалтерии остаётся платёж в бюджет, и возникает вполне деловой вопрос: эти деньги потеряны, их должен возместить контрагент или можно получить возврат от налоговой? Одинаковый итог переговоров — спор больше не нужен — приводит к разным ответам. Решают даты, процессуальное оформление и причина, по которой дело закончилось.
Возврат госпошлины лучше проверять до подписания мирового соглашения или отказа от иска. Иначе компания может согласиться считать все расходы урегулированными, а затем обнаружить, что бюджет возвращает только часть суммы либо оснований для возврата вообще нет. Ниже рассматриваем коммерческий спор в арбитражном суде и последовательность действий, которая помогает связать судебные документы, налоговое заявление и расчёты с другой стороной.
Сначала разделите три разных источника денег
Возврат из бюджета означает, что у плательщика возникло предусмотренное Налоговым кодексом основание получить назад всю пошлину или её часть. Возмещение судебных расходов означает, что расходы перекладываются на другого участника дела по судебному акту или соглашению. Зачёт ранее уплаченной пошлины позволяет использовать её для нового обращения в суд, если соблюдены условия закона. Это три самостоятельных механизма, и документы для них различаются.
Например, определение о прекращении дела может одновременно содержать сумму к возврату из бюджета и распределение оставшихся расходов между сторонами. Налоговая не перечислит компании деньги, которые суд взыскал с ответчика: такая сумма исполняется за счёт ответчика. Контрагент, в свою очередь, не обязан повторно компенсировать уже возвращённую бюджетом часть только потому, что в платёжном поручении указана первоначальная полная сумма.
Для внутреннего учёта удобно завести отдельную строку по каждому платежу: уплачено, подлежит возврату, зачтено, взыскано с другой стороны, фактически получено. Так юрист и бухгалтер обсуждают один остаток, а не разные версии расходов. Такая сверка особенно полезна при встречном иске, нескольких жалобах и частичном примирении: у каждого обращения своя пошлина и своя дальнейшая судьба.
Какие документы покажут реальное основание возврата
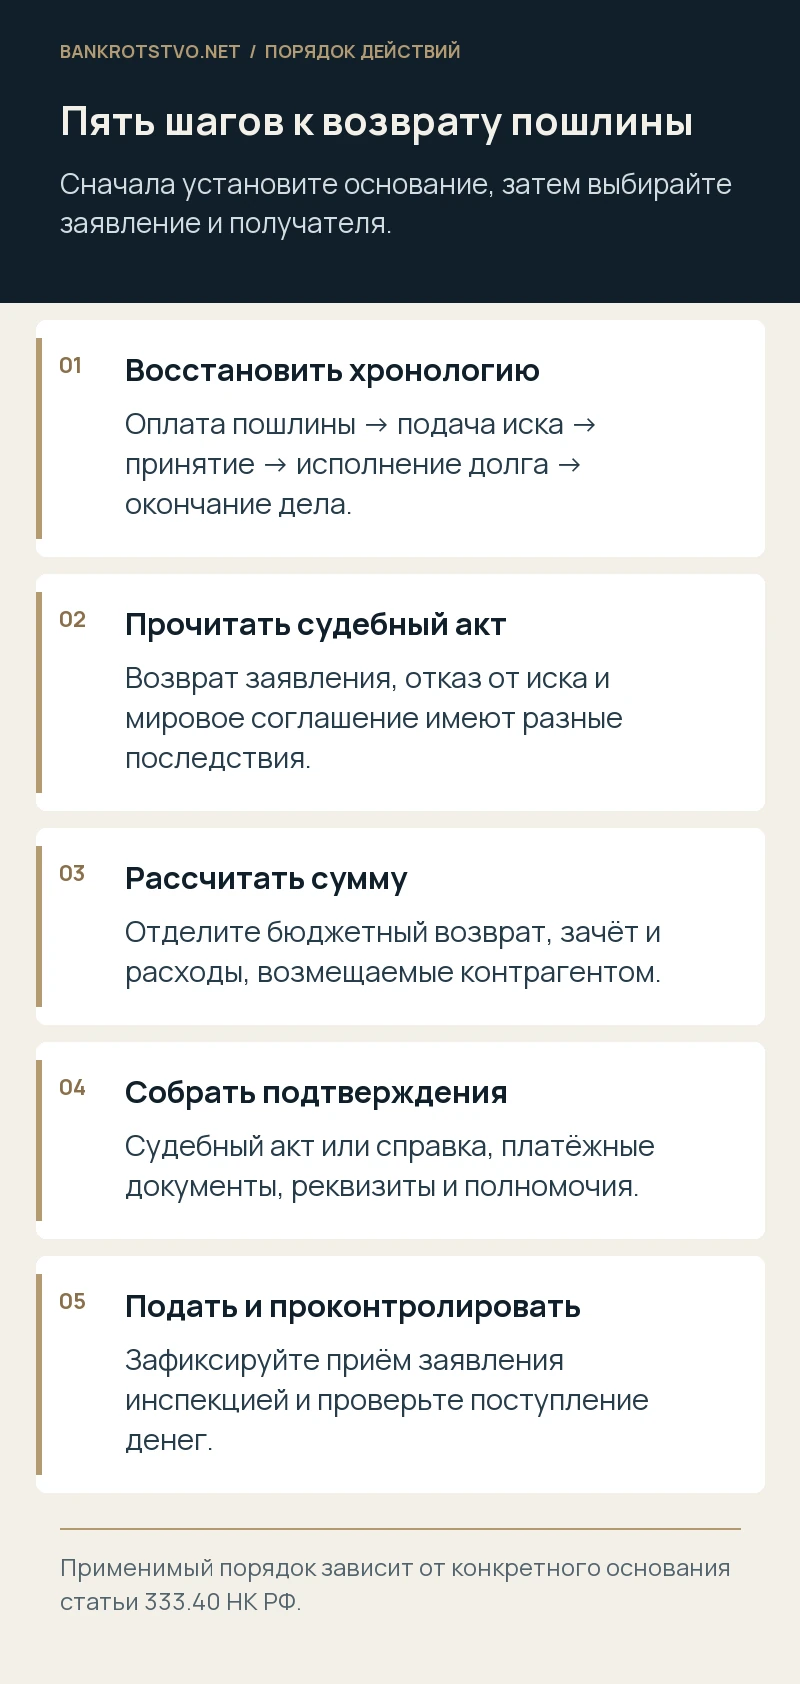
Начните с платёжного поручения с подтверждением исполнения, первоначального заявления и судебных актов о его движении. Нужны дата направления иска, дата принятия к производству, документ об окончании рассмотрения и сведения о вступлении соответствующего акта в законную силу. Если контрагент заплатил, добавьте банковскую выписку с датой зачисления и назначением платежа. Для частичных платежей составьте хронологию, а не ограничивайтесь общим итогом взаиморасчётов.
Фраза сотрудника «мы забрали иск» ничего не говорит о юридическом результате. Заявление могли вернуть до принятия, производство могли прекратить после отказа от требований, спор могли завершить мировым соглашением. Иногда заявление только оставлено без движения, и дело ещё не закончено: суд ожидает устранения недостатков. Для каждого варианта действуют свои правила, поэтому название и резолютивная часть определения важнее бытового описания ситуации.
Отдельно проверьте, не были ли деньги уже возвращены или зачтены по другому делу. Старый платёж нередко хранится сразу в нескольких папках, особенно после смены представителя. Повторное использование одной суммы создаёт проблему с подтверждением уплаты и способно задержать рассмотрение нового иска. Отметка о текущем статусе платежа должна быть общей для юридического и финансового подразделений.
Если пошлина уплачена, но иск ещё не направляли
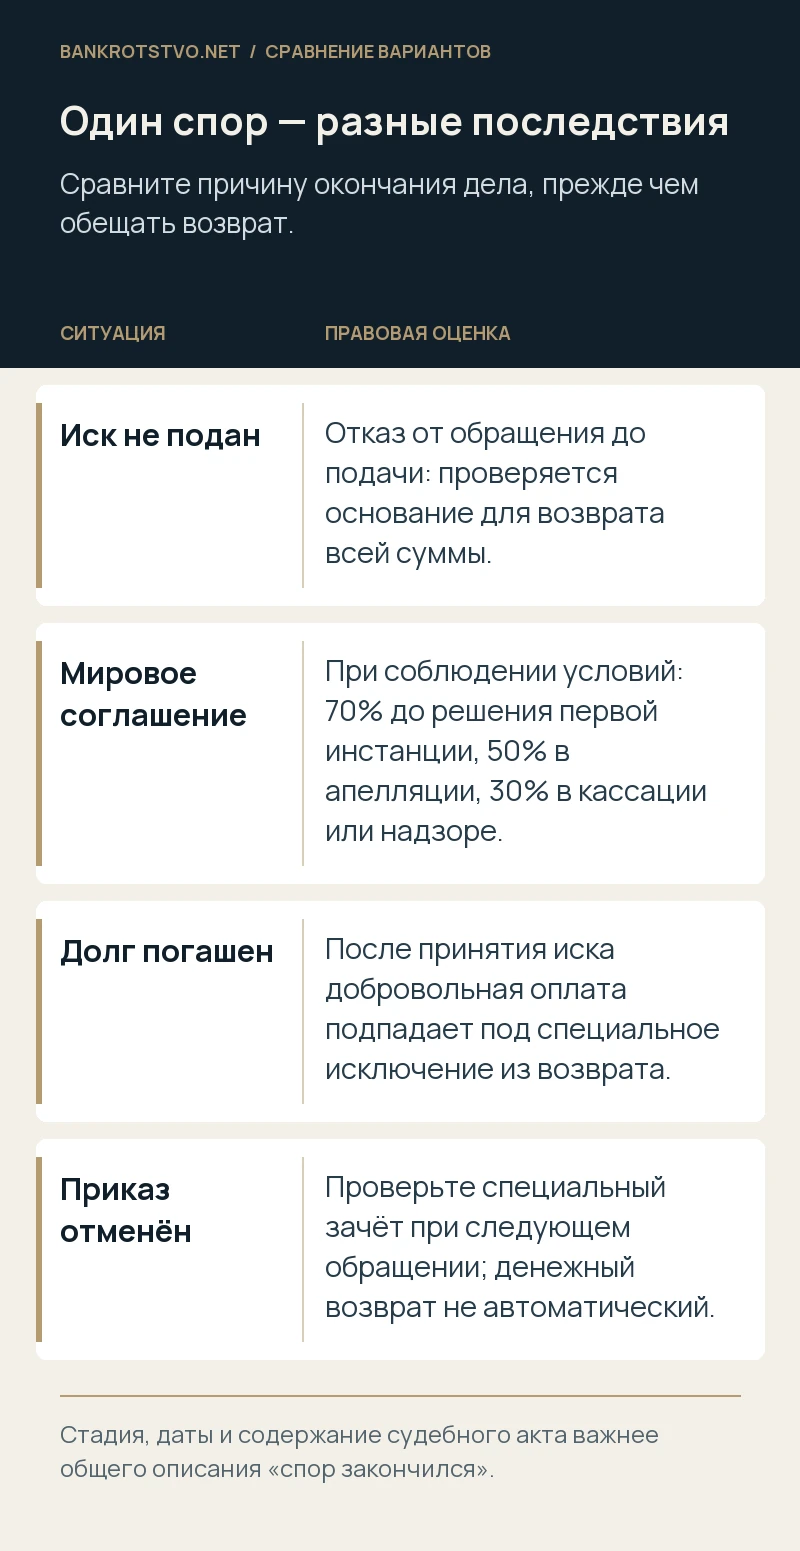
Подпункт 4 пункта 1 статьи 333.40 НК РФ предусматривает возврат при отказе от юридически значимого действия до обращения за его совершением. Для компании это может быть ситуация, когда иск подготовлен и пошлина перечислена, но до отправки документов стороны урегулировали задолженность. Здесь ещё нет судебного дела, в котором можно распределить расходы обычным определением о прекращении производства.
В условном примере поставщик оплатил пошлину в понедельник, получил от покупателя всю задолженность во вторник и не стал подавать иск в среду. Юрист проверяет, действительно ли заявление не было отправлено через электронную систему или почту, а бухгалтер — относится ли найденный платёж именно к этому спору. При подтверждении этих обстоятельств рассматривается возврат, а не автоматическое взыскание судебных расходов с покупателя.
Не стоит подменять отсутствие обращения отсутствием номера дела. Электронная подача могла уже состояться, хотя карточка ещё не появилась в поиске. Сохраните подтверждения отправки либо данные, позволяющие установить, что обращения не было. Порядок получения подтверждающей справки суда и комплект для налогового органа следует уточнять применительно к конкретному платежу: одного внутреннего письма директора о смене планов может оказаться недостаточно.
Возвращение заявления и оставление без рассмотрения
Статья 333.40 НК РФ называет возвращение обращения, отказ в его принятии, прекращение производства и оставление заявления без рассмотрения среди оснований полного или частичного возврата. Однако это не означает, что любое определение с похожим названием даёт одинаковую сумму. Необходимо прочитать причину окончания дела и проверить специальные ограничения, прежде всего при примирении и добровольной оплате после принятия иска.
Возвращённый иск нередко можно подать вновь после устранения препятствий. Тогда компании нужен выбор: получить деньги обратно или использовать уплаченную пошлину при следующем обращении в установленном порядке. Если спор предстоит продолжить в ближайшее время, преждевременный возврат может создать лишний денежный разрыв: для нового иска потребуется заново подтвердить уплату. Но сам по себе план повторной подачи не делает зачёт автоматическим.
Проверьте также процессуальные последствия окончания дела для основного требования. Возвращение заявления, оставление без рассмотрения и принятый судом отказ от иска неодинаково влияют на возможность повторного обращения. Ради возврата пошлины нельзя выбирать формулировку, которая лишит компанию более существенного требования. Решение о судьбе основного долга принимается первым; экономия на судебном платеже оценивается уже внутри выбранного законного способа завершения спора.
Мировое соглашение: почему важна стадия дела
При предусмотренных законом примирительных основаниях до решения первой инстанции возвращается 70 процентов уплаченной истцом пошлины, в апелляции — 50 процентов, в кассации или при надзорном пересмотре — 30 процентов. Эти правила распространяются на названные в статье 333.40 ситуации, включая мировое соглашение, отказ истца и признание иска ответчиком, с учётом специального исключения для добровольного исполнения после принятия заявления.
Для наглядности возьмём условную базу расчёта в 100 000 рублей: соответствующие доли составят 70 000, 50 000 и 30 000 рублей. Это иллюстрация процентов, а не размер пошлины по определённому иску и не обещание вернуть долю от всех платежей, когда-либо сделанных по делу. При нескольких требованиях, частичном мировом соглашении и отдельных жалобах сначала устанавливают, к какой сумме применяется конкретное основание.
Само подписание соглашения в переговорной не заменяет его утверждение судом. Проверьте условия о судебных расходах: кто несёт невозвращаемую часть, входят ли в урегулирование расходы на представителя, что происходит при частичном исполнении. Неясная формула «стороны претензий не имеют» способна породить новый спор. Чёткое распределение расходов обычно проще согласовать до подачи мирового соглашения, пока обе стороны заинтересованы в завершении дела.
Должник заплатил после принятия иска: отдельное правило
Для добровольного удовлетворения требований после обращения в арбитражный суд и принятия заявления к производству предусмотрено исключение: уплаченная госпошлина не возвращается. Поэтому нельзя рассуждать так: «Истец отказался от иска, следовательно, бюджет отдаст 70 процентов». Необходимо установить, почему последовал отказ и когда именно произошло исполнение. Сопоставление банковской выписки и определения о принятии иска здесь определяет практический маршрут.
Во втором условном примере тот же поставщик подал иск, суд принял его, а покупатель через неделю перечислил долг. Поставщик сообщает суду об оплате и решает вопрос об отказе от погашенного требования. Возврат из бюджета по одной лишь причине такого отказа не следует закладывать в финансовый расчёт. Вместо этого проверяют распределение расходов с учётом того, что исполнение состоялось после возбуждения дела, поведения сторон и содержания заявленных ходатайств.
Если деньги поступали частями до и после принятия иска, расчёт усложняется. Нужна разбивка требований и дат, а не одна ссылка на полную оплату к моменту заседания. Отдельного анализа требует платёж до принятия заявления, но уже после его направления. Для таких пограничных ситуаций безопаснее заранее подготовить позицию по конкретной хронологии и добиться её отражения в судебном акте.
Уменьшение цены иска не равно частичному проигрышу
При уменьшении истцом размера требований статья 333.22 НК РФ предусматривает возврат излишне уплаченной пошлины по установленному порядку. Для расчёта сравнивают пошлину, связанную с первоначальной и уточнённой ценой иска, учитывая применимые ставки и состав требований. Если уменьшение вызвано оплатой ответчика, необходимо дополнительно проверить уже рассмотренное специальное правило о добровольном исполнении. Одного переименования отказа в «уточнение» недостаточно.
Иная ситуация — суд рассмотрел требования и отказал в части по существу. Это само по себе не превращает уплаченную пошлину в переплату. Аналогично нельзя обещать возврат потому, что суд снизил неустойку: пункт 21 постановления Пленума Верховного Суда № 39 от 23 декабря 2025 года отдельно объясняет последствия такого снижения для пошлины и распределения расходов.
Проверьте, не произошла первоначальная арифметическая ошибка. В цену денежного иска включаются заявленные суммы неустойки и процентов, а несколько самостоятельных требований могут влиять на расчёт отдельно. Сверка должна отвечать на два вопроса: сколько требовалось уплатить на момент соответствующего обращения и какое последующее событие создаёт основание возврата. Без этого легко назвать переплатой сумму, которая была законно рассчитана и возврату не подлежит.
Когда имеет смысл зачёт для следующего обращения
Если деньги фактически не возвращены, в предусмотренных законом случаях их можно зачесть при новом обращении. Пленум Верховного Суда № 39 разъясняет условия использования прежнего платежа, трёхлетний период и необходимость представить заявление о зачёте одновременно с новым заявлением в суд. Это требует отдельного оформления: приложить старое платёжное поручение без объяснения его судьбы недостаточно.
Когда компания ранее уже обращалась в суд, проверяют наличие судебного акта или справки об основании возврата, платёжного документа и подтверждения налогового органа, что сумма не возвращалась. Важны также бюджет, код бюджетной классификации и иные условия допустимости зачёта. Нельзя переносить платёж между разными обращениями лишь потому, что оба связаны с государственными органами. Новый расчёт пошлины может потребовать доплаты, а зачёт меньшей суммы не освобождает от неё.
Для отменённого судебного приказа предусмотрено специальное правило статьи 333.22: ранее уплаченная пошлина учитывается при последующей подаче соответствующего заявления. Поэтому отмена приказа не означает безусловную выдачу всей суммы наличным денежным возвратом. Перед выбором маршрута сопоставьте ближайшие процессуальные действия, размер нового платежа и документы, которыми компания сможет подтвердить, что прежняя сумма доступна для зачёта.
В какую инспекцию обращаться и что приложить
По судебным делам заявление о возврате подаётся в налоговый орган по месту нахождения суда либо по месту учёта плательщика. Такое правило прямо содержится в пункте 3 статьи 333.40 НК РФ. Суд устанавливает обстоятельства и оформляет соответствующие документы, а перечисление денег проходит через установленную бюджетную процедуру. Направление одного письма в канцелярию суда не заменяет обращения за возвратом в налоговую инспекцию.
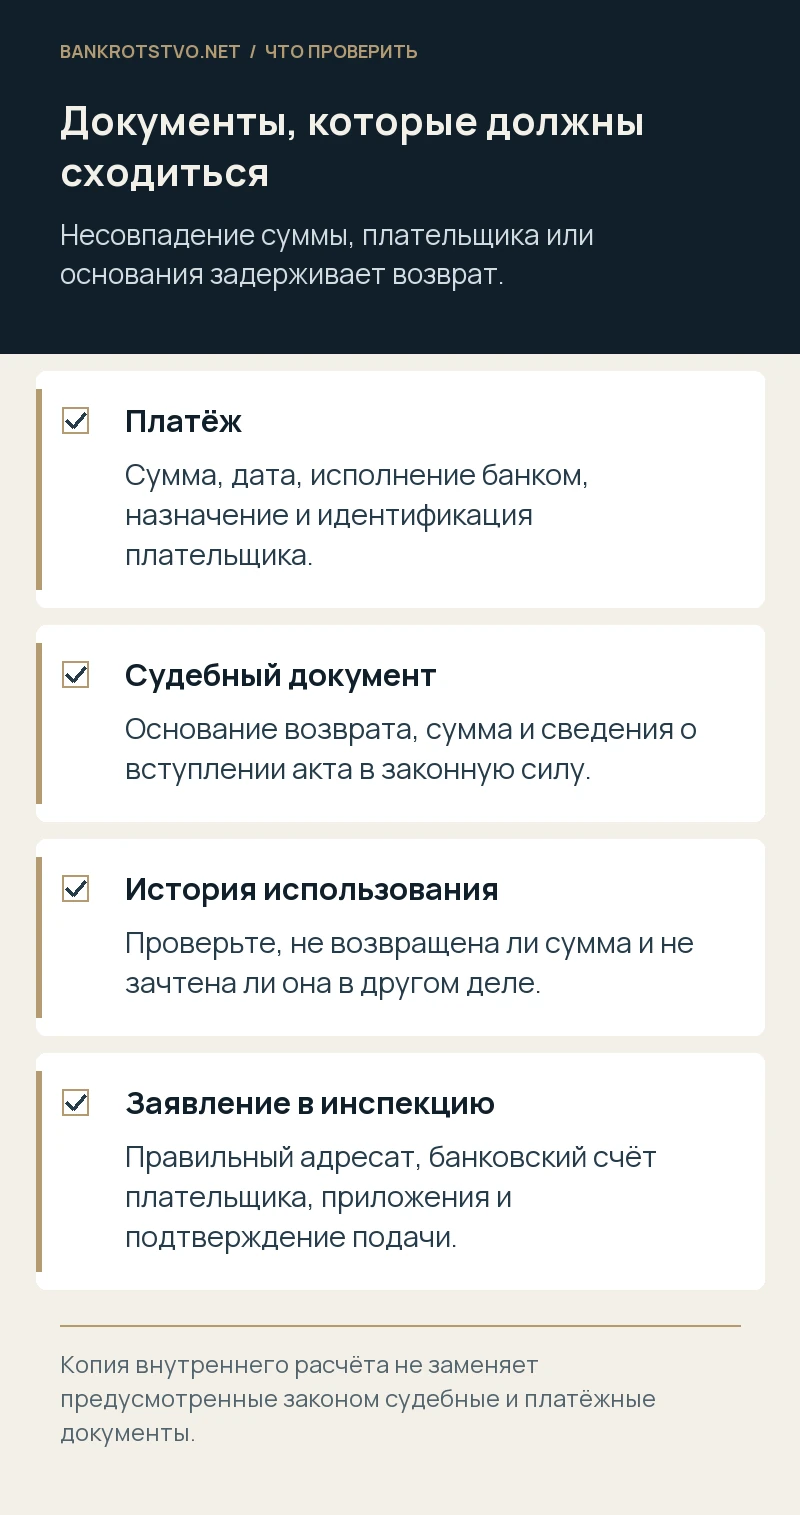
К заявлению прилагаются судебные решения, определения или справки об обстоятельствах возврата и копии платёжных документов. Укажите сумму, основание, данные плательщика и действующие банковские реквизиты. Представителю нужно подтвердить полномочия. При подаче через электронный сервис сохраните не только подготовленный файл, но и подтверждение его отправки и приёма; при бумажной подаче — документ о вручении.
Если в судебном акте есть ошибка в сумме или реквизитах, сначала определите способ её исправления либо получения необходимого судебного документа. Налоговый орган не должен угадывать, какую часть платежа суд имел в виду. Для большого дела полезна короткая сопроводительная таблица, которая связывает каждое поручение с конкретным основанием и суммой, но она дополняет, а не заменяет обязательные подтверждения.
Три года: от какой даты считать срок
Общее правило для заявления о возврате — три года со дня уплаты. Однако пункт 3 статьи 333.40 предусматривает специальные случаи, когда период начинается со вступления в законную силу судебного акта, являющегося основанием возврата. Среди них названы предусмотренное законом уменьшение требований и основания подпункта 3 пункта 1 статьи 333.40. Поэтому единый совет «отсчитывайте только от платёжки» может быть неверным.
Для каждого платежа зафиксируйте предполагаемое основание, соответствующую норму, начальную дату и последний день обращения. Срок для бюджетного возврата не следует автоматически подменять сроком процессуального заявления о распределении расходов или правилами зачёта. Даже когда суммы совпадают, правовые механизмы различны. Проверьте также дату вступления судебного акта в силу: дата изготовления документа и дата начала специального срока могут не совпадать.
Внутреннее согласование заявления с бухгалтерией не приостанавливает течение установленного периода. Если дело давно закрыто, первым действием должна быть проверка срока и комплекта подтверждений, а не длительный поиск идеальной формы сопроводительного письма. При споре о пропуске срока нельзя заранее обещать его восстановление: необходимо отдельно оценить применимый порядок защиты и факты, которыми компания обосновывает свою позицию.
Кто получит деньги, если платил директор или другая компания
Обязанность по уплате пошлины за обращающееся в суд лицо может исполнить другое лицо. Пленум Верховного Суда № 39 обращает внимание на идентификацию именно того плательщика, за которого исполняется обязанность: наименование, ИНН и другие необходимые сведения в платёжном документе. Если платёж сделан директором со своего счёта, это не даёт оснований автоматически считать его истцом и получателем судебного возврата.
Статья 333.40 предусматривает перечисление на банковский счёт, открытый плательщику государственной пошлины. Поэтому нужно сопоставить процессуальное положение, назначение платежа и реквизиты заявления. Нельзя без проверки указать счёт любой организации группы или личную карту сотрудника, который фактически отправил деньги. Внутренние отношения по возмещению директору понесённых затрат рассматриваются отдельно от возврата пошлины из бюджета.
Если за время спора произошла реорганизация, сменились наименование или банковские реквизиты, приложите подтверждения, позволяющие связать прежние сведения с текущим получателем. При ликвидации и иных сложных изменениях нельзя переносить обычный порядок механически. Ошибка в идентификации получателя создаёт задержку даже тогда, когда само право на возврат и сумма уже подтверждены судом.
Срок возврата и проверка отказа инспекции
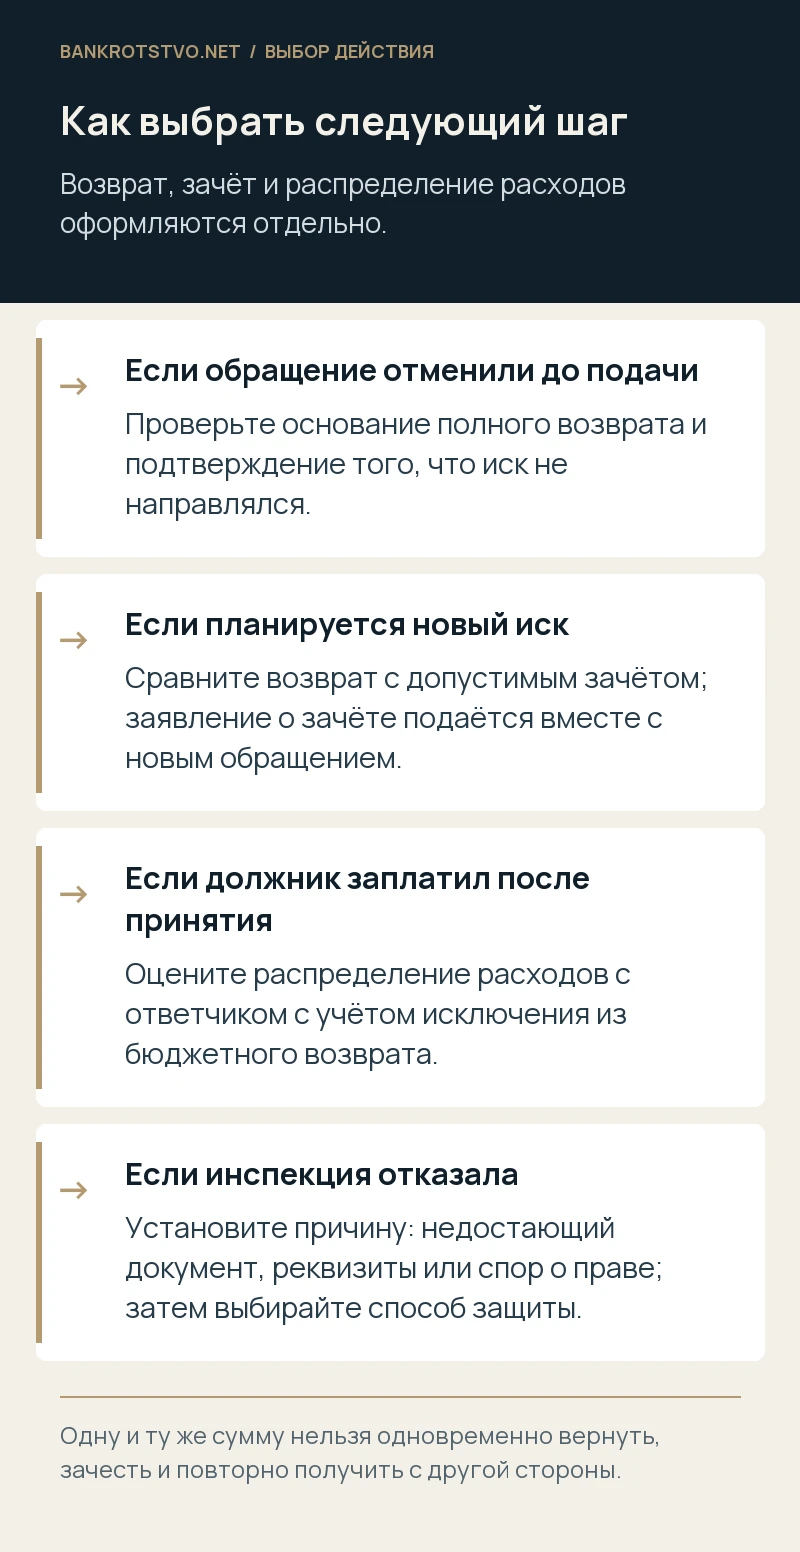
Налоговый кодекс устанавливает месячный срок возврата со дня подачи заявления. Для контроля нужны дата подачи, подтверждение приёма и копия направленного комплекта. Если денег нет, сначала выясните, вынесено ли решение, запрошены ли дополнительные сведения, корректны ли банковские реквизиты и дошли ли необходимые документы. Повторная отправка одинаковых заявлений без понимания причины задержки часто лишь усложняет переписку.
При отказе отделите спор о наличии основания от технического недостатка документов. В первом случае потребуется правовая позиция по норме, судебному акту и хронологии; во втором — исправление конкретного несоответствия. Сохраните текст отказа и доказательство даты его получения. Порядок административного и судебного оспаривания, сроки и требование к ответчику определяют по характеру решения или бездействия.
Не стоит заранее включать в расчёт произвольные проценты, штрафы или компенсацию за любую задержку. Такие требования нуждаются в самостоятельном правовом основании и проверке условий. Практически полезнее сначала установить точную сумму невозвращённой пошлины, момент надлежащего обращения и содержание ответа инспекции. Тогда можно выбрать способ защиты, который действительно соответствует возникшему препятствию.
Как не потерять расходы в мировом соглашении
В проекте мирового соглашения лучше прямо разделить возврат из бюджета и распределение оставшейся пошлины. Если одна сторона возмещает другой расходы, определите сумму, срок и порядок исполнения. Проверьте, не включена ли эта же сумма в общий платёж по соглашению. Условия должны позволять бухгалтерии понять, какая часть поступления закрывает долг, какая — проценты, а какая — судебные расходы.
Если договорённость охватывает только часть требований, укажите, какие расходы стороны распределяют сейчас и что остаётся на разрешение суда. Нельзя обещать за счёт бюджета возврат в размере, который закон для этой стадии не предусматривает. Также нежелательно оставлять вопрос открытым со словами «с пошлиной потом разберёмся»: после утверждения соглашения интерес контрагента к дополнительным уступкам обычно уменьшается.
Мы при юридическом анализе сопоставляем условия примирения с платёжными документами и процессуальной историей. Это позволяет заранее показать компании возможный возврат, невозвращаемый остаток и сумму, которую следует обсуждать с другой стороной. Если расходы уже стали предметом спора, позиция строится на документах и конкретных основаниях, а не на предположении, что завершение дела автоматически обнуляет затраты.
Что передать юристу для предметной проверки
Подготовьте номер дела, все поручения об уплате пошлины, определения о принятии и завершении рассмотрения, сведения об обжаловании, банковские документы об оплате долга и проект либо утверждённый текст мирового соглашения. Добавьте прежние заявления о возврате или зачёте и ответы на них. Если документов много, достаточно начать с перечня платежей и краткой хронологии: какие требования заявлялись, когда поступили деньги и чем завершилось дело.
Результатом первичной проверки должна стать понятная схема по каждой сумме: основание, получатель, срок, необходимый документ и следующий шаг. Иногда разумно подать заявление в инспекцию; иногда — сначала получить справку суда, исправить судебный акт или заявить о распределении расходов. Бывает и так, что возврат законом не предусмотрен. Этот вывод лучше получить до того, как компания построит на ожидаемом поступлении финансовый план.
Для обсуждения ситуации можно связаться с нами и описать стадию дела, причину его завершения и сумму пошлины. Мы проверим правовой маршрут, поможем подготовить необходимые обращения и при необходимости сопроводим спор. Чем точнее собраны даты и платежи, тем проще отделить реально доступный способ вернуть деньги от варианта, который к обстоятельствам компании не применяется.
Нормы и судебные разъяснения
- НК РФ, статья 333.40: основания, проценты, сроки и документы возврата
- НК РФ, статья 333.22: уменьшение требований и зачёт после приказа
- АПК РФ, статья 104: основания и порядок возврата госпошлины
- АПК РФ, статья 110: распределение судебных расходов
- Пленум Верховного Суда РФ от 23.12.2025 № 39: уплата и зачёт пошлины
- ФНС России: возврат госпошлины по судебным делам
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.