
Импортёр перечислил обеспечительный платёж в системе подтверждения ожидания товаров, получил документ о предстоящей поставке, но машина не выехала, поставщик отменил отгрузку или ввёз только часть партии. Деньги уже зарезервированы, а обычное заявление о возврате не даёт ожидаемого результата. Для компании возникает практический вопрос: какую сумму можно освободить сразу, какую нужно отражать в декларации и когда средства действительно станут доступны.
В СПОТ принципиально различаются свободный излишек на специальном платеже и сумма, уже связанная с конкретным документом о предстоящей поставке — ДОПП. Для несостоявшегося или частичного ввоза нельзя автоматически применять механизм возврата нераспределённого остатка. Сначала восстанавливают документы, статусы, фактическое перемещение и налоговую отчётность. Именно эта связь определяет правильный маршрут возврата и исключает повторное использование одной суммы.
Какой режим действует на 26 октября 2026 года
Основу СПОТ составляет Федеральный закон от 17.04.2026 № 101-ФЗ. Связанные налоговые изменения внесены законом № 102-ФЗ, включая статью 177 НК РФ. Система действует в отношении предусмотренного законом ввоза из государств ЕАЭС автомобильным транспортом с июня 2026 года. При этом запуск сопровождался переходными условиями, которые необходимо учитывать по дате и маршруту конкретной поставки.
Для поставок из Армении, Казахстана и Киргизии июньский переходный период завершился; по общему правилу с июля обеспечительный платёж вносится при отсутствии установленного освобождения. Для предусмотренных постановлением Правительства № 641 белорусских поставок освобождение действует по 31 октября 2026 года включительно. Требуется проверить условия о поставщике и ввозе через соответствующий участок российско-белорусской границы, а не только страну происхождения товара.
Поэтому при разборе ошибочно внесённого платежа сначала устанавливают, была ли вообще обязанность его вносить в конкретной ситуации. Освобождение от обеспечения и освобождение от формирования ДОПП являются разными вопросами. Нельзя считать любую поставку из ЕАЭС исключённой из системы только потому, что налоговый платёж по ней временно не требовался.
Чем платёж СПОТ отличается от договорного депозита
Обеспечение в СПОТ перечисляется в бюджет для предусмотренных законом целей, связанных с косвенными налогами при ввозе. Это не сумма, которую поставщик удерживает по условиям гражданского договора. Поэтому возврат аванса иностранным продавцом и возврат бюджетного обеспечения проходят по разным основаниям и документам. Расторжение контракта само по себе не создаёт банковского перечисления из бюджета.
В статье 11 закона № 101-ФЗ определены порядок внесения, связь суммы с ДОПП, основания заявления о возврате и запрет возврата третьим лицам. Статья 177 НК РФ регулирует исполнение обязанности по ввозному НДС за счёт обеспечения и судьбу превышения. Для акцизов необходимо дополнительно учитывать соответствующие положения статьи 205 НК РФ и особенности конкретного товара.
Для внутреннего учёта выделите три расчёта: деньги, уплаченные продавцу; обеспечение СПОТ; фактические косвенные налоги. Они могут иметь разные суммы, даты и судьбу после отмены поставки. Смешение этих потоков приводит к ошибочным требованиям к инспекции и затрудняет проверку того, не погашено ли одно обязательство дважды из разных источников.
Сначала проверьте, зарезервированы ли деньги
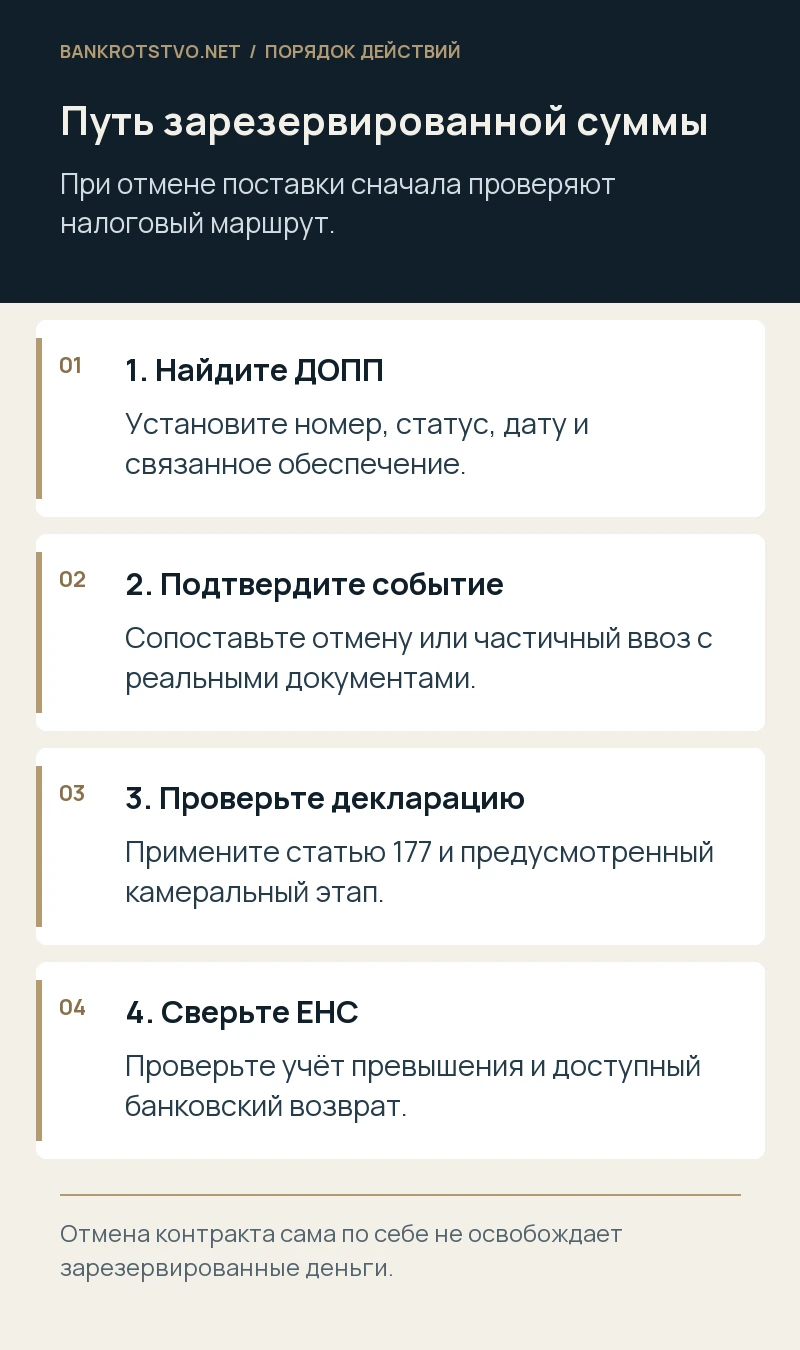
Факт банковского перечисления ещё не показывает, какая часть связана с зарегистрированными ДОПП. Закон предусматривает учёт внесённых средств в хронологическом порядке представления документов. Поэтому при нескольких поставках общий остаток может распределиться не так, как предполагает коммерческий отдел. Необходимо получить сведения по каждому номеру, статусу и сумме обеспечения, а затем сопоставить их с платёжными документами.
Отдельно выделите деньги сверх потребности по документам и деньги, внесённые без сформированных ДОПП. Для них статья 11 предусматривает заявительный механизм. Если же средства уже зарезервированы под документ, по которому ввоз не состоялся, дальнейший маршрут связан с декларацией по косвенным налогам и камеральной проверкой. Наличие общей переплаты в учёте компании не отменяет этого различия.
Сохраните выгрузку или иной доступный документ о статусе на дату проверки. Снимок одного общего экрана недостаточен, если спор касается нескольких резервирований. Практически полезна таблица: номер ДОПП, дата регистрации, плановая поставка, сумма, статус, фактический ввоз, декларация и освобождённый остаток. Она позволяет увидеть, какой именно суммой компания сейчас вправе распоряжаться.
Когда применяется заявление о свободном излишке
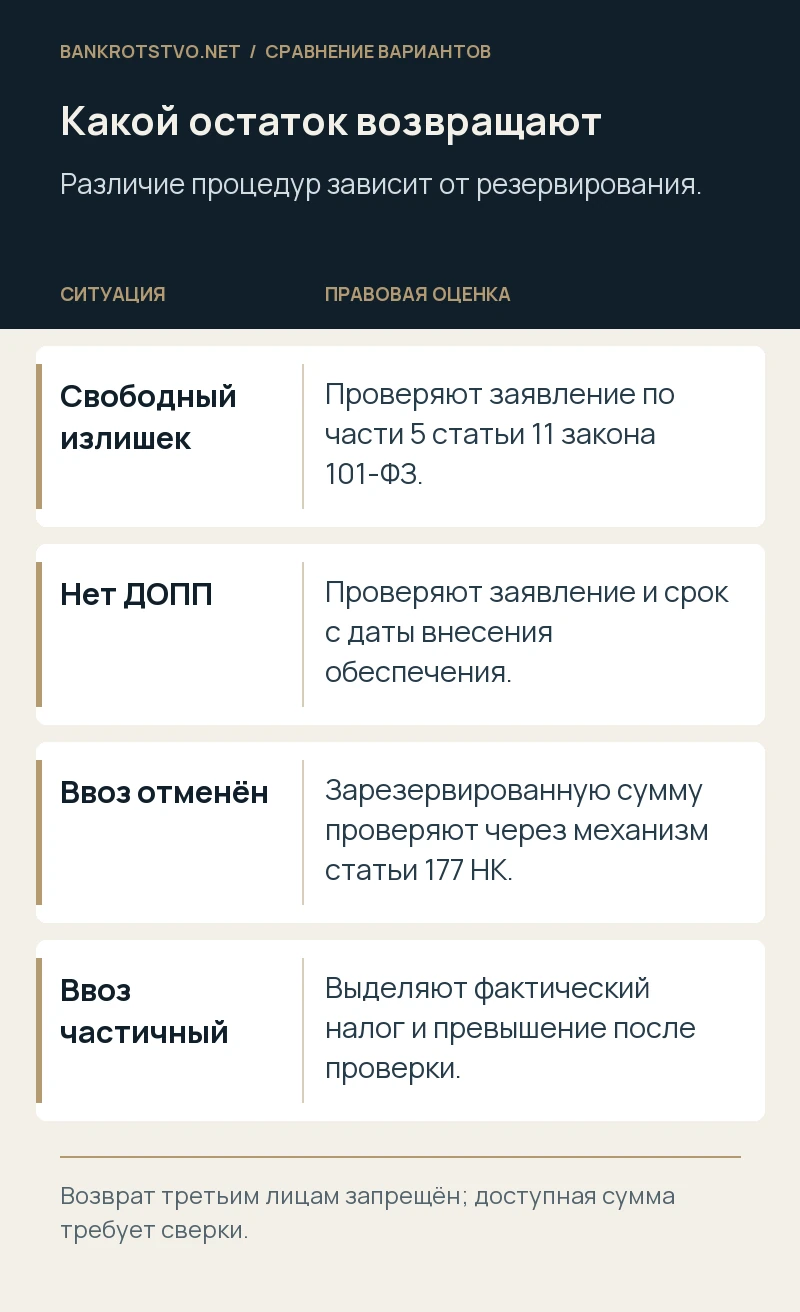
Часть 5 статьи 11 закона № 101-ФЗ предусматривает заявление при превышении внесённых денег над суммой, указанной в ДОПП, либо при наличии обеспечения без сформированных документов. Заявляется соответствующий свободный излишек, а не автоматически вся сумма после отмены контракта. Срок составляет не позднее трёх лет с формирования ДОПП, а при отсутствии документов — с внесения обеспечения.
Возврат производится по предусмотренному законом порядку, аналогичному статье 79 НК РФ. ФНС размещает форму и формат заявления в разделе СПОТ. Перед отправкой проверьте актуальную форму, полномочия подписанта и данные заявителя. Направление свободного остатка и движение сумм, зарезервированных под несостоявшийся ввоз, требуют разного обоснования, даже если оба вопроса возникли у одной организации одновременно.
В заявлении и сопроводительном расчёте полезно объяснить происхождение излишка: ошибочный повторный перевод, сумма сверх зарегистрированной потребности либо отсутствие ДОПП. Не подменяйте этот расчёт только письмом поставщика об отмене поставки. Такое письмо подтверждает коммерческое событие, но само по себе не доказывает, какая часть бюджетного обеспечения осталась не связанной с документами системы.
Что делать с обеспечением по несостоявшемуся ввозу
Пункт 2 статьи 177 НК РФ предусматривает возможность отразить соответствующие суммы в декларации по косвенным налогам за период, в котором возникли обязанности по уплате налога в связи с ввозом. Закон устанавливает предел не позднее трёх лет с даты формирования ДОПП и ограничение суммы размером налога, указанным в документе по несостоявшемуся ввозу. После этого применяется механизм учёта по статье 11.3 НК РФ.
Следовательно, отменённую поставку необходимо связать с конкретным ДОПП и предусмотренной отчётностью. Не следует обещать освобождение зарезервированных денег на следующий день после письма об отмене. Также нельзя без отдельной проверки рекомендовать любому импортёру нулевую декларацию за произвольно выбранный месяц: формулировка статьи 177 связывает предусмотренное отражение с периодом возникновения обязанности по ввозу.
Если дальнейших облагаемых поставок не планируется, порядок реализации права нужно предметно выяснять по документам и действующему регулированию, при необходимости через мотивированное обращение в инспекцию. В таком случае особенно важно не терять трёхлетний срок и не подменять юридическую оценку технической возможностью отправить отчётность из учётной программы.
Как подтвердить, что поставка действительно сорвалась
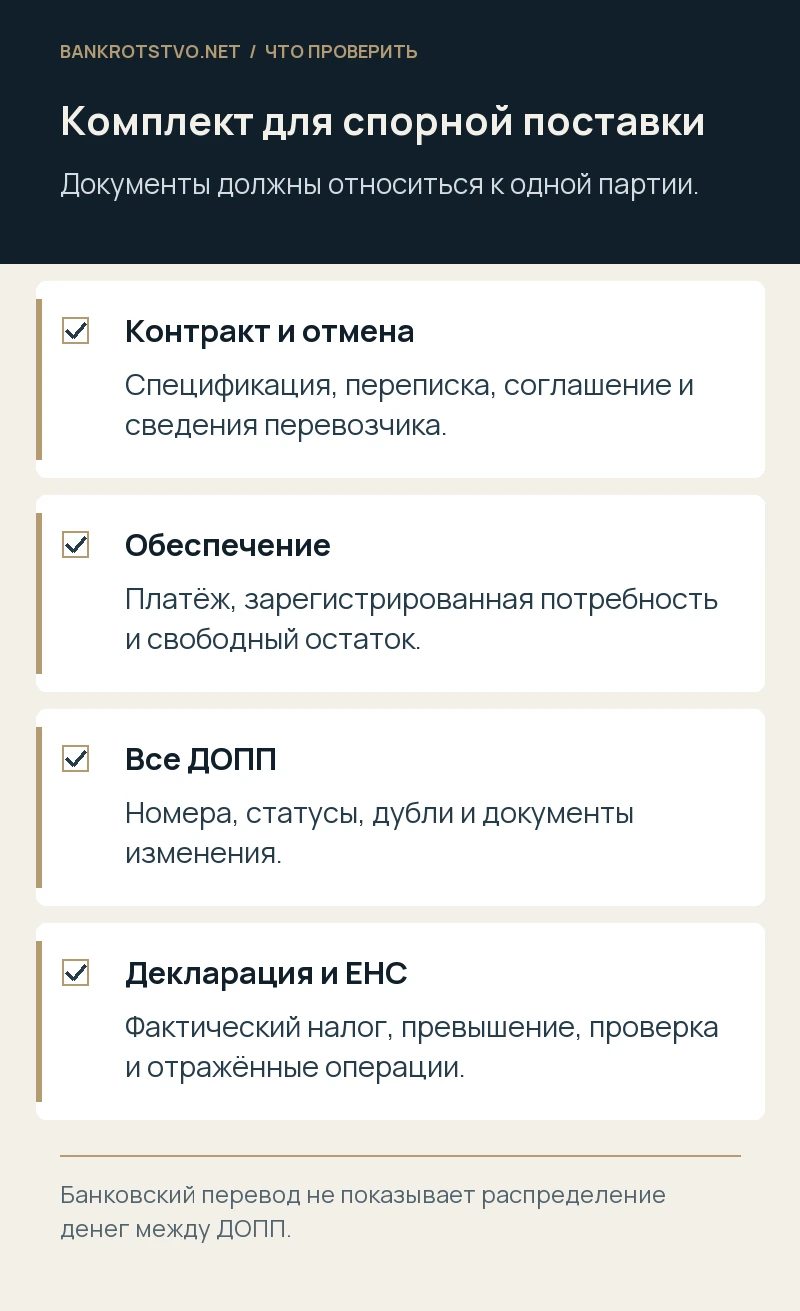
Подготовьте контракт, спецификацию, документы о планируемой отгрузке, переписку об отмене и соглашение о прекращении либо изменении обязательства. Сведения перевозчика помогут подтвердить, что конкретный рейс не состоялся или груз не пересёк границу. Если продавец вернул аванс, банковские документы дополнят картину, но их отсутствие не означает автоматически, что товар был ввезён.
Важна определённость предмета: какая партия отменена, какой номер ДОПП к ней относится и не прошла ли та же поставка позднее по другому документу. При нескольких похожих спецификациях легко ошибочно назвать несостоявшимся ввоз, который фактически произошёл после изменения машины или перевозчика. Именно поэтому данные договора, транспорта и налоговых документов сопоставляют по идентификаторам, количеству и датам.
Если поставка перенесена, а не окончательно отменена, проверьте правила оформления дальнейшего ввоза и судьбу первоначального обеспечения. Нельзя самостоятельно считать старую визуализированную ссылку подходящей для новых обстоятельств. Коммерческая договорённость о переносе не заменяет установленный порядок формирования документов системы и не разрешает произвольно перепривязывать зарезервированные суммы.
Как учитывать частичный ввоз
При частичном исполнении прежде всего фиксируют фактически ввезённый и принятый на учёт товар. Рассчитывают относящиеся к нему косвенные налоги, затем сопоставляют с суммой обеспечения по ДОПП. Превышение не превращается в свободный банковский остаток только на основании акта недопоставки. Его дальнейший учёт связан с декларацией и предусмотренной камеральной проверкой.
По разъяснениям ФНС оставшаяся часть товара при последующем ввозе требует нового ДОПП, а не простого исправления прежнего документа под новую партию. Это важно для финансового планирования: компания может временно иметь зарезервированное превышение по первому документу и отдельную потребность в обеспечении следующего ввоза. Нельзя без установленного основания считать эти суммы автоматически взаимозаменяемыми.
Составьте количественную и стоимостную сверку по товарным позициям. Разница может возникнуть не только из-за количества, но и из-за ошибок в цене, валютном пересчёте или классификации операции. Документы приёмки должны объяснять фактическую базу, а не просто показывать общий недостающий объём. При расхождении данных продавца и перевозчика выясните причины до отражения суммы в отчётности.
Почему статус ДОПП нужно читать вместе с документами
В письме ФНС от 29.09.2026 № ЕА-36-15/8583@ раскрыты статусы документов и особенности отражения в декларации. В частности, «Обеспечен» означает предусмотренное обеспечение либо применимое освобождение, а «Погашен» связан с завершением камеральной проверки. Отсутствие статуса прохождения проверки контролирующего органа само по себе не позволяет заключить, что товар не был принят на учёт.
Поэтому сведения системы нужно сопоставлять с реальным ввозом и отчётностью. Если товар ввезён, но документ остался в промежуточном состоянии, нельзя требовать освобождения всей суммы как по отменённой поставке только на основании статуса. И наоборот, статус обеспечения не подтверждает фактическую отгрузку продавцом: деньги могли быть зарезервированы до того, как рейс сорвался.
Сохраняйте сообщения об изменениях и подтверждения подачи декларации. При частичном отражении предусмотрены особенности дальнейшего статуса, которые следует проверять по действующему порядку. Для юридического обращения важно назвать конкретное расхождение: фактический ввоз, отражённая сумма, состояние ДОПП и ожидаемая операция. Формулировка «система не возвращает деньги» не раскрывает предмет возможного нарушения.
Как исправлять ошибку и не создавать лишние документы
Корректировочный ДОПП не является универсальным способом изменить все сведения первоначальной поставки. По информации ФНС изменение данных о транспортном средстве оформляется в предусмотренном порядке, а изменение ряда иных сведений требует нового документа. Перед созданием нового ДОПП нужно проверить допустимый механизм и финансовые последствия, иначе возникает несколько резервирований по одной коммерческой поставке.
Особенно опасно многократно отправлять документ в надежде получить нужный статус, не проверив предыдущие регистрации. В письме ФНС от 22.09.2026 № ЕА-36-15/8421@ рассмотрено отражение задвоенных ДОПП. Оно связывает соответствующие суммы с декларацией и учётом превышения после камеральной проверки. Удаление локальной записи из программы не означает прекращения бюджетного резервирования.
При выявлении дубля составьте хронологию регистрации и объясните причину. Отдельно укажите, по какому документу товар фактически поступил и какие документы не сопровождались ввозом. Такая подборка помогает обосновать отчётность и обращение в налоговый орган. Она также нужна для предотвращения повторного отражения одной суммы в следующих периодах.
Когда обеспечение считается уплатой ввозного НДС
Статья 177 НК РФ связывает исполнение обязанности с уплаченной суммой обеспечения, указанной в ДОПП и заявленной в декларации, в пределах исчисленного налога. Дата определяется подачей соответствующей декларации, но не ранее установленного срока уплаты. Поэтому внесение обеспечения до рейса и исполнение налоговой обязанности являются разными юридическими событиями, которые не следует смешивать в расчётах.
Если налог больше допустимой к учёту суммы, разницу необходимо проверить и исполнить по применимым правилам. Если меньше, превышение учитывается через предусмотренный механизм. Организации важно не допустить двух противоположных ошибок: повторно заплатить весь налог, проигнорировав обеспечение, или считать любой перевод на специальный платёж достаточным исполнением всех обязанностей без отражения в декларации.
Для финансовой службы полезна сверка по каждой декларации: фактический налог, сумма обеспечения, принятая в исполнение, доплата и превышение. При акцизных товарах требуется отдельный анализ соответствующего налога. Наличие общего номера ДОПП не позволяет без проверки объединить разные обязательства и применить к ним один недифференцированный расчёт.
Как проходит путь от превышения к банковскому возврату
По зарезервированному обеспечению превышение учитывается после предусмотренной камеральной проверки и, когда это необходимо, вступления в силу решения по её результатам. Дальнейшая доступность денег связана с ЕНС. Нужно увидеть фактическое отражение суммы и проверить общее сальдо: за время проверки у организации могут возникнуть другие законные обязанности, которые влияют на доступный возврат.
Поэтому окончание проверки, изменение статуса ДОПП, появление положительного сальдо и поступление на расчётный счёт не являются одним событием. Каждый этап подтверждается отдельно. После формирования доступного остатка проверяют порядок распоряжения по статье 79 НК РФ, банковские реквизиты и наличие уже направленного поручения. Требовать банковского возврата больше действительного положительного сальдо без анализа операций необоснованно.
При задержке нужно определить, на каком этапе возникло расхождение. Возможно, не завершена проверка, неверно отражён документ, есть мотивированный отказ либо деньги уже направлены на законную обязанность. От этого зависит содержание обращения и возможной жалобы. Проценты и последствия просрочки также оценивают по конкретному основанию; единый гарантированный срок возврата для всех описанных ситуаций обещать нельзя.
Гипотетический пример: ошибочный перевод сверх потребности
Предположим, компания сформировала ДОПП на действительную поставку и перечислила обеспечение, но бухгалтерия повторно отправила такую же сумму. Первый платёж полностью обеспечил документ, а второй остался свободным: других зарегистрированных ДОПП и резервирований нет. Товар по основной поставке движется по плану, спор касается только повторного перевода.
В такой условной ситуации проверяют право на заявление о возврате свободного превышения по части 5 статьи 11 закона № 101-ФЗ. Компания подтверждает оба перечисления, зарегистрированную потребность и отсутствие использования второй суммы. Отменять действительный документ или показывать всю поставку несостоявшейся не требуется. Важно, чтобы сведения о свободном остатке соответствовали данным системы на момент рассмотрения.
Если до обращения организация сформирует новый ДОПП, хронологическое распределение средств может изменить ситуацию. Тогда часть ранее свободной суммы окажется связанной с другой поставкой. Пример показывает, почему проверку остатка проводят по операциям, а не только по разнице между двумя платёжными поручениями. Правильный маршрут определяется текущим юридическим состоянием суммы и документами о её возникновении.
Гипотетический пример: обеспеченная поставка отменена
Предположим другой вариант: вся внесённая сумма зарезервирована под один ДОПП, после чего продавец письменно отменил отгрузку. Других свободных денег на специальном платеже нет. Импортёр подаёт обычное заявление о возврате как при ошибочном переводе и ожидает перечисления без связи с декларацией. Но коммерческая отмена не сделала зарезервированную сумму свободным излишком автоматически.
Здесь необходимо подтвердить несостоявшийся ввоз и применить механизм статьи 177 НК РФ с учётом периода отражения, суммы и трёхлетнего предела. Подготавливают контракт, переписку, сведения перевозчика, конкретный ДОПП и налоговую хронологию. Затем проверяют прохождение камерального этапа и дальнейшее отражение на ЕНС. Если облагаемого ввоза больше не планируется, этот фактический вопрос выносят на отдельную юридическую оценку.
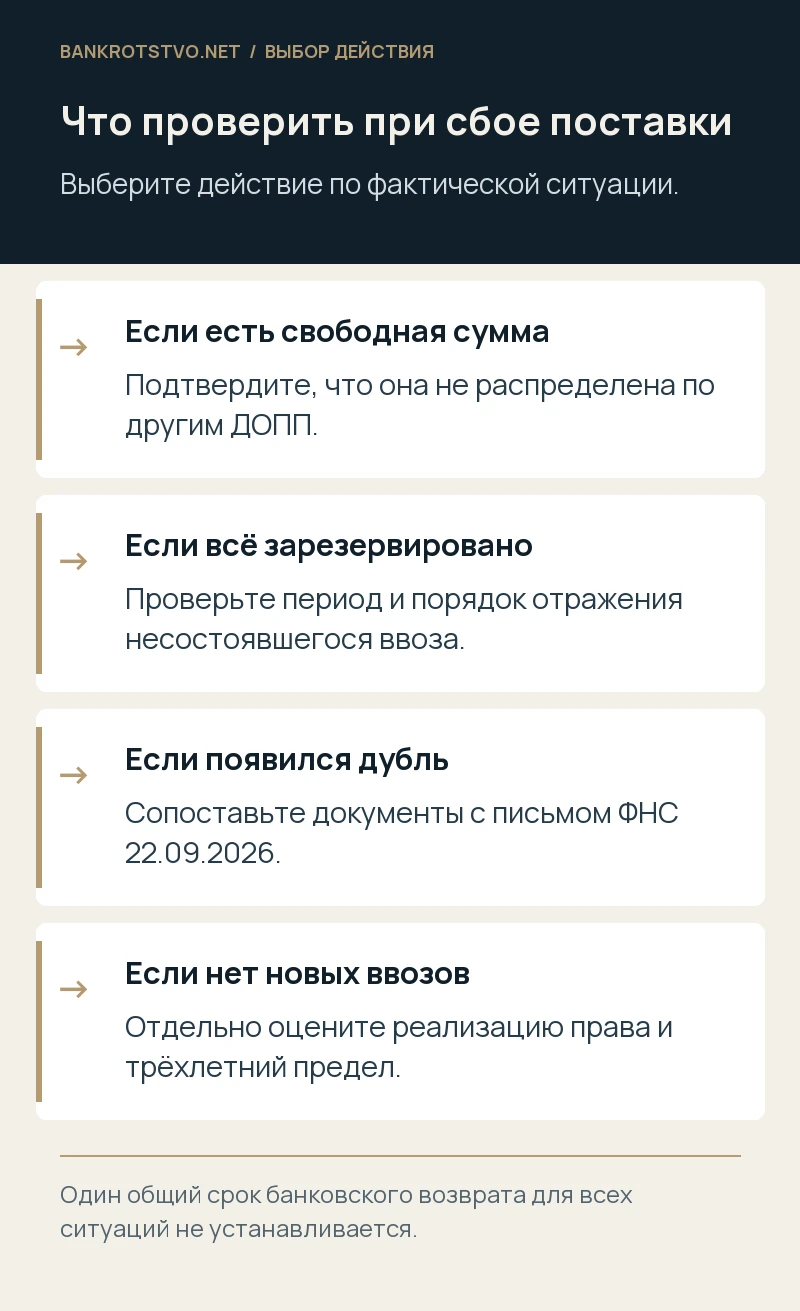
При частичной поставке подход также изменяется: выделяют реальный ввоз и превышение, не заявляя всю сумму как относящуюся к отсутствующему товару. Контраст двух примеров состоит в резервировании. В первом деньги изначально остались сверх потребности, во втором они обеспечили документ и проходят предусмотренный налоговый маршрут. Одинаковый банковский итог не позволяет выбрать процедуру без этой проверки.
Как организовать контроль внутри компании
Назначьте ответственного за связь коммерческого отдела, логистики и бухгалтерии. Отмена рейса должна сопровождаться проверкой ДОПП и обеспечения, а не только уведомлением поставщика. В общем реестре фиксируйте номера, суммы, фактические партии, изменения и декларации. Каждая корректировка должна иметь основание; повторные документы требуют отдельного контроля, чтобы не оставить незамеченное резервирование.
Для финансового планирования разделите доступные деньги и суммы, ожидающие прохождения предусмотренной процедуры. Не закладывайте весь спорный остаток как источник обеспечения следующего рейса до подтверждения возможности его использования. Отдельно контролируйте трёхлетний срок по каждому документу и сохраняйте доказательства поданных обращений. Восстановление истории спустя несколько лет может оказаться существенно сложнее.
После ответа инспекции проверьте, разрешён ли вопрос по существу. Техническое сообщение службы поддержки не всегда является решением о возврате или мотивированным отказом. Если требуется обжалование, его предмет и сроки определяют по конкретному акту либо бездействию. Обычная переписка о работе сервиса не заменяет предусмотренную НК РФ процедуру защиты имущественного права.
Какие материалы нужны для юридического анализа
Подготовьте контракт, спецификации, платёжные поручения по обеспечению, все связанные ДОПП со статусами, сведения о фактическом ввозе и поданные декларации. Приложите документы об отмене или частичном исполнении, ответы инспекции и доступную детализацию ЕНС. Кратко объясните, какие деньги компания считает свободными и какие связаны с несостоявшимися документами.
Мы проводим юридический анализ этих материалов и сопровождаем споры о зачёте и возврате. Проверяем применимость СПОТ к поставке, основания резервирования, отражение в отчётности и причину отказа. После этого можно определить надлежащий состав обращения и оценить дальнейший способ защиты. Положительный результат нельзя обещать без проверки фактической и налоговой истории конкретного ввоза.
Связаться с нами можно через контакты bankrotstvo.net или по адресу admin@bankrotstvo.net. В обращении укажите страну поставщика, даты документов, сумму обеспечения и состоялся ли ввоз полностью, частично или не состоялся. Эти данные позволяют сразу определить основную развилку между свободным излишком и зарезервированным обеспечением.
Нормы и судебные разъяснения
- Закон № 101-ФЗ, статья 11: обеспечение и возврат
- НК РФ, статья 177: учёт обеспечения и несостоявшийся ввоз
- НК РФ, статья 11.3: учёт сумм на ЕНС
- НК РФ, статья 79: распоряжение положительным сальдо
- ФНС: действующий раздел СПОТ и нормативная база
- Письмо ФНС 23.06.2026 №ЕА-36-15/5355@
- Письмо ФНС 22.09.2026 №ЕА-36-15/8421@
- Письмо ФНС 29.09.2026 №ЕА-36-15/8583@
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.