
Организация получила по договору обеспечительный платёж и не начислила НДС: деньги должны страховать нарушение обязательств, а при нормальном исполнении возвращаются. Через несколько месяцев инспекция считает поступление авансом. Она указывает на возможность зачёта в арендную плату или стоимость будущей поставки. Компания сталкивается с доначислением за прошлый период, хотя обеспеченное обязательство тогда ещё не было нарушено.
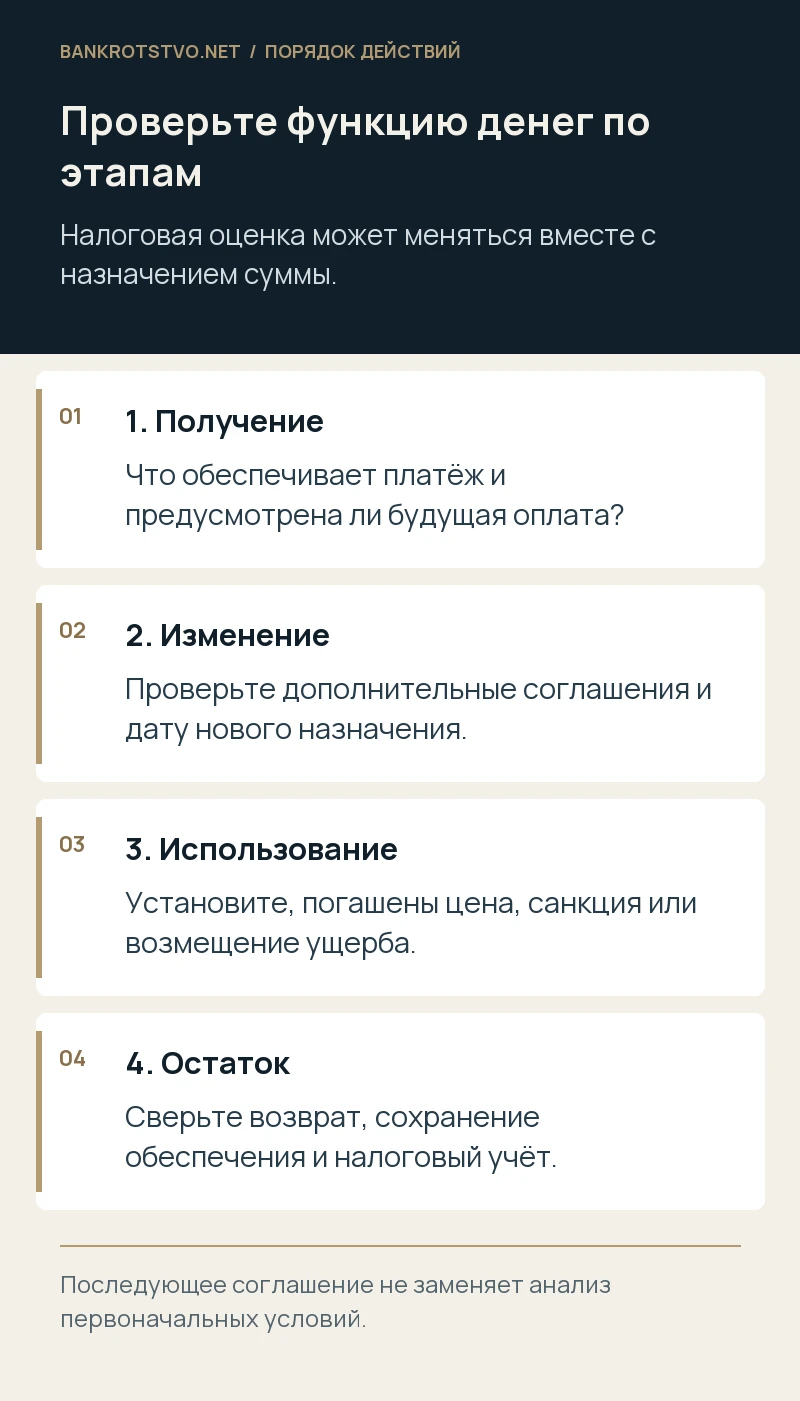
Разобраться помогает анализ функции денег на каждом этапе. Гражданский обеспечительный платёж допускает разные договорные условия; налоговая оценка зависит от связи суммы с оплатой конкретной реализации. Нужно отдельно исследовать первоначальное получение, изменение назначения, зачёт, удержание и возврат. Уверенный ответ нельзя получить только из заголовка договора или бухгалтерского счёта, на котором отражены средства.
Что обеспечивает платёж по статье 381.1 ГК РФ
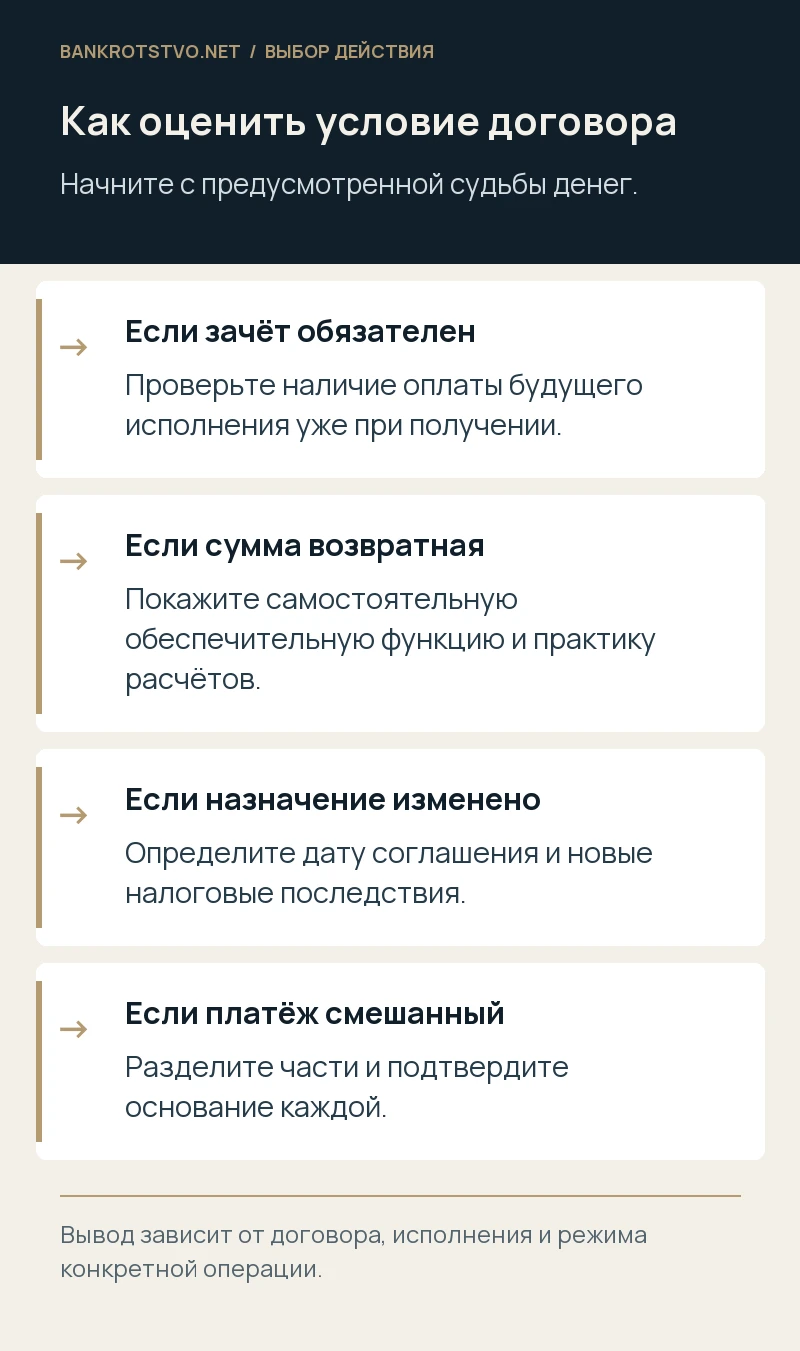
Обеспечительный платёж позволяет внести денежную сумму для обеспечения денежного обязательства, в том числе будущего, обязанности возместить убытки или уплатить неустойку. Статья 381.1 ГК РФ связывает использование денег с предусмотренными договором обстоятельствами. Если эти обстоятельства наступили, сумма засчитывается в соответствующее обязательство. Если они не наступили в установленный срок либо обеспеченное обязательство прекратилось, действует правило о возврате, если стороны не согласовали иное.
Поэтому необходимо прочитать конкретное условие: какие обязательства обеспечены, что запускает использование денег, как определяется сумма и требуется ли уведомление. Если платёж обеспечивает несколько требований, полезно установить их очерёдность. Возможность удержать деньги без указания причины и возможность зачесть их исключительно при доказанном нарушении создают разные фактические модели.
Гражданская допустимость конструкции сама по себе не решает вопрос НДС. Стороны вправе использовать обеспечение с платёжными элементами, но соответствующие налоговые последствия исследуются отдельно. Ошибка возникает, когда организация считает любое поступление, подпадающее под статью 381.1, автоматически исключённым из базы независимо от содержания договора и дальнейшего поведения сторон.
Когда обеспечение одновременно выполняет платёжную функцию
Наиболее очевидный признак будущей оплаты — заранее согласованный обязательный зачёт в последний месяц аренды, последнюю партию товара или окончательный расчёт за работы. Если деньги изначально должны погасить стоимость облагаемого исполнения, их обеспечительное назначение не устраняет возможную квалификацию аванса. Важен не только срок зачёта, но и предусмотренная сторонами судьба средств при нормальном исполнении.
Иная модель возникает, когда текущие платежи вносятся независимо, обеспечительная сумма возвращается после окончания отношений, а её использование возможно лишь при определённом нарушении. Здесь довод об отсутствии первоначальной платёжной функции требует подтверждения договором и практикой расчётов. Однако наличие права зачесть обеспечение в арендный долг может вызвать спор даже при возвратности остатка; оценку нельзя свести к одной формулировке.
Проверьте дополнительные соглашения и стандартную практику. Если компания каждый раз использует якобы возвратный депозит как последний платёж, это существенное обстоятельство. Напротив, регулярная полная оплата исполнения и фактические возвраты обеспечения подтверждают заявленную модель, хотя не отменяют необходимость исследовать юридические условия каждого договора отдельно.
Какие нормы НДС определяют момент возникновения базы
Статья 154 НК РФ регулирует базу при получении оплаты в счёт предстоящего исполнения, а статья 167 устанавливает правила определения момента базы. По общему правилу учитывается более ранняя дата: отгрузка либо получение оплаты или частичной оплаты. Поэтому спор о том, является ли обеспечение авансом, способен изменить налоговый период ещё до фактического зачёта денег в стоимость услуги.
Кроме того, проверяют статью 162 НК РФ о поступлениях, связанных с оплатой реализованных товаров, работ и услуг. Для правильного применения норм нужно знать, какая операция обеспечивается и каково назначение конкретной суммы. При этом сначала устанавливают облагаемую реализацию и налоговый статус получателя. Особые режимы и освобождения требуют собственной проверки, а не механического расчёта по любой полученной сумме.
Если платёж изменил функцию позднее, установите дату и основание такого изменения. Дополнительное соглашение может предусмотреть использование ранее возвратной суммы как оплаты будущего периода. Тогда нельзя без объяснения переносить новую договорённость на первоначальное получение денег. Но и откладывать налоговый анализ до окончания всего договора без учёта возникшей платёжной функции неправильно.
Почему возвратность не даёт автоматического освобождения
Аванс тоже может возвращаться при прекращении договора. Поэтому одно условие о возможном возврате не доказывает отсутствие оплаты будущего исполнения. Нужно сопоставить порядок обычного исполнения, основания удержания и фактические расчёты. Если при благополучном завершении депозит обязательно закрывает последний платёж, обеспечение имеет выраженный платёжный элемент независимо от предусмотренного возврата в исключительной ситуации.
С другой стороны, возможность использовать деньги при наступлении нарушения не означает, что конкретное нарушение уже произошло в момент внесения обеспечения. Важно установить, оплачивает ли сумма будущую реализацию изначально или только потенциально может быть направлена на определённое требование. Спорные условия следует анализировать целиком, включая обязанность восполнить депозит и независимость текущих расчётов.
В письменной позиции полезнее описать механизм, чем повторять слово «возвратный». Например: арендатор вносит каждую месячную плату полностью, депозит обеспечивает только документально подтверждённый ущерб, а неизрасходованная сумма возвращается после приёмки помещения. Такая конструкция требует собственных доказательств и оценки, но она даёт инспекции конкретные факты для проверки вместо общего ярлыка.
Что меняется при предварительном договоре
До заключения основного договора необходимо выяснить, какое обязательство обеспечивают деньги и возникает ли уже обязанность оплатить исполнение. Условия предварительного соглашения могут отличаться от условий последующей аренды или поставки. Поэтому анализ первоначального взноса не следует автоматически переносить на весь дальнейший срок отношений. Важны реальная конструкция сделки и точное содержание согласованных обязательств.
В письме Минфина от 28.12.2018 № 03-07-11/95829 рассматривается разграничение обеспечения и оплаты. Применяя официальные разъяснения, необходимо сопоставлять фактические обстоятельства, а не только совпадение названий договоров. Если стороны фактически приступили к основному исполнению, регулярно используют сумму для оплаты или прямо включили её в цену, ссылка на предварительный характер документа требует дополнительной проверки.
Отдельное событие — перенос денег из обеспечения предварительного соглашения в расчёты по основному договору. Подготовьте документ, объясняющий новую функцию, дату и сумму. Он должен согласовываться с платежами и актами. Неопределённая фраза «считать обязательства урегулированными» оставляет вопрос, вернули ли обеспечение, заменили его другим или направили в оплату конкретной услуги.
Как оформить использование суммы при нарушении
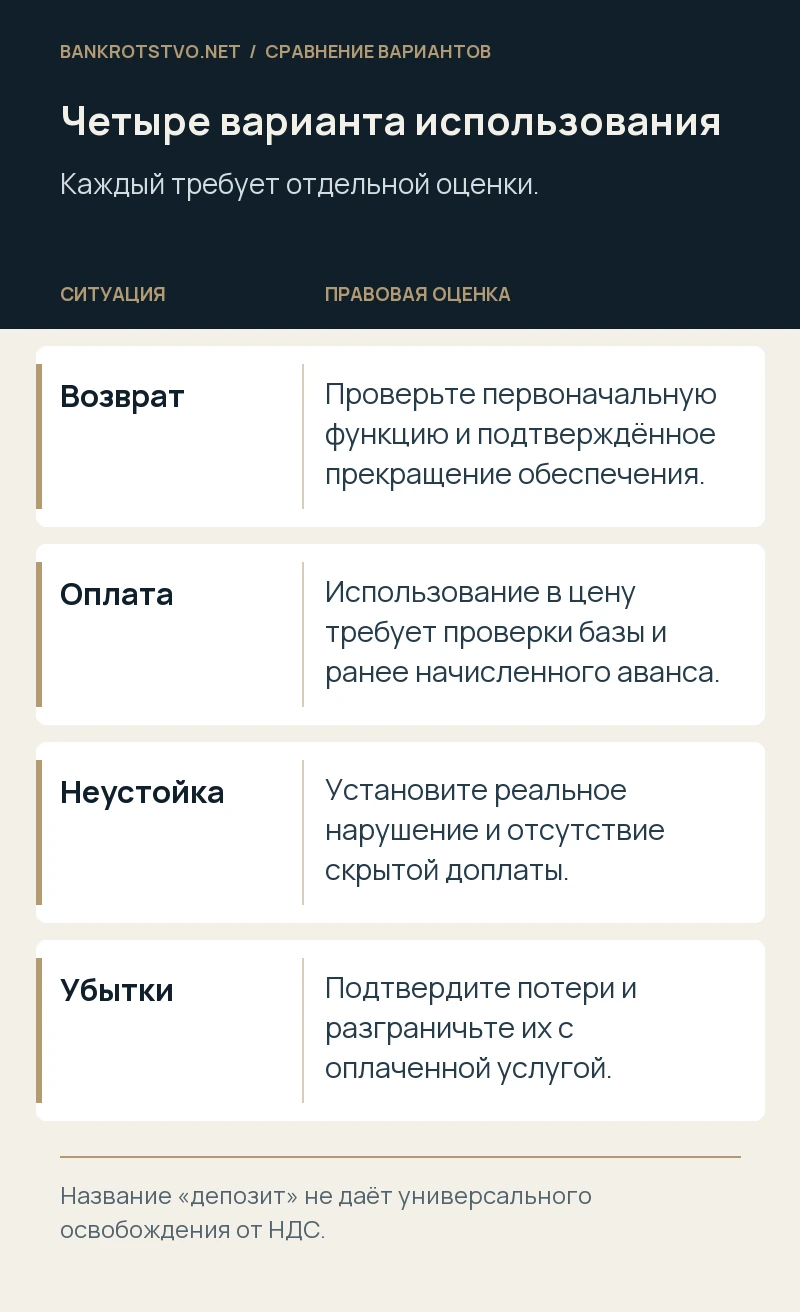
Когда возникает предусмотренное договором событие, получатель должен подтвердить его и объяснить размер использованного обеспечения. Для задолженности по оплате нужны документы об исполнении и наступившем сроке платежа; для убытков — материалы о нарушении и потерях; для неустойки — условие и расчёт. Само наличие денег у кредитора не освобождает его от проверки основания соответствующего требования.
Порядок уведомления и оформления определяют договор и применимые нормы. Не следует автоматически считать любое использование обеспечения обычным зачётом по статье 410 ГК РФ: конструкция статьи 381.1 имеет свои особенности. В налоговом анализе важнее установить, какое именно обязательство погашено и когда сумма приобрела соответствующее назначение. Недостаточно составить бухгалтерскую справку без раскрытия события и требования.
Если обеспечение закрывает одновременно аренду, штраф и возмещение ущерба, разделите эти части. Оплата услуги и ответственность за нарушение требуют разного анализа. Сохраните документы о направлении уведомления и возражениях контрагента. Спорность требования не позволяет заранее объявить удержанную сумму санкцией, но и несогласие должника само по себе не определяет её налоговый режим.
Что проверить при зачёте в стоимость исполнения
Если сумма использована для оплаты облагаемой поставки или услуги, сопоставьте дату реализации, дату получения денег и прежнюю налоговую квалификацию. Нельзя начислять налог повторно с одного экономического платежа без применения предусмотренного механизма. Одновременно нельзя пропускать момент базы только потому, что вместо нового перевода состоялось использование уже находящихся у получателя средств.
Когда НДС ранее исчислялся с аванса, дальнейшая реализация и вычеты проверяются по статьям 171 и 172 НК РФ. Для каждого этапа требуются соответствующие документы и условия. Право получателя и право плательщика на вычет не возникают автоматически из названия «обеспечительный платёж». Важно, была ли сумма действительно оплатой, выставлен ли надлежащий документ и как она относится к конкретному исполнению.
Составьте отдельную сверку: первоначальная сумма, использованная часть, стоимость отгрузки, ранее начисленный налог, остаток и возврат. Такой расчёт помогает обнаружить двойное отражение или несоответствие между договором и учётом. При длительной аренде особенно полезно вести эту сверку помесячно, поскольку частичное использование и восполнение депозита меняют фактическое движение денег.
Как оценить удержание в счёт штрафа или убытков
Если обеспечение направлено на санкцию, сначала проверяют её действительную природу. Неустойка за нарушение и доплата за разрешённое договором дополнительное исполнение могут называться одинаково. Использование депозита не меняет этого различия. Платёж за дополнительные дни согласованного пользования имуществом требует иной оценки, чем ответственность за удержание имущества вопреки требованию возврата.
Для убытков необходимо установить состав возмещаемых потерь и отсутствие оплачиваемого встречного предоставления. Документы о повреждении, расчёт восстановительных расходов и переписка объясняют основание удержания. Но если получатель фактически выполняет для плательщика самостоятельную оплачиваемую работу, обозначение суммы как ущерба не устраняет необходимости проверить соответствующую реализацию.
Не следует считать весь невозвращённый остаток автоматически штрафом. Договор может предусматривать иное последствие прекращения отношений, а удержание может оспариваться контрагентом. В такой ситуации сначала выясняют законность и содержание требования, затем определяют налоговые последствия установленного основания. Поспешная переквалификация задним числом часто создаёт противоречие между гражданской претензией, актами и налоговой позицией компании.
Какие доказательства нужны при проверке
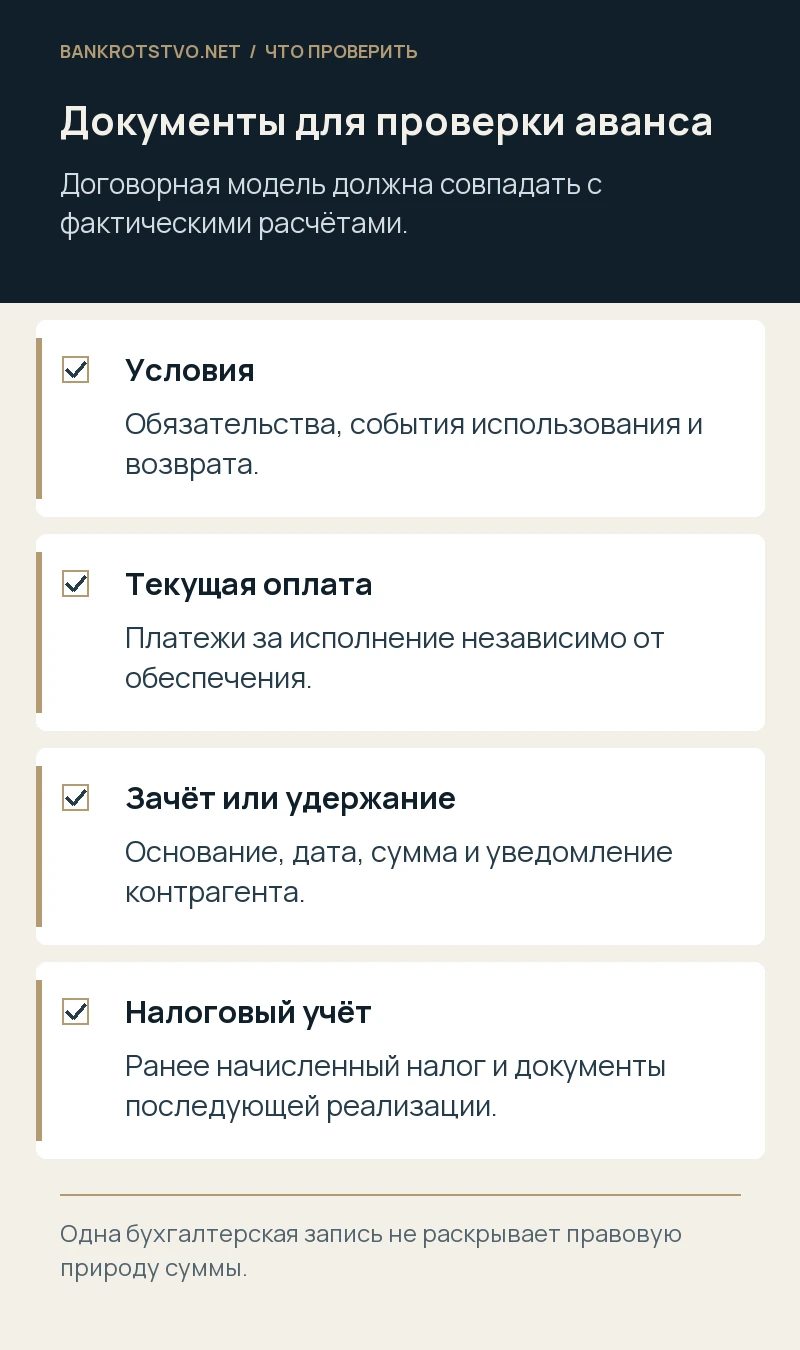
Подготовьте первоначальную редакцию договора, все дополнительные соглашения, платёжные поручения, документы текущего исполнения и условия возврата. Отдельно выделите соглашения об изменении назначения денег, уведомления об использовании депозита и расчёты обеспеченных требований. Для аренды полезны акты передачи и возврата имущества, для поставки — спецификации и документы отгрузки. Комплект должен позволять восстановить реальную хронологию.
Затем сопоставьте договор с бухгалтерскими регистрами, счетами и перепиской. Если в одном документе указано обеспечение, в другом аванс за последний период, необходимо выяснить причину расхождения. Не нужно скрывать неудобный документ за общей ссылкой на ошибку сотрудника: важнее проверить, отражает ли он действительную договорённость и как стороны её исполняли.
Полезна таблица по каждому платежу: дата поступления, назначение на эту дату, событие изменения функции, использованная часть, возвращённый остаток и связанные документы. При проверке нескольких договоров не объединяйте их автоматически. Даже типовые условия могут различаться дополнениями, а фактическая практика зачёта или возврата способна существенно повлиять на оценку инспекции.
Как отвечать на довод об авансе
Попросите определить, какую именно будущую реализацию, по мнению инспекции, оплачивали спорные деньги. Далее сравните этот вывод с условиями договора и реальным исполнением. Если текущая стоимость уплачивалась полностью независимо от обеспечения, покажите соответствующие платежи. Если депозит возвращён, подтвердите возврат и его основание. Эти факты важны, хотя сами по себе не дают универсального ответа без анализа договора.
При наличии обязательного зачёта в последний платёж позиция об отсутствии аванса нуждается в особенно внимательной оценке. В такой ситуации предмет защиты может включать ошибки периода, размера и повторного обложения, а не только полное отрицание налоговых последствий. Юридический анализ должен учитывать реальные слабые стороны договора, иначе компания рискует пропустить более обоснованные возражения против расчёта.
В пояснениях отдельно изложите первоначальную функцию и дальнейшую судьбу суммы. Если назначение изменилось, укажите дату и документ. Общая фраза «это всегда было обеспечение» не объясняет последующий зачёт. Подтверждённая хронология позволяет спорить о конкретном моменте возникновения базы и отделять первоначальное получение от позднейшего использования денег.
Как проверить возврат и возможные корректировки
Возврат обеспечения подтверждается банковскими документами и основанием прекращения обеспеченного обязательства. Если налог с суммы не исчислялся, нужно проверить, соответствовала ли такая позиция первоначальным условиям. Если поступление облагалось как аванс, последующий возврат требует анализа предусмотренных НК РФ условий вычета и документального оформления. Простое сторнирование записи без проверки налоговых правил не решает задачу.
При частичном возврате сначала распределяют сумму: что осталось в обеспечении, что погасило исполнение и что удержано по самостоятельному требованию. У каждой части возможны разные последствия. Нельзя корректировать всю первоначальную базу, если фактически возвращена лишь часть или оставшаяся сумма продолжает выполнять платёжную функцию. Сверка должна опираться на документы сторон и движение денег.
Проверьте также оформление у плательщика. Если он принимал авансовый налог к вычету, последующая судьба денег может потребовать соответствующих действий по установленным правилам. Несогласованность сторон создаёт расхождения, но не означает, что документы следует искусственно привести к удобному варианту. Исправления должны отражать реальные события и применимый режим каждой операции.
Гипотетический пример: отдельное возвратное обеспечение
Предположим, арендатор вносит депозит исключительно для обеспечения документально подтверждённого ущерба помещению. Каждая месячная плата перечисляется полностью, зачёт депозита в последний месяц не предусмотрен. После возврата помещения стороны подписывают акт без замечаний, и арендодатель перечисляет всю обеспечительную сумму обратно. Переписка и платежи соответствуют указанной модели.
В такой условной ситуации есть основания предметно обсуждать отсутствие первоначальной платёжной функции. Получатель показывает, что деньги не погашали и не должны были погашать стоимость аренды при нормальном исполнении. Для оценки НДС важны точное условие, отсутствие иных оснований использования и подтверждённый возврат. При проверке нельзя ограничиваться только последним банковским переводом, игнорируя содержание договора на дату получения.
Этот пример не означает, что любой возвратный депозит исключается из базы. Если приложение позволяет закрывать им арендный долг, стороны фактически пользовались такой возможностью или часть суммы удержана за отдельное предоставление, обстоятельства изменятся. Сила позиции определяется согласованностью документов и действий, а не тем, что в заголовке использовано слово «обеспечение».
Гипотетический пример: заранее оплаченный последний месяц
Предположим другой договор: арендатор вносит сумму, равную месячной плате, и стороны прямо согласовали её обязательный зачёт за последний месяц аренды. При благополучном завершении договора деньги не возвращаются. Дополнительно арендодатель вправе использовать сумму при просрочке с обязанностью арендатора восполнить её. Все предыдущие договоры исполнялись по такой же схеме.
Здесь обеспечительная функция сочетается с заранее определённой оплатой будущего исполнения. Позиция, основанная исключительно на статье 381.1 ГК РФ, не снимает вопрос об авансе для НДС. Необходимо проверить режим аренды, момент получения, сумму базы и дальнейшие действия при реализации. Если налог позднее начислен ещё раз без предусмотренного учёта аванса, это самостоятельный вопрос к расчёту.
Контраст примеров показывает, почему одинаковая величина депозита не определяет результат. Размер в одну месячную плату может использоваться и для настоящего обеспечения, и для будущего расчёта. Решающее значение имеют договорная судьба денег и фактическая практика. Если условия изменены позднее, анализ нужно дополнить отдельной датой перехода суммы в оплату, не подменяя этой датой всю предшествующую историю.
Что улучшить в договоре до следующего платежа
Опишите обеспечиваемые обязательства, события использования, порядок расчёта, уведомления, восполнения и возврата. Если стороны действительно хотят самостоятельное возвратное обеспечение, соответствующий порядок должен последовательно отражаться в договоре и исполнении. Если деньги предназначены для будущей оплаты, это следует учитывать при налоговом планировании и оформлении, без расчёта на защиту одним названием платежа.
Особенно полезно разграничить случаи погашения цены, санкции и убытков. Условия должны позволять определить, какая часть использована и по какому основанию. В соглашении о прекращении отношений укажите судьбу остатка, срок возврата и требования, которые стороны считают погашенными. Общее указание на отсутствие взаимных претензий не всегда объясняет движение каждой суммы.
Ранее возникший риск нельзя устранить только новой редакцией договора. Для прошлых периодов исследуют действовавшие условия и реальные операции; для будущих выстраивают понятную модель. Такое разделение помогает не выдавать последующее исправление формулировок за доказательство первоначального назначения денег и одновременно снизить неопределённость следующих расчётов.
С каких материалов начать юридический разбор
Для анализа подготовьте договор и дополнения, документы получения обеспечения, сведения о его использовании либо возврате и требование инспекции. Укажите, какая реализация обеспечивается, как оплачивались текущие обязательства и был ли обязательный зачёт в конце срока. При нескольких платежах приложите краткую хронологию; это позволит сразу увидеть события, которые могли изменить функцию суммы.
Мы проводим юридический анализ обеспечительных платежей и сопровождаем споры с налоговыми органами. Проверяем договорную модель, фактические расчёты, применимость довода об авансе и доказательства по каждому периоду. На этой основе можно подготовить адресные пояснения или возражения и определить, какие дополнительные сведения нужны для обоснованной позиции.
Связаться с нами можно через контакты bankrotstvo.net или по адресу admin@bankrotstvo.net. В первом обращении укажите сумму, дату поступления, назначение обеспечения и стадию налоговой проверки. Перспектива спора оценивается после изучения документов и не определяется автоматически выбранным сторонами названием платежа.
Нормы и судебные разъяснения
- ГК РФ, статья 381.1: обеспечительный платёж
- НК РФ, статья 154: база при получении оплаты
- НК РФ, статья 167: момент базы
- НК РФ, статья 162: связь с оплатой
- Письмо Минфина от 28.12.2018 № 03-07-11/95829
- НК РФ, статья 172: условия вычетов
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.