
Компания добилась штрафа за просрочку оплаты, получила возмещение расходов на исправление брака или согласовала компенсацию при расторжении договора. Деньги поступили, задолженность закрыта, но при проверке инспекция требует начислить НДС. В обоснование она указывает, что поступление связано с договором реализации. Для бизнеса это означает дополнительный налог, пени и спор о том, что стороны в действительности оплатили.
Ключевой вопрос состоит в назначении конкретной суммы. Само слово «штраф» не исключает налогообложения, а наличие договора поставки не превращает любую компенсацию в цену товара. Нужно сопоставить основание выплаты, нарушение, расчёт и реальное встречное предоставление. По результату анализа часть денег может оказаться санкцией, другая часть доплатой за исполнение, а третья самостоятельным платежом с собственным налоговым режимом.
Сначала определите получателя и направление платежа
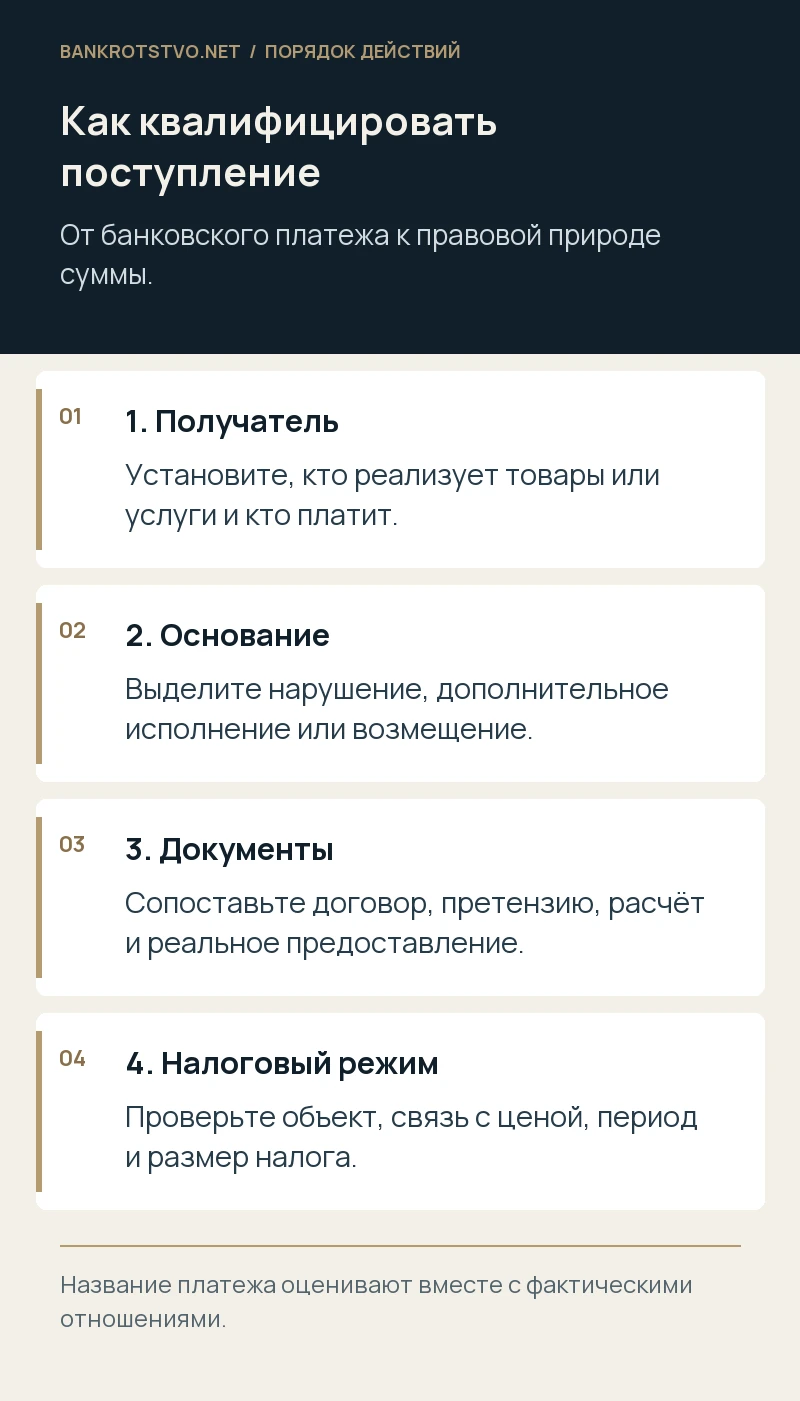
Начните с простого описания: кто кому заплатил, какое обязательство нарушено и что получает плательщик взамен. Продавец, взыскивающий пени с покупателя за просрочку, и покупатель, получающий компенсацию от поставщика за брак, находятся в разных фактических положениях. Для применения статьи 162 НК РФ необходимо установить связь поступления с оплатой реализованных самим получателем товаров, работ или услуг. Одной общей ссылки на коммерческий договор недостаточно.
Составьте карту отношений без бухгалтерских сокращений. Укажите первоначальное исполнение, согласованную цену, дату нарушения, дополнительное требование и основание его погашения. Если получатель одновременно оказывает плательщику услуги по хранению, ремонту или обработке претензий, проверьте каждую операцию отдельно. В одном перечислении могут оказаться суммы различной природы, которые нельзя квалифицировать общим названием.
На этом этапе полезно поднять переписку коммерческих подразделений. Иногда в договоре написано «штраф», а в согласовании прямо обсуждается дополнительный оплачиваемый срок пользования оборудованием. В другом случае название «компенсация расходов» сопровождается реальным устранением чужого нарушения без встречной услуги. Такие детали определяют дальнейший анализ и состав доказательств.
Как устроена связь с реализацией по НК РФ
Статья 146 НК РФ определяет облагаемые операции, включая реализацию в России. Подпункт 2 пункта 1 статьи 162 предусматривает увеличение базы на определённые поступления, связанные с оплатой реализованных товаров, работ и услуг. Поэтому налоговый анализ начинается с самой операции: что реализовано, где находится место реализации, облагается ли она налогом и какую роль играет дополнительная сумма.
Если выплата действительно является частью платы за исполнение, её название в договоре не устраняет налоговых последствий. Но если получатель ничего дополнительно не реализует, а деньги компенсируют нарушение, требуется самостоятельное обоснование связи с ценой. Нельзя заменить его рассуждением, что без договора поступления вообще не возникло бы. Причинная связь с отношениями сторон шире, чем предусмотренная законом связь с оплатой реализации.
Отдельно проверьте пункт 2 статьи 162: правило об увеличении базы имеет пределы для освобождённых операций и операций с местом реализации за пределами России. Освобождение организации, ставка и режим конкретной сделки также нуждаются в проверке. В споре сначала устанавливают объект и основание базы, затем рассчитывают налог, а не начинают с применения привычной ставки к любому банковскому поступлению.
Чем настоящая неустойка отличается от доплаты
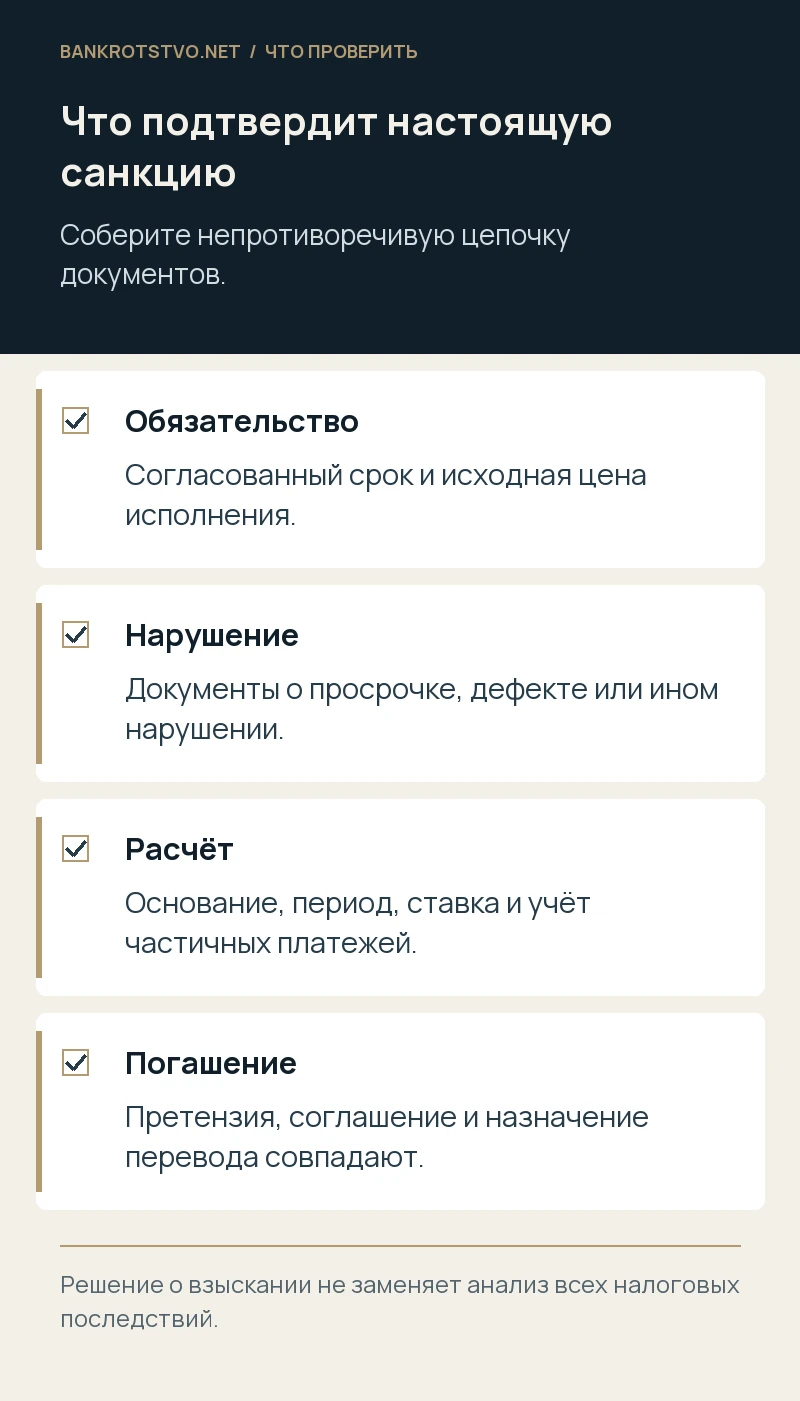
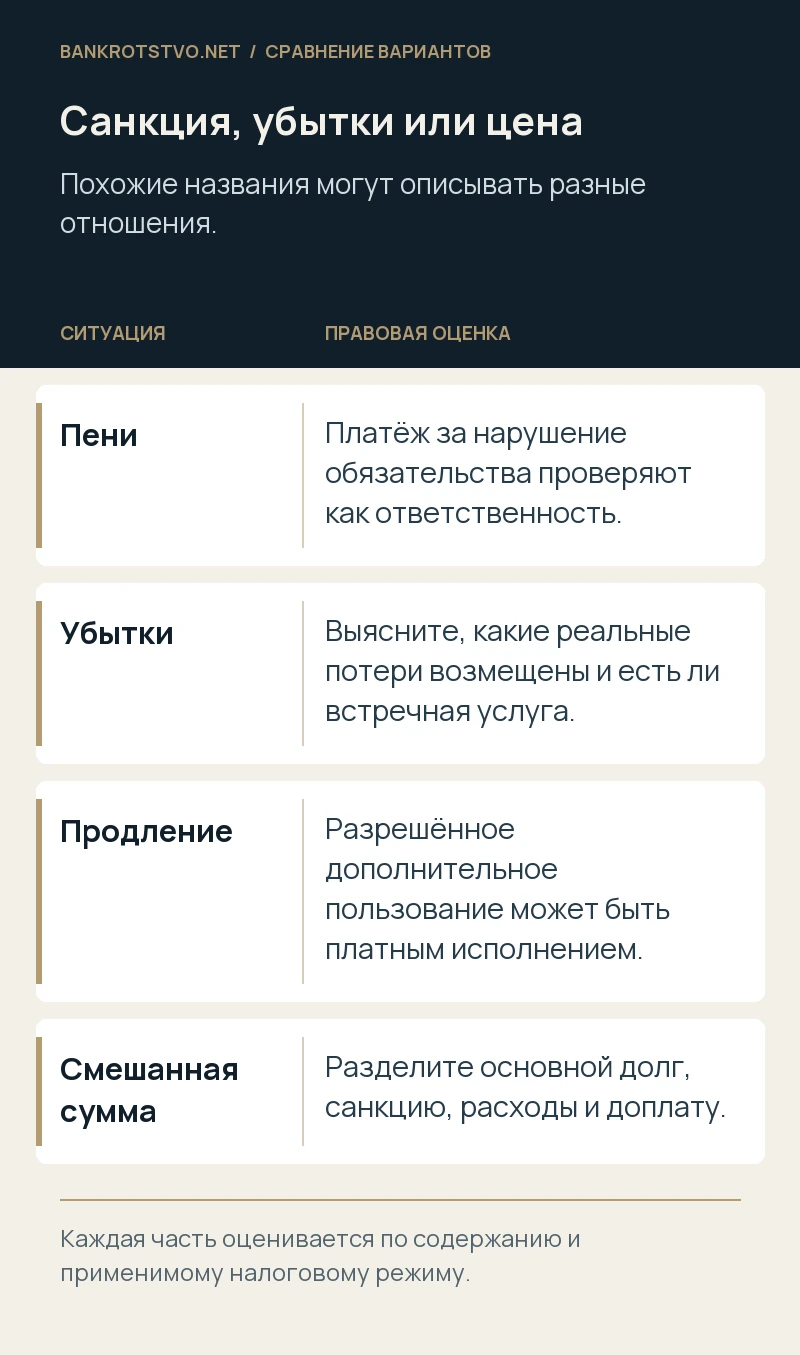
По статье 330 ГК РФ неустойка является денежной санкцией за неисполнение или ненадлежащее исполнение обязательства. Для требования о ней кредитор не обязан доказывать убытки. Условие обычно определяет нарушение и размер ответственности либо порядок его расчёта. Фактическое требование должно соответствовать этим условиям: просрочка, нарушенное обязательство, период и применённый показатель должны быть объяснимы.
Доплата за исполнение имеет другую экономическую основу. Стороны могут согласовать повышенную стоимость при иной комплектации, срочности, продлении периода пользования или дополнительном объёме. Если покупатель платит за такое предоставление, слово «пеня» не делает поступление автоматически санкцией. Особенно внимательно проверяют условия, которые фактически разрешают выбрать более дорогое исполнение без нарушения договора.
При этом одна лишь крупная сумма или расчёт в процентах от цены не доказывают скрытую реализацию. Неустойки часто рассчитываются именно так. Важнее ответить, получает ли плательщик оплаченное предоставление либо отвечает за уже допущенное нарушение. Налоговая квалификация требует оценки совокупности условий и исполнения, а не одного математического признака или отдельного заголовка договорного раздела.
Как использовать официальную позицию о штрафах
В письме ФНС от 03.04.2013 № ЕД-4-3/5875@ доведены разъяснения Минфина с учётом постановления Президиума ВАС РФ от 05.02.2008 № 11144/07. Разграничиваются неустойка за нарушение обязательства и суммы, которые под этим названием фактически участвуют в ценообразовании. Эта позиция полезна для ответа инспекции, однако применяют её к установленным обстоятельствам, а не как универсальное освобождение любых штрафных поступлений.
В возражениях удобно сначала описать признаки конкретной ответственности, затем показать, почему сумма не оплачивает товар или дополнительную услугу. Подтвердите исходную цену, отсутствие её изменения, факт нарушения и расчёт санкции. После этого ссылка на официальное разъяснение поддерживает уже изложенную логику. Перечень писем без анализа договора редко устраняет вопрос о действительном назначении денег.
Письмо не является заменой норм НК РФ и не решает индивидуальный спор заранее. Если инспекция ссылается на иной характер выплаты, необходимо разобрать её аргументы по существу. Например, проверить, какой именно объём услуги орган считает дополнительно оплаченным и какими документами подтверждает получение такого объёма плательщиком.
Что проверить в расчёте санкции
У расчёта должны быть понятные исходные данные: нарушенное обязательство, срок исполнения, фактическая дата, сумма задолженности и предусмотренная договором ставка либо твёрдый размер. Для пеней за просрочку оплаты важна история погашения долга. Если после частичной оплаты санкция начислялась на первоначальную сумму без основания, это ослабляет достоверность расчёта, хотя само по себе не превращает всю выплату в цену.
Сопоставьте претензию с соглашением об урегулировании. Стороны могут уменьшить санкцию, изменить порядок оплаты или погасить несколько требований одной суммой. В документе лучше раскрыть, какая часть относится к основному долгу, какая к ответственности, какая к самостоятельным расходам. Общая фраза «полный окончательный расчёт» не позволяет уверенно восстановить структуру поступления при последующей проверке.
Если спор завершён судом, приложите акт и расчёт, который суд рассматривал. Однако факт взыскания неустойки не устраняет необходимость проверить налоговые последствия реального исполнения. Отдельные вопросы цены или налоговой базы могли вообще не входить в предмет того дела. Полезнее точно показать, какие обстоятельства установлены, чем приписывать решению выводы, которых в нём нет.
Возмещение убытков: какие обстоятельства имеют значение
Компенсация убытков требует изучения их состава. Получатель может возмещать расходы на исправление дефектов, стоимость утраченного имущества или потери из-за остановки производства. Нужно показать нарушение, причинную связь, размер и характер восстановленного имущественного положения. Если деньги компенсируют реальный вред и получатель не предоставляет плательщику товар или услугу, это существенно для вывода об отсутствии оплаты реализации.
Вместе с тем формулировка «возместить расходы» не гарантирует такой квалификации. Под ней иногда оплачиваются работы, которые компания сама согласилась выполнить для контрагента, либо расходы, включённые сторонами в цену услуги. Тогда исследуют содержание обязательства и фактического результата. Оплата счёта третьего лица и собственная реализация получателя являются разными фактами, которые нельзя механически объединять.
Подготовьте акты дефектов, претензии, договоры с привлечёнными исполнителями, документы об оплате и согласование способа устранения нарушения. Отдельно объясните, почему сумма не представляет собой компенсацию себестоимости собственной услуги. При сложной структуре отношений полезен раздельный расчёт каждой статьи потерь, поскольку часть возмещения может иметь иную правовую природу и требовать отдельного анализа.
Компенсация при расторжении и плата за отказ
При досрочном прекращении договора стороны нередко договариваются о фиксированной выплате. Она может возмещать последствия нарушения, погашать уже оказанные услуги, компенсировать согласованную возможность отказа или включать несколько элементов. Правильный ответ зависит от конструкции договора и того, что фактически произошло. Универсального правила «любая плата при расторжении без НДС» для всех таких сумм нет.
Проверьте основание прекращения, наличие нарушения и объём исполнения до даты расторжения. Если в фиксированную сумму включена стоимость уже выполненной работы, её необходимо выделить. Если получатель сохраняет плату за предоставленное право или определённое действие, требуется самостоятельная налоговая оценка соответствующего обязательства. Общее название соглашения о расторжении не заменяет разбор его положений.
В документах желательно объяснять расчёт и деловую логику выплаты. Например, что стороны возмещают подтверждённые расходы вследствие нарушения, а не изменяют цену фактически оказанной услуги. Но описание должно соответствовать реальности. Исправление текста после проверки без подтверждающих материалов не создаёт задним числом отсутствовавшее основание и может породить дополнительные вопросы о достоверности оформления.
Почему условия о дополнительных днях особенно спорны
Пограничная ситуация возникает, когда договор предусматривает платёж за каждый день задержки возврата оборудования, транспортного средства или иного имущества. Сумма может обеспечивать своевременный возврат, а может фактически оплачивать продолжение пользования. Для разграничения проверяют, разрешено ли пользоваться имуществом после основного срока, направлялось ли требование вернуть его и как стороны оформляли дополнительные дни.
Если стороны регулярно продлевают использование и выставляют сумму как обычную оплату, название штрафа нуждается в особенно убедительном объяснении. Если же получатель требует прекратить нарушение, фиксирует невозврат и взыскивает договорную ответственность, картина иная. При этом высокая ставка, ежедневный расчёт и продолжительность просрочки оцениваются вместе с остальными обстоятельствами, без автоматического вывода по одному признаку.
Проверьте документы фактической передачи и возврата, переписку о продлении, счета, акты и прежнюю практику отношений. Объяснение коммерческого подразделения должно согласовываться с юридической позицией и учётом. Если компания сама называла сумму платой за дополнительные дни, этот документ нельзя игнорировать; необходимо установить, отражал ли он действительное соглашение либо неточно описывал возникшую ответственность.
Какие документы подтверждают природу поступления
В основной комплект входят договор и приложения, исходная спецификация с ценой, документы исполнения, претензия, расчёт, ответ контрагента и банковская выписка. Дополняют его соглашение об урегулировании, судебный акт, документы о расходах и переписка о нарушении. Назначение платежа желательно сопоставить с основанием требования: одинаковая сумма ещё не доказывает, что контрагент перечислил её именно в счёт санкции.
Если платёж смешанный, подготовьте его расшифровку по основаниям. Укажите, какое обязательство погашается каждой частью, и подтвердите согласие сторон с таким распределением, когда оно требуется. Односторонняя бухгалтерская запись получателя не всегда раскрывает действительное соглашение. Важна непротиворечивая цепочка от договора до фактического исполнения и отражения в учёте.
Не направляйте инспекции объёмный архив без пояснений. Сделайте опись с привязкой документов к обстоятельствам: цена не менялась, нарушение произошло, дополнительного предоставления не было, сумма рассчитана как ответственность. Такой подход позволяет ответить на конкретные доводы проверки и одновременно выявить слабые места собственной позиции до подачи возражений.
Как проверить налоговый период и размер требования
Если после анализа установлено, что сумма участвует в оплате облагаемой реализации, потребуется определить момент и способ включения в базу по применимым нормам главы 21 НК РФ. Иначе спор о природе выплаты может скрыть отдельную ошибку инспекции в периоде, ставке или размере базы. Не следует соглашаться с расчётом только потому, что компания признаёт часть поступления связанной с ценой.
Проверьте статус получателя, режим исходной операции и дату фактического поступления. При смешанной выплате налоговые последствия определяют по каждому элементу. Если договорная сумма содержит указание на налог либо предполагает расчёт общей цены, необходимо исследовать её согласованное содержание. Автоматическое начисление налога сверх любой полученной суммы может не соответствовать конкретным обстоятельствам.
Одновременно оцените документы покупателя. Выставление счёта-фактуры и отражение вычета контрагентом сами по себе не заменяют законного основания, но создают связанные вопросы, которые придётся согласованно разрешать. Корректировки должны отражать установленную природу платежа и действительные операции. Несогласованные изменения только у одной стороны способны привести к дополнительным расхождениям при проверке.
Что писать в пояснениях и возражениях инспекции
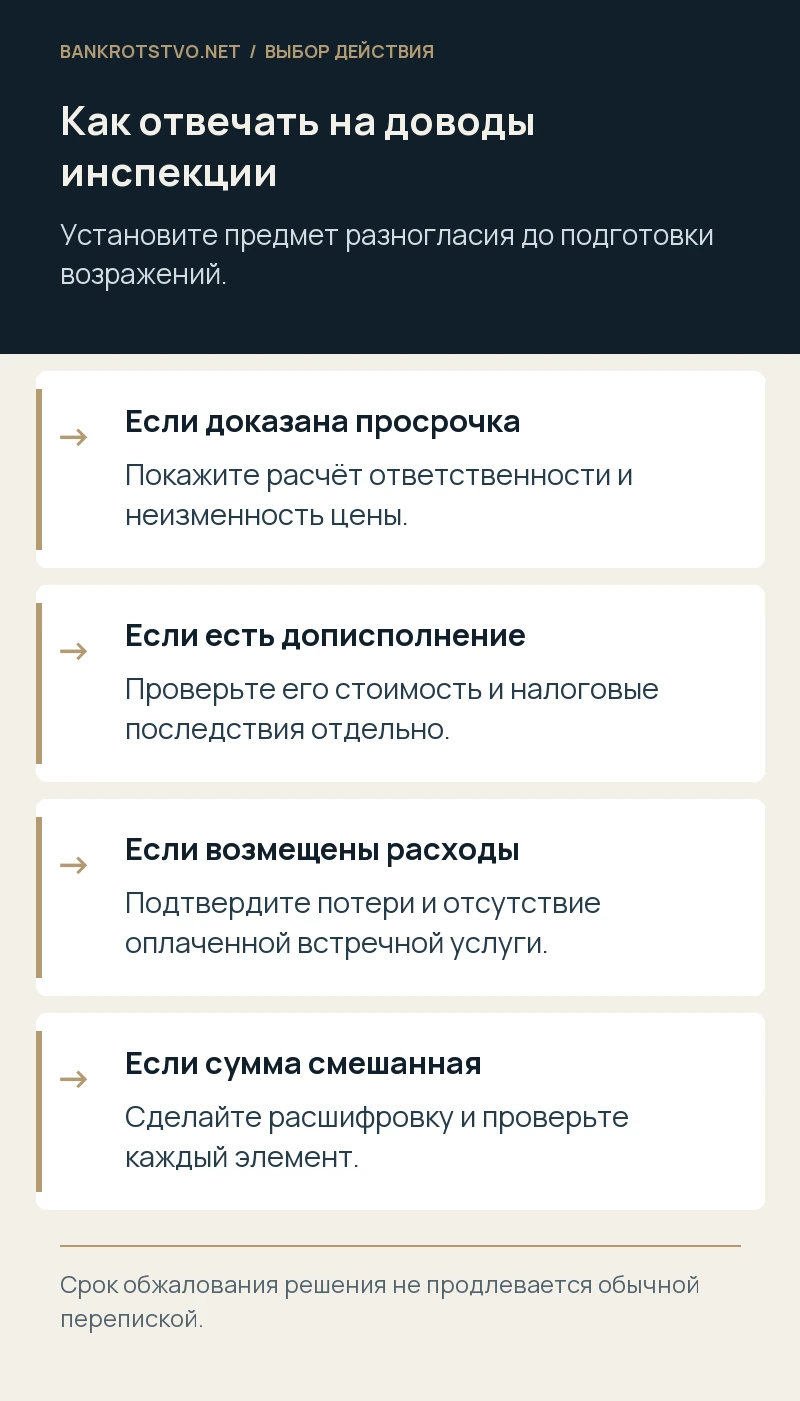
Начните с предмета спора: какая сумма, по какому договору и почему, по мнению компании, она не является оплатой реализации. Затем приведите последовательность фактов и документы. Если инспекция считает выплату элементом цены, попросите определить конкретное встречное предоставление и основание такого вывода. Ответ должен разбирать предложенную квалификацию, а не ограничиваться утверждением, что неустойки вообще не облагаются НДС.
В возражениях разделите фактические и расчётные вопросы. В первой части объясняют ответственность или компенсационный характер, во второй проверяют сумму доначисления, период и связанные начисления. При альтернативной позиции допустимо показать ошибки расчёта на случай несогласия с основной квалификацией. Такое изложение не требует признания спорного налогового обязательства, если позиция сформулирована ясно.
Для обжалования решения и последующего обращения в суд проверяют действующий порядок НК РФ, сроки и состав приложений. Ответ на требование представить пояснения не заменяет жалобу на итоговое решение. Сохраните подтверждения направления каждого документа и не рассчитывайте, что продолжающаяся переписка автоматически продлит установленный срок защиты.
Гипотетический пример: пени за задержку оплаты
Предположим, поставщик передал товар по согласованной цене, а покупатель перечислил основной долг с просрочкой. После претензии покупатель отдельно уплатил договорные пени, рассчитанные по дням задержки на непогашенную сумму. Спецификация не менялась, дополнительные товары или услуги за эти деньги не предоставлялись. В платёжном поручении указан номер претензии, а сумма совпадает с принятым сторонами расчётом.
В такой условной ситуации есть предметные основания доказывать характер ответственности за нарушение обязательства. Компания показывает исходную цену, дату наступления оплаты, фактическое погашение и самостоятельное требование о пенях. Ссылка на статью 330 ГК РФ и официальные разъяснения ФНС поддерживает факты, подтверждённые документами. Налоговой необходимо обосновать, почему именно это поступление оплачивает реализацию, если она предлагает иную квалификацию.
При этом даже здесь проверяют договор целиком. Возможно, отдельное приложение меняет цену при отсрочке или сумма включает дополнительный объём. Пример не означает заранее известного исхода проверки. Он показывает, какие обстоятельства усиливают позицию: реальное нарушение, самостоятельный расчёт ответственности и отсутствие предоставления, которое плательщик покупает за спорную сумму.
Гипотетический пример: штраф как согласованная стоимость
Предположим иной договор: клиент вправе продлить пользование оборудованием на выбранное число дней, перечислив установленную сумму. В тексте её называют штрафом, но согласование прямо разрешает продление, претензий о нарушении нет, а акты отражают дополнительные дни использования. Компания рассчитывает платёж как обычный тариф и регулярно предлагает такую возможность всем клиентам.
Здесь одного названия санкции недостаточно для вывода об отсутствии НДС. Требуется оценить, оплачивает ли клиент дополнительное предоставление, которое сторона законно согласилась оказать. Если это элемент стоимости облагаемого исполнения, спор следует вести с учётом такой природы и проверить корректность налогового расчёта. Представлять разрешённое платное продление как нарушение без подтверждения рискованно.
Вывод может измениться, если оборудование действительно удерживалось вопреки требованию вернуть, а документы о продлении не отражают фактические отношения. Тогда нужны соответствующие доказательства и объяснение противоречий. Контраст двух гипотетических случаев состоит в роли денег: в первом они обеспечивают ответственность за просрочку уже существующего долга, во втором могут оплачивать дополнительное пользование. Сравнение позволяет проверять собственный договор по существу.
Как улучшить договоры и оформление следующих выплат
В договоре полезно отдельно описывать цену исполнения, порядок её изменения, основания ответственности и состав возмещаемых расходов. Если предусматривается платное дополнительное предоставление, его следует оформлять в соответствии с действительным содержанием. Если устанавливается санкция, должны быть понятны нарушение и расчёт. Смешение этих элементов затрудняет и взыскание с контрагента, и последующий налоговый анализ.
Для соглашений об урегулировании подготовьте понятную структуру суммы. Основной долг, санкции, убытки и оплата дополнительных работ отражаются раздельно, с отсылками к документам. Финансовой и коммерческой службам стоит использовать одинаковые основания в счетах, переписке и назначениях платежей. Точность оформления снижает неопределённость, хотя не заменяет соответствия реальным обстоятельствам сделки.
Нельзя устранить уже возникший налоговый риск только переименованием поступления. Сначала исследуют исполнение, затем при необходимости исправляют ошибки и оформляют действительные договорённости. Если факты не позволяют уверенно отделить компенсацию от цены, полезнее оценить размер спорной части и доказательственные ограничения заранее, чем строить защиту на одном слове в договоре.
С чего начать разбор требования о НДС
Подготовьте договор со всеми дополнениями, документы исполнения, претензию и расчёт спорной суммы, банковскую выписку, соглашение о её уплате и требование либо решение инспекции. Кратко опишите, что нарушил контрагент и получил ли он что-либо дополнительно за перечисленные деньги. Если выплата смешанная, приложите расшифровку, даже когда стороны первоначально указали только общий итог.
Мы проводим юридический анализ таких поступлений и сопровождаем налоговые споры. Проверяем договорную природу суммы, связь с конкретной реализацией, документы о нарушении и доводы инспекции. По итогам можно определить обоснованный состав пояснений, возражений или жалобы и отдельно проверить размер доначислений. Вывод о перспективе зависит от содержания и полноты документов.
Обсудить передачу материалов можно через контакты bankrotstvo.net или по адресу admin@bankrotstvo.net. Укажите сумму, основание выплаты, налоговый период и стадию проверки. Эти сведения помогут определить, какие обстоятельства необходимо подтвердить в первую очередь и какие сроки защиты требуют немедленного внимания.
Нормы и судебные разъяснения
- НК РФ, статья 146: объект НДС
- НК РФ, статья 162: связь поступления с оплатой
- ГК РФ, статья 330: понятие неустойки
- Письмо ФНС от 03.04.2013 № ЕД-4-3/5875@
- НК РФ, статья 138: обжалование
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.