
Налоговый спор закончился в пользу компании, но деньги на расчётный счёт не вернулись. В решении вышестоящего органа или суда доначисления отменены, бухгалтерия видит другую сумму на едином налоговом счёте, а инспекция предлагает сначала разобраться с текущими начислениями. Руководителю нужно понять, что именно возвращать, за какой период требовать проценты и почему отменённая сумма не совпадает с доступным остатком.
Такую задачу решают через историю конкретного налогового обязательства. Недостаточно приложить судебный акт и потребовать всю уплаченную сумму вместе с процентами со дня первоначального перевода. Значение имеют основание платежа, фактическое исполнение решения, дата изменения совокупной обязанности, последующие списания и окончательный результат обжалования. Проверять эти обстоятельства лучше одновременно: исправление ЕНС и денежное требование связаны, но имеют собственные доказательства.
Что именно отменено и вступила ли отмена в силу
Сначала читают резолютивную часть акта. Решение проверки может быть отменено полностью, только по отдельному эпизоду либо только в части штрафа. Направление материалов на новое рассмотрение и окончательное признание доначисления незаконным создают разную ситуацию. Если спор продолжился, нельзя без проверки считать весь платёж окончательно лишённым основания. Для финансовой службы составляют таблицу: налог, период, основной долг, пени, штраф, отменённая часть и сохранившаяся обязанность.
Далее устанавливают дату вступления соответствующего акта в силу. Именно с действующим юридическим основанием сопоставляют учёт на ЕНС. Статья 11.3 НК РФ предусматривает изменение совокупной обязанности на основании отменяющего решения или судебного акта. Исправление информационного отражения должно соответствовать содержанию отмены, а не общему итогу рассмотрения жалобы. Особое внимание требуется, если суд признал недействительным первоначальное решение, а инспекция позже вынесла самостоятельный акт по другим основаниям.
Получите полный текст и подтверждение процессуального статуса. Одна карточка дела, сообщение представителя или банковская выписка не раскрывают пределы отмены. При нескольких инстанциях удобно хранить комплект актов в последовательности их принятия, отдельно обозначив, какой из них действует сейчас.
Почему уплата по решению и обычная переплата различаются
Компания могла перечислить деньги самостоятельно, чтобы выполнить предъявленное решение и избежать взыскания. Сам по себе факт добровольного платёжного поручения ещё не даёт окончательного ответа о характере суммы. Нужно установить, исполняла ли организация властное предписание, существовало ли требование и как деньги были учтены. Обратная ошибка возникает, когда любое последующее уменьшение начислений называют излишним взысканием, хотя первоначально плательщик сам неверно рассчитал налог в декларации.
Для обычного положительного сальдо действует механизм распоряжения средствами по статье 79 НК РФ. Для излишне взысканных денег предусмотрены специальные последствия, включая проценты. Поэтому в обращении полезно описать обстоятельства исполнения: номер решения, дату требования, сумму списания либо перевода, отсутствие иной причины уплаты. Юридическая квалификация вытекает из всей цепочки документов, а не из названия платёжного поручения.
Не следует автоматически переносить прежний порядок возврата по отдельным налоговым карточкам на современный ЕНС. Если исполнение относится к старому периоду, потребуется отдельно проверить действовавший тогда режим и переходные положения. В смешанной истории один расчёт без разделения периодов часто скрывает существенные различия и затрудняет проверку процентов.
Как восстановить движение денег на едином счёте
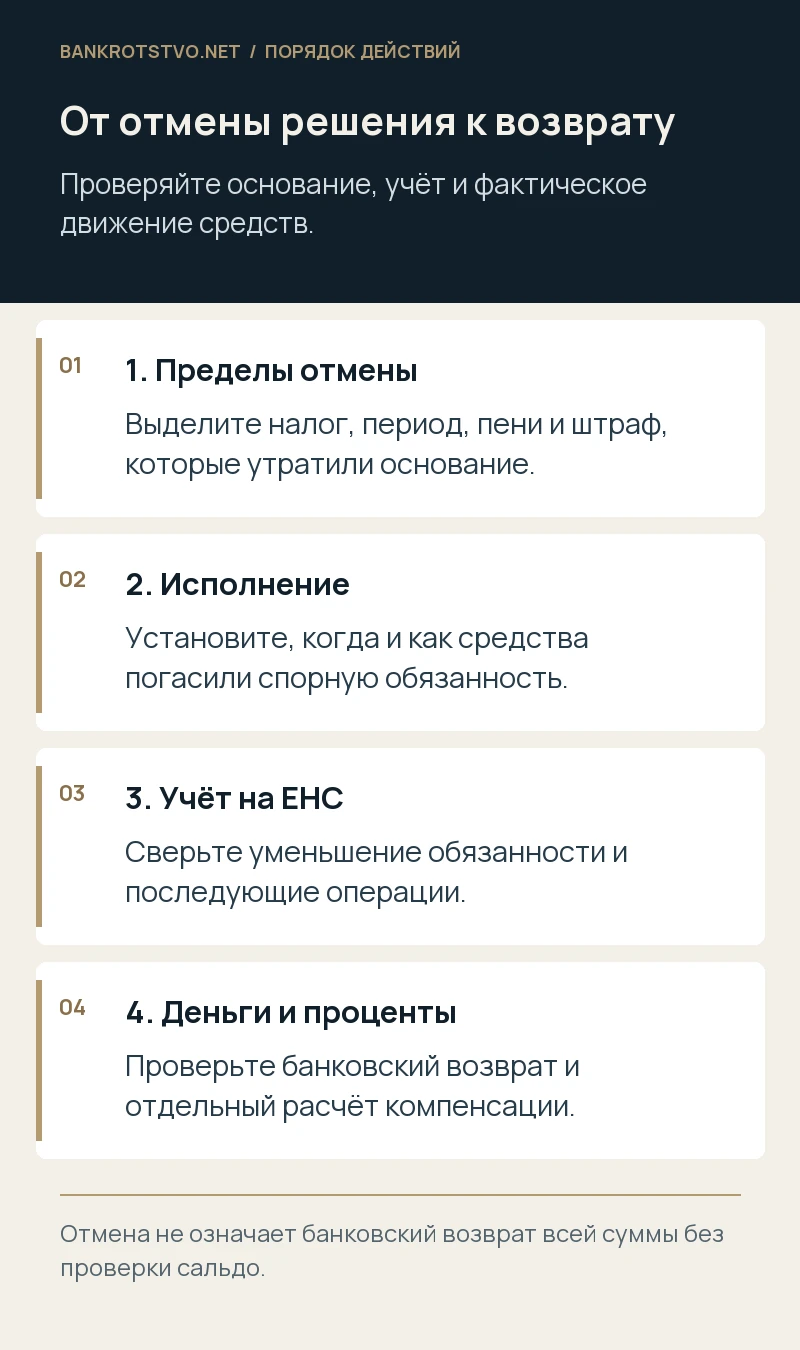
Банковская выписка показывает перечисление в бюджет, но не всегда показывает, в какой день и в какой части деньги погасили спорную обязанность. Для этого сопоставляют сведения ЕНС, документы инспекции и собственные регистры компании. Нужны данные на даты до начисления, после его отражения, после исполнения и после отмены. Если положительное сальдо уменьшилось вследствие неправомерного учёта доначисления, это самостоятельный существенный факт для проверки излишнего взыскания.
Составляйте хронологию по операциям, а не одну справку на текущую дату. Отразите остаток, поступления, действительные текущие налоги, спорное списание, последующее восстановление и возвраты. Когда деньги вносились несколькими частями, у каждой части может оказаться собственная дата начала компенсационного периода. При наличии параллельного спора по другому налогу обозначьте его отдельно, чтобы инспекция не смешала правомерные и неправомерные основания уменьшения счёта.
Если детализация неполная, запросите сведения и пояснение конкретной операции письменно. Формулировка «не сходится сальдо» значительно слабее вопроса, почему определённая сумма была учтена в счёт обязательства, отменённого конкретным актом. Ответ затем поможет определить предмет жалобы и денежный размер требования.
Как отмена решения влияет на доступную к возврату сумму
Отмена доначисления уменьшает совокупную обязанность, но положительное сальдо определяется всей налоговой историей. Пока компания оспаривала проверку, могли наступить сроки уплаты других налогов, появиться законные начисления или пройти возврат иной переплаты. Поэтому восстановленная сумма и текущий доступный остаток могут различаться без нового нарушения. Проверять нужно каждое основание, а не только итоговую цифру в личном кабинете.
Статья 79 НК РФ ограничивает денежный возврат величиной положительного сальдо. Это не означает, что инспекция вправе произвольно оставить исполненное незаконное решение в учёте. Сначала требуется правильное отражение совокупной обязанности, затем устанавливается доступная сумма. В обращении полезно разделить просьбы: исправить определённые операции, раскрыть расчёт сальдо, вернуть деньги в допустимом размере и начислить предусмотренные законом проценты.
Проверьте также наличие зачётов, заявленных самой организацией, и операций по исполнению обязанностей других лиц. Такие действия способны изменить дальнейшую судьбу денег. Руководителю важно согласовать действия юридической и финансовой служб: новое распоряжение остатком в разгар спора может изменить конечную дату расчёта и размер банковского возврата.
Когда инспекция возвращает средства самостоятельно
При установленном факте излишнего взыскания пункт 4 статьи 79 НК РФ предусматривает самостоятельный возврат инспекцией в пределах положительного сальдо. Но практическое ожидание автоматической операции не заменяет контроля. Компания должна увидеть, какая сумма признана излишне взысканной, на какой счёт направляется и отражены ли проценты. Отсутствие отдельного заявления не оправдывает игнорирование установленного нарушения, однако спор о самом характере взыскания может потребовать мотивированного обращения.
Когда организация распоряжается обычным положительным сальдо, используют предусмотренное заявление о возврате. В нём указывают надлежащие банковские реквизиты и сумму. Не стоит направлять несколько противоречащих друг другу распоряжений одновременно. Сначала выясняют, оформляет ли инспекция самостоятельный возврат конкретной излишне взысканной суммы, а затем выбирают дополнительное действие с оставшимся остатком.
Сохраните подтверждение получения заявления или обращения и проверяйте исполнение по банковской выписке. Ответ о передаче поручения в казначейство и фактическое поступление денег являются разными событиями. Если платёж возвращён банком из-за закрытого счёта, причину необходимо устранить и документально зафиксировать, поскольку она может повлиять на оценку задержки.
За какой период положены проценты
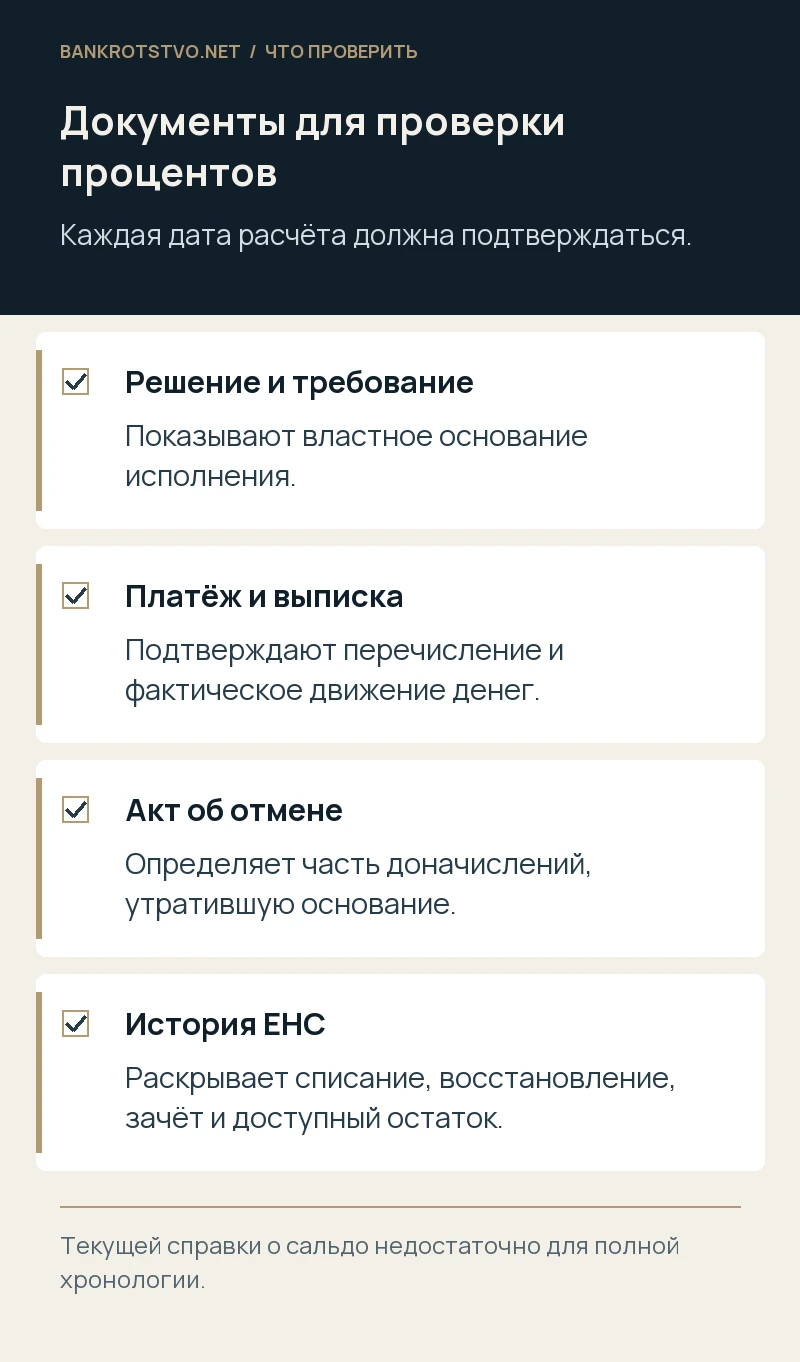
Для излишне взысканных сумм пункт 4 статьи 79 НК РФ связывает начало процентов со днём, следующим за взысканием. Окончание связано с фактическим возвратом либо учётом этих сумм в исполнение совокупной обязанности. Используется ключевая ставка Банка России, действовавшая в соответствующие дни. Следовательно, дата отмены решения сама по себе не обязательно является началом компенсации, а дата сообщения в личном кабинете не всегда её заканчивает.
Расчёт разбивают на интервалы при изменении ставки, размера невозвращённого остатка и юридически значимого способа использования суммы. Если инспекция возвратила только часть, дальнейшие проценты проверяют по оставшейся сумме. Нельзя начислять их на весь первоначальный платёж после того, как соответствующая часть уже правомерно использована для исполнения иной совокупной обязанности.
В рабочем расчёте приводят даты, количество дней, базу, применённую ставку и документальное основание каждого изменения. Дневной расчёт необходимо проверить с учётом числа дней календарного года. Такой файл удобен для содержательного сравнения с расчётом инспекции: разница станет объяснимой по конкретному интервалу, а не только по конечному итогу.
Чем отличается задержка обычного возврата
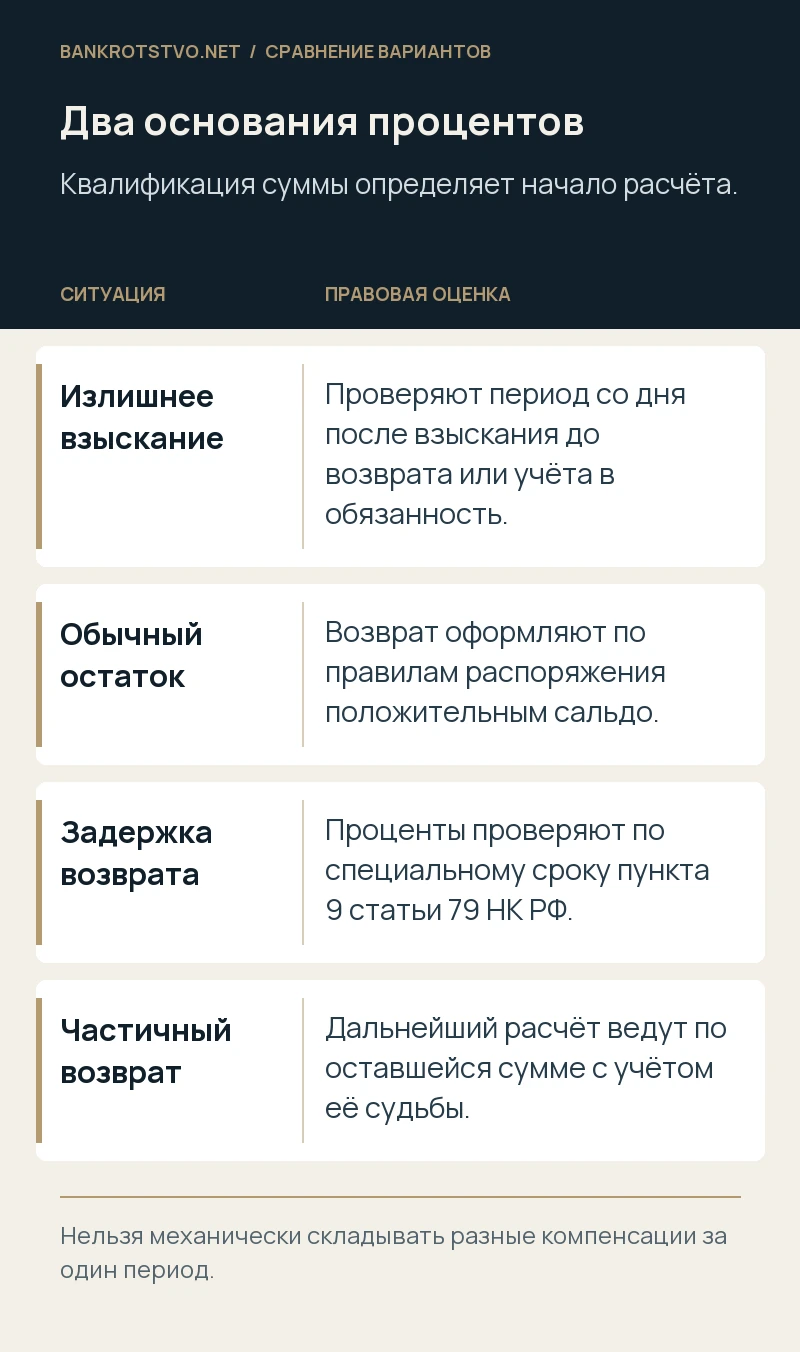
Проценты за излишнее взыскание и последствия просрочки возврата обычного положительного сальдо имеют разные основания. Пункт 9 статьи 79 НК РФ регулирует проценты при нарушении установленного срока возврата и связывает их начисление с предусмотренным законом временным порогом. Нельзя автоматически считать, что любое заявление приносит проценты со следующего дня, или складывать две компенсации за одно и то же лишение денег без проверки правового основания.
Поэтому сначала квалифицируют сумму, затем выбирают соответствующий расчёт. Если инспекция признаёт возврат, но отрицает излишнее взыскание, предмет разногласия состоит прежде всего в основании процентов. В таком случае полезнее показать исполнение незаконного властного решения, чем повторять общую просьбу ускорить перечисление. Если спор касается только технической задержки обычного возврата, требуются сведения о заявлении, сроках поручения и поступлении средств.
При частичном возврате разные части могут иметь собственные режимы. Отдельно укажите сумму, связанную с отменённым решением, и свободный остаток, образовавшийся из самостоятельной переплаты. Такое разделение делает требование проверяемым и снижает риск отказа из-за смешения фактических обстоятельств.
Какие документы собрать для расчёта и обращения
Основу комплекта составляют решение проверки с приложениями, требование об уплате, платёжные поручения, документы принудительного взыскания, банковские выписки и акты об отмене. Дополняют их сведения об операциях ЕНС, заявления о распоряжении остатком, ответы инспекции и документы о текущих обязательствах. Не обязательно направлять все бухгалтерские архивы: полезнее сформировать подборку, позволяющую проследить движение каждой спорной части.
В сопроводительной таблице каждому документу присваивают понятную роль. Одни подтверждают основание списания, другие дату выбытия средств, третьи пределы отмены, четвёртые окончание периода процентов. Если сумма в платёжном поручении больше доначисления, объясните разницу. Если деньги перечислял иной плательщик, отдельно проверьте правовой режим возврата и принадлежность средств, вместо автоматического требования на произвольный счёт.
Сведения желательно сохранять с датой получения. Динамическая выписка на сегодняшний день не всегда воспроизводит прежнее состояние. Переписку с инспекцией храните вместе с подтверждением доставки. При судебном споре это помогает показать, какие вопросы ставились, какие документы орган уже получил и в чём конкретно состоит продолжающееся нарушение.
Как написать требование без лишних общих формулировок
Обращение начинается с краткой хронологии: какое решение исполнено, когда и в каком размере, каким актом оно отменено. Затем описывают обнаруженное расхождение в учёте, доступную сумму возврата и расчёт процентов. В просительной части лучше перечислить конкретные действия, которые требуются от органа. Не подменяйте денежное требование просьбой дать консультацию по налоговому законодательству: ответ на консультацию может не разрешить нарушение.
Если спорная дата не раскрыта, прямо попросите документы и детализацию операции. Вместе с собственным расчётом укажите допущения, которые зависят от информации инспекции. Это деловая прозрачность позиции: после получения данных расчёт можно уточнить, сохранив первоначально заявленное основание. Формулировка об окончательной сумме должна соответствовать действительно проверенным сведениям.
Не стоит включать в одно письмо все претензии к прошедшей проверке. Законность доначисления уже разрешена соответствующим актом; теперь важны исполнение отмены и последствия лишения денег. Чем точнее поставлен вопрос, тем проще отделить отказ в процентах от технической ошибки сальдо и выбрать дальнейшее обжалование.
Как действовать при отказе или бездействии
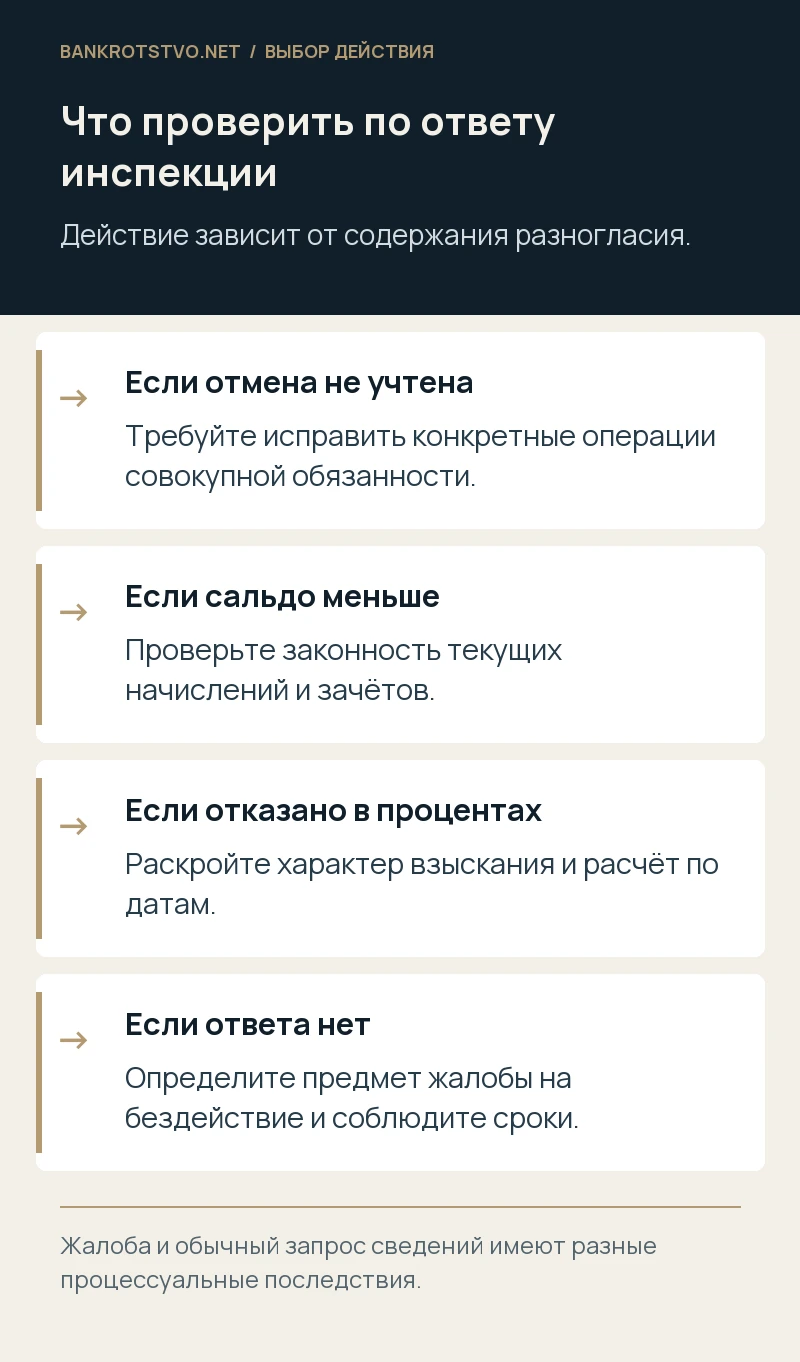
Если инспекция не исправляет учёт, возвращает меньшую сумму без объяснения либо отказывает в процентах, проверяют административный порядок по статьям 138 и 139 НК РФ. По общему правилу спорные акты, действия и бездействие предварительно обжалуют в вышестоящий налоговый орган. Обращение направляют через инспекцию, чьи действия оспариваются, с документами о нарушении и конкретным требованием устранить его.
Срок зависит от вида обращения и того, какой акт оспаривается. Нельзя считать, что отмена первоначального решения бессрочно сохраняет возможность оспаривать любое последующее действие. При подготовке жалобы фиксируют дату получения отказа, момент обнаружения неправильного учёта и предыдущую переписку. Если срок вызывает сомнения, этот вопрос разрешают отдельно и без ожидания очередной сверки.
Для суда определяют надлежащий предмет защиты: оспаривание конкретного отказа или бездействия, требование исполнить установленную обязанность, денежное требование. После изменения регулирования досудебного порядка особенно важно проверить применимость обязательного обжалования и к имущественному требованию. Повторная отправка общего заявления не всегда заменяет жалобу и не останавливает течение процессуальных сроков.
Гипотетический пример: исполненное решение и свободное сальдо
Предположим, общество получило решение о доначислении и перечислило указанную сумму после требования инспекции. Позже вышестоящий орган полностью отменил соответствующий эпизод. До отмены компания своевременно исполняла текущие налоговые обязанности, поэтому восстановленная сумма после исправления учёта образовала свободное положительное сальдо. Бухгалтерия располагает требованием, выпиской, историей операций и решением по жалобе.
В такой условной ситуации основная задача состоит в подтверждении характера исполнения и точной даты взыскания. Компания сверяет самостоятельный возврат инспекции, проверяет банковское поступление и сопоставляет проценты по интервалам. Если орган считает перечисление обычной добровольной переплатой, организация раскрывает связь платежа с властным решением, а не ограничивается формой платёжного поручения.
Даже этот набор обстоятельств не гарантирует удовлетворения требования: могут обнаружиться неучтённые операции или различия в пределах отмены. Однако доказательственная позиция здесь заметно определённее, чем при одном судебном акте без истории исполнения. Размер процентов можно проверить по конкретным суммам и датам, не предполагая, что весь срок проверки автоматически включается в компенсационный период.
Гипотетический пример: часть суммы погасила текущие налоги
Предположим другой вариант: суд отменил только часть доначислений, а после исправления учёта восстановленные средства были правомерно учтены в исполнение уже наступившей совокупной обязанности по другим налогам. На дату обращения положительное сальдо существенно меньше суммы отменённого эпизода. Компания требует банковского возврата всего первоначального платежа и процентов до сегодняшнего дня без учёта последующих операций.
Такое требование нуждается в переработке. Сначала исключают сохранившиеся доначисления, затем проверяют законность новых обязательств и дату использования восстановленной суммы. Доступный возврат ограничивается действительным положительным сальдо. Для процентов отдельно устанавливают окончание периода по каждой части, включая момент её правомерного учёта в совокупной обязанности.
Если же текущие списания основаны на ошибке, их потребуется оспаривать предметно. Сам факт наличия другого начисления не делает его законным, но и первоначальная победа по проверке не отменяет иные налоги. Различие этих двух гипотетических случаев показывает, почему одинаковые судебные формулировки об отмене могут сопровождаться разным денежным результатом. Решение зависит от движения средств, а не от ожидания полного возврата по одному документу.
Как согласовать работу юриста и бухгалтерии
Юрист определяет пределы отмены, квалификацию взыскания и способ защиты. Бухгалтерия восстанавливает суммы и последовательность учётных операций. Руководитель согласует, нужна ли организации выплата на банковский счёт или она планирует использовать свободный остаток для предстоящих налогов. Эти решения стоит принимать на основе единой таблицы, иначе новый зачёт и параллельное требование возврата могут создать противоречивую позицию.
Практически полезен контрольный календарь: вступление акта в силу, получение сведений ЕНС, направление обращения, ответ, жалоба и предельный срок обращения в суд. Назначьте ответственного за сохранение подтверждений и фактическую проверку поступлений. Справка об отсутствии задолженности не заменяет финансовую детализацию и не подтверждает правильность процентов.
Когда инспекция перечисляет основную сумму, не закрывайте вопрос автоматически. Проверьте, рассмотрено ли требование о процентах, до какой даты они рассчитаны и совпадают ли основания с позицией компании. При небольшом расхождении иногда достаточно точного расчёта и пояснения; при принципиальном отказе потребуется юридическое обжалование. Выбор зависит от содержания ответа, стоимости спора и полноты доказательств.
С каких материалов начать юридический анализ
Для первичной оценки достаточно решения проверки, акта об отмене, документов об исполнении и доступной истории ЕНС. К ним полезно приложить отказ инспекции, собственный расчёт процентов и краткое описание текущих налоговых начислений. Передавать пароли к личным кабинетам не требуется: документы и выгрузки позволяют сначала определить, какие сведения действительно отсутствуют.
Мы проводим юридический анализ таких материалов и сопровождаем споры о возврате и процентах. Вначале проверяем, исполнено ли отменённое предписание, какие части суммы сохранили законное основание, как изменился единый счёт и какой способ защиты соответствует отказу. После этого можно сформировать адресное обращение и оценить необходимость дальнейшего обжалования.
Направить описание ситуации и согласовать передачу документов можно через контакты bankrotstvo.net или по адресу admin@bankrotstvo.net. В обращении укажите даты исполнения и отмены, спорную сумму и текущую позицию инспекции. Эти сведения позволяют предметно обсуждать возврат без обещания результата до изучения документов.
Нормы и судебные разъяснения
- НК РФ, статья 79: возврат и проценты
- НК РФ, статья 11.3: совокупная обязанность и ЕНС
- НК РФ, статья 138: обжалование
- НК РФ, статья 139: порядок и сроки жалобы
- ФНС: возврат излишне взысканного налога
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.