
После пожара компания считает потери, договаривается с покупателями о переносе поставок и ждёт страховую выплату. Вместо неё приходит отказ: склад использовался не так, как указано в анкете, нарушены правила безопасности, поздно сообщено о событии или не подтверждена стоимость товара. Для бизнеса такая задержка может стать причиной серьёзного кризиса. Но спор со страховщиком нельзя свести к фразе «пожар был, значит обязаны платить».
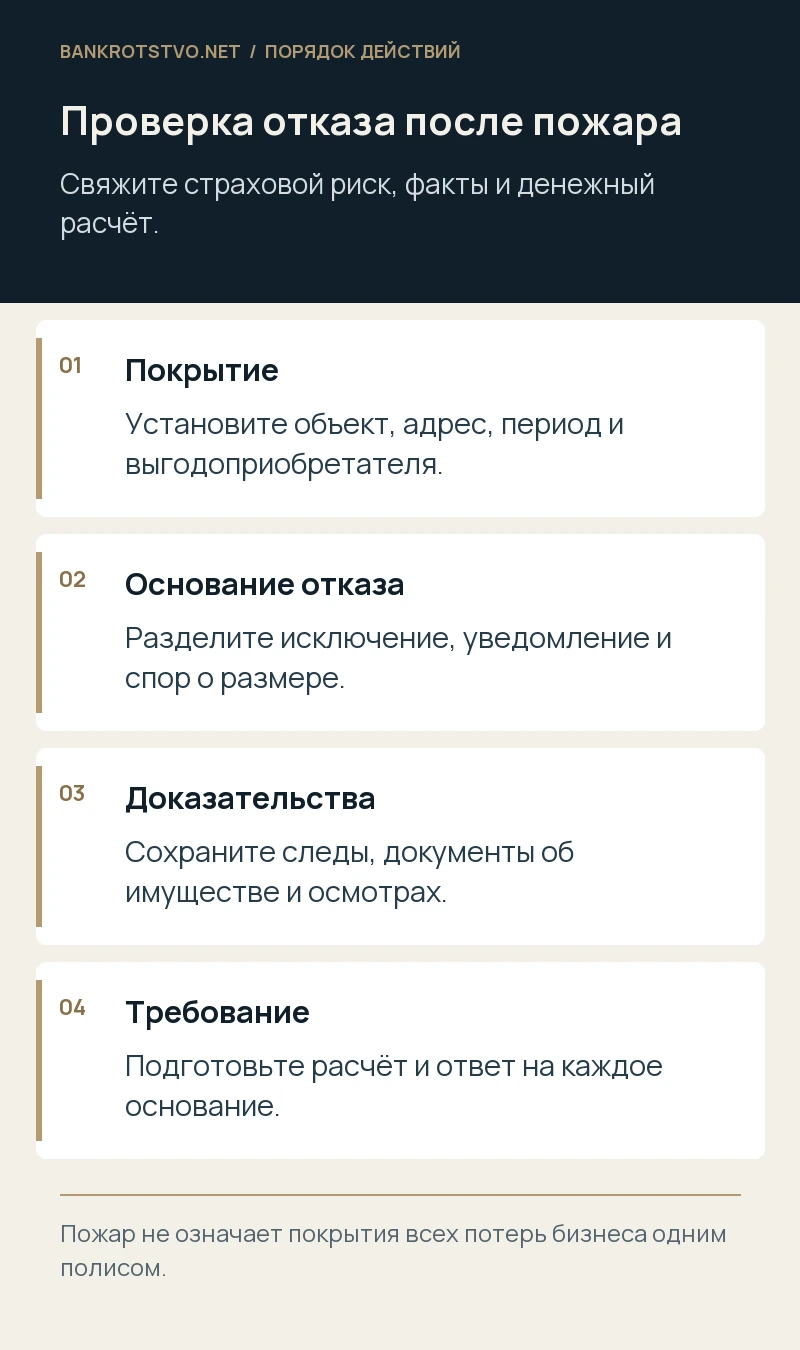
Сначала нужно понять, какой риск покрыт, какое имущество застраховано, кому причитается выплата и какое именно основание названо в отказе. Затем — проверить факты, договор и доказательства размера потерь. Иногда позиция страховщика действительно выходит за пределы допустимых исключений; иногда компания пытается получить возмещение за имущество или событие, которое полис не охватывает. Разберём, как подготовить спор так, чтобы юридические доводы не потерялись за объёмом технических материалов.
Разделите потери бизнеса на разные объекты страхования
Здание, оборудование, товарные запасы, чужое имущество на хранении и убытки от перерыва в деятельности могут страховаться на разных условиях. Полис на складское помещение не обязательно покрывает весь находившийся внутри товар. Страхование товара не означает автоматического возмещения недополученной выручки. Нужно открыть перечень имущества, адрес, территорию, лимиты и специальные условия, а не ориентироваться на общую сумму премии, уплаченной за год.
В рабочей таблице каждому виду потерь сопоставляют полис, собственника, страховой интерес и подтверждающие документы. Если помещение арендованное, проверяют обязанности арендатора и арендодателя, а также выгодоприобретателя. Если имущество заложено, право на выплату может затрагивать интерес банка. Это не техническая формальность: ошибочный получатель или неподтверждённая принадлежность части товара способны осложнить даже спор, в котором сам факт пожара никто не отрицает. На первом этапе важно отделить застрахованные интересы от остальных последствий происшествия.
Проверьте полис вместе с применимыми правилами
Краткий полис часто отсылает к многостраничным правилам. Нужна именно редакция, включённая в отношения сторон, а не файл, который сейчас размещён на сайте страховщика. Проверяют способ вручения правил, ссылки в полисе, индивидуальные условия, приложения и изменения. Если положения расходятся, нельзя автоматически выбирать самый удобный для компании пункт. Содержание договора устанавливают с учётом действительных согласованных условий и правил их толкования.
Постановление Пленума Верховного Суда от 25 июня 2024 года №19 содержит актуальные разъяснения о добровольном страховании имущества, включая соотношение индивидуальных условий и стандартных правил. При этом положения о защите потребителей нельзя без оговорок переносить на коммерческую организацию. Для ООО проверка строится на применимых гражданских нормах и конкретном соглашении. В переписке со страховщиком полезно просить назвать точный пункт и редакцию, а не обсуждать абстрактную «общую практику выплат» компании.
Что означает причина отказа в юридическом смысле
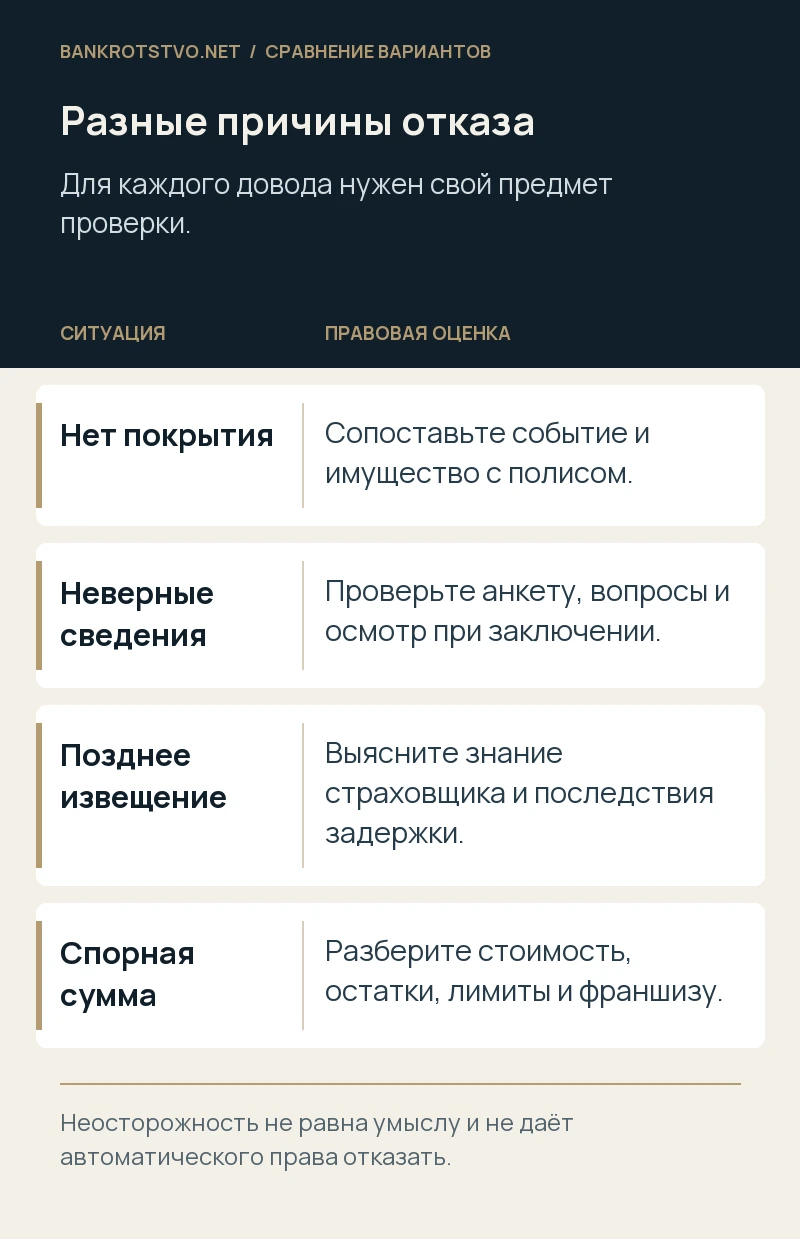
Одни письма утверждают, что событие не входит в покрытие, другие — что договор недействителен, третьи — что нарушена обязанность уведомить, четвёртые — что размер убытка не доказан. Это разные конструкции. Например, спор о заведомо ложных сведениях при оформлении полиса требует проверки анкеты и обстоятельств заключения. Спор о несоответствии адреса — идентификации объекта. Спор о размере — отдельного расчёта и документов о состоянии имущества.
Для каждого основания составляют короткий ответ: какой факт должен подтвердить страховщик, какие материалы есть у компании и какого доказательства не хватает. Не следует писать одно общее возражение на все возможные доводы. Если в отказе одновременно названы позднее извещение и нарушения безопасности, победа по одному вопросу ещё не снимает второй. Мы начинаем с такой карты спора: она показывает, где нужны правовые доводы, где техническое исследование, а где восстановление первичных документов о товаре и его стоимости.
Невнимательность и нарушение безопасности не равны умыслу
Статья 963 ГК РФ отдельно регулирует наступление страхового случая вследствие умысла и случаи, когда закон допускает освобождение из-за грубой неосторожности. Поэтому любое нарушение пожарных правил не становится автоматически достаточным основанием отказать. Важно проверить, не скрывает ли договорное «исключение из покрытия» дополнительное освобождение страховщика из-за неосторожного поведения, противоречащее обязательным нормам. Соответствующий подход отражён и в Обзоре Верховного Суда №2 за 2025 год.
Но эта позиция не означает, что бизнесу можно игнорировать условия объекта и любые действия своих работников. Надо установить содержание спорной оговорки, причину происшествия, форму вины и применимое регулирование. Подмена умысла неосторожностью недопустима в обе стороны. Нельзя признавать намеренное причинение вреда только из-за отсутствия одного журнала, но нельзя и описывать сознательное уничтожение имущества как обычную ошибку персонала. Для юридического вывода нужны документы о фактах; правовая оценка не заменяет установления технической причины пожара.
Как оценить сведения, сообщённые при оформлении
Страховщик может ссылаться на неверное описание системы сигнализации, категории хранимых материалов, площади или режима использования склада. По статье 944 ГК РФ исследуют известные страхователю существенные обстоятельства и вопросы, которые страховщик определённо поставил в полисе или письменном запросе. Важны сама анкета, подпись, ответы, осмотр и сведения, которыми страховщик располагал при заключении. Нельзя оценивать только фактическое состояние объекта после пожара.
Если утверждается заведомая ложность, проверяют, что именно компания знала и сообщила. Отсутствие ответа на вопрос и сознательно неверный ответ имеют разное значение. Если страховщик осматривал объект и видел соответствующее обстоятельство, это также нужно учитывать. Полезно сохранить фотографии до события, акт осмотра, переписку с агентом и документы о модернизации. При изменении условий использования в период страхования отдельно рассматривают правила об увеличении риска. Они не тождественны сведениям на дату заключения, и смешение этих оснований делает позицию сторон менее точной.
Позднее уведомление нужно проверять по последствиям
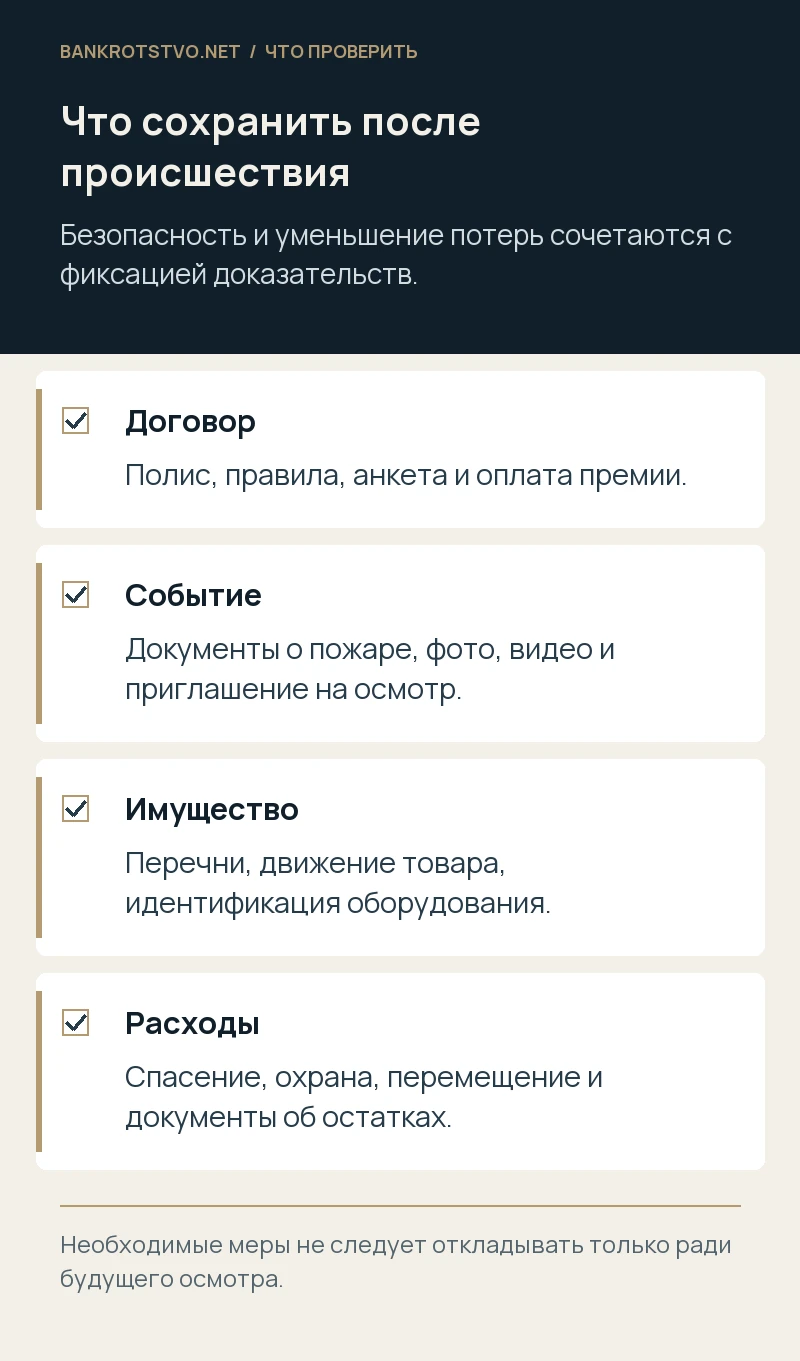
После того как компания узнала о страховом случае, нужно уведомить страховщика в установленном законом и договором порядке. У полиса могут быть специальный канал, срок и перечень первичных сведений. Сообщение брокеру, арендодателю или в общий чат не всегда означает надлежащее извещение страховщика. Поэтому сохраняют подтверждение звонка, электронную квитанцию, регистрационный номер заявления и направленный файл, а затем при необходимости дублируют сообщение согласованным способом.
По статье 961 ГК РФ значение имеет не только факт нарушения. Нужно проверить, знал ли страховщик о событии своевременно и могло ли отсутствие сведений повлиять на его обязанность выплатить возмещение. Компания должна подготовить доказательства применительно к этим обстоятельствам, а не ограничиваться объяснением, что сотрудники были заняты тушением. Сведения о вызове пожарных, доступности осмотра, сохранности следов и моменте фактического получения информации страховщиком помогают оценить, действительно ли задержка лишила его возможности проверить событие и убыток.
Сохраните доказательства, одновременно уменьшая потери
Статья 962 ГК РФ требует разумных и доступных мер для уменьшения убытков. Поэтому нельзя бездействовать ради будущей страховой экспертизы, если вода продолжает разрушать товар или повреждённая конструкция угрожает людям. Но поспешная утилизация всего содержимого без фиксации также осложняет доказательство. Нужно сочетать безопасность, доступ страховщика и сохранение информации: фото, видео, опись, акты, приглашение на осмотр и документы о необходимых работах.
Если поступили указания страховщика, их фиксируют и оценивают с учётом реальных условий. Необходимые расходы на уменьшение потерь могут иметь самостоятельное значение, в том числе когда меры не дали ожидаемого результата. Каждую затрату связывают с целью: откачка воды, охрана, перемещение сохранившегося товара, временное укрытие. Разбор завалов ради восстановления работы и расходы на новое строительство — не одно и то же. Чем яснее разделены действия, тем проще объяснить, какие расходы связаны с уменьшением страхового убытка, а какие относятся к дальнейшему развитию бизнеса.
Две условные ситуации: покрытие и доказательства
В первом условном примере полис охватывает товар на конкретном складе, премия уплачена, пожар подтверждён. Страховщик отказывает только потому, что работник неосторожно оставил оборудование включённым. Здесь следует исследовать статью 963 ГК РФ, содержание оговорки и допустимость освобождения из-за неосторожности. Одновременно компания всё равно должна подтвердить принадлежность и стоимость сгоревшего товара. Сильный довод против основания отказа не заменяет расчёта возмещения.
Во втором условном примере компания застраховала помещение, но заявляет стоимость товара третьих лиц и ожидаемую прибыль за полгода простоя. Эти интересы могут не входить в полис. В такой ситуации первоочередная задача — определить реальное покрытие и возможные иные требования, например к ответственному за пожар лицу. Нельзя обещать выплату всей суммы потерь, ссылаясь только на наличие страхового договора. Оба примера условные и не описывают результаты нашей практики; они показывают, почему одинаковое происшествие может привести к разным правовым задачам.
Как подтвердить стоимость товара и оборудования
Нужны документы о наличии имущества на дату события, его принадлежности и состоянии. По товару проверяют закупки, движение, остатки, отгрузки и инвентаризацию; по оборудованию — идентификацию, ввод в эксплуатацию, ремонты и характеристики. Бухгалтерская стоимость важна, но не всегда совпадает с предусмотренным полисом способом определения убытка. Договор может учитывать восстановительную стоимость, износ, лимит по позиции, франшизу или иные согласованные элементы.
Расчёт должен исключать имущество, проданное или вывезенное до пожара, а также учитывать пригодные остатки по применимым условиям. Если документы утрачены вместе со складом, ищут законные источники восстановления: контрагентов, электронный учёт, банковские операции, транспортные документы. Нельзя заменять утраченный архив приблизительной справкой без объяснения метода. При расхождении оценок юрист помогает сформулировать предмет доказывания и вопросы специалисту, но не выдаёт собственную юридическую оценку за товароведческое или пожарно-техническое исследование. Это разные виды работы и разные доказательственные задачи.
Отсутствие окончательного решения по уголовному делу тоже требует предметной оценки. Нужно выяснить, какой факт страховщик считает неподтверждённым и почему имеющихся материалов недостаточно. Само ожидание расследования не должно превращаться в бессрочную остановку урегулирования без объяснения. При этом постановление о пожаре, заключение специалиста и приговор решают разные вопросы. Юрист проверяет, какие обстоятельства уже можно доказать совокупностью документов, а какие действительно остаются неопределёнными. Данные о технической причине не всегда отвечают на вопрос о правовом основании освобождения от выплаты.
При совместном осмотре полезно заранее определить порядок описания объектов и разногласий. Если представитель страховщика указал, что определённый станок пригоден к восстановлению, компания вправе зафиксировать замечание и документы о скрытых повреждениях. Подписание акта осмотра не следует превращать в безусловное согласие с любой будущей оценкой. Нужно внимательно читать формулировки: подтверждение присутствия и подтверждение окончательного размера ущерба имеют различный смысл. Для спорных остатков сохраняют идентификацию, место хранения и сведения о дальнейшей реализации, чтобы их стоимость можно было проверить.
Если страховая сумма распределена по нескольким адресам или категориям имущества, проверяют, допускается ли перенос неиспользованного лимита. Нельзя просто вычесть общий ущерб из общей суммы полиса. Например, отдельный предел по товарным запасам может оказаться ниже стоимости сгоревшей партии, хотя оборудование почти не пострадало. Внутренняя таблица лимитов помогает заранее отделить спор о размере реального ущерба от вопроса о максимальной договорной выплате и не включать в претензию сумму, которая требует другого правового основания.
Кто вправе получить возмещение
Компания может быть страхователем, собственником, арендатором или выгодоприобретателем, и эти статусы не всегда совпадают. Если склад или оборудование находится в залоге, проверяют права обеспеченного кредитора. Если полис заключён арендодателем, арендатор не получает выплату автоматически только потому, что использовал помещение. Если застрахован товар на хранении, нужно определить владельцев партий и содержание страхового интереса. Ошибка здесь влияет и на требование, и на возможность заключить соглашение о выплате.
Для первоначального разбора составляют схему отношений: кто заключил полис, кто уплатил премию, кому принадлежало имущество, в чью пользу предусмотрена выплата. Затем проверяют изменения собственника и выгодоприобретателя, если они были. При нескольких заинтересованных лицах необходимо согласовать расчёт и документы, чтобы не предъявлять противоречивые требования. Получение страховых денег также связано с требованиями к виновнику происшествия: компания не должна дважды получить возмещение одного убытка, а документы о нём могут понадобиться для последующего перехода соответствующего требования к страховщику.
Простой производства требует отдельной проверки
Пожар может уничтожить небольшую часть имущества, но остановить весь бизнес. Из этого не следует, что имущественный полис автоматически покрывает потерю прибыли и все текущие расходы. Если предусмотрено страхование перерыва в деятельности, изучают условия запуска покрытия, зависимость от основного страхового случая, временную франшизу, период возмещения и расчёт финансового результата. Ожидаемая выручка без вычета связанных расходов не равна страхуемому убытку.
Полезно сохранять заказы, производственные планы, документы о загрузке, расходы на заменяющие мощности и сведения о мерах восстановления. При отсутствии соответствующего покрытия рассматривают иные правовые основания требований к ответственным лицам. При этом требования к страховщику и к виновнику согласуют, не смешивая разные предметы. Для руководителя важен реалистичный денежный прогноз: часть потерь может быть подтверждена и покрыта, другая зависит от специальных условий или отдельного спора. Наличие полиса не заменяет такую оценку и не гарантирует немедленное восстановление оборотных средств.
Претензия должна отвечать на отказ по пунктам
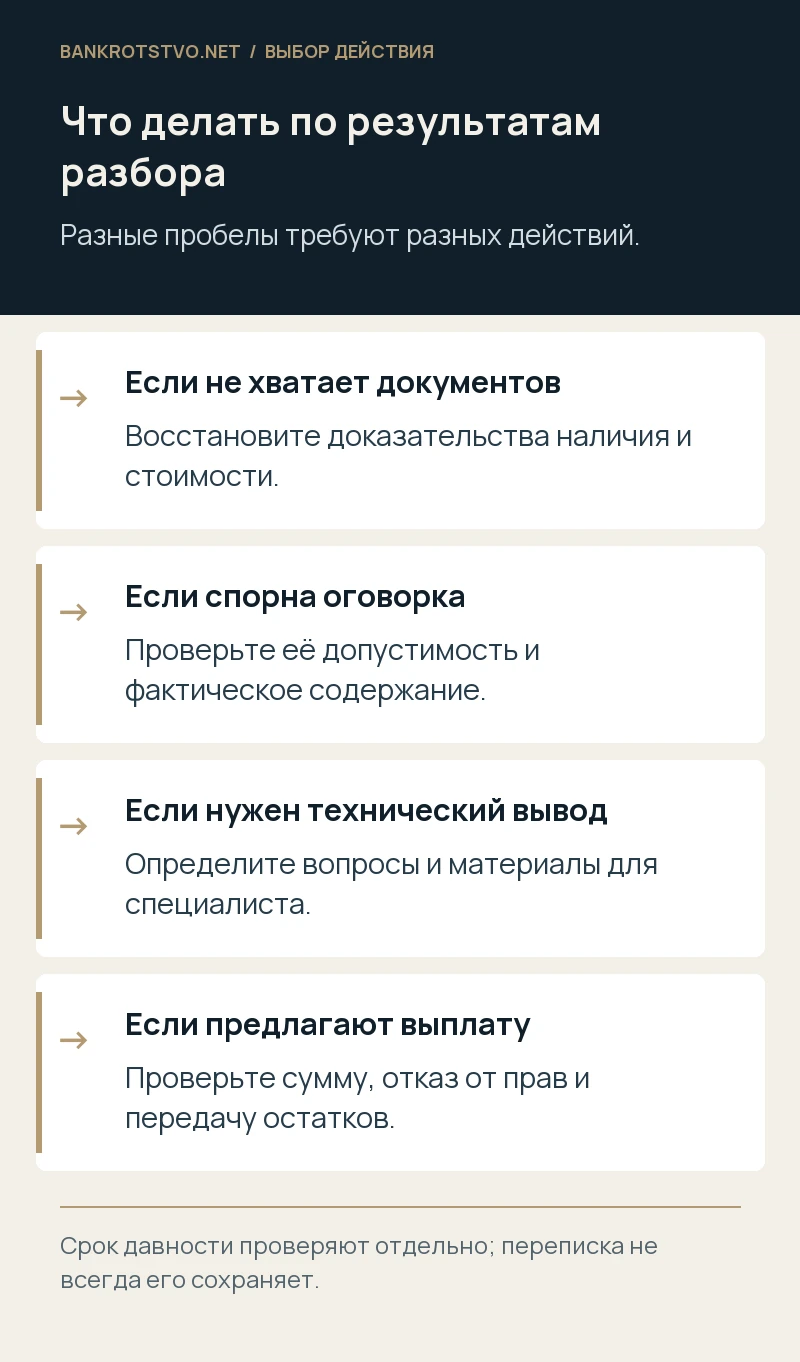
В претензии указывают полис, событие, заявленную сумму, переданные документы и каждое оспариваемое основание. Если спор касается исключения из покрытия, объясняют его содержание и правовые пределы. Если страховщик уменьшил стоимость остатков, приводят альтернативный расчёт. Если он требует дополнительный документ, выясняют, нужен ли он для проверки конкретного обстоятельства и может ли компания его получить. Большой список несвязанных документов не всегда приближает выплату.
До суда проверяют досудебный порядок, компетентный суд и сроки. Для требований из страхования имущества статья 966 ГК РФ устанавливает специальную двухгодичную давность, с предусмотренными законом исключениями для иных видов риска. Момент начала течения анализируют отдельно; не следует считать его произвольно от последнего повторного письма страховщика. Переписка и новое обращение сами по себе не всегда сохраняют срок. Поэтому правовой анализ желательно начинать одновременно со сбором документов, а не после нескольких лет безрезультатного обмена запросами.
Что проверить в соглашении о частичной выплате
Страховщик может предложить быстро перечислить бесспорную часть в обмен на окончательное урегулирование. Нужно понять, от каких требований компания отказывается и когда отказ вступает в действие. Если сумма ещё не поступила, формулировка о полном расчёте способна создать ненужный риск. При нескольких объектах и полисах каждый предмет соглашения обозначают отдельно. Нельзя позволять общей фразе закрыть требование за простой, если стороны фактически обсуждали только остатки товара.
Сравнивают предложенную выплату с подтверждённой стоимостью, затратами на спор и реально спорными обстоятельствами. Компромисс может быть коммерчески разумным, но он должен быть понятным решением руководителя, а не следствием неполной информации. Если требуется передать остатки или права к виновнику, проверяют их состав, сроки и последствия. При финансовом кризисе компании дополнительно оценивают полномочия на соглашение и возможные возражения кредиторов относительно неоправданного отказа от значимого актива. Само желание быстрее получить деньги не объясняет любое уменьшение требования.
Как подготовить материалы для юридической оценки
Соберите полис, правила, анкету, доказательства оплаты премии, документы об объекте, уведомление и ответ страховщика. Добавьте материалы о пожаре, осмотрах, остатках, движении товара и расходах по уменьшению потерь. Полезны хронология и таблица: заявленная сумма, признанная часть, спорный остаток. Если техническое исследование уже выполнено, приложите его полностью вместе с исходными материалами, а не только заключительный лист.
Мы проводим юридический анализ страхового отказа и сопровождаем споры о возмещении: проверяем покрытие, правомерность оснований, комплект доказательств и структуру требований. Если для дела необходимо техническое исследование, отдельно определяем его задачи и требования к материалам. Обратиться можно через страницу контактов, указав дату пожара и отказа. После изучения документов можно выбрать между дополнением заявления, переговорами, претензией и судом, не подменяя проверку обещанием взыскать все потери.
Нормы и судебные разъяснения
- ГК РФ, статья 944: сведения при заключении полиса
- ГК РФ, статья 961: уведомление о страховом случае
- ГК РФ, статья 962: уменьшение убытков
- ГК РФ, статья 963: умысел и неосторожность
- ГК РФ, статья 966: исковая давность
- Пленум Верховного Суда РФ от 25 июня 2024 года № 19 о добровольном страховании имущества
- Обзор Верховного Суда РФ № 2 за 2025 год
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.