
Компания нашла более дешёвое финансирование и закрыла кредит раньше срока. Основной долг погашен, проценты рассчитаны, но банк дополнительно списал комиссию. Финансовая служба видит плату за действие, которое облегчило положение кредитора, и предлагает вернуть её как незаконную. Такой вывод для корпоративного кредита может оказаться преждевременным: правила досрочного возврата займа бизнесом отличаются от правил потребительского кредитования.
Вопрос решается через содержание согласия банка, договор, тарифы и фактическое основание удержания. Одна комиссия может быть согласованной платой за изменение срока финансирования, другая — санкцией за нарушение порядка возврата, третья — начислением, для которого в документах нет основания. От этой квалификации зависит, нужно ли требовать возврат, оспаривать условие, проверять расчёт или заявлять о снижении неустойки. Рассмотрим, как провести такую проверку без обещания, что любая банковская комиссия обязательно возвращается.
Почему корпоративный кредит нельзя проверять по потребительскому образцу
Компания, получившая кредит для своей деятельности, не становится потребителем финансовой услуги в том же смысле, что гражданин с личным займом. Поэтому ссылка на право гражданина досрочно вернуть деньги после уведомления не даёт автоматического ответа для ООО. Статья 810 ГК РФ отдельно регулирует досрочный возврат процентного займа в иных случаях: он допускается с согласия займодавца, в том числе выраженного заранее в договоре.
Это правило объясняет, почему условие о досрочном выходе из корпоративного кредита вообще требует анализа. Банк и компания могут заранее определить порядок, даты и финансовые последствия такого решения. Но свобода соглашения не освобождает банк от обязанности соблюдать именно согласованные условия. Сначала нужно установить применимый режим, затем проверить конкретную комиссию. Подборка решений о возврате платы по кредитным картам граждан для этой задачи часто создаёт ложные ожидания и уводит спор от действительно сильных доводов.
Что именно банк назвал комиссией
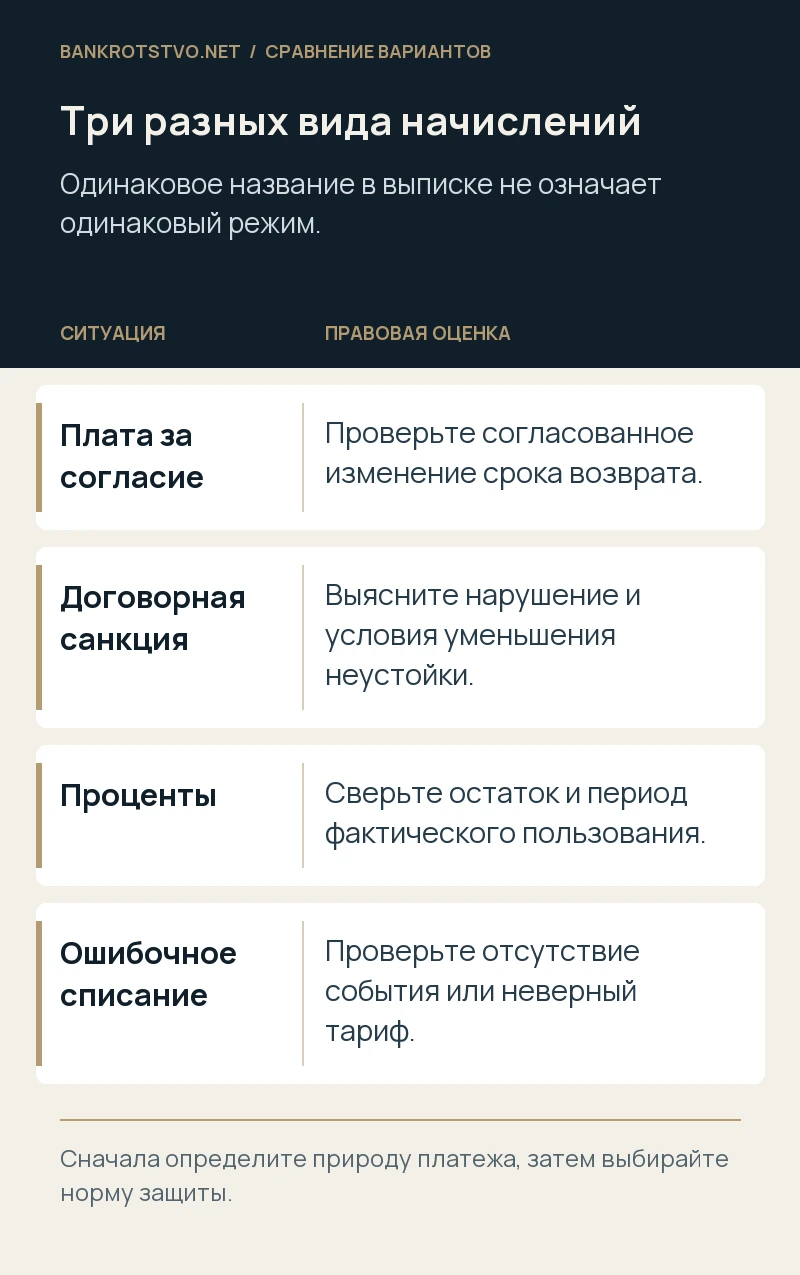
Название строки в выписке не определяет правовую природу платежа. В договоре могут быть плата за согласие на досрочный возврат, вознаграждение за отдельную услугу, компенсация затрат, повышенные проценты или санкция за нарушение уведомительного порядка. Каждое основание проверяют по содержанию, а не по слову «комиссия». Иногда одинаковый процент используется в разных ситуациях, но начисление возникает по разным условиям и требует различного обоснования.
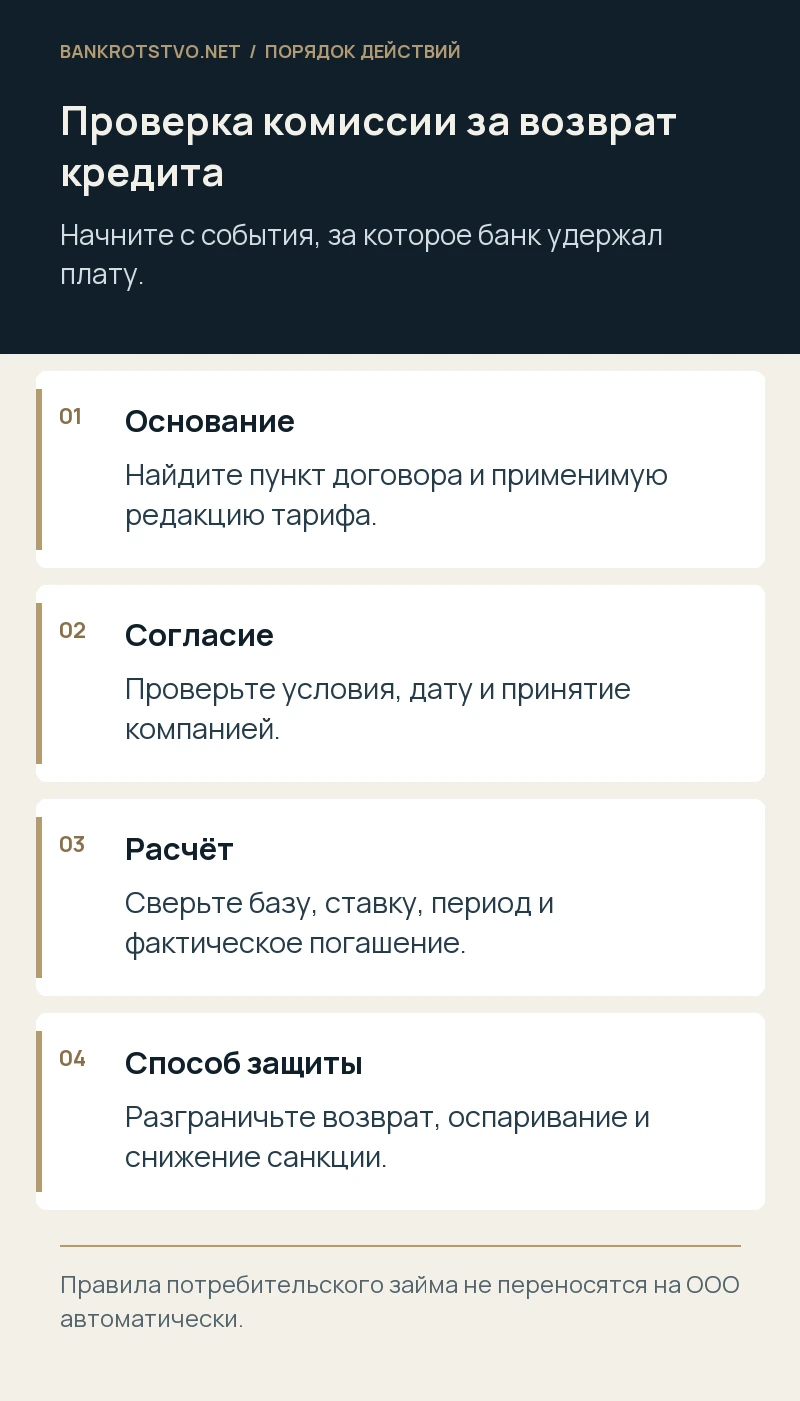
Полезно письменно запросить у банка пункт договора, применённую редакцию тарифа, дату возникновения обязанности, базу и формулу расчёта. Ответ «предусмотрено тарифами» недостаточен для внутренней проверки, если неизвестно, какой тариф включён в отношения и на какую операцию он распространяется. Отдельно проверяют назначение фактического списания. Если банк уже учёл часть суммы как проценты, повторное удержание под другим названием может скрывать ошибку. При нескольких траншах каждый расчёт нужно проследить отдельно, иначе суммарная цифра останется непроверяемой.
Где искать согласие на досрочный возврат
Согласие может содержаться в основном договоре, общих условиях, дополнительном соглашении либо отдельном письме банка. Важно понять, является ли оно безусловным или связано с предварительным уведомлением, определённой датой и платой. Если договор уже разрешил досрочное погашение без комиссии при соблюдении процедуры, последующее заявление банка не обязательно позволяет установить новую цену такого права. Если же требуется отдельное согласие, проверяют условия, на которых оно действительно было дано и принято компанией.
Нужно восстановить последовательность: запрос клиента, ответ банка, подтверждение согласия с условиями, перевод денег и списание. Не следует вырывать письмо из этой цепочки. Например, компания могла просить погасить долг в один день, получить согласие на другую дату и перечислить средства раньше обеих дат. Тогда спор включает не только размер платы, но и соблюдение процедуры. Подпись менеджера клиента под общим графиком также не всегда означает принятие любого позднее названного тарифа: полномочия и содержание документа требуют проверки.
Как проверить ссылку на тарифы
В договоре нужно найти механизм включения тарифов и порядок их изменения. Ссылка на действующие расценки сама по себе не отвечает, вправе ли банк менять комиссию в одностороннем порядке именно для этой сделки. Статья 29 закона о банках предусматривает особенности изменения условий с юридическими лицами; вместе с ней исследуют договор и общие правила добросовестности. Нельзя автоматически применять запрет, установленный для граждан, но нельзя и считать любую банковскую публикацию достаточным основанием нового удержания.
Для доказательств сохраняют редакцию тарифа на нужную дату, уведомления, документ о присоединении к условиям и доступные подтверждения раскрытия информации. Если банк ссылается на сайт, полезно установить не только нынешний текст, но и историю применимой редакции. Проверяют, охватывает ли тариф досрочный возврат по инициативе клиента, возврат по требованию банка, погашение при продаже залога и рефинансирование. Это могут быть разные события. Применение подходящей по названию строки к неподходящей операции иногда даёт более точное основание спора, чем общий тезис о незаконности всех комиссий.
Плата за согласие и штраф за нарушение — разные основания
Если стороны согласовали цену возможности досрочно изменить срок возврата, её нельзя без дополнительного анализа объявить неустойкой только потому, что сумма велика. Для санкции характерна связь с нарушением обязанности: например, возврат осуществлён без предусмотренного уведомления или согласования. Квалификация зависит от конструкции условия и обстоятельств. Заявление о снижении по статье 333 ГК РФ не заменяет доказательства, что спорный платёж действительно является неустойкой.
И наоборот, банк не может исключить оценку санкции простым переименованием штрафа в комиссию. Если начисление возникает именно за нарушение, исследуют последствия такого нарушения, базу и соразмерность. Для предпринимателя снижение договорной неустойки требует заявления и обоснования в установленных законом условиях. При подготовке позиции мы сначала определяем правовую природу начисления, а затем выбираем механизм защиты. Это позволяет не строить весь иск на норме, которая к согласованной плате за изменение срока вообще может не применяться.
Что происходит с процентами после фактического возврата
Статья 809 ГК РФ отдельно регулирует проценты при досрочном возврате: необходимо проверить фактическую дату погашения полностью или частично. Но сначала нужно убедиться, что деньги действительно были зачислены в погашение, а не просто находились на расчётном счёте компании. Платёжное поручение и выписка по ссудной задолженности могут показывать разные события. Ошибка в дате иногда составляет заметную часть спорной суммы, особенно при крупном остатке кредита.
В расчёте разделяют проценты за пользование деньгами, комиссию за согласие и санкции. Если банк начислил будущие проценты под видом платы, оценивают содержание условия и его соотношение с применимыми нормами. Нельзя заранее обещать, что любая сумма, рассчитанная через оставшийся срок, недействительна; но банк должен объяснить основание каждой части. При частичном погашении проверяют новый остаток, дальнейший график и базу комиссии. Одна неверная операция может затем повлиять на все последующие платежи, поэтому желательно проверять расчёт целиком, а не только спорную строку.
Два условных примера, в которых меняется результат проверки
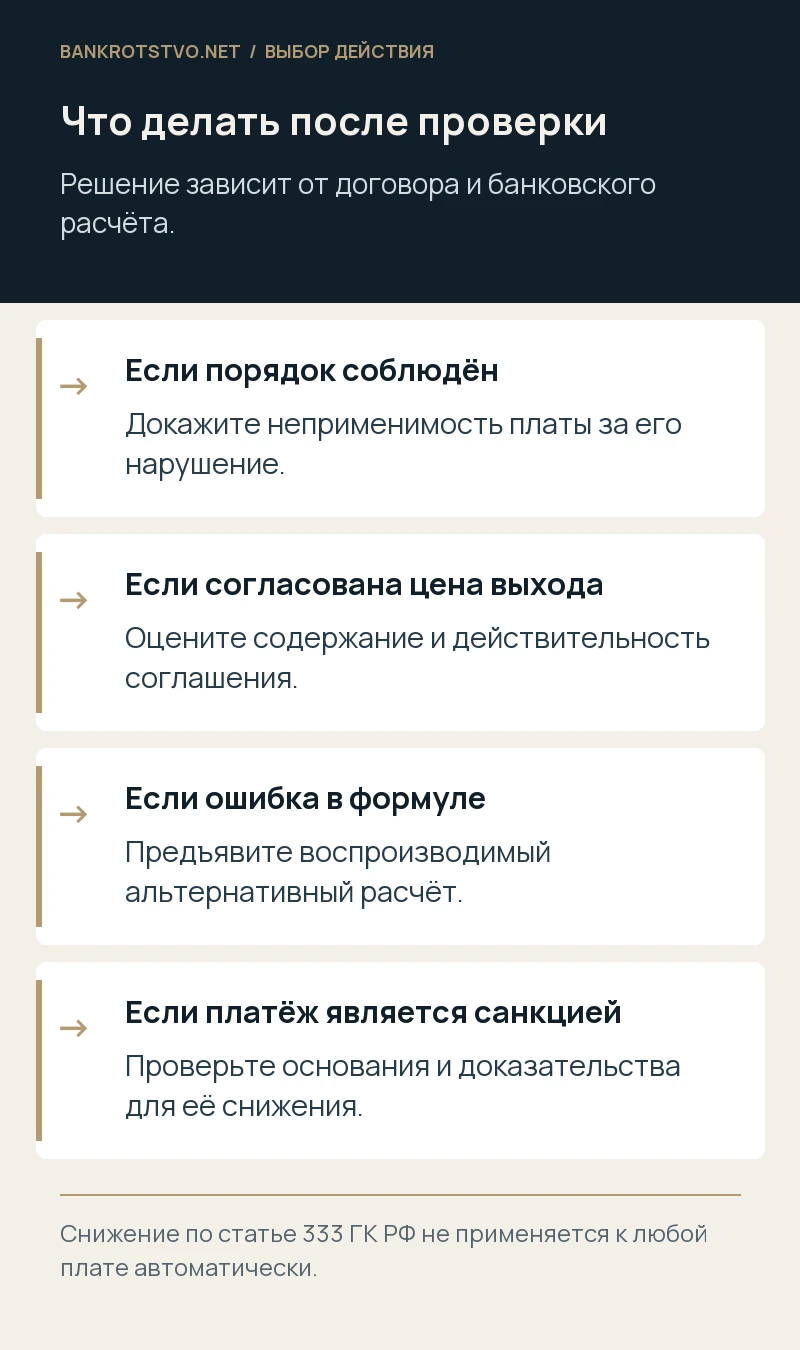
В первой условной ситуации договор прямо разрешает возврат без комиссии при уведомлении за согласованный срок. Компания уведомила банк надлежащим способом, получила подтверждение даты и вовремя погасила долг. После этого списана плата по тарифу для возврата без уведомления. Здесь основное направление — доказать соблюдение процедуры и неприменимость выбранного банком основания. Даже если комиссии за досрочный возврат в принципе допустимы, это не делает законным конкретное начисление при отсутствии предусмотренного события.
Во второй условной ситуации право безусловного досрочного возврата не согласовано. Банк предлагает отдельное согласие с определённой платой, компания принимает условия и погашает кредит. Требование вернуть всё только потому, что банк не оказал дополнительной услуги, может не учитывать истинную природу соглашения. Нужно исследовать действительность, содержание и обстоятельства принятия условия, а не переносить вывод из первого примера. Эти ситуации условные: они показывают метод проверки, а не представляют заранее гарантированные исходы или реальные дела нашей команды.
Как считать спорную сумму
Рабочий расчёт должен позволять воспроизвести начисление. Указывают первоначальный долг, остаток перед возвратом, размер досрочно погашенной части, дату, применённый процент и полученную сумму. Если тариф зависит от оставшегося срока, отдельно проверяют количество дней и границы диапазона. Если комиссия удержана при закрытии нескольких кредитов, распределяют её по каждому договору. Сумма из банковской выписки — доказательство списания, но ещё не доказательство корректности формулы.
Далее считают альтернативу по позиции компании. Например, применяют подтверждённую редакцию тарифа, исключают уже погашенный транш или исправляют ошибочно определённую дату. В претензии полезно показать оба варианта и разницу. Если компания оспаривает само основание, это отделяют от арифметических возражений: основной довод может касаться отсутствия обязанности, дополнительный — завышенного размера. Такая структура помогает сохранить защиту на случай, если суд иначе квалифицирует условие. Она также даёт руководителю понятную оценку бесспорной и наиболее спорной части требования.
При закрытии кредита за счёт продажи залогового имущества дополнительно проверяют источник инициативы. Если банк потребовал направить выручку на обязательное погашение, применение комиссии за свободное решение заёмщика может нуждаться в отдельном обосновании. Нужно сопоставить согласие на продажу, условия освобождения залога и назначение платежа. Один документ может связывать эти действия, другой — предусматривать их независимо. Поэтому нельзя считать любое поступление раньше первоначального срока одинаковым основанием для платы за досрочный возврат по инициативе клиента.
Если спор касается кредитной линии, различайте закрытие лимита и возврат использованного транша. Компания могла погасить отдельную выдачу, сохранив возможность нового использования, либо полностью отказаться от финансирования. Для этих событий в договоре иногда предусмотрены разные последствия. Внутренняя банковская операция по закрытию счёта не всегда доказывает согласованный отказ от всего лимита. В расчёте нужно указать, какое действие совершено по воле компании и почему спорная комиссия относится именно к нему. Это особенно важно, когда банк применил процент ко всему лимиту, хотя фактически возвращена лишь его небольшая использованная часть.
Какие документы имеют решающее значение
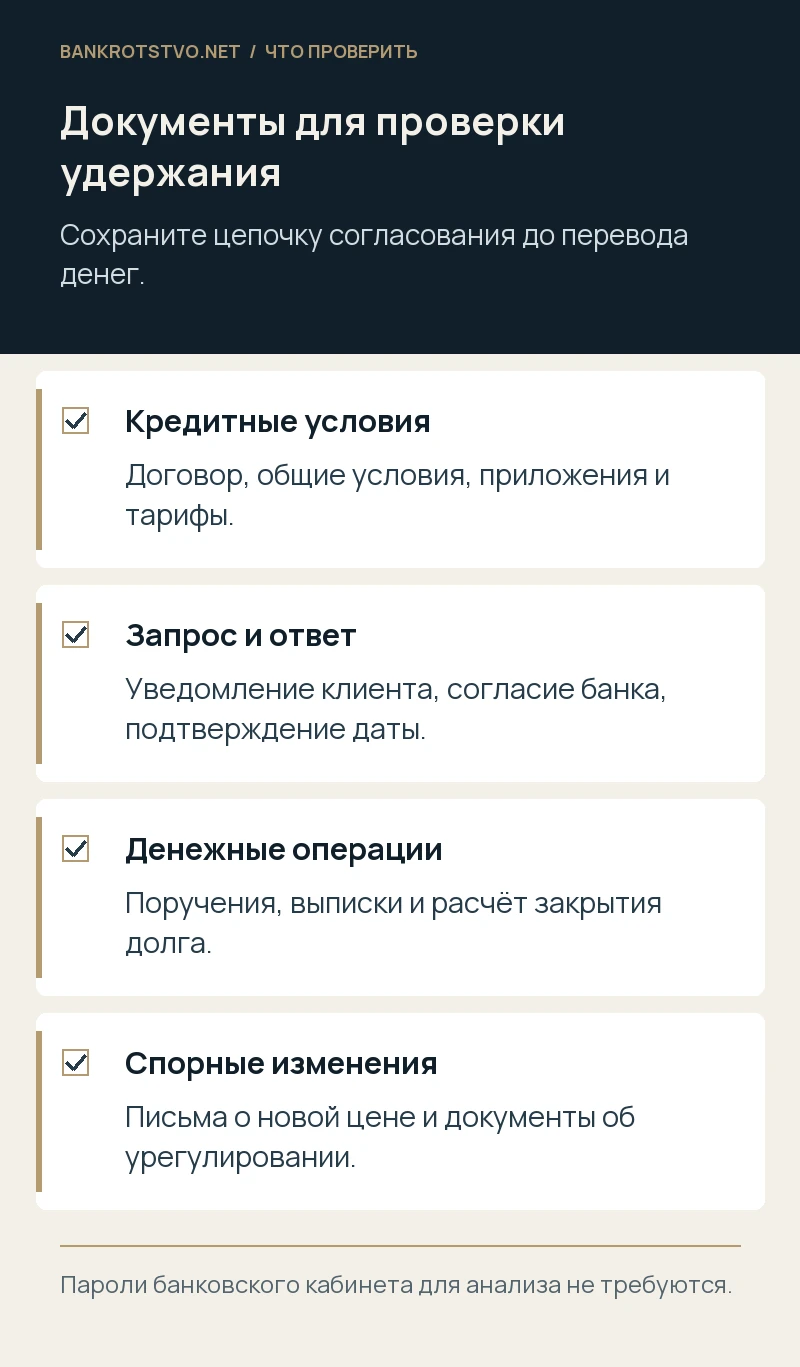
Соберите кредитный договор со всеми приложениями, общие условия в применимых редакциях, тарифы, уведомление о досрочном возврате и ответ банка. Нужны документы о полномочиях подписантов, платёжные поручения, выписки и справка о закрытии задолженности. При рефинансировании добавляют документы, показывающие назначение перевода нового кредитора и согласованный порядок расчётов. Если погашение произошло по требованию банка, это обстоятельство нельзя описывать как добровольную инициативу клиента без оговорок.
Отдельно сохраняют переписку о цене согласия. Устное обещание менеджера «дополнительных расходов не будет» желательно подтвердить доступными законно полученными материалами, однако оно не всегда меняет письменный договор. Нужно установить полномочия лица и содержание разговора. Для анализа не нужны пароли от интернет-банка и коды подписи: компания может выгрузить выписки самостоятельно. При большом архиве полезен индекс документов с датами, чтобы проверка не превратилась в поиск нужного письма среди несвязанных банковских уведомлений.
Можно ли вернуть уже списанную комиссию
Факт списания не закрывает возможность спора. Но необходимо определить основание возврата и адресовать его правильно: ошибка расчёта, отсутствие договорной обязанности, неприменимость тарифа, недействительность условия либо иная квалификация. Не каждое удержание становится неосновательным обогащением только после того, как клиент выразил несогласие. Если платёж основан на действующем соглашении, нужно объяснить, почему это основание не поддерживает получение денег в конкретной ситуации.
Проверяют исковую давность, момент возникновения права на защиту и последствия ранее подписанных соглашений. Письмо банка о рассмотрении обращения само по себе не всегда изменяет течение срока. Если стороны уже заключили соглашение о полном урегулировании, его содержание может существенно влиять на новый иск. Уплаченная санкция тоже требует отдельной оценки возможности и условий возврата; нельзя обещать автоматическое применение статьи 333 ГК РФ к любому добровольно исполненному платежу. Вначале изучают характер списания и документы, которыми компания распорядилась своими правами.
Что написать банку до суда
В обращении лучше назвать договор, дату погашения, сумму списания и конкретное несоответствие. Затем изложить проверяемую хронологию и приложить альтернативный расчёт. Если неизвестна редакция тарифа или способ его включения, запрос должен быть точным. Письмо «верните незаконную комиссию, иначе обратимся в суд» редко помогает понять, какой документ банк считает основанием и где расходятся позиции сторон.
В требовании о возврате следует указать сумму и правовую конструкцию, а при необходимости отделить запрос документов от претензии. Перед обращением в суд проверяют досудебный порядок и компетентный суд по конкретному спору. Если банк предлагает частичный возврат, оценивают не только размер скидки, но и объём требуемого отказа от дальнейших требований. Компромисс может быть разумным, когда спорная часть ограничена, но неопределённая формулировка о закрытии всех отношений по нескольким кредитам способна оказаться дороже полученной уступки.
Как оценить экономику спора в финансовом кризисе
Для компании с ограниченной ликвидностью важно сопоставить размер реального требования, стоимость защиты и срок возможного возврата. Наличие сильной юридической позиции не означает, что спор немедленно восстановит оборотные средства. Если кредит закрывали для освобождения залога, нужно отдельно проверить документы о прекращении обеспечения и избежать смешения этого вопроса с комиссией. Банк может неправомерно задерживать действие, но не всякая задержка автоматически меняет основание уже удержанной платы.
Если компания приближается к банкротству, фиксируют деловую цель рефинансирования, выбор предложения и расчёт ожидаемой экономии. Сам по себе досрочный возврат не нужно описывать как всегда выгодное решение: новая ставка может сопровождаться затратами на обеспечение, оценку и согласие прежнего кредитора. Руководителю полезен полный сравнительный расчёт до операции. После её совершения эти материалы помогают объяснить, почему решение было принято и какие условия банк сообщил заранее. Юридический спор о комиссии тогда опирается на реальную сделку, а не на ретроспективное предположение, что любой расход следовало исключить.
Как уменьшить риск при следующем досрочном погашении
До перевода денег запросите подтверждённые условия закрытия на конкретную дату: основной долг, проценты, комиссия, порядок подачи заявления и судьба обеспечения. Сверьте их с договором и тарифом. Если сумма изменилась после первого ответа, нужно выяснить причину до исполнения. Для частичного погашения отдельно согласуют влияние на график: уменьшение срока, размера платежа или иной механизм может иметь разную экономику и не следовать автоматически из самого перевода.
Внутри компании полезно определить, кто проверяет банковское согласие и кто даёт распоряжение о платеже. Финансовая служба должна видеть не только сумму перевода, но и условия, от которых зависит отсутствие санкции. Если право возврата без комиссии ограничено определённым окном, календарь ведут с запасом на доставку уведомления. Такая организация не отменяет юридической проверки спорного условия, но помогает не создавать нарушение там, где договор уже позволял выйти из кредита на приемлемых для бизнеса условиях.
Когда необходим юридический анализ комиссии
Обратиться за разбором стоит до погашения, если банк меняет цену согласия, и после списания, если основание или расчёт не совпадают с документами. Для первой оценки подготовьте договор, применимые тарифы, запрос на возврат, согласие банка и выписки. Кратко укажите, было ли погашение добровольным, полным или частичным, и какие суммы уже оспаривались. Это позволяет сразу отделить спор о праве на плату от спора о её размере.
Мы проводим юридический анализ корпоративных кредитных условий и сопровождаем споры с банками: проверяем согласование досрочного возврата, квалификацию комиссии и расчёт удержаний, готовим претензии и позицию для суда. Связаться можно через страницу контактов. После изучения документов можно предметно оценить варианты возврата или урегулирования. Обещание признать любую комиссию незаконной без чтения договора создало бы для компании новый риск вместо понятного решения.
Нормы и судебные разъяснения
- ГК РФ, статья 810: досрочный возврат процентного займа
- ГК РФ, статья 809: проценты и дата возврата
- ГК РФ, статья 421: свобода договора
- Закон о банках, статья 29: комиссии и изменение условий
- ГК РФ, статья 333: уменьшение неустойки
- Пленум Верховного Суда РФ от 24 марта 2016 года № 7, уменьшение неустойки
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.