
Рассрочка, о которой участники не знали до банкротных торгов, может поставить победителя в преимущественное положение и нарушить интересы кредиторов. Срок оплаты влияет на доступность покупки, стоимость финансирования и цену предложения. Поэтому заменить предусмотренный объявлением быстрый расчёт длительной оплатой частями только по соглашению управляющего и покупателя рискованно.
Первый вопрос — действительно ли меняются существенные условия, а второй — допускает ли это закон для данной продажи. Пункт 8 статьи 448 ГК РФ ограничивает изменение условий обязательных торгов, имевших значение для определения цены. В банкротстве дополнительно проверяют статьи 110 и 139, положение о продаже и обязательные сроки. Одного согласия большинства кредиторов недостаточно для игнорирования применимой нормы.
Сравните объявление и предложенный договор
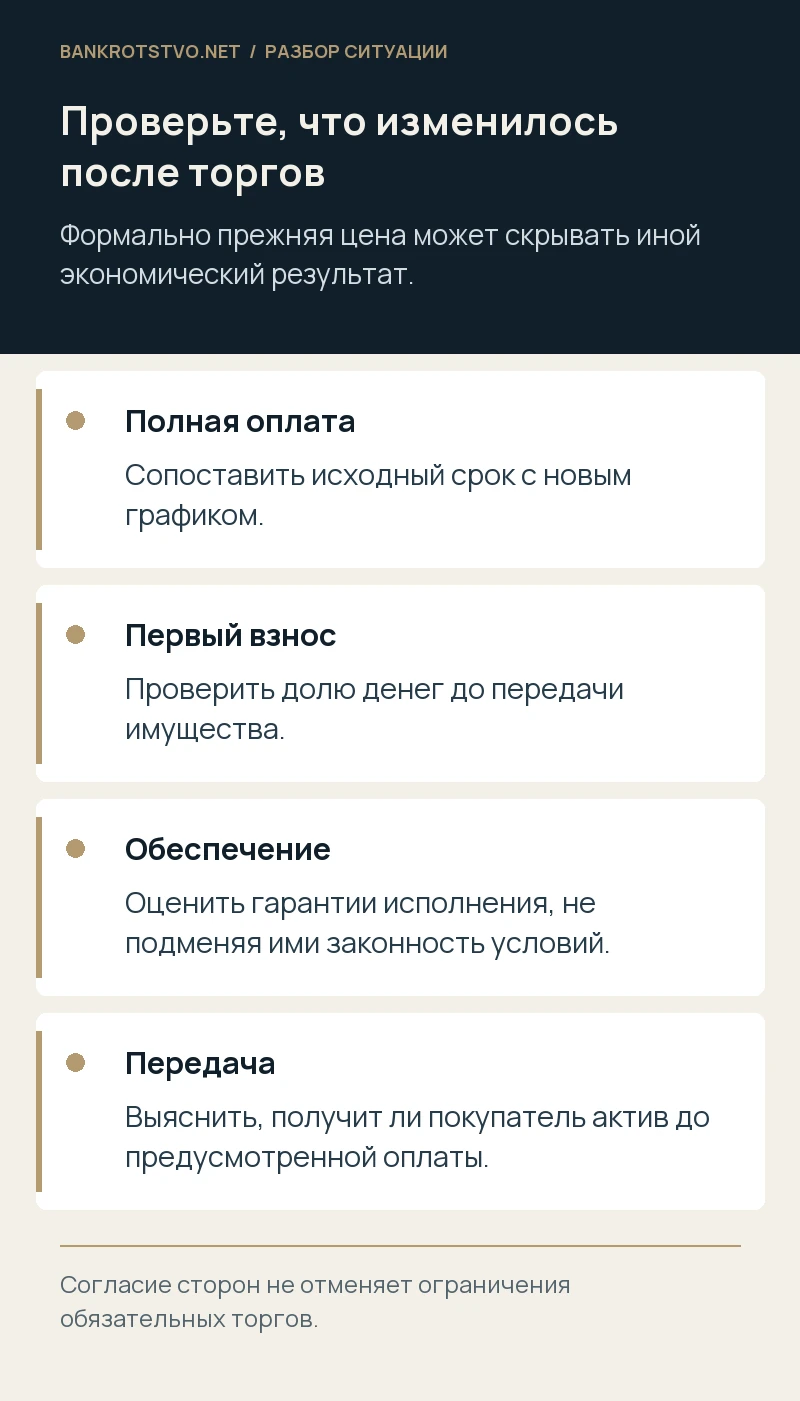
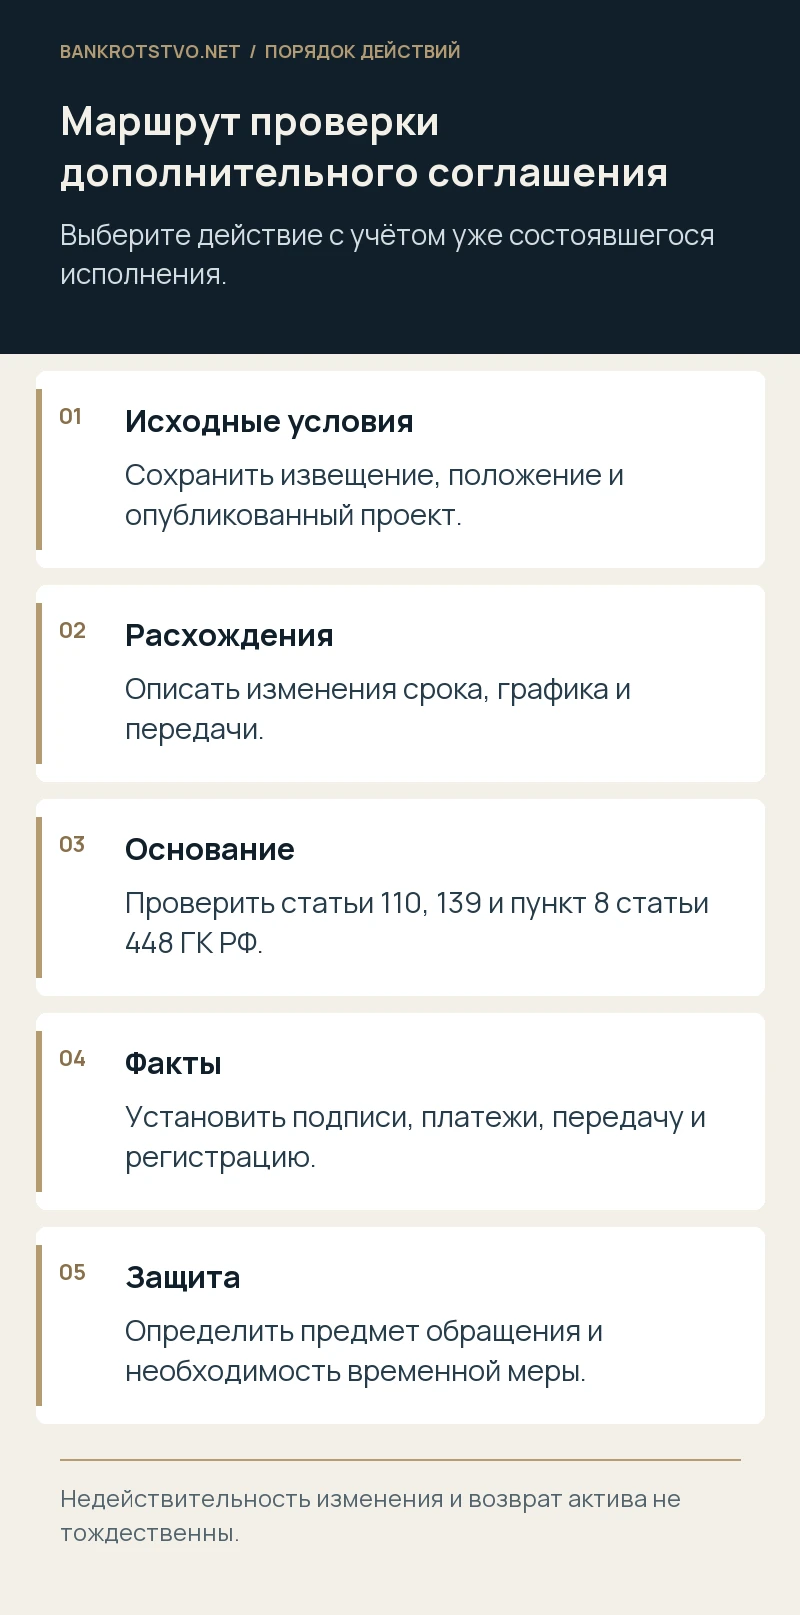
Сохраните исходный текст извещения, опубликованный проект договора, положение о продаже и заявку победителя. Затем выделите различия: срок полной оплаты, размер первого взноса, график, проценты, обеспечение, момент передачи и регистрации. Иногда слово «рассрочка» используется неточно и стороны обсуждают несколько переводов внутри уже разрешённого периода. Это отличается от существенного продления расчёта.
Проверка должна учитывать весь экономический эффект. Если цена формально прежняя, но большая часть денег поступит через год после передачи актива, условия стали иными. Напротив, изменение технических банковских реквизитов при сохранении платежного режима не обязательно равно предоставлению льготы. Нужна точная таблица различий, позволяющая установить, какие изменения затрагивают конкуренцию участников и ожидаемые поступления в конкурсную массу.
Почему срок оплаты мог повлиять на цену
Покупатель, которому нужен кредит на всю сумму сразу, несёт финансовую нагрузку. Возможность платить из будущих доходов от уже полученного имущества может привлечь иных покупателей и изменить их предложения. Поэтому объяснение «цена не уменьшилась, значит кредиторы ничего не потеряли» не раскрывает всей ситуации.
Условный пример: объявление требовало полной оплаты в короткий срок, а победителю после торгов предлагают внести 20 процентов и перечислять остаток двенадцать месяцев. Компания, не участвовавшая из-за отсутствия немедленного финансирования, могла бы оценить такую модель иначе. Но эту возможность нужно подтверждать конкретными обстоятельствами, а не объявлять любую гипотетическую альтернативу доказанной потерей. Для правовой оценки важны содержание исходных условий, масштаб изменения и его реальное значение для определения цены.
Какие ограничения устанавливает закон о банкротстве
Статья 110 регулирует содержание договора продажи и предусматривает оплату в течение 30 дней со дня подписания для установленной ею конструкции. Статья 139 отсылает к соответствующему порядку продажи с предусмотренными особенностями. Поэтому рассрочку на длительный период нельзя оценивать только по общим нормам о продаже товара в кредит.
Для специального объекта или категории должника проверяют отдельное регулирование. Не следует переносить правило одной продажи на любые хозяйственные сделки банкрота. Но если имущество продаётся именно в обязательной процедуре торгов, свобода договора ограничена её условиями и законом. Аргумент о коммерческой целесообразности полезен лишь внутри допустимой правовой модели. Он не заменяет проверку того, вправе ли стороны вообще установить предложенный срок и способ оплаты.
Помогает ли последующее одобрение кредиторов
Решение собрания или комитета имеет значение в пределах их компетенции. Однако оно не даёт права переписать состоявшуюся конкурентную процедуру с нарушением обязательных правил. Если новые условия существенно отличаются от объявленных, нужно определить допустимый способ изменения порядка продажи и дальнейшие последствия, а не ограничиться утверждением дополнительного соглашения.
Кредитору важно проверить, что именно одобрялось: изменение будущего положения, согласие на урегулирование спора либо рассрочка конкретному покупателю. Это разные вопросы. Также учитываются залоговые права и полномочия соответствующего кредитора. Даже согласие получателя части выручки не всегда означает отсутствие нарушения прав остальных лиц. Правовой анализ должен охватывать участников торгов, конкурсную массу и требования закона одновременно, не сводя всё к соотношению голосов на собрании.
Что проверить победителю до подписи
Покупателю нужно получить письменное основание изменения и сопоставить проект с действующими условиями. Устное заверение организатора «так делаем всегда» не защищает от последующего спора о действительности соглашения или исполнении первоначальной обязанности. Проверьте, не истекает ли исходный срок оплаты, пока обсуждаются новые условия.
Если компания рассчитывала на рассрочку ещё до участия, но в документах её нет, это следует оценить особенно внимательно. Переписка с отдельным лицом не заменяет условия, открытые всем участникам. Нельзя считать обещание скрытой льготы надёжной частью финансового плана. При наличии разногласий направляйте предметные замечания и подтверждение готовности к законному исполнению. Самовольное прекращение платежей создаёт самостоятельные последствия, даже если предложенный продавцом новый договор имеет правовые дефекты.
Какие риски возникают у кредиторов
Поздняя оплата означает отсрочку поступления денег, расходы процедуры и риск неплатежа. Если актив уже передан, его возврат может оказаться сложнее первоначальной продажи. Нужно проверить финансовое положение покупателя, обеспечение, состояние имущества и последствия нарушения графика. Но наличие хорошего обеспечения не делает заведомо недопустимое изменение законным.
Для расчёта интереса кредиторов сравнивают не только номинальную сумму, но сроки, дополнительные расходы и вероятность исполнения. Если управляющий утверждает, что рассрочка лучше нового аукциона, попросите исходные данные этого сравнения и оцените допустимость самой конструкции. Не нужно выдавать приблизительный прогноз платежей за доказанную текущую стоимость сделки. При необходимости финансовые вопросы исследуются соответствующим специалистом, а юридическая задача состоит в проверке оснований, рисков и способа судебной защиты.
Когда имеет смысл возражать до передачи имущества
Если дополнительное соглашение ещё не подписано, направьте управляющему письменные возражения с точным указанием расхождений и затрагиваемых прав. Если есть решение собрания либо судебный акт, отдельно определите порядок его оспаривания. Общая жалоба на невыгодность договора не заменяет обжалование конкретного источника спорных условий.
Оцените необходимость временной меры. Она должна быть связана с реальным риском: передачей актива до получения предусмотренной оплаты или регистрацией права на условиях, законность которых оспаривается. Прекращать все операции банкрота без объяснения связи с одним договором несоразмерно. Подготовьте документы о ближайших действиях и покажите, почему без ограниченной меры восстановление прав будет затруднено. Само возражение не останавливает исполнение автоматически.
Что делать, если соглашение уже действует
Нужно установить, подписан ли основной договор, изменён ли он, сколько денег поступило и передан ли актив. Затем определяют предмет спора: действительность изменения, последствия нарушения срока, действия управляющего или иное требование. Эти варианты не дают одинакового результата и не всегда могут заявляться одним и тем же лицом.
Особенно важно не путать отмену льготного графика с автоматическим возвратом имущества. Если основной договор сохраняется, возникают вопросы об исходной обязанности оплаты. Если оспариваются торги либо весь договор, последствия будут другими. Перед обращением полезна схема фактически исполненных действий и желаемого результата. Она позволяет не требовать одновременно несовместимых последствий и правильно определить участников процесса, включая покупателя, управляющего и лиц, чьи права затрагиваются.
Если покупатель ссылается на отсутствие денег
Недостаток финансирования после торгов сам по себе не создаёт право на новую рассрочку. Участник должен оценивать ресурсы до принятия обязательств. При этом конкретная ситуация может включать нарушение продавцом своих обязанностей, отсутствие документов или спор о составе имущества. Такие обстоятельства проверяются отдельно и подтверждаются доказательствами.
Покупателю не следует маскировать спор о передаче объекта просьбой о коммерческой льготе. Если имеется правовое препятствие, нужно назвать его, указать влияние на исполнение и выбрать соответствующее средство защиты. Кредитору, напротив, не стоит считать любое заявление покупателя заведомо недобросовестным: иногда проблема создана самим порядком продажи. Документы позволяют отделить объективный дефект сделки от попытки получить после победы условия, недоступные остальным участникам.
Чем договорная рассрочка отличается от судебной
Рассрочка исполнения судебного акта имеет собственные процессуальные основания и порядок. Она не является универсальным способом задним числом узаконить изменение договора торгов. Нужно определить, существует ли соответствующий судебный акт, каков предмет исполнения и какие обстоятельства обосновывают обращение. Ссылка на общую возможность просить суд об отсрочке не разрешает сторонам свободно менять срок оплаты имущества.
Если такой вопрос действительно возникает, проверяют затронутые интересы, полномочия заявителя и последствия для других кредиторов. Не следует обещать, что финансовая трудность покупателя обязательно будет признана достаточной. Для бизнеса полезнее заранее понимать правовую границу и худший сценарий: невозможность получить желаемый график, необходимость исполнить первоначальные условия и возможный спор об обеспечении либо расторжении. Это позволяет принять решение до новых затрат на актив.
Какие документы нужны для оценки спора
Подготовьте обе версии договора, положение, извещение, заявку, протокол, переписку о рассрочке, решение об одобрении и подтверждения платежей. Добавьте документы о передаче и регистрации, если они состоялись. Для каждой существенной даты укажите источник. Не нужно заменять отсутствующий акт памяти сотрудника о телефонном разговоре; такие сведения можно отметить отдельно как пока не подтверждённые.
Полезно составить расчёт, сколько поступило бы при исходном сроке и что ожидается по новому графику. Отдельной строкой покажите расходы процедуры и известные обязательства покупателя. Такая таблица не доказывает незаконность автоматически, но помогает определить значимость изменения и объём потенциального ущерба. Если заявляется требование об убытках, потребуются самостоятельные основания и причинная связь, а не только разница между датами в двух проектах.
Как выбрать дальнейшее действие
Результатом проверки должен стать ответ, можно ли законно сохранить сделку на предложенных условиях, требуется ли их корректировка и какое обращение нужно подготовить до следующего события. Для покупателя важны устойчивость приобретения и исполнимость обязательств. Для кредитора — своевременная выручка и отсутствие скрытого преимущества отдельному участнику. Эти интересы оцениваются через документы конкретной продажи.
Мы помогаем провести юридический анализ изменений, подготовить возражения, заявления и сопровождать разногласия по сделке. Через страницу контактов можно направить ссылку на торги и два варианта условий оплаты, указав, что уже подписано и исполнено. До проверки нельзя обещать ни сохранение рассрочки, ни обязательную отмену договора. Зато можно своевременно определить подходящую конструкцию защиты и избежать действий, которые ухудшат позицию.
Нормы и судебные разъяснения
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.