
После смены собственника выяснилось, что общество несколько лет перечисляло управляющей компании крупное ежемесячное вознаграждение. В архиве остались короткие акты, а решения принимал прежний владелец. Возможность вернуть деньги зависит от того, какие обязанности передали управляющему, что он фактически делал и на каком основании рассчитывали плату. Ни отрицательный финансовый результат, ни отсутствие подробного отчёта сами по себе ещё не доказывают, что всё вознаграждение получено без основания.
Определите, кто именно управлял обществом по документам
Передача полномочий единоличного исполнительного органа по статье 42 закона об ООО отличается от покупки консультационных, бухгалтерских или административных услуг. В первом случае управляющий действует от имени общества как носитель переданных полномочий. Во втором у общества может сохраняться собственный директор, а подрядчик выполняет отдельные задания. Название «управляющая компания» не позволяет выбрать применимые нормы без чтения договора и корпоративного решения.
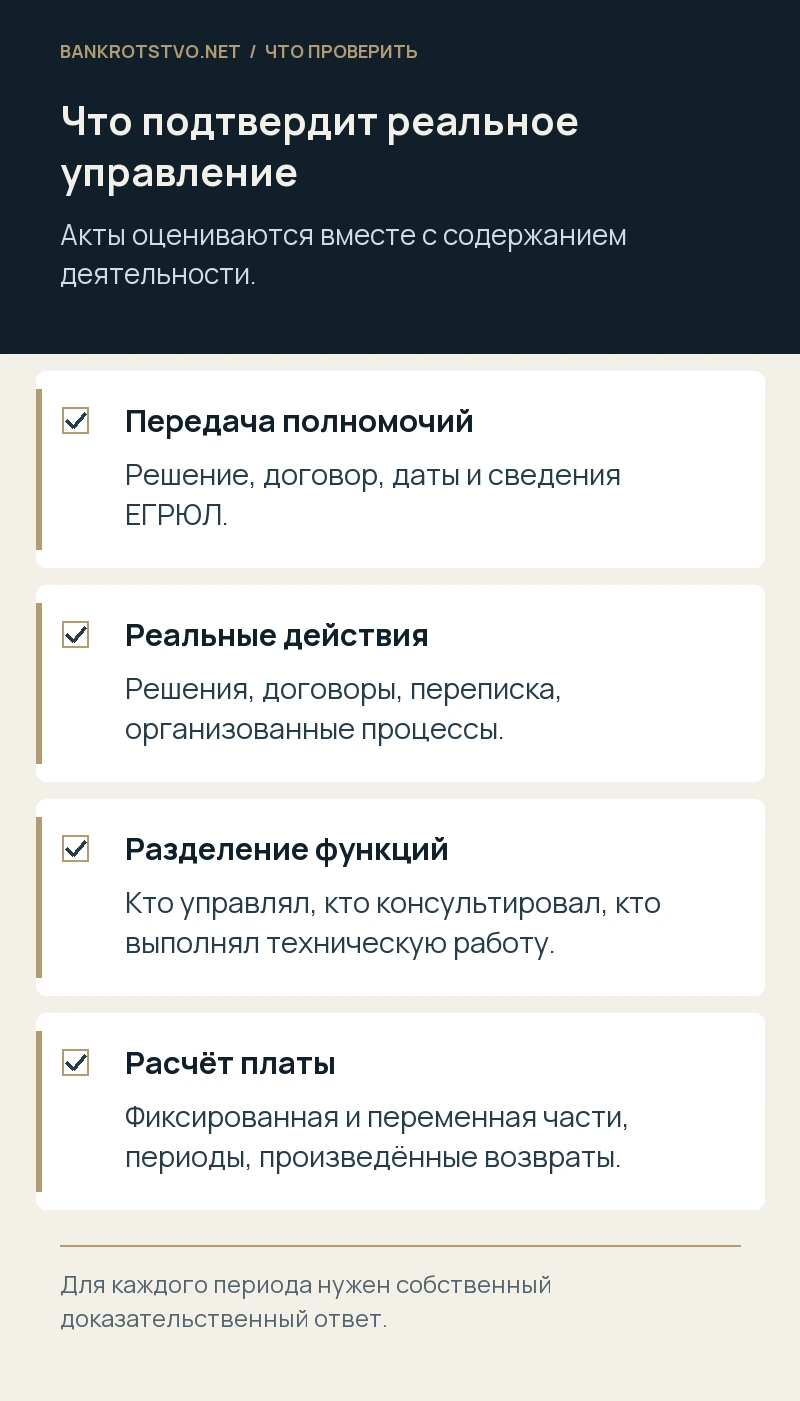
Поднимите решение о передаче полномочий, договор со всеми приложениями, сведения ЕГРЮЛ за спорный период и документы о лице, подписавшем договор от общества. Выясните дату начала и прекращения полномочий. Плата за месяц до их передачи, за период после прекращения или за дополнительные услуги может иметь разные основания. Для каждой суммы нужна собственная связь с договором, периодом и фактической деятельностью.
Что входило в оплачиваемую работу
Обычно проверяют управление текущей деятельностью, подписание договоров, организацию исполнения обязательств, кадровые решения, утверждение внутренних документов и представительство. Конкретный перечень зависит от устава, закона и договора. Управление не всегда заканчивается изготовлением отдельного отчёта: его следами могут быть принятые решения и организованные процессы. Поэтому требование «покажите материальный результат на всю сумму» не универсально подходит к этому виду отношений.
Вместе с тем общая фраза о руководстве бизнесом не делает любое перечисление обоснованным. Если договор обещал отдельный финансовый план, согласование бюджета, определённую отчётность и ежемесячные заседания, проверяют выполнение этих обязанностей. Важно различать отсутствие обещанного действия, недостаточное качество выполненного управления и спор собственников о коммерческой целесообразности. У этих претензий различаются доказательства и возможные денежные последствия.
Почему одинаковые акты требуют проверки, но не дают готового вывода
Акт на одну строку может подтверждать принятие услуг, однако его доказательственное значение оценивают вместе с остальными материалами. Кто его подписал, имел ли право принимать исполнение, мог ли знать содержание работы, были ли возражения? Если акт подписывала сама управляющая организация одновременно с обеих сторон отношений, вопрос о реальном подтверждении исполнения становится особенно существенным.
Нужно запросить расшифровки, отчёты, протоколы, проекты решений, переписку и документы об участии сотрудников управляющего. Отсутствие одного отчёта не опровергает деятельность, подтверждённую десятками договоров и управленческих распоряжений. И наоборот, одинаковые акты не исключают доказывания отсутствия исполнения, когда все действия в действительности совершали другие лица, а управляющий не может объяснить собственную роль и распределение функций.
Как отличить управление от дублирования штатных функций
Проверьте организационную структуру, должностные инструкции и договоры с другими исполнителями. Компания могла сохранять финансового директора и бухгалтерию, а управляющая организация координировала их деятельность. Это не обязательно двойная оплата. Но если одни и те же действия одновременно оплачивались двум подрядчикам без разграничения, необходимо установить, кто выполнял работу и какое самостоятельное предоставление получало общество от каждого.
Полезна таблица по функциям: обязанность управляющего, фактический исполнитель, документ, дата и связь с вознаграждением. Например, банковские платежи технически готовила бухгалтерия, но решения о приоритетах и подписании принимал управляющий. Или, напротив, управляющий не имел доступа к информации и лишь выставлял счета. Эти обстоятельства объясняют реальную картину лучше, чем сравнение общего количества работников двух организаций.
Какое основание выбрать для денежного требования
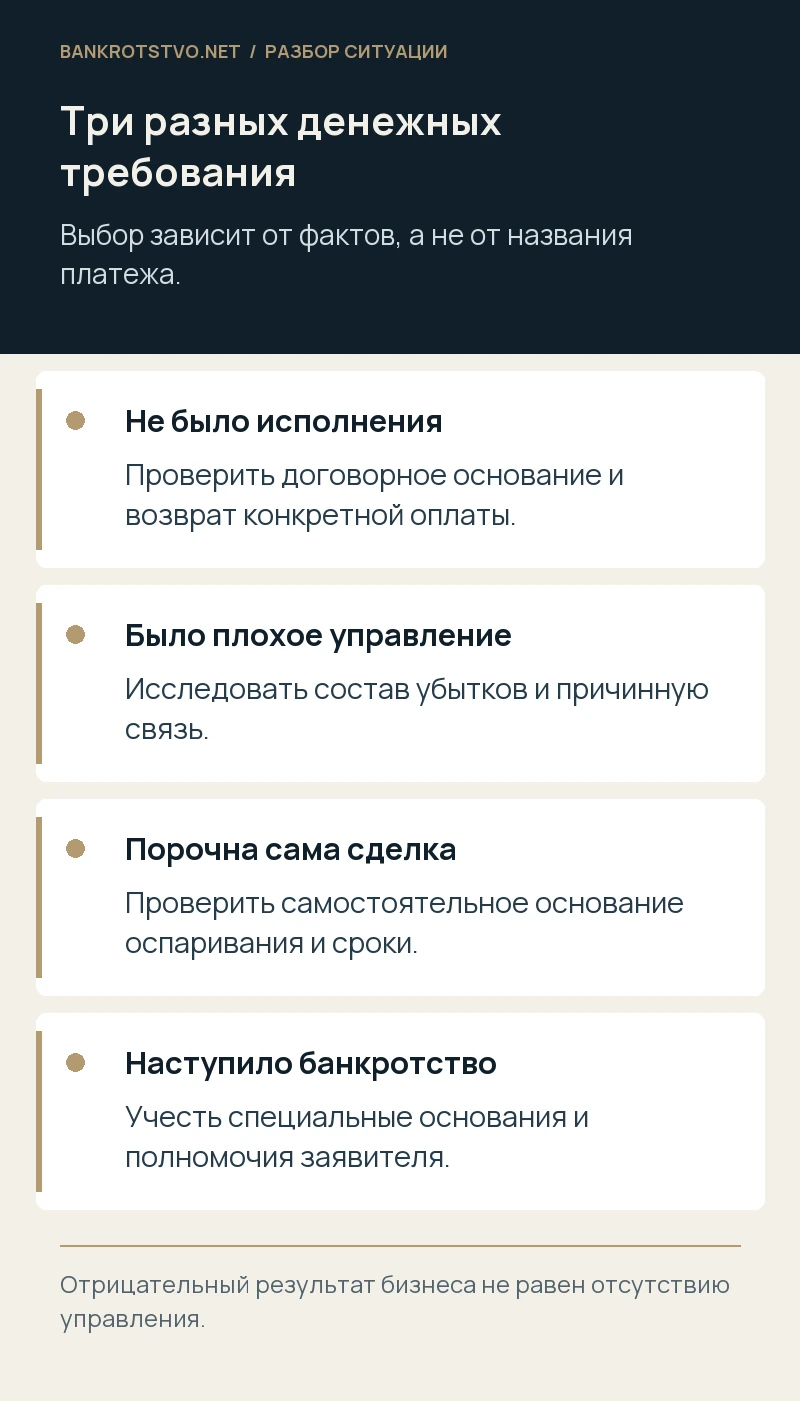
Возврат оплаты за неоказанное исполнение, неосновательное обогащение, последствия недействительности и убытки от недобросовестного управления нельзя считать взаимозаменяемыми названиями одного иска. Если действующий договор давал право на фиксированную плату за осуществление полномочий и управление реально велось, одной ссылки на статью 1102 ГК РФ недостаточно. Сначала нужно объяснить отсутствие либо отпадение основания удержания конкретных денег.
Если управляющий совершал действия, но причинил обществу убытки, анализируют статью 53.1 ГК РФ и корпоративные правила ответственности. Требуются недобросовестность или неразумность, потери и причинная связь. Неудачный бизнес не означает автоматического возврата всего вознаграждения. Если же сама сделка по оплате была порочной, проверяют самостоятельные основания оспаривания, осведомлённость сторон и применимые сроки. Квалификация следует за установленными фактами, а не за желаемым размером взыскания.
Что меняет зависимость управляющего от собственника
Общий бенефициар, родственные руководители или включение в одну группу объясняют необходимость внимательной проверки, но не отменяют договор автоматически. Управление внутри группы бывает реальным и экономически оправданным. Для правовой оценки существенны условия, объём работы, порядок определения платы, конфликт интересов и то, соблюдались ли обязательные корпоративные процедуры при заключении и изменении договора.
Отдельно анализируют роль участников, которые утверждали условия и получали информацию. Их согласие не позволяет управляющему безгранично действовать во вред обществу, однако документы согласования влияют на доказательственную картину. Если управляющий ссылается на прямые указания собственника, нужно установить содержание указаний и полномочия автора. Это может поставить дополнительные вопросы об ответственности контролирующих лиц, но не освобождает от рассмотрения поведения самого управляющего.
Условный расчёт: не вся годовая плата становится требованием
Предположим, общество перечисляло по 700 тысяч рублей в месяц, всего 8,4 миллиона за год. По двум месяцам имеются подтверждённые действия и документы, по шести нужны дополнительные материалы, ещё четыре оплачены после прекращения договора без нового основания. Нельзя заранее объявить все 8,4 миллиона ущербом. Следует отдельно квалифицировать каждый период и выяснить, сохранялись ли какие-либо обязанности после прекращения.
Если отсутствие основания удержания четырёх платежей подтверждено, исходная сумма этой части — 2,8 миллиона рублей. Но в расчёт могут вмешаться произведённый возврат, допустимый зачёт, действительно исполненные обязательства и иные обстоятельства. По спорным шести месяцам сначала исследуют доказательства, а не умножают число актов на тариф. Условные цифры нужны для построения проверки, а не для обещания взыскания без документов.
Какие материалы запросить при передаче управления
Запрашивают реестр заключённых договоров, решения, отчётность, претензионные дела, данные о полномочиях, ключевые переписки и документы, прямо предусмотренные договором управления. Требования должны указывать периоды и виды материалов. Фраза «передайте всё, что касается компании» хуже помогает установить конкретный пробел. Составьте акт передачи с перечнем отсутствующих документов и отметьте, у кого они предположительно находятся.
Если бывший управляющий не отвечает, сохраняют доказательства запросов и рассматривают процессуальное истребование. Важны не только файлы, но и их происхождение: кто создал документ, когда он поступил обществу, был ли изменён после начала спора. При необходимости исследования подлинности или финансовых показателей привлекают соответствующего специалиста. Юридическое сопровождение определяет предмет проверки и допустимые доказательства, не подменяя бухгалтерский аудит либо техническое исследование.
Как управляющему обосновать полученное вознаграждение
Защита не должна ограничиваться пачкой подписанных актов. Полезно показать реальные решения, организованные процессы, участие сотрудников, взаимодействие с контрагентами и причину выбранной модели платы. Если вознаграждение фиксировано, нужно объяснить, какие постоянные обязанности выполнялись даже в месяцы без крупных сделок. Если предусмотрен переменный компонент, требуется воспроизводимый расчёт на основе согласованных показателей.
Нельзя задним числом изготавливать подробные отчёты как будто они существовали в спорный период. Допустимо систематизировать сохранившиеся материалы, пояснив дату составления сводного документа и указав первоисточники. Также необходимо раскрыть обстоятельства, зависевшие от заказчика: непредоставление информации, ограничение доступа и отмену согласованных действий. Их правовое значение оценивают по договору и применимым нормам, а не используют как универсальное оправдание любого бездействия.
Что учесть при финансовом кризисе и банкротстве
Крупные выплаты связанному управляющему перед неплатёжеспособностью могут проверяться не только как оплата неоказанного исполнения, но и по специальным банкротным основаниям. При этом обычное название платежа не определяет его судьбу. Исследуют встречное предоставление, период, осведомлённость, положение кредиторов и установленные законом условия. Получение денег от проблемной компании само по себе ещё не доказывает недействительность.
Порядок предъявления требования, заявитель и сроки зависят от выбранного основания и стадии дела. Нужно согласовать действия общества, участника и арбитражного управляющего, чтобы не предъявлять несовместимые требования без учёта уже идущего процесса. Отдельно проверяют давность: новая проверка собственника не обязательно создаёт новый срок. Хронология знания об оплате и фактическом исполнении должна быть восстановлена до длительных переговоров о добровольном возврате.
При переговорах о возврате полезно зафиксировать, за какие периоды стороны достигли согласия, а какие остаются спорными. Соглашение о частичном платеже может содержать отказ от остальных требований; такой результат нельзя считать технической формальностью. Следует проверить, кто вправе подписать документ от общества, нужны ли согласования и затрагиваются ли интересы других участников или кредиторов. Возврат части платы должен отражаться в последующем расчёте, а сохранение документов об исполнении необходимо даже после прекращения договора управления.
Как подготовить содержательную претензию
В претензии лучше указать конкретные периоды, платежи, отсутствующие обязанности и документы, которые могли бы подтвердить исполнение. Это позволяет получить проверяемый ответ и уточнить основание требований. Требование вернуть всю плату только потому, что новый собственник недоволен финансовыми показателями, оставляет без ответа главный вопрос — какие именно деньги удерживаются неправомерно и почему.
Мы проводим юридический анализ договора управления и корпоративных решений, сопоставляем платежи с доказательствами исполнения, готовим требования о передаче документов, возврате денег либо возмещении убытков и сопровождаем спор. Начать можно через контакты проекта, направив договор, несколько типовых актов и перечень спорных платежей. После первичной проверки становится понятно, где достаточно правового анализа, а где необходимы дополнительные документы и участие профильного специалиста.
Нормы и судебные разъяснения
- Закон об ООО, статья 42: передача полномочий управляющему
- ГК РФ, статья 53.1: ответственность управляющих и контролирующих лиц
- ГК РФ, статья 781: оплата услуг
- ГК РФ, статья 1102: неосновательное обогащение
- Закон № 127-ФЗ: оспаривание сделок должника
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.