
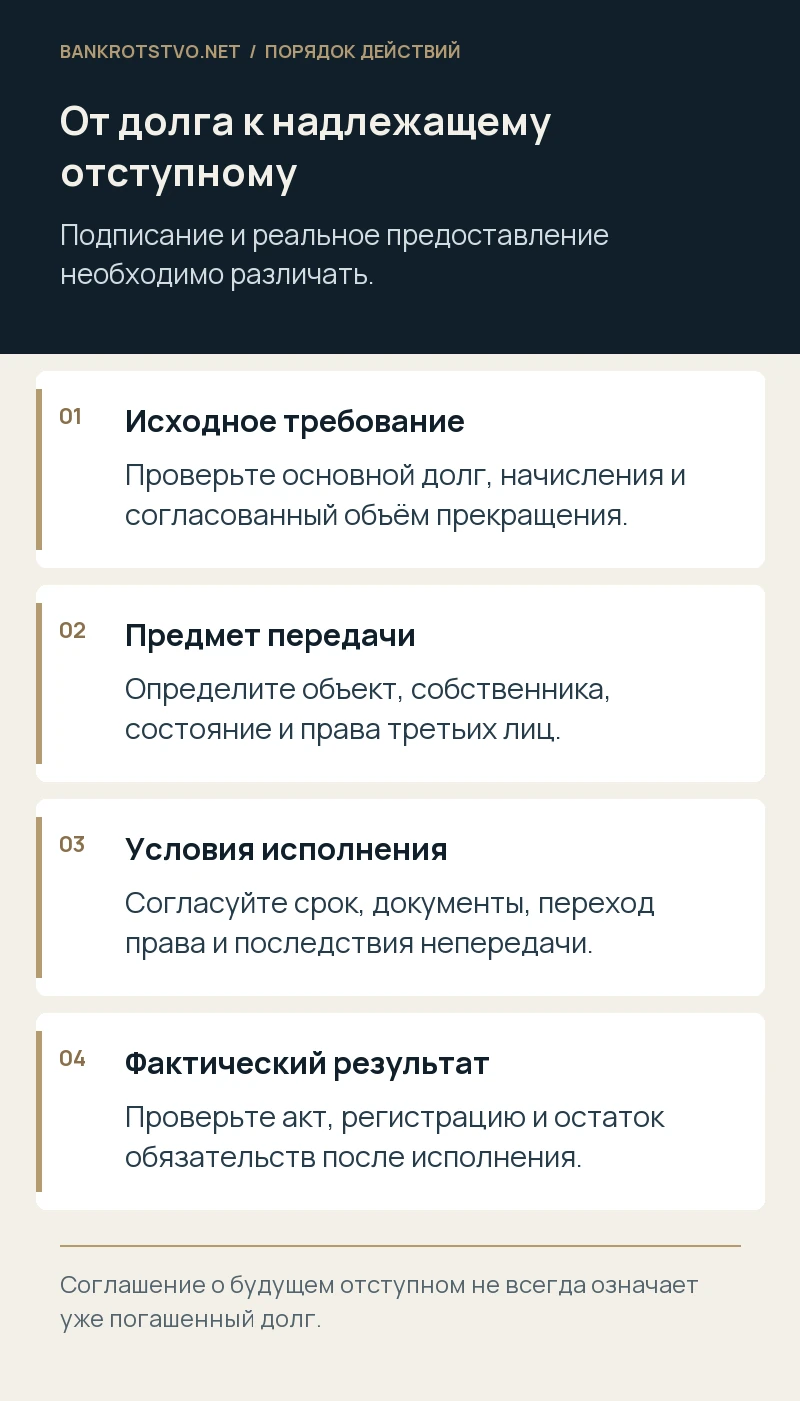
Получить имущество вместо денег можно по соглашению об отступном, но подписанный документ не всегда означает, что первоначальный долг уже погашен и актив надлежащим образом передан. Необходимо определить предмет, объём прекращения и момент исполнения, проверить собственность и ограничения. Если должник близок к банкротству, кредитору нужно также оценить риск последующего возврата имущества. Скидка в номинальной цене и взаимное согласие сами по себе не решают эти вопросы.
Проверьте, какой результат стороны хотят получить
Статья 409 ГК РФ допускает прекращение обязательства предоставлением отступного, в том числе передачей имущества. Разъяснения Пленума Верховного Суда № 6 от 11 июня 2020 года позволяют согласовать его предоставление как сразу, так и в будущем. Когда подписание и исполнение не совпадают, необходимо внимательно изучить возникшую конструкцию. В предусмотренном разъяснениями случае должник может исполнить первоначальное обязательство либо предоставить согласованное отступное.
Если кредитор рассчитывает получить именно конкретное помещение и хочет иметь право требовать только его передачи, следует проверить, соответствует ли выбранная форма такой задаче. Нельзя считать любое соглашение об отступном обычным договором продажи с безусловной обязанностью передать вещь. Юрист должен сопоставить волю сторон, момент прекращения долга и допустимые требования на случай нарушения. Иногда для нужного результата требуется иная либо более точно оформленная конструкция.
Определите долг и предел его прекращения
Сверьте основное обязательство, поступившие платежи и дополнительные начисления. Отступное может прекращать долг полностью или в части, касаться основного либо дополнительных требований. Укажите, какие суммы погашаются и что остаётся. При неопределённости применяются правила толкования, разъяснённые Верховным Судом, и результат может отличаться от того, что участники обсуждали устно. Особенно опасна общая фраза о полном отсутствии претензий при незавершённом расчёте.
В приложении приведите сумму на согласованную дату и дальнейший порядок учёта процентов. Если имущество оценивается выше или ниже долга, отдельно определите правовые последствия разницы. Не следует предполагать автоматическую обязанность доплатить её только из бухгалтерской справки. Договор должен объяснять согласованный объём встречного результата. Одновременно оцените, не скрывается ли за явно несбалансированными условиями операция, затрагивающая права других лиц.
Индивидуализируйте передаваемый актив
Для недвижимости укажите кадастровые сведения, состав помещений, права на землю и принадлежности. Для оборудования — наименование, модель, серийные номера, комплектность, состояние и местонахождение. Формулировка «производственная линия по балансу» может не показать, какие узлы входят в передачу и какие принадлежат третьим лицам. Сопоставьте перечень с фактическим осмотром, техническими документами и данными учёта. Отдельно опишите документы, без которых использование имущества затруднено.
Если предметом являются права требования или иное специальное имущество, применяются соответствующие правила передачи и ограничения. Не переносите порядок обычной вещи на долю в ООО, исключительное право либо дебиторскую задолженность. Потребуются проверка формы, возможных согласий и момента перехода. Для бизнеса ценность определяется не только названием актива: важно понять, может ли кредитор законно владеть им, использовать, зарегистрировать и впоследствии продать.
Проверьте собственника и права третьих лиц
Получите документы приобретения, регистрационные сведения, договоры залога, аренды и иные относящиеся обременения. Должник может учитывать вещь на балансе, не имея права передать её в согласованном объёме. Для кредитора это риск получить спор вместо расчёта. Проверяйте полномочия продавца и фактическое владение. Наличие судебного акта о взыскании денег не даёт права игнорировать чужую собственность при выборе отступного.
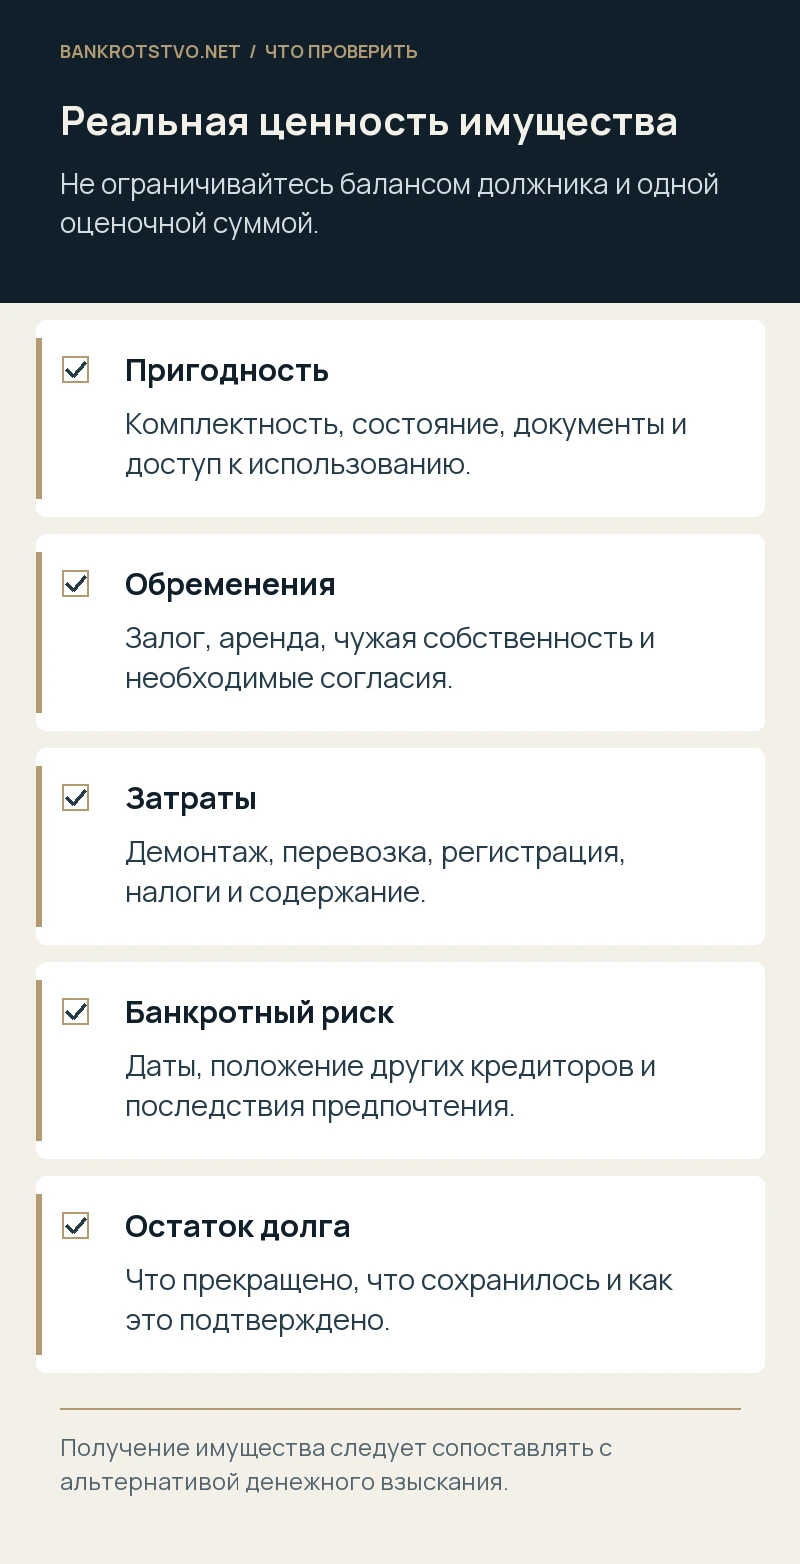
Обременение не всегда прекращается из-за передачи актива кредитору. Уточните, чьё согласие требуется и как будет погашена соответствующая запись либо урегулировано право. Если действует преимущественное право покупки, нужно учитывать доступные его обладателю средства защиты. Кредитору полезно видеть письменный план устранения препятствий с документами и сроками. Обещание должника «снять всё после подписания» не следует приравнивать к уже свободному активу.
Установите момент погашения обязательства
При отступном важно именно согласованное предоставление исполнения. Подпись под соглашением и реальная передача могут происходить в разные дни. Для соответствующего вида имущества дополнительно проверяют необходимые действия по переходу права и регистрации. В тексте должно быть понятно, какие события подтверждают исполнение и какие документы оформляются. Это позволяет избежать одновременного утверждения должника о погашенном долге и кредитора об отсутствии полученного актива.
Если передача предусмотрена позже, установите период, обязанности сторон и последствия непредоставления. Проверьте, что кредитор вправе требовать до истечения этого периода и после него. Не все неудачные формулировки можно исправить односторонним письмом. Когда предполагается несколько объектов или этапов, отдельно определяют влияние каждого на остаток долга. Иначе спор возникнет уже при первой частичной передаче, даже если стороны одинаково понимают конечную цель.
Оцените имущество с учётом реальной пригодности
Отчёт о стоимости полезен, но его нужно сопоставить с состоянием и доступностью актива. Для оборудования имеют значение износ, демонтаж, доставка, наладка и отсутствие отдельных узлов. Для помещения — фактические пользователи, ремонт, ограничения и расходы содержания. Если кредитор намерен быстро продать имущество, отдельно оцените реалистичность такого сценария. Балансовая стоимость должника не показывает автоматически, какую сумму кредитор получит после всех необходимых расходов.
Зафиксируйте исходные сведения и допущения оценки. Иногда стороны обсуждают одну сумму, но фактически передаётся актив с иной комплектностью или правовым режимом. В соглашении стоит определить последствия выявленного несоответствия и порядок подтверждения. При этом любая разница в цене не означает автоматическую недействительность: правовая оценка зависит от основания спора и обстоятельств. Нужна проверяемая экономическая логика, а не удобная круглая цифра для закрытия взаиморасчётов.
Проверьте решения и полномочия обеих компаний
Передача существенного актива и его получение могут потребовать корпоративных согласований. Исследуйте крупность, заинтересованность, уставные ограничения и полномочия подписанта. Не ограничивайтесь стороной должника: у кредитора принятие дорогостоящего имущества тоже может создавать значимые обязательства и расходы. Решение уполномоченного органа должно соответствовать фактическому составу сделки, включая дополнительные платежи, принятые обязанности и последствия изменения обеспечения.
В материалах согласования полезно показать альтернативы: продолжение взыскания, денежный график, продажу актива третьему лицу и предложенное отступное. Это помогает руководителю объяснить, почему выбран именно такой результат. Нельзя заменять деловую оценку формальной подписью участника, если документы не раскрывают существенных рисков. Для последующей защиты важны сведения, которыми стороны располагали на момент решения, и причины, по которым считали вариант разумным.
Не оставляйте налоговый расчёт на день передачи
Передача имущества и прекращение денежного обязательства имеют собственные последствия для учёта и налогов. Проверьте налоговый режим каждой стороны, правовую природу операции, первоначальные начисления и стоимость получаемого актива. НДС, налог на прибыль и последующие расходы нельзя определять только по названию «погашение долга». Для отдельных субъектов и стадий банкротства действуют особенности, которые следует исследовать по конкретной ситуации.
Согласуйте состав передаваемых документов и суммы в соглашении, акте и учёте. Если долг состоит из нескольких компонентов, бухгалтерии нужен понятный порядок их прекращения. Отдельно определите расходы на регистрацию, содержание и передачу. Не обещайте, что отсутствие нового денежного платежа делает операцию налогово нейтральной: экономическое предоставление может происходить в иной форме. Юридический и бухгалтерский расчёты должны описывать одно исполнение, без скрытых противоречий в датах и стоимости.
Когда появляется риск банкротного оспаривания
Отступное в счёт ранее возникшего долга может проверяться, в частности, с точки зрения предпочтения либо причинения вреда кредиторам. Согласие получателя и действительность самого долга не исключают такого анализа. Нужно установить даты, финансовое положение, состав имущества, другие обязательства и осведомлённость сторон. Не следует считать, что передача вместо денег безопаснее обычного платежа только потому, что в соглашении использовано название другой конструкции.
Для защиты сохраняют документы о реальности долга, стоимости, деловой цели и обстоятельствах согласования. Но пакет не подменяет проверку материальных условий оспаривания. Если получатель фактически забирает единственный ликвидный актив при наличии иных просрочек, это требует отдельного анализа до сделки. Если отступное предоставляется в уже идущей процедуре, необходимо учитывать полномочия, установленный порядок распоряжения и расчётов, а не проводить отдельное урегулирование по привычному шаблону.
Оформите фактическую передачу и остаток расчётов
Подготовьте акт с описанием состояния, комплектности, документов и выявленных недостатков. Для имущества на чужой территории согласуйте доступ, вывоз и участие соответствующих лиц. Не подписывайте подтверждение фактического получения до проверки, если кредитор актив не видел и не получил возможность им распоряжаться. Передаточный документ должен отражать действительное событие, иначе позднее придётся объяснять собственное противоречивое поведение.
После исполнения составьте итоговый расчёт: какие требования прекращены, какие сохранились и какие действия ещё необходимы. Проверьте регистрацию, судьбу обеспечения и прекращение исполнительных требований в соответствующей части. Если первоначальный долг подтверждён судебным актом, материальная договорённость не заменяет необходимых процессуальных шагов. У сторон не должно остаться двух несогласованных картин: погашение в бухгалтерии и продолжающееся взыскание всей прежней суммы по исполнительному документу.
Условный пример: станок вместо оплаты поставки
Предположим, должник предлагает передать станок в счёт задолженности. По описанию стоимость кажется достаточной, но осмотр показывает отсутствие блока управления, а документы — действующий залог. Кредитор также должен оплатить демонтаж и восстановление. До согласия необходимо посчитать реальную ценность и определить, как устраняется обременение. Номинальное совпадение оценочной суммы с долгом ещё не показывает, что компания получает сопоставимый результат.
Если стороны подписали соглашение о будущей передаче, а станок так и не предоставлен, нужно установить допустимое дальнейшее требование по содержанию документов. Нельзя автоматически считать долг закрытым лишь из-за подписи. Пример условный: вывод зависит от конструкции, фактического исполнения и прав третьих лиц. Анализ до подписания обычно позволяет сделать последствия понятнее и избежать спора сразу по нескольким несовместимым основаниям.
Как мы сопровождаем получение имущества
Мы проверяем исходный долг и права на актив, анализируем расчёт и предлагаемую конструкцию отступного. Готовим соглашение, условия передачи и документы согласования, сопровождаем переговоры и спор при нарушении. При угрозе несостоятельности оцениваем возможные основания оспаривания и собираем доказательства действительной экономической картины. Задача — согласовать получение конкретного результата с сохранением обоснованной правовой позиции кредитора.
Направьте расчёт долга, описание имущества и проект соглашения. По этим материалам можно определить основные препятствия: спорную собственность, неполное погашение, неясный момент передачи или риск предпочтения. Затем сформируем перечень документов и действий, необходимых до принятия имущества, чтобы решение опиралось на проверенные обстоятельства.
Нормы и судебные разъяснения
- ГК РФ, статья 409: отступное
- Пленум Верховного Суда №6 от 11.06.2020: предоставление отступного
- Закон о банкротстве: распоряжение имуществом и оспаривание
- НК РФ: налоговые последствия передачи имущества
Материал подготовлен с учётом законодательства и разъяснений, доступных на 26 октября 2026 года.